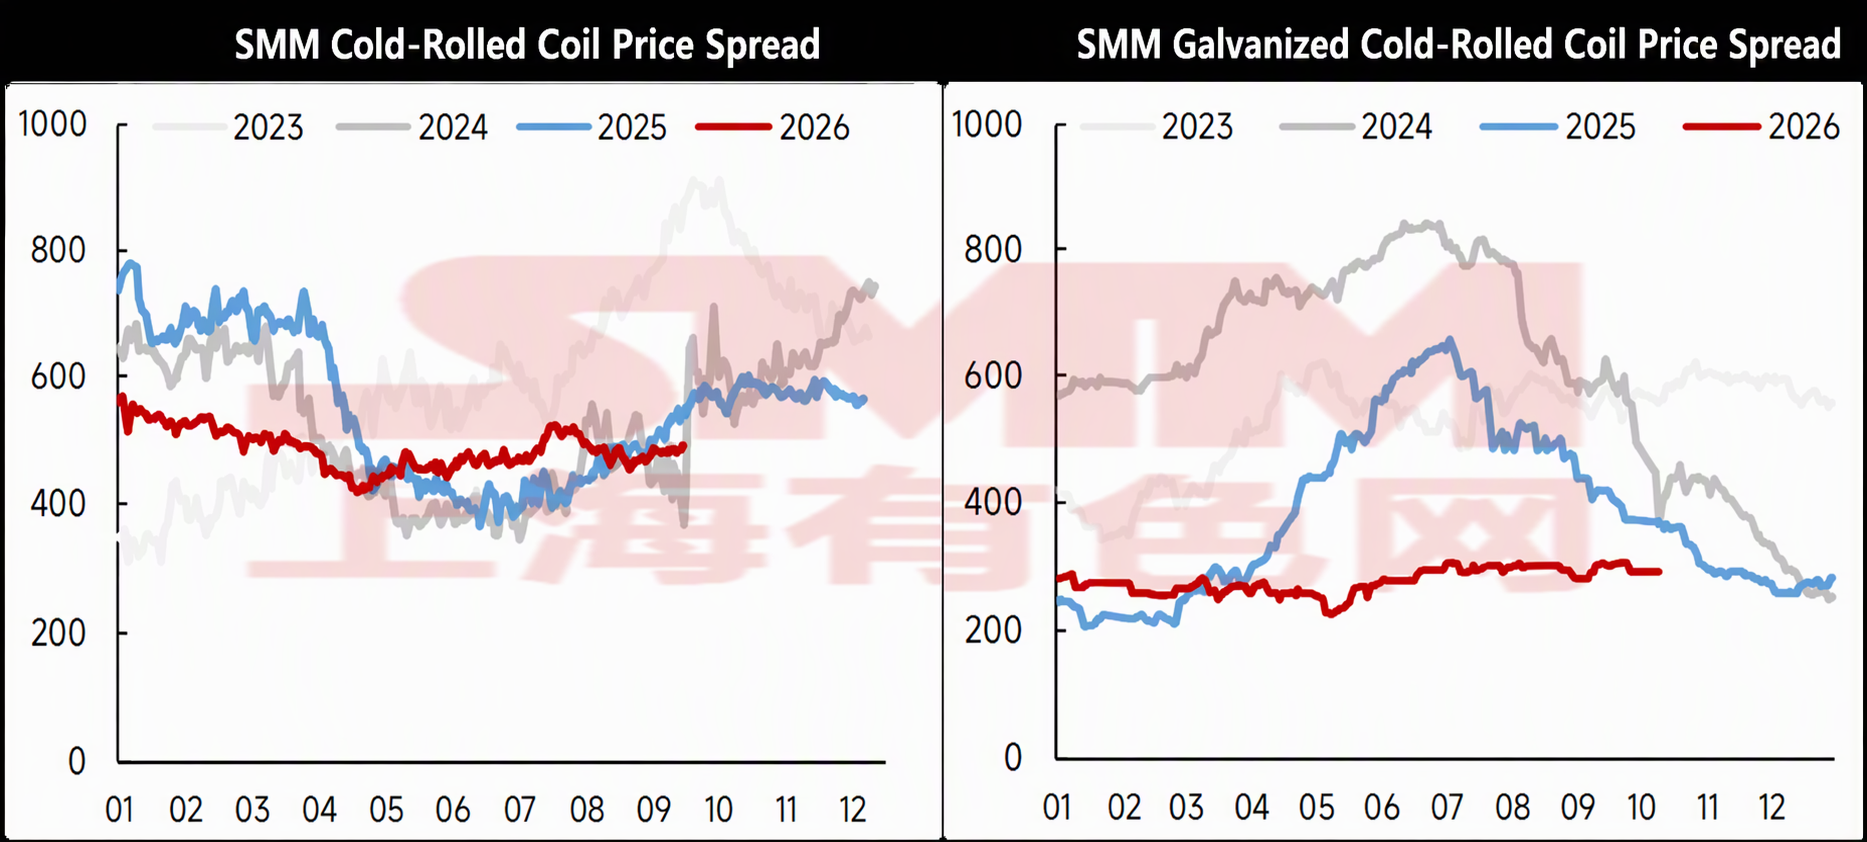
En septiembre, el diferencial de precios CRC-HRC y el diferencial GI-CRC se redujeron intermensualmente. El diferencial promedio mensual CRC-HRC se redujo de 501 yuanes/tm en agosto a 477 yuanes/tm, mientras que el diferencial promedio mensual GI-CRC se redujo ligeramente de 297 yuanes/tm en agosto a 295 yuanes/tm, básicamente estable. Septiembre entró oficialmente en la temporada alta, pero la demanda de temporada alta no fue destacada. La demanda repuntó desde la temporada baja, pero se mantuvo débil en comparación con el mismo período de años anteriores, dejando un margen limitado para el alza de precios. Mientras tanto, tras múltiples rondas de aumentos en el precio del coque, los costos de láminas y planchas fueron altos, y la mayoría de las acerías operaban con pérdidas, sin margen para caídas de precios. Según estadísticas de SMM, las ganancias de laminación en frío fueron inferiores a las de HRC en septiembre. Bajo la presión de una demanda débil y márgenes deficitarios, los precios de laminación en frío se mantuvieron básicamente estables con ligeros aumentos, y el margen de alza fue más estrecho en comparación con HRC.
De cara a octubre, octubre aún está dentro de la temporada alta, pero la demanda es mediocre. Según la toma de pedidos de las acerías y la demanda downstream, es poco probable un fuerte aumento de la demanda en octubre. Tras el feriado del Día Nacional, hubo poca demanda más allá del reabastecimiento esencial, y con una alta acumulación de inventarios, la presión sobre los precios persiste. Mientras tanto, han comenzado los recortes en el precio del coque, dando a las láminas y planchas más margen de ganancia, y se espera que el rango de fluctuación de precios de láminas y planchas se amplíe. Desde la perspectiva de las ganancias al contado, las ganancias actuales de HRC son inferiores a las de CRC, y el margen de caída de los precios de HRC se está reduciendo. Desde la perspectiva de productos de laminación en frío frente a laminación en caliente, la toma de pedidos de laminación en frío limita en cierta medida el alza de precios. En resumen, se espera que el diferencial de precios en octubre tenga margen para reducirse ligeramente respecto a septiembre.
Declaración de fuente de datos:
(Todos los datos de este informe, aparte de la información pública, provienen de información pública (incluidos, entre otros, noticias de la industria, seminarios, exposiciones, informes financieros corporativos, informes de corredores, datos de la Oficina Nacional de Estadísticas, datos de importación y exportación de aduanas, y diversos datos publicados por las principales asociaciones e instituciones), comunicación de mercado y los modelos de bases de datos internas de SMM, y se obtienen mediante análisis integral e inferencia razonable del equipo de investigación. Son solo de referencia y no constituyen asesoramiento para la toma de decisiones.
Shanghai Metals Market se reserva el derecho de interpretación final de esta declaración y el derecho de ajustar y modificar el contenido de la declaración según las circunstancias reales.