13 de octubre de 2026
1. Revisión: tras un repunte de tres años y medio, la corrección sigue siendo saludable
Después de que los precios de los metales preciosos subieran durante unos tres años y medio desde el otoño de 2022 prácticamente sin retrocesos significativos, a finales de enero entraron en una fase correctiva importante. El cotiza actualmente en torno a 1.407 USD, un 25,13 por ciento por debajo de su nuevo máximo histórico de 5.602 USD. La plata necesitaría ganar alrededor de un 100 por ciento, es decir, 60,85 USD, para volver a su nuevo récord de 121,67 USD.
Especialmente desde el inicio de la crisis de Irán, los mercados de metales preciosos han registrado fuertes ventas y un cambio notable. Desde entonces, la regla general ha sido que el estrés geopolítico, un dólar estadounidense más fuerte, el aumento de los rendimientos de los bonos del Tesoro de EE. UU. y una Reserva Federal que busca frenar la inflación impulsada por el petróleo mediante nuevas subidas de tipos tienden a presionar los precios de los metales preciosos.
Solo en agosto se produjo un repunte de precios de tres semanas y media. Sin embargo, en retrospectiva, esto debe considerarse principalmente una reacción a las condiciones de extrema sobreventa de julio, ya que el oro y la plata han devuelto desde entonces casi todas las ganancias de su repunte estival.
1.1 De la euforia a la indiferencia
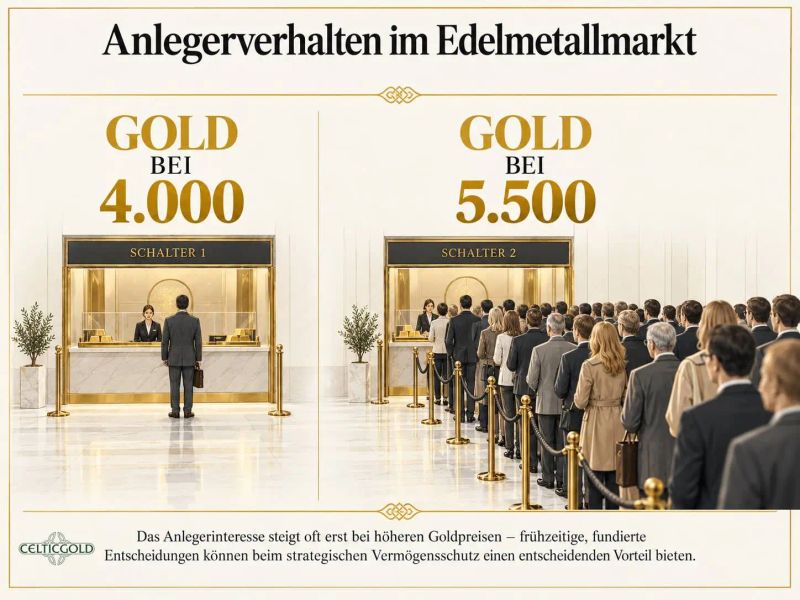
Nota: Gráfico ilustrativo de ejemplo
A 5.500 USD, los inversores seguían haciendo cola; justo por encima de 4.000 USD, el tema apenas atrae atención. Sin embargo, los motores fundamentales del mercado alcista secular de los metales preciosos siguen plenamente intactos.
2. Análisis técnico del oro en dólares estadounidenses
2.1 Gráfico semanal: gráfico semanal bajista a pesar del repunte estival
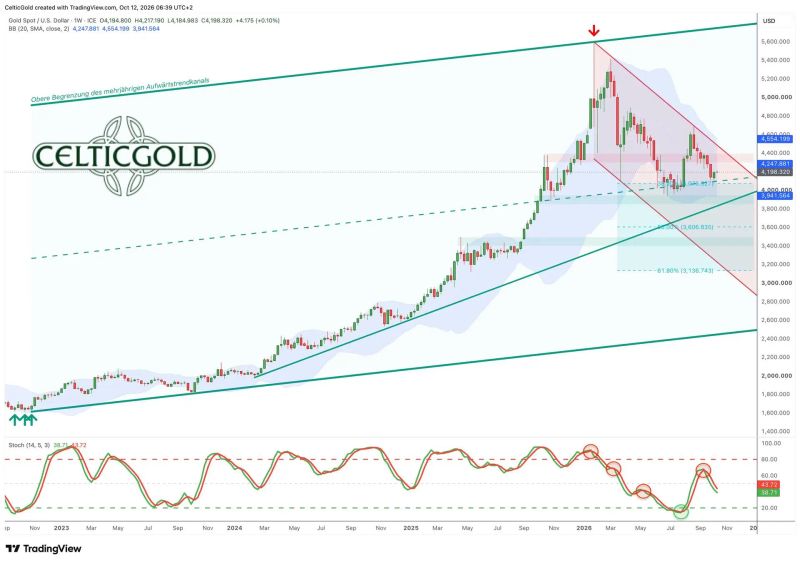
Oro en dólares estadounidenses, gráfico semanal al 12 de octubre de 2026. Fuente:
Incluso nueve meses después de alcanzar su nuevo máximo histórico de 5.602 USD, el precio del oro sigue profundamente inmerso en su estructura correctiva. A pesar del impresionante pero efímero repunte estival —una ganancia de unos 750 USD en solo tres semanas y media—, la secuencia de máximos decrecientes se mantiene intacta. Solo un movimiento sostenido por encima de 4.700 USD pondría fin claramente a la actual tendencia bajista.
Con su mínimo de 4.066 USD el pasado miércoles, el precio del oro devolvió casi todas las ganancias que había acumulado desde el mínimo estival del 30 de junio de 3.942 USD.
Al mismo tiempo, el oscilador estocástico semanal ha vuelto a mostrar una clara señal de venta desde mediados de septiembre. Anular esta señal probablemente requeriría varias semanas de precios del oro significativamente al alza.
En general, el gráfico semanal sigue siendo bajista y actualmente no muestra señales de que la corrección en curso desde finales de enero esté llegando a su fin. Como siempre, son concebibles numerosos escenarios: además de una formación de cuña ascendente bajista, también podría considerarse un patrón de techo de cabeza y hombros con objetivos de precio en torno a 3.000 USD o un triángulo descendente. En cualquier caso, nuevos mínimos por debajo de 4.000 USD siguen pareciendo relativamente probables.
2.2 Gráfico diario: primeras señales de un movimiento contra tendencia o recuperación
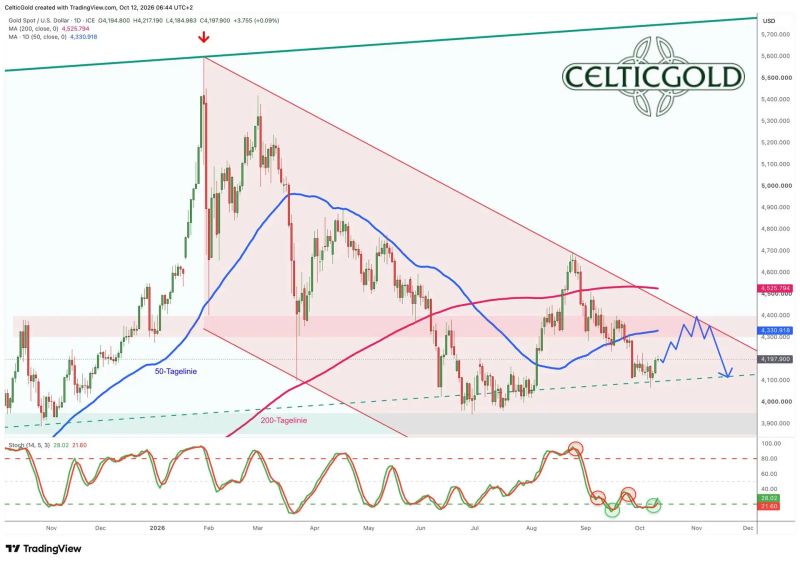
Oro en dólares estadounidenses, gráfico diario al 12 de octubre de 2026. Fuente:
Con el cierre semanal medianamente convincente en 4.194 USD, el precio del oro ha creado una base sólida para un posible cambio de tendencia y recuperación, tras siete semanas y media de corrección y un primer rebote fuerte desde el mínimo del miércoles en 4.066 USD.
Si bien desde el máximo de verano en 4.697 USD tanto la línea de 200 días como la de 50 días fueron literalmente arrolladas por los bajistas, ahora precisamente la línea de 50 días representa un primer objetivo lógico de precio en el marco de un posible movimiento contrario.
El estocástico diario respalda esta evaluación: el oscilador pudo desprenderse el pasado viernes con una de sus dos líneas de la zona de sobrecompra y generar una señal de compra.
En general, el gráfico diario se presenta así con un tono cautelosamente alcista. Una recuperación podría extenderse al menos hasta la línea de 50 días en torno a 4.335 USD. Por el momento no confiamos en mucho más para el precio del oro a corto plazo, ya que el período hasta mediados de diciembre y la última decisión de tipos del FOMC suele ser más bien difícil.
3. Estructura del mercado de futuros del oro
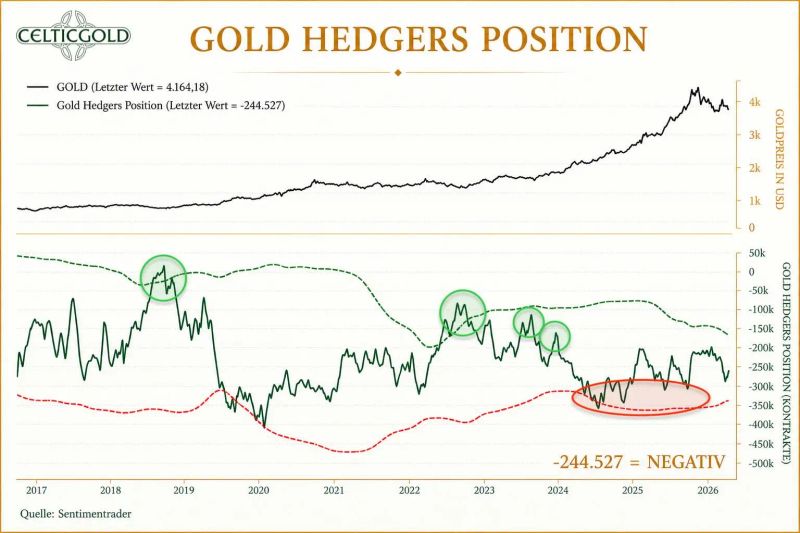
Informe de Compromisos de los Operadores para el futuro del oro del 10 de octubre de 2026. Fuente:
Según el actual Informe de Compromisos de los Operadores (informe COT) de la Comisión de Comercio de Futuros de Productos Básicos de EE. UU. (CFTC), los operadores comerciales mantenían al precio de cierre de 4.163 USD el 6 deOctubre una posición corta acumulada de 244.527 contratos de futuros de oro. La CFTC publica los datos COT semanalmente, con datos de posiciones que se remontan a un martes y suelen aparecer el viernes.
Según esto, los actores comerciales (por ejemplo, empresas mineras de oro, refinerías, procesadores industriales, grandes bancos, comerciantes físicos y depositarios) solo han aprovechado parcialmente la caída de precios de las últimas seis semanas y media para reducir sus posiciones de venta en corto.
En verano, una reducción de la posición corta acumulada a unos 200.000 contratos de futuros de oro fue suficiente para crear un cuello de botella y desencadenar el repunte estival. Sin embargo, en una comparación a largo plazo, la mayoría de las veces solo un descenso de la posición corta acumulada a unos 100.000 contratos de futuros de oro ha marcado el cuello de botella anticíclico decisivo para un nuevo repunte del precio del oro.
Por lo tanto, en una comparación a largo plazo, la posición corta comercial sigue estando en un nivel demasiado alto. En consecuencia, el informe CoT actual debe interpretarse como negativo.
4. Sentimiento del oro
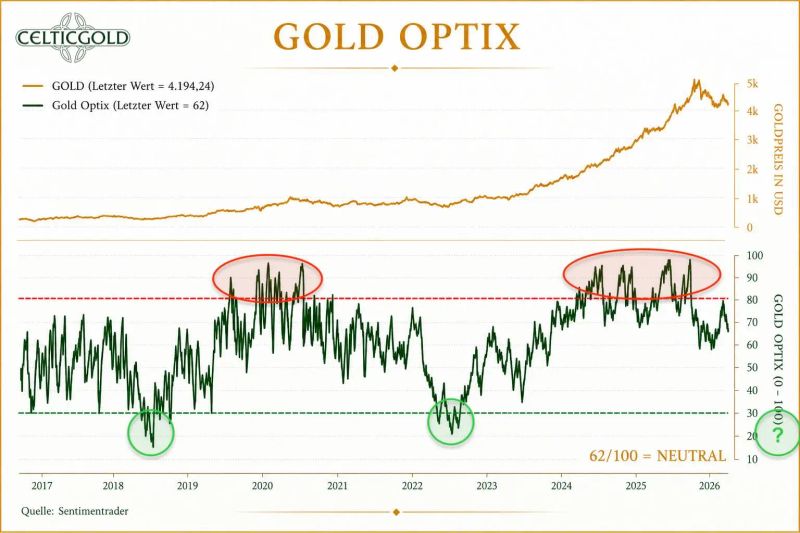
Sentiment Optix para el oro del 10 de octubre de 2026. Fuente:
El fulminante repunte estival había llevado el sentimiento en el mercado del oro casi exactamente al límite del optimismo exagerado. A pesar de las altas temperaturas, los alcistas del oro no pudieron encender más entusiasmo. En cambio, la corrección de las últimas siete semanas está provocando una clara disminución de la euforia.
Por lo tanto, se mantiene nuestro temor de que el precio del oro probablemente tendrá que sumergirse una vez más en la zona de pánico antes del comienzo del próximo gran movimiento alcista. Además, este proceso podría llevar considerablemente más tiempo del que la mayoría de los inversores esperan.
A corto plazo, el sentimiento ha vuelto a la zona neutral y, por lo tanto, relativamente poco reveladora. Para llevar el péndulo del sentimiento hasta el rango extremo (pánico y miedo), probablemente se necesitarán mayores distorsiones en los mercados financieros y/o mínimos claramente más profundos en el precio del oro.
En resumen, el sentimiento cotiza actualmente en la zona neutral con un valor Optix de 62. Idealmente, el Optix puede mantenerse por encima de 50 hasta el presunto próximo punto de inflexión de la tendencia a mediados de diciembre.
5. Estacionalidad del oro
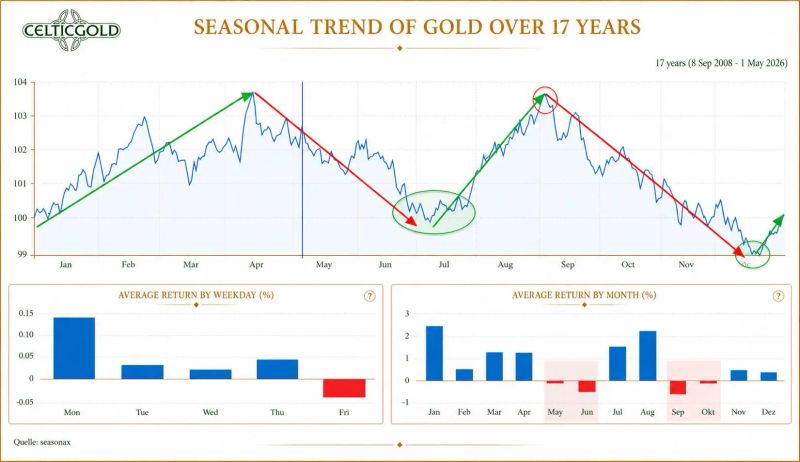
Estacionalidad del precio del oro durante los últimos 17 años desde el 1 de mayo de 2026. Fuente:
Ahora está claro que el precio del oro no solo alcanzó su típico mínimo de principios de verano en 3.942 USD, sino que también marcó su máximo de verano en 4.697 USD el 18 de agosto. Por lo tanto, nuestro enfoque se centra ahora en la próxima inversión de tendencia, que esperamos a más tardar a mediados de diciembre, en torno a la decisión final de tipos de interés del año de la Fed.
Posteriormente, el precio del oro debería poder recuperarse bien hasta la primavera, impulsado por la típicamente fuerte demanda física en torno al Año Nuevo chino. Esta también debería ser una fase fuerte para las acciones mineras.
En general, la señal estacional sigue siendo roja por ahora. Sin embargo, son posibles recuperaciones intermedias.
6. Actualización macro: cuando los bonos gubernamentales pierden su inocencia
A pesar de una caída del 8,5 por ciento en el precio del oro en septiembre, las tenencias en ETF de oro respaldados físicamente aumentaron en 67 toneladas hasta un récord de 4.256 toneladas. Al mismo tiempo, un récord de 31.000 millones de USD fluyó hacia dichos fondos en el tercer trimestre. Esta divergencia es más que una curiosidad: sugiere que los inversores ven cada vez más el oro no como una apuesta por precios al alza, sino como una cobertura contra la menguante confianza en los bonos gubernamentales.
A pesar de una caída del precio del 8,5 por ciento en septiembre, las tenencias en ETF de oro respaldados físicamente aumentaron en 67 toneladas hasta un récord de 4.256 toneladas, según el Consejo Mundial del Oro. Estos fondos atrajeron 10.000 millones de USD solo en septiembre y un récord de 31.000 millones de USD en el tercer trimestre.
6.1 Por qué el oro debería valorarse de manera diferente hoy
En el pico del mercado alcista del oro de los años 70, en enero de 1980, vender oro era racional en retrospectiva: un bono gubernamental a cinco años ofrecía un rendimiento de alrededor del 14 por ciento, y el reembolso del principal se consideraba prácticamente garantizado. El oro, por el contrario, estaba extremadamente sobrecomprado en ese momento y tenía que competir con un rendimiento seguro y ajustado a la inflación.
Hoy, sin embargo, la ecuación es fundamentalmente distinta. Un rendimiento nominal de alrededor del 5 por ciento ya no es un rendimiento sin riesgo cuando la inflación, la deuda creciente, las importantes necesidades de refinanciación y la intervención política pueden erosionar el rendimiento real. Por tanto, el oro no se convierte necesariamente en una apuesta por la subida de precios, sino más bien en una cobertura frente al deterioro de la calidad crediticia soberana.
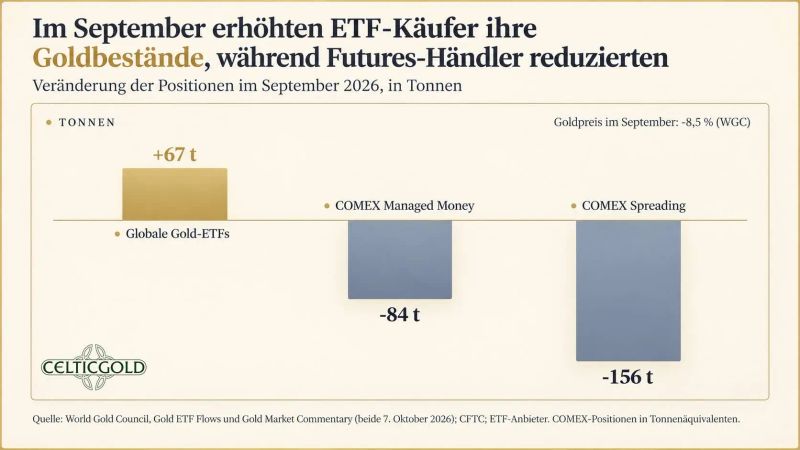
Compradores de ETF frente a operadores de futuros, a 10 de octubre de 2026. Fuente:
No fue, por tanto, sorprendente que las tenencias en ETF de oro con respaldo físico aumentaran en unos 67 toneladas métricas en septiembre hasta un récord de 4.256 toneladas métricas, aun cuando el precio del oro cayó un 8,5% en el mismo mes. En total, más de 31.000 millones de dólares fluyeron hacia los ETF de oro en el tercer trimestre. Fue la mayor entrada trimestral desde que se tienen registros. Los inversores a largo plazo compraron metal físico, mientras que las posiciones cortas en futuros se liquidaron. Aunque el precio del oro bajó, la estructura de propiedad subyacente se consolidó.
6.2 Los bancos centrales no compran rendimiento
Incluso el presidente del Bundesbank, Joachim Nagel, dejó claro en la conferencia de la LBMA en Sorrento por qué las instituciones oficiales siguen diversificando: el aumento de la deuda pública, la fragmentación geopolítica y el riesgo de sanciones, que Estados Unidos demostró de forma contundente al inicio de la guerra en Ucrania. El oro no conlleva riesgo de contraparte y, a diferencia de un bono o un depósito bancario, no puede congelarse sin más. A pesar de los rendimientos de los bonos significativamente más altos, estos factores respaldan la demanda estructural de oro, aunque un ritmo más lento de compras por parte de los bancos centrales podría lastrar los precios a corto plazo.
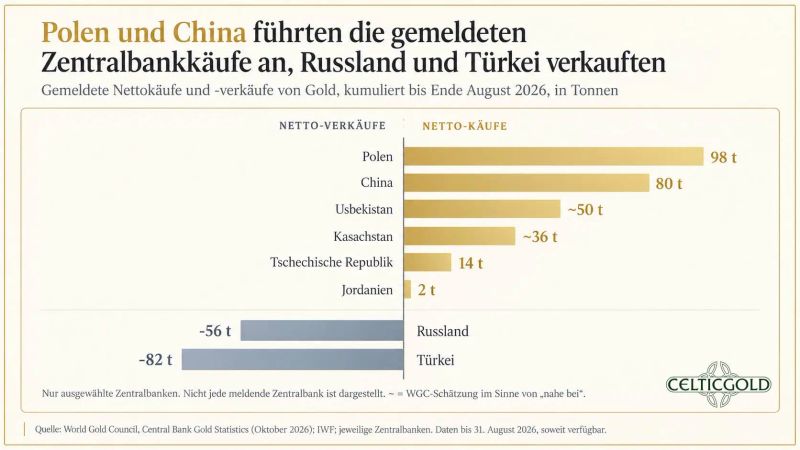
Compras y ventas de oro de los bancos centrales en 2026, a 10 de octubre de 2026. Fuente:
Según Nagel, la participación del oro en las reservas mundiales de los bancos centrales aumentó de alrededor del 14 por ciento en 2023 a casi el 25 por ciento. El Bundesbank posee más de 3.500 toneladas métricas, lo que lo convierte en el mayor tenedor soberano de oro después de Estados Unidos. Las reservas de oro oficialmente declaradas por China ascendían a unas 2.410 toneladas métricas a finales de septiembre de 2026; sin embargo, se especula con que sus tenencias reales son considerablemente mayores. Algunos analistas estiman que las entidades gubernamentales chinas podrían poseer hasta aproximadamente 5.000 toneladas métricas.
La conclusión clave es que los bancos centrales no compran oro por sus posibles rendimientos, sino porque las alternativas de inversión antes consideradas “libres de riesgo” han dejado de serlo en gran medida debido a factores políticos y fiscales.
6.3 Francia: cuando las empresas parecen más seguras que el gobierno
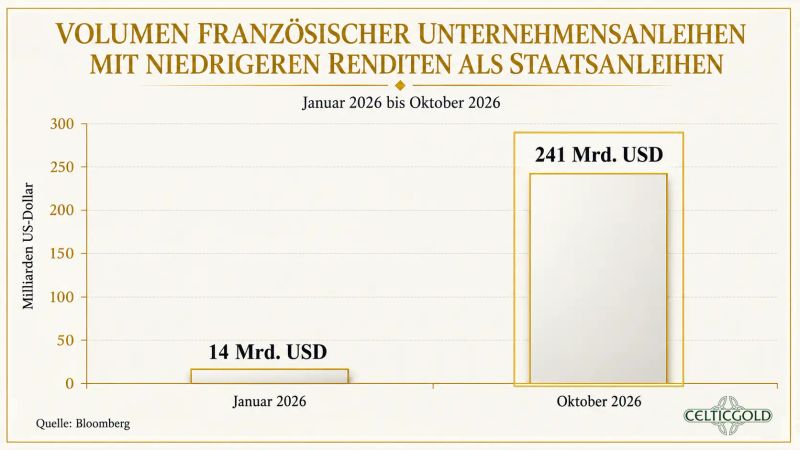
Bonos corporativos franceses frente a bonos soberanos franceses, al 10 de octubre de 2026. Fuente:
Ante las crecientes turbulencias en Francia, la Grande Nation ofrece la variante europea de la misma crisis. Alrededor de 241.000 millones de dólares en bonos corporativos franceses cotizan ya por debajo del rendimiento de bonos soberanos franceses comparables, una señal de que los inversores confían en parte más en el crédito de empresas de mayor riesgo que en el soberano.
Esto es notable desde el punto de vista macroeconómico. Normalmente, el bono soberano es el ancla de todo el sistema crediticio: empresas, bancos y hogares derivan sus costes de financiación directa o indirectamente del rendimiento del Estado correspondiente. Cuando conglomerados internacionales como L’Oréal o TotalEnergies se consideran “más seguros” en el mercado de capitales que el Estado francés, esta jerarquía de confianza se invierte.
La causa no reside tanto en la calidad de las empresas como en la preocupación por la trayectoria de la deuda francesa, la inestabilidad política y la capacidad del Estado para soportar su creciente carga de intereses sin inflación ni reestructuración. Francia se convierte así en el indicador de alerta temprana europeo de un problema más amplio: los Estados están perdiendo lentamente su papel de prestatarios indiscutibles y libres de riesgo.
6.4 La casa no pierde todas las manos, pero el público paga
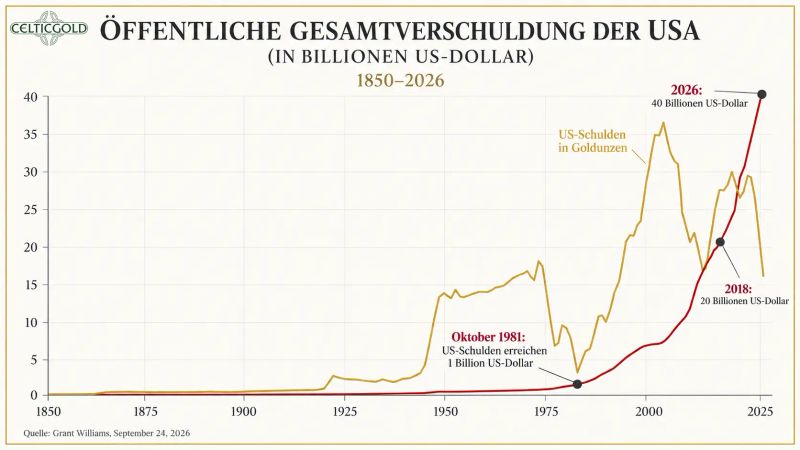
Deuda total de EE. UU. 1850–2026, al 24 de septiembre de 2026. Fuente:
Aquí es precisamente donde se cierra el círculo con Estados Unidos. También allí el centro de atención no es la solvencia o liquidez a corto plazo, sino la cuestión de si un Estado con una deuda récord (más de 40 billones de dólares). USD = aprox. 120.000 USD por habitante), déficits persistentemente elevados y crecientes necesidades de refinanciación, pueda mantener a largo plazo su papel de ancla segura de los mercados financieros mundiales. Y mientras Francia muestra cómo comienza la pérdida de confianza, en Estados Unidos se puede ver lo cara que puede llegar a ser.
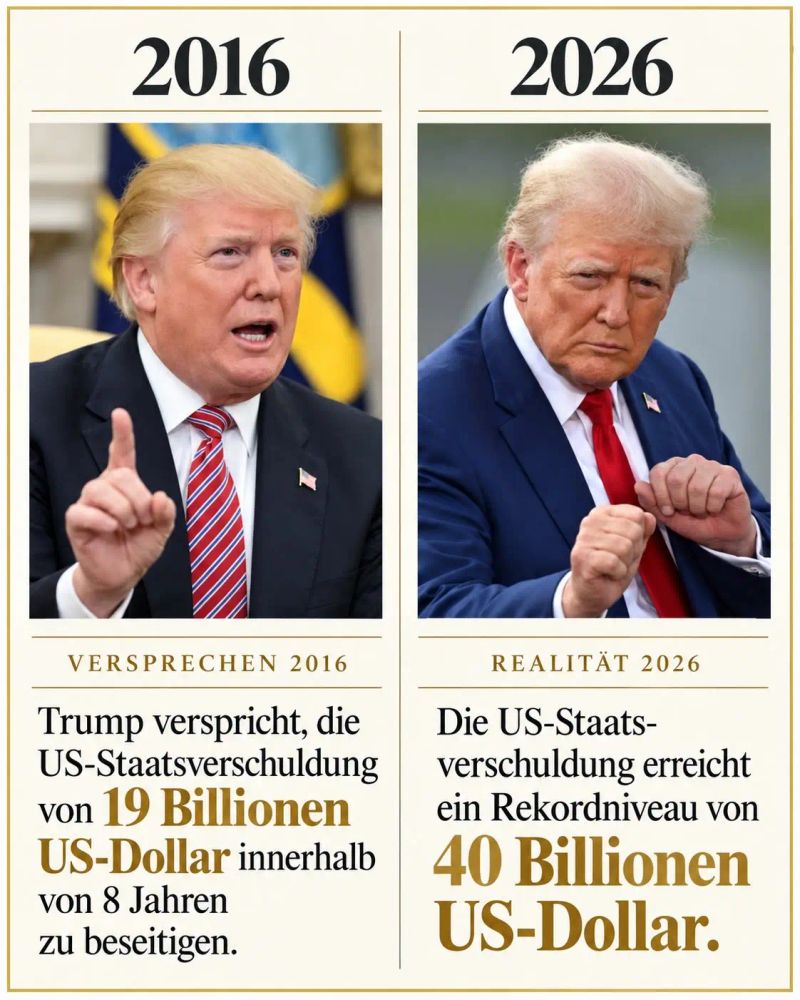
El secretario del Tesoro estadounidense, Scott Bessent, se describió a sí mismo como "the house" en el mercado de bonos. La ironía, sin embargo, es la siguiente: un casino puede ganar muchas manos, pero en cuanto los jugadores dudan de la integridad de la casa, las apuestas suben, y con ellas los rendimientos. Para Estados Unidos esto significa: mientras los inversores consideren los bonos del Tesoro como una inversión segura, la financiación seguirá siendo barata. Pero si empiezan a cuestionar la inflación, la política fiscal o la independencia política de la Fed, precisamente esa seguridad se encarece.
6.5 Portada de The Economist: el pesimismo como indicador contrario
El aumento de los rendimientos en los mercados de bonos es un fenómeno global, pero Estados Unidos se está desmarcando claramente de la media desde finales de julio. El rendimiento del bono del Tesoro estadounidense a diez años subió esta semana por encima del 5,3%, su nivel más alto desde 2002.
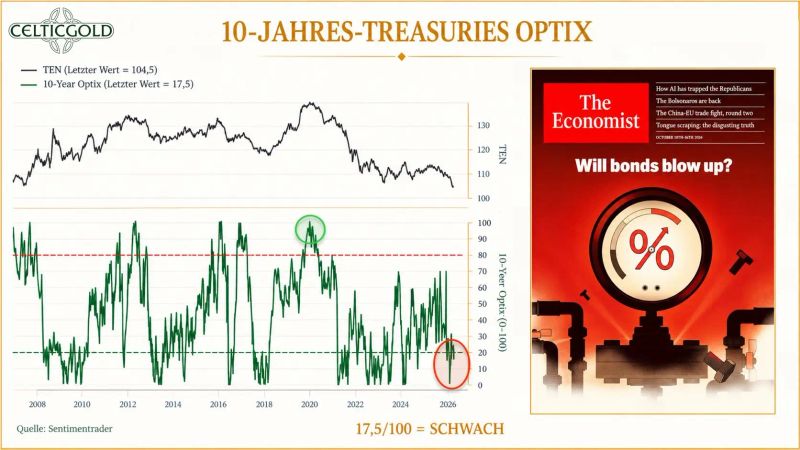
Sentiment Optix para los bonos del Tesoro estadounidense a 10 años, del 11 de octubre de 2026. Fuente: , The Economist
A corto plazo, el pesimismo parece sin embargo algo exagerado: el indicador de sentimiento Optix registra valores de pesimismo extremos, mientras que The Economist tituló su tema de portada con "Will bonds blow up?". Normalmente, una tendencia con este tipo de historias de portada ya ha llegado a la corriente dominante y el potencial de sorpresa es igual a cero. En consecuencia, no nos sorprendería una recuperación de los precios de los bonos y un descenso de los rendimientos en los próximos días, semanas y, en su caso, meses, también gracias a posibles intervenciones de la Fed y del BCE.
Sin embargo, en el panorama general, 2020 sigue siendo el año del cambio de tendencia fundamental: tras unos 40 años de tipos de interés a la baja, los rendimientos vuelven a subir desde entonces. Precisamente esta transición de una era de dinero barato a una era de mayores costes de financiación hace que la pregunta de quién pagará la próxima ola de expansión de la IA sea cada vez más relevante.
6.6 IA: del auge tecnológico al auge crediticio
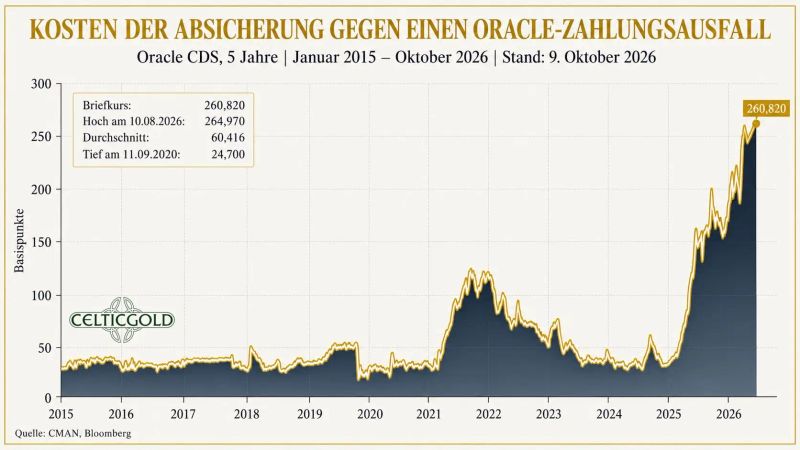
Coste de la cobertura contra el impago de Oracle, a 10 de octubre de 2026. Fuente:
La historia de la IA se está desplazando cada vez más de la promesa de beneficios a la financiación del balance. El CDS a cinco años de Oracle alcanzó un máximo histórico de 261 puntos básicos; según informes de mercado, esto implica una probabilidad de impago a cinco años superior al 20 por ciento, a pesar de su calificación de grado de inversión. Con ello, el foco ya no se centra únicamente en si la IA generará los beneficios prometidos, sino en si las estructuras de financiación subyacentes podrán resistir el ciclo de tipos más altos.
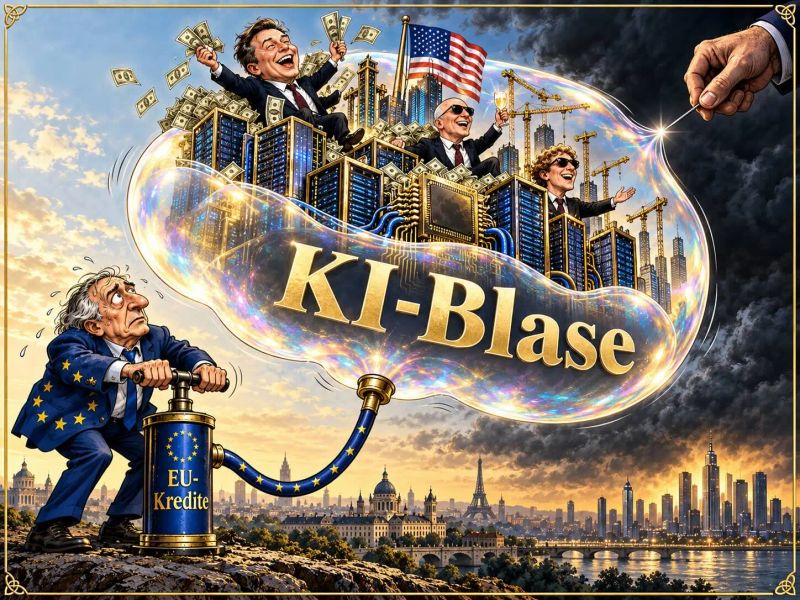
Burbuja de la IA, a 8 de octubre de 2026. Fuente:
El problema no es que la IA sea improductiva. El problema es la intensidad de capital: los centros de datos, la electricidad, los chips y la financiación anticipada consumen flujo de caja hoy, mientras que los ingresos esperados se sitúan en el futuro. Cuando los mercados de crédito empiezan a descontar ese futuro con más fuerza, un auge bursátil se convierte en un ciclo crediticio.
6.7 Qué significa esto para el oro
Para el oro, esta evolución es inicialmente ambivalente. El pesimismo extremo puede ser exagerado a corto plazo; una recuperación de los bonos y la continuación del auge de la IA no están en absoluto descartadas. Sin embargo, a largo plazo la tendencia confirma la tesis central: la confianza en el mundo clásico 60/40 de bonos soberanos "seguros" y acciones de crecimiento ya no puede darse por sentada.
El oro no es una cobertura contra los tipos de interés, el dólar o la inflación en sentido estricto. Es una cobertura contra el fracaso institucional: contra la dominancia fiscal, las sanciones, la fragmentación monetaria, la arbitrariedad política y la pérdida gradual de confianza en las promesas estatales a largo plazo.
Aquí se cierra el círculo con la IA: si sus gastos de capital se financian cada vez más con deuda, mientras los propios Estados deben pagar intereses más altos, surge una vulnerabilidad común. Empresas y Estados compiten entonces por recursos de capital limitados, y la calidad de los respectivos balances pasa a primer plano. La demanda de un activo que no requiere contraparte ni refinanciación no disminuye, sino que potencialmente aumenta.
6.8 Por qué el oro sigue siendo relevante
Varios acontecimientos respaldan esta interpretación:
- Los ETF de oro siguen registrando una demanda sólida a largo plazo a pesar de caídas temporales de precios.
- Los bancos centrales continúan diversificando sus reservas en oro, no principalmente por el rendimiento, sino por su neutralidad política.
- Los bonos soberanos franceses pierden confianza frente a los bonos corporativos, una señal de que el riesgo soberano ya no se considera automáticamente libre de riesgo.
- La política fiscal estadounidense aumenta la sensibilidad de refinanciación del sistema: cada aumento de los rendimientos encarece aún más la carga de la deuda.
- Los gastos de capital en IA se financian cada vez más con deuda y convierten al mercado crediticio en un factor de riesgo central.
Formulado de manera tajante: es el seguro contra un mundo en el que el rendimiento ya no es prima de riesgo, sino soborno. El Estado ofrece un cinco por ciento para que los inversores mantengan su deuda. El oro no ofrece rendimiento, pero tampoco promesas incumplidas.
En un mundo donde las inversiones en IA, la financiación estatal y las cargas de intereses están cada vez más entrelazadas, la pregunta decisiva no será qué activo promete el mayor rendimiento, sino qué activo cumple sus promesas incluso cuando la confianza en la arquitectura de financiación subyacente comienza a sufrir. Precisamente por eso el oro sigue siendo relevante.
7. Conclusión: el oro: la corrección no cambia el fundamento
Sobre todo a medio plazo, los metales preciosos podrían seguir bajo presión, ya que el gráfico semanal sigue siendo bajista. Por lo tanto, no se pueden descartar nuevos mínimos por debajo de los 4.000 USD. Aunque el fuerte rebote desde el último mínimo del miércoles en 4.066 USD y la nueva señal de compra estocástica en el gráfico diario apuntan a una posible recuperación hasta alrededor de 4.335 USD, eso sería inicialmente solo un contramovimiento y no un cambio de tendencia confirmado. Mientras el oro no pueda subir de forma sostenida por encima de los 4.700 USD, se impone la cautela.
A largo plazo, sin embargo, el mercado del oro cuenta otra historia. Las entradas récord en ETF de oro a pesar de la caída de los precios y la continua diversificación de los bancos centrales indican que el oro se demanda cada vez más como protección frente a la menguante confianza en las finanzas públicas, los bonos y las instituciones, no solo como una apuesta a corto plazo sobre la inflación o los tipos de interés. De ahí surge el contraste decisivo: técnicamente el oro está debilitado, estructuralmente sigue siendo relevante. La corrección puede ser más profunda y prolongada; pero no refuta la tesis de que un activo sin deudor, sin contraparte y sin necesidad de refinanciación conserva su valor especial en un mundo financiero cada vez más frágil.
Fuente: