I. Panorama general
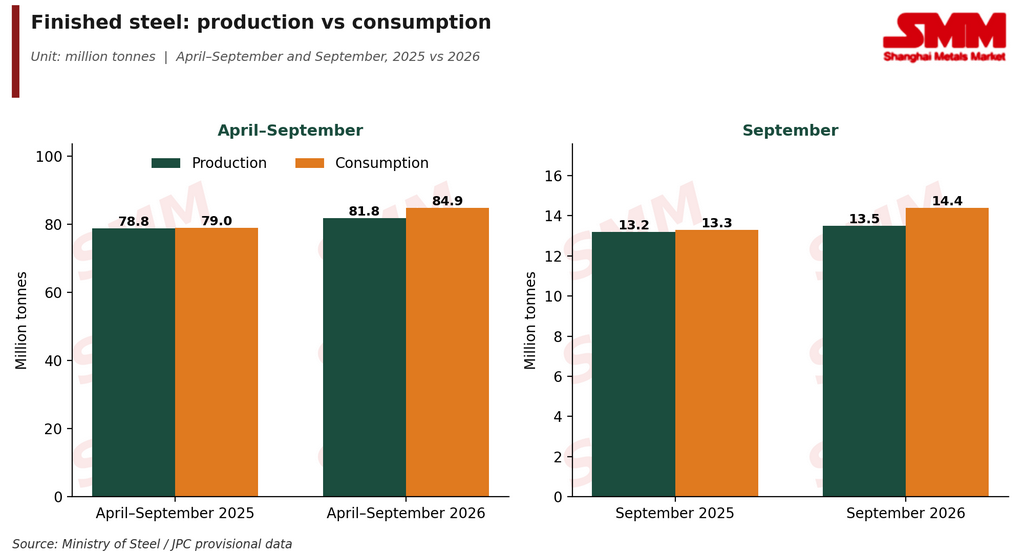
El mercado de acero terminado de la India siguió impulsado por la demanda en abril–septiembre de 2026, con un consumo creciendo más rápido que la producción nacional. El consumo de acero terminado aumentó un 7,5 % interanual hasta 84,9 Mt, mientras que la producción subió un 3,7 % hasta 81,8 Mt.
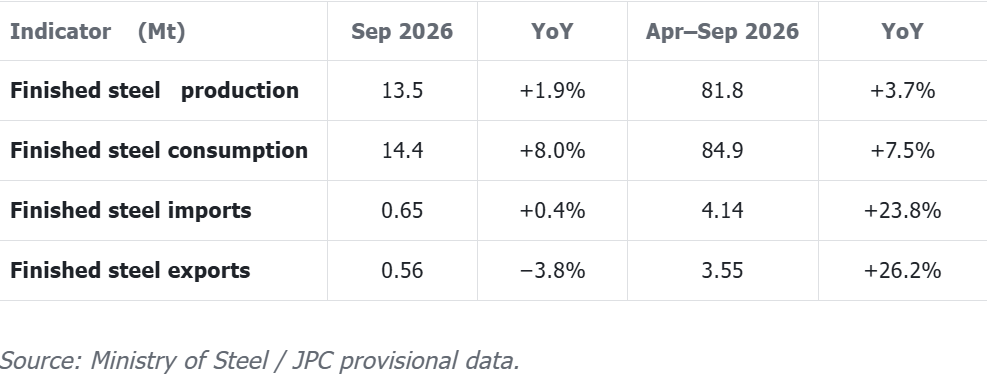
El consumo de acero terminado de la India continuó creciendo con fuerza durante abril–septiembre de 2026, respaldado por la demanda de los sectores de la construcción, la infraestructura y la manufactura. Esto sugiere que el crecimiento de la producción nacional no fue suficiente para seguir plenamente el ritmo del aumento de la demanda de acero.
El consumo aumentó un 7,5 % interanual hasta 84,9 Mt, frente a un incremento interanual del 3,7 % en la producción, que alcanzó 81,8 Mt. Como la demanda creció más rápido que la producción nacional, la brecha entre consumo y producción se amplió a 3,1 Mt. Las importaciones netas de 0,59 Mt cubrieron menos de una quinta parte de esa brecha, lo que implica una reducción de aproximadamente 2,5 Mt de las existencias a lo largo de la cadena.
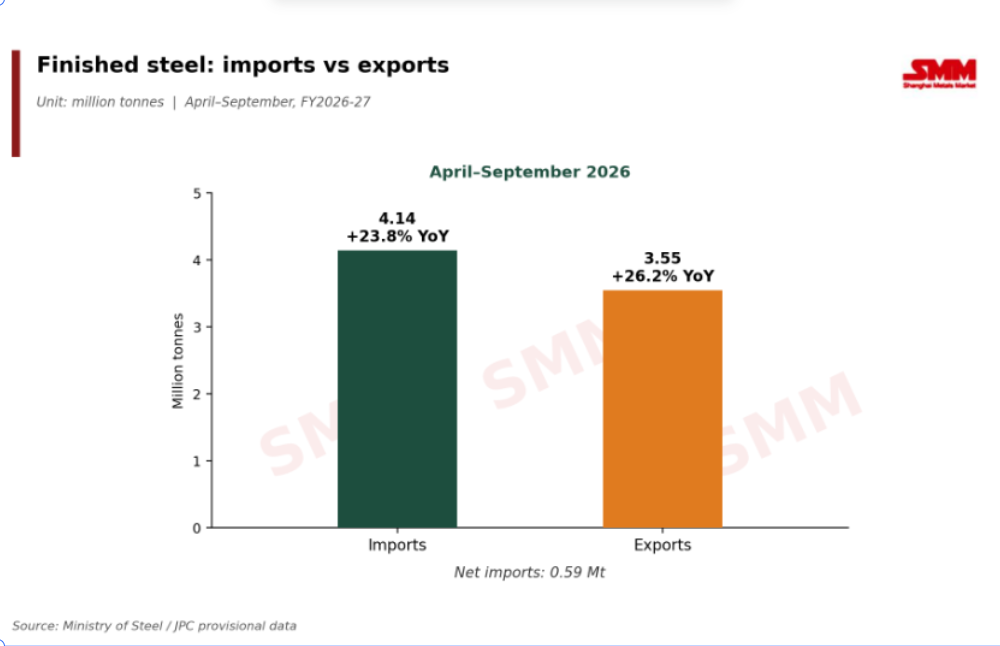
El aumento de las importaciones también apunta a una demanda más fuerte en relación con la disponibilidad nacional. Las importaciones de acero terminado aumentaron un 23,8 % interanual hasta 4,14 Mt durante abril–septiembre, lo que muestra que el material extranjero siguió complementando la oferta nacional a medida que el consumo crecía más rápido que la producción. Las exportaciones subieron aún más rápido, un 26,2 %, hasta 3,55 Mt, reflejando en gran medida una base baja un año antes (2,81 Mt). Aun así, las importaciones superaron a las exportaciones en aproximadamente 0,59 Mt.
Visión del mercado
La tendencia clave en el primer semestre del ejercicio 2026-27 fue que la demanda de acero se expandió más rápido que la producción nacional. Los comentarios del Ministerio del Acero atribuyen el reciente crecimiento del consumo a los segmentos de uso final de la construcción, la infraestructura y la manufactura, mientras que la producción nacional creció a un ritmo más lento. Las importaciones brutas aumentaron marcadamente, un 23,8 %, hasta 4,14 Mt, pero las exportaciones subieron aún más rápido, un 26,2 %, hasta 3,55 Mt, por lo que el comercio neto aportó poco. Las importaciones netas subieron ligeramente a 0,59 Mt desde 0,54 Mt un año antes, cubriendo menos de una quinta parte de la brecha de 3,1 Mt entre consumo y producción. Esto implica una reducción de aproximadamente 2,5 Mt de los inventarios.
En general, el mercado se mantuvo positivo en el lado de la demanda, pero el aumento más rápido del consumo en comparación con la producción dio lugar a una brecha más amplia entre oferta y demanda.
Septiembre: la demanda sigue siendo el lado más fuerte
Los datos de septiembre muestran un patrón similar, pero con una divergencia más clara entre demanda y oferta.
-
Producción: 13,5 Mt, un 1,9% más interanual. El aumento relativamente lento refleja una producción de arrabio prácticamente estable, que limitó el crecimiento de la ruta BF-BOF.
-
Consumo: 14,4 Mt, un 8,0% más interanual. El crecimiento mucho más rápido apunta a una fortaleza continua de la demanda.
-
Importaciones: 0,65 Mt, prácticamente estables interanualmente con un +0,4%. Aunque las importaciones de septiembre se mantuvieron sin cambios, las acumuladas aumentaron un 23,8% interanual hasta 4,14 Mt, lo que demuestra que las importaciones tuvieron un papel más significativo durante los primeros seis meses del año fiscal 2026-27.
-
Exportaciones: 0,56 Mt, un 3,8% menos interanual en septiembre. Sin embargo, las exportaciones de abril a septiembre aumentaron un 26,2% interanual hasta 3,55 Mt, lo que indica que la caída de septiembre no fue suficiente para revertir la tendencia exportadora más amplia.
Importaciones netas
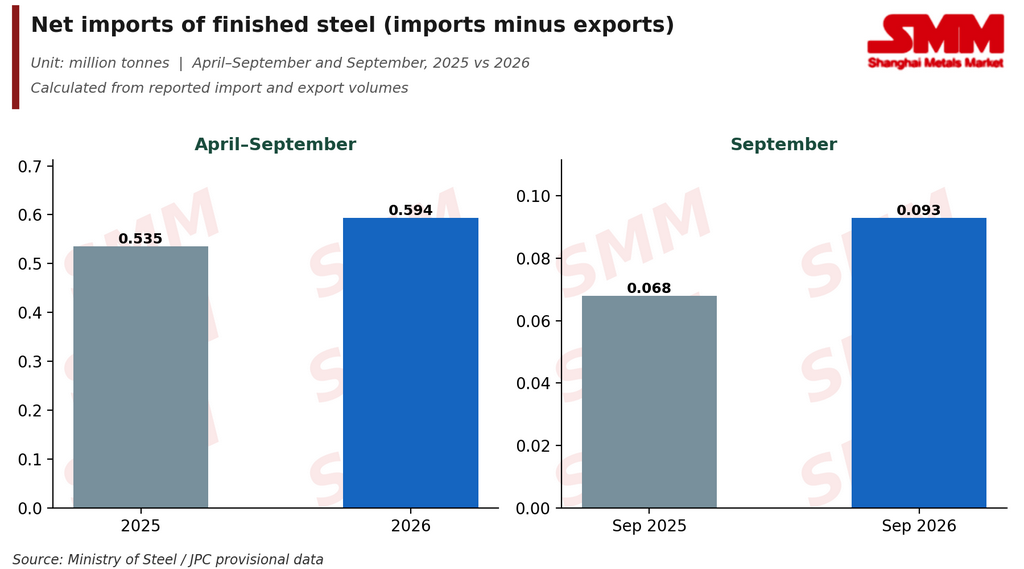
India siguió siendo un importador neto de acero acabado, con importaciones netas de 0,59 Mt entre abril y septiembre, frente a 0,54 Mt un año antes, y de 0,093 Mt en septiembre, frente a 0,068 Mt un año antes. Las importaciones netas representaron solo alrededor del 0,7% del consumo en los seis meses y del 0,6% en septiembre, cubriendo menos de una quinta parte de la brecha de 3,1 Mt entre demanda y oferta.
II. Acero bruto, arrabio y acero acabado
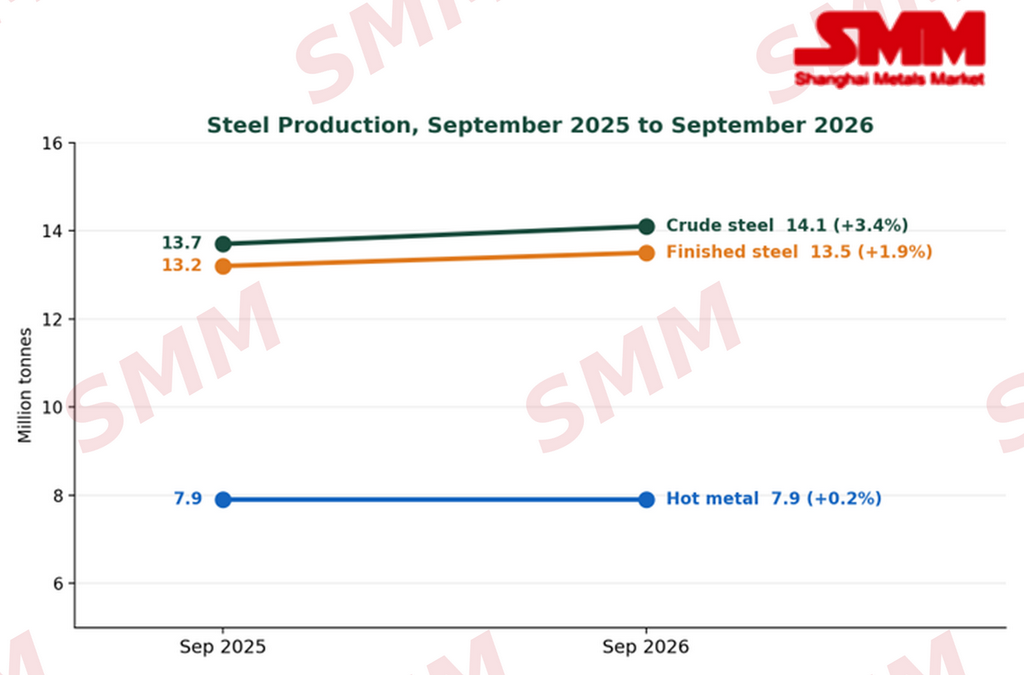
La producción de acero creció en septiembre de 2026, pero el crecimiento fue modesto. El acero bruto subió un 3,4% interanual hasta 14,1 Mt (agosto: 4,6%). El acero acabado subió un 1,9% hasta 13,5 Mt (agosto: 3,2%). El arrabio se mantuvo casi estable, con un aumento de solo el 0,2% hasta 7,9 Mt (agosto: 3,5%).
-
El arrabio es la principal limitación: el acero bruto creció un 3,4% mientras que el arrabio creció un 0,2%, lo que sugiere que el crecimiento provino principalmente de rutas sin arrabio. La producción se mantuvo en 7,9 Mt, igual que el año pasado. Los siete principales grupos produjeron el 93% del arrabio de abril a septiembre (44,8 de 48,3 Mt), por lo que una desaceleración en unas pocas plantas grandes puede frenar la producción total.
-
NMDC de India aumenta la producción de mineral de hierro en abril-septiembre: NMDC aumentó la producción un 8% interanual hasta 4,04 Mt en septiembre desde 3,75 Mt hace un año, y alrededor de un 23% anual hasta 27,3 Mt en abril-septiembre desde 22,2 Mt. Como NMDC es solo un proveedor, su tendencia de producción ofrece una indicación de las condiciones de suministro, pero no representa el conjunto del mercado indio.
-
Suben los costos de chatarra y hierro esponja – La chatarra y el hierro esponja son los principales insumos metálicos de las acerías de horno de inducción y horno de arco eléctrico, que en conjunto representaron cerca del 56% de la producción de acero en abril–agosto (38,9% y 17,2%, respectivamente). Los mayores precios de ambos materiales elevan los costos de producción. Dado que la producción de arrabio se mantiene casi estable, es probable que estas rutas sigan siendo importantes para satisfacer la demanda de acero, lo que podría sostener la demanda de chatarra y hierro esponja. Sin embargo, las acerías enfrentan presión sobre los márgenes e intentan trasladar los mayores costos, mientras los compradores siguen siendo sensibles a los precios.
-
El acero terminado quedó rezagado frente al acero crudo en septiembre – Creció 1,9% frente al 3,4% del acero crudo. No obstante, en abril–septiembre el acero terminado creció más rápido (3,7% frente a 2,9%). Los datos no explican la brecha de septiembre.
III. Productores, rutas y estados
Los datos por ruta, estado y hierro esponja llegan hasta agosto, mientras que las cifras de acero crudo, acero terminado y arrabio por empresa, junto con los totales generales de producción y consumo, llegan hasta septiembre.
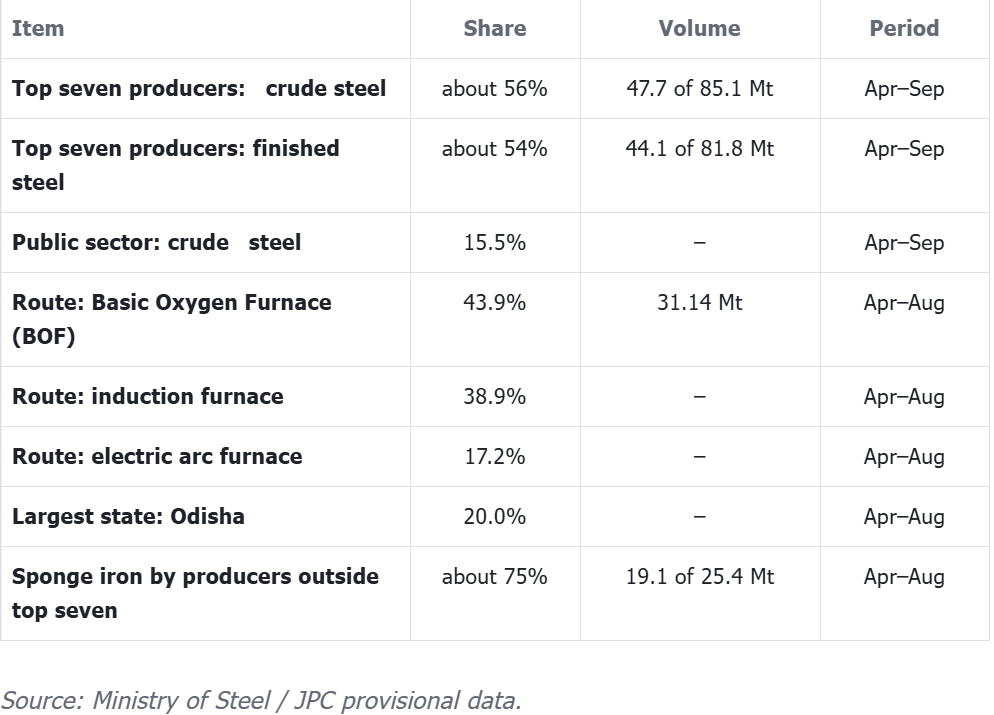
Como los productores más pequeños fabrican la mayor parte del hierro esponja, el lento crecimiento de este insumo podría afectarlos más.
IV. Precios del acero
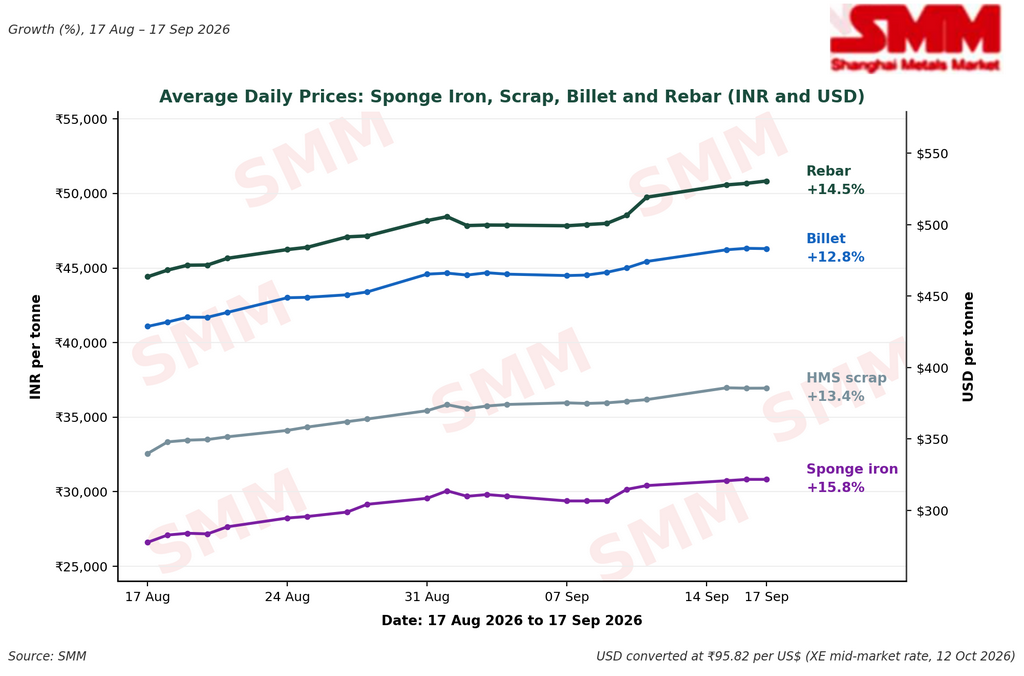
Los precios del acero subieron en toda la cadena productiva entre el 17 de agosto y el 17 de septiembre: la chatarra, el hierro esponja, la palanquilla y la barra corrugada ganaron entre 12,8% y 15,8%. El hierro esponja registró el mayor aumento, 15,8%, mientras que la palanquilla tuvo el menor, 12,8%.
El precio de la barra corrugada subió de 464 USD/tonelada (44.420 INR/tonelada) el 17 de agosto a 529 USD/tonelada (50.675 INR/tonelada) el 17 de septiembre, respectivamente, usando un tipo de cambio de referencia único de 95,82 INR/USD (XE, 12 de octubre de 2026).
Principales factores del aumento de precios
-
Mayores costos de materias primas: Los precios de la chatarra y el hierro esponja subieron primero, elevando los costos de producción de las acerías secundarias. Por ello, los productores de palanquilla y barra corrugada se vieron presionados a subir los precios de venta para proteger sus márgenes.
-
Menor disponibilidad de materiales: El consumo de acero ha crecido más rápido que la producción, mientras que la producción de arrabio solo ha aumentado ligeramente. Esto ha mantenido relativamente ajustada la disponibilidad de algunas materias primas y productos de acero, dando a los vendedores más respaldo para sostener precios más altos.
-
Cortes de electricidad e interrupciones en la producción: La escasez de energía en algunas regiones productoras de acero ha afectado las operaciones de altos hornos y trenes de laminación. Las menores tasas de operación pueden reducir la disponibilidad al contado y brindar un soporte a corto plazo a los precios.
-
Recuperación de la demanda tras el monzón: La actividad de construcción e infraestructura ha comenzado a mejorar con el fin de la temporada de monzones. Esto ha ayudado a que el interés de compra se recupere, en particular para la varilla corrugada, aunque los compradores siguen siendo cautelosos ante niveles de precios más altos.
-
Reposición de existencias: Algunos comerciantes y usuarios finales han comenzado a reponer existencias antes del período de mayor actividad en la construcción, pero en cantidades limitadas. Las compras siguen siendo principalmente según necesidad y no agresivas, ya que los compradores son sensibles a los precios en niveles más altos.
-
Ofertas más altas de los productores: Los mayores costos de materias primas y operación han alentado a las acerías a elevar sus ofertas. Cuando los productores y comerciantes perciben una disponibilidad limitada, también están menos dispuestos a reducir los precios, lo que respalda al mercado en general.
-
La demanda de varilla corrugada brindó un soporte adicional: Los precios de la varilla corrugada aumentaron más que los de la palanquilla durante el reciente repunte. Esto sugiere que el aumento de precios no fue impulsado únicamente por mayores costos de producción; la mejora de la demanda intermedia y la menor disponibilidad de acero terminado también influyeron.
V. Precios oficiales, promedio de septiembre frente a agosto
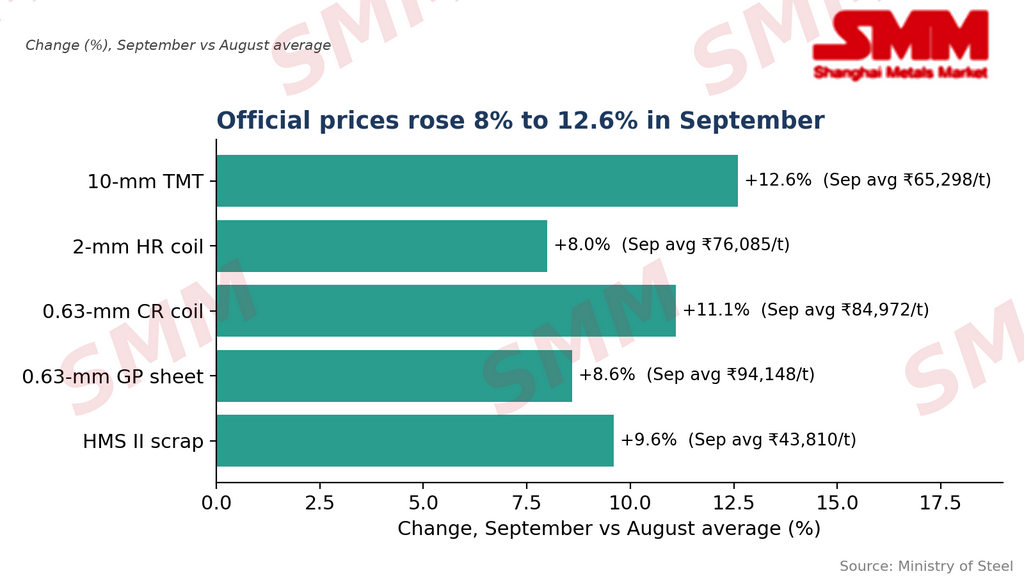
La serie oficial del Ministerio del Acero, basada en precios promedio mensuales con GST incluido en cuatro ciudades —Delhi, Mumbai, Calcuta y Chennai— muestra aumentos menores del 8,0 % al 12,6 %. La diferencia refleja el uso de promedios mensuales en lugar de precios punto a punto. Los precios del acero incluyen el GST.
VI. Perspectivas
El mercado del acero de la India podría mantenerse respaldado en octubre, y es probable que el consumo siga siendo saludable a medida que la actividad de construcción e infraestructura mejore después del monzón. Sin embargo, es posible que la producción nacional deba aumentar aún más para seguir el ritmo del consumo, sobre todo porque la producción de arrabio se mantuvo casi estable en septiembre. Si la producción no se recupera, una disponibilidad relativamente ajustada podría seguir respaldando los precios internos del acero. Las importaciones también seguirán siendo un factor importante, ya que mayores importaciones podrían mejorar la disponibilidad interna y limitar los aumentos de precios, mientras que menores exportaciones podrían tener un efecto similar.