I. El fenómeno: aparecen señales de subida de precios en todos los eslabones de la cadena, y se informa de la descatalogación de GPU insignia de gama de consumo
En el análisis original de SMM sobre los precios de alquiler de potencia de cómputo publicado en agosto (https://news.smm.cn/news/104052041), el efecto de transmisión de los precios de alquiler de potencia de cómputo ya se había hecho evidente. El precio de alquiler de los servidores de ocho tarjetas 5090, situado en el extremo final de la cadena de transmisión de precios de alquiler de potencia de cómputo, es un indicador clave que refleja los cambios en la relación oferta-demanda de la cadena de suministro de alquiler de potencia de cómputo. En la semana posterior al fin de las vacaciones del Día Nacional de China de 2026, se produjo un movimiento inusual en el extremo final de la cadena. El seguimiento de mercado de SMM muestra que el 10 de octubre, el precio de alquiler de los servidores 5090 en el este de China subió a 16.000 yuanes/unidad/mes, un 18,5% más que los 13.500 yuanes/unidad/mes de principios de septiembre, lo que refleja la actual escasez de oferta en el mercado de alquiler de 5090.
Lo mismo ocurre con los precios de venta de los terminales personales de IA de sobremesa. El seguimiento de mercado de SMM muestra que, a fecha del 10 de octubre, la cotización de canal nacional de la estación de trabajo de IA de sobremesa personal DGX Spark de Nvidia, equipada con un chip GB10 y 128 GB de memoria unificada, había subido de 37.500 yuanes/unidad el 20 de septiembre a 42.500 yuanes/unidad, un aumento de 5.000 yuanes en tres semanas, es decir, un 13%. El precio oficial de Nvidia también se ha incrementado dos veces en el año: la versión de 128 GB pasó de 3.999 dólares en su lanzamiento el 15 de octubre de 2025 a 4.699 dólares en febrero de 2026, y luego a 6.000-6.500 dólares el 2 de octubre; la nueva versión de 64 GB de memoria lanzada el 5 de octubre parte de 4.999 dólares: la mitad de memoria, pero con un precio superior al de la versión de 128 GB de un año antes. Los fabricantes nacionales de sistemas ya han seguido la tendencia: la estación de trabajo FusionXSpark GB10 de xFusion (128 GB de memoria unificada) ha aparecido en el mercado de contratación pública a unos 37.000 yuanes por unidad. El 7 de octubre, Microsoft lanzó el host de desarrollo Surface RTX Spark. Junto con los productos de arquitectura GB10 de nueve fabricantes, incluidos Acer, Asus, Dell, H3C y Lenovo, los dispositivos de IA de gama de sobremesa han evolucionado de un producto único a una categoría, y esta nueva categoría ha experimentado subidas de precios generalizadas durante su etapa de formación, impulsadas por la demanda de despliegue local de grandes modelos de IA y no meramente por los márgenes de los canales.
Los ajustes en la estrategia de producto de los fabricantes en la parte superior de la cadena de suministro son otra variable que acelera esta ronda de transmisión. El 10 de octubre, varios medios internacionales de hardware, incluidos Tom's Hardware y TechPowerUp, informaron de forma concentrada que Nvidia ha dejado de asignar capacidad del chip GB202 a la serie RTX 5090 (incluida la versión compatible 5090D para el mercado chino) y que todo el suministro posterior de GB202 se destinará exclusivamente a la línea de tarjetas profesionales RTX Pro; en la línea de productos para gaming, la RTX 5080 de 24 GB pasará a ser el modelo insignia, mientras que la RTX 5080 de 16 GB se descontinuará al mismo tiempo.
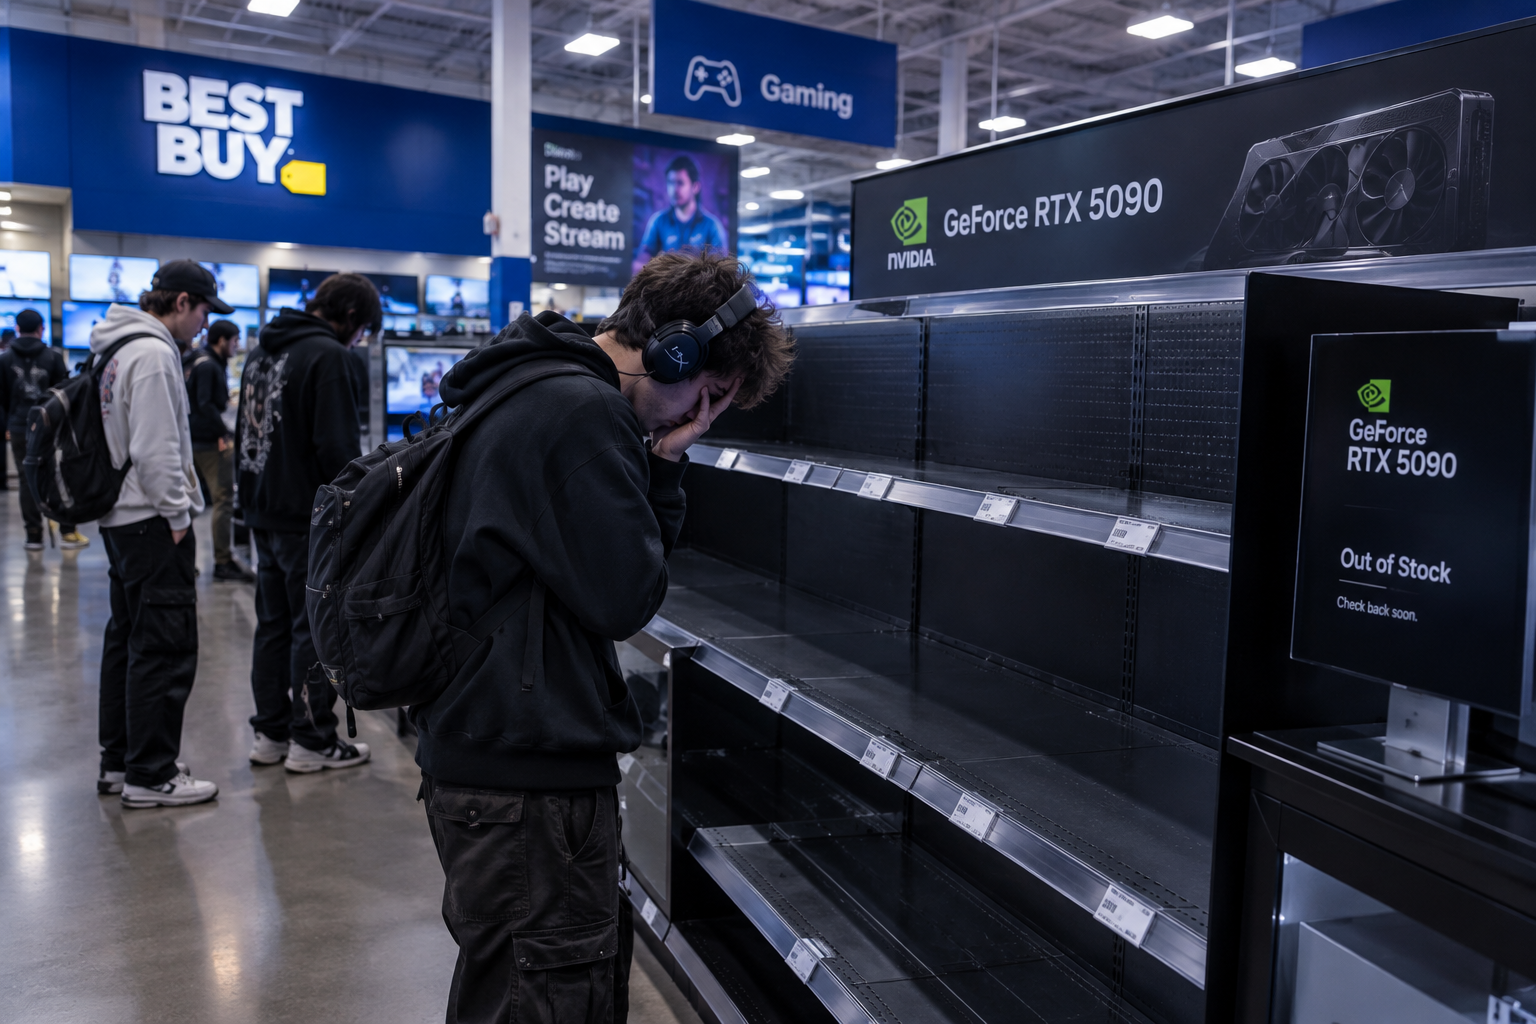
Las visitas in situ de SMM a tiendas minoristas de electrónica de consumo en Norteamérica en octubre constataron que la tarjeta gráfica de mayor rendimiento disponible como stock inmediato para los consumidores ha caído hasta la RTX 5080, y la 5090 es extremadamente difícil de encontrar. Los modelos de gama baja y media, como la 5060 y la 5070, también han quedado encerrados en vitrinas, y los precios de venta concretos y los detalles de recogida de mercancía requieren consultas adicionales con el personal de la tienda. Las visitas de campo y los informes de cese de producción se corroboran mutuamente: la desaparición de la 5090 de las estanterías puede no deberse solo a que las GPU se venden demasiado rápido, sino a que ya no se fabrican.
Según el seguimiento del mercado de alquiler de potencia de cómputo de SMM, tras el fin del feriado del Día Nacional, el precio de cotización de una tarjeta 5090 siguió subiendo: el 17 de septiembre, el precio de cotización de la tarjeta con ventilador 5090 en el mercado del sur de China era de 46.800 yuanes por tarjeta, y para el 10 de octubre, las tarjetas con ventilador habían alcanzado entre 50.500 y 51.000 yuanes por tarjeta, mientras que las tarjetas tipo blower se situaban entre 53.000 y 54.000 yuanes por tarjeta, todas con impuestos incluidos, lo que supone un aumento adicional de aproximadamente el 8 %–9 % en tres semanas.
Hasta este punto, el crecimiento y la transmisión de la demanda de potencia de cómputo han sido confirmados por dos líneas de precios independientes: en el mercado de alquiler, el alquiler mensual de la 5090 y el precio por tarjeta han seguido subiendo, lo que mide la oferta y la demanda de potencia de cómputo existente; en el mercado de equipos de escritorio, los precios de compra de terminales de IA como DGX Spark han aumentado, lo que mide la intensidad de la nueva demanda de potencia de cómputo. Las subidas de precios en los dos mercados corresponden a formas contractuales diferentes, pero apuntan en la misma dirección.
II. Mecanismo de subida de precios de la potencia de cómputo: contracción aguas arriba de la capacidad de chips y almacenamiento, reducción del inventario alquilable en el tramo intermedio y presión sostenida de la demanda aguas abajo
La orientación de la demanda de esta cadena de transmisión ya se ha detallado en análisis anteriores de SMM (https://news.smm.cn/news/104086963).
Desde agosto, el índice compuesto de precios de alquiler de potencia de cómputo de SMM (precio promedio, yuanes por tarjeta por hora) ha mostrado un aumento en "tres etapas", con un incremento total de aproximadamente el 26%.
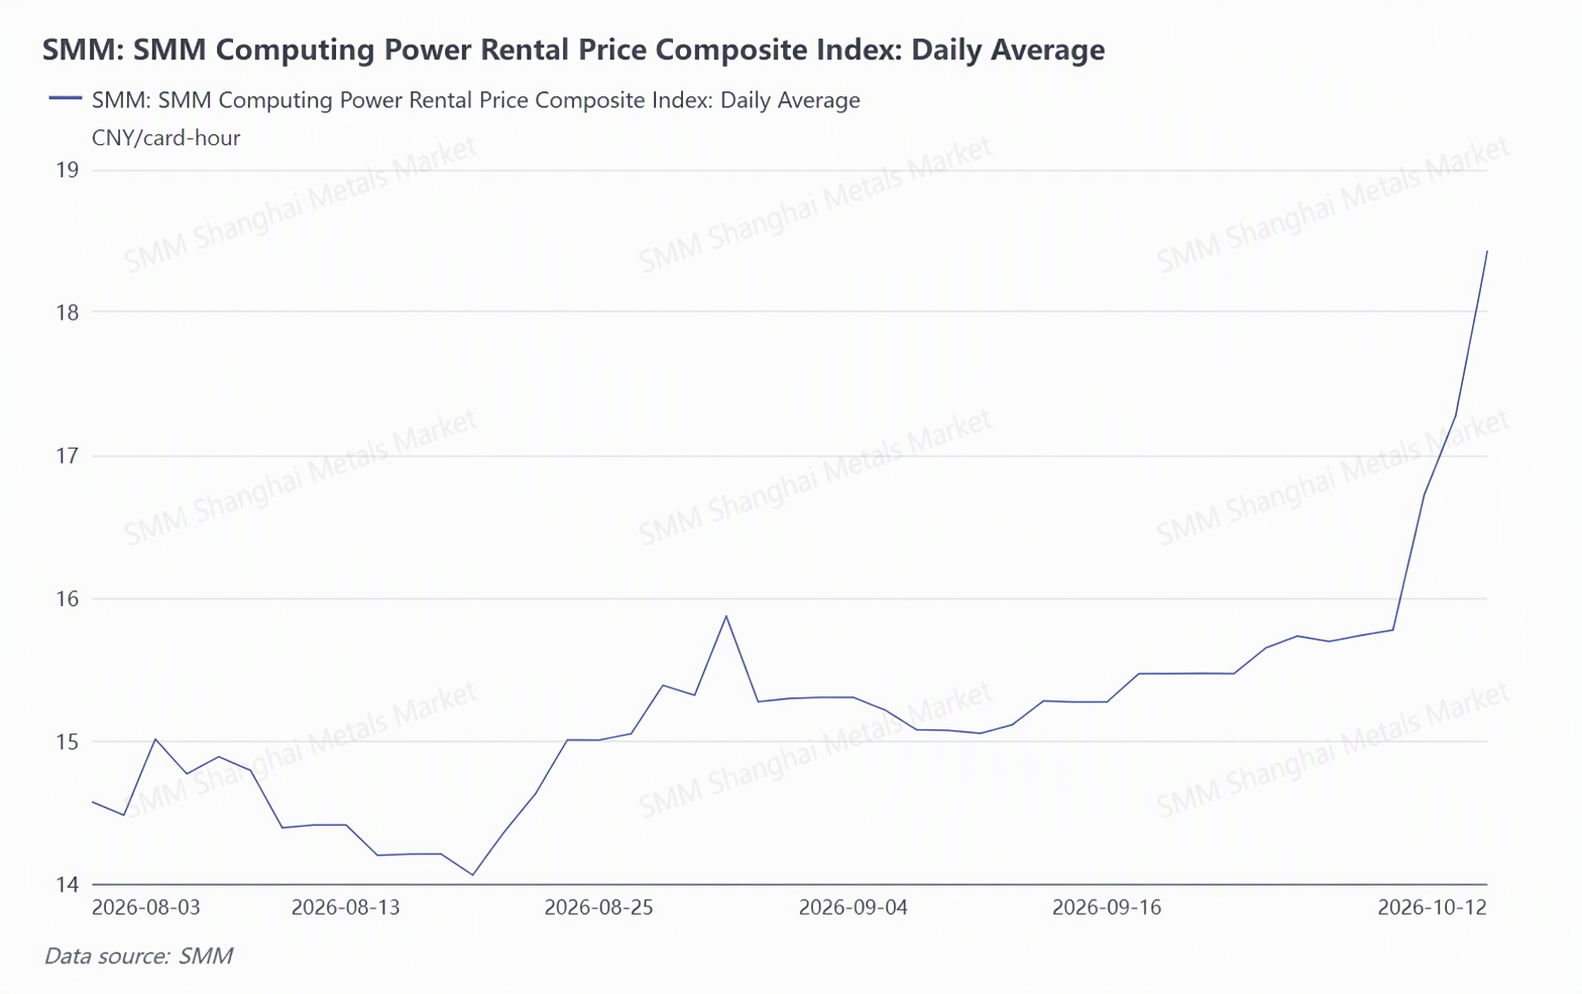
El patrón del índice corrobora las señales puntuales del seguimiento de mercado de SMM: el máximo de etapa a finales de agosto corresponde a la primera ola de aumentos de precios de potencia de cómputo de gama alta transmitiéndose a la gama media, la consolidación de septiembre corresponde a la etapa de "absorción de amortiguación", y el salto después de octubre está sincronizado con señales de recolección de primera línea como un aumento del 18,5% en el alquiler mensual de servidores 5090 de ocho tarjetas en el este de China, un aumento del 8%–9% en los precios de tarjeta única 5090 durante tres semanas, y un aumento del 13% en los precios del canal DGX Spark durante tres semanas—después de que la capa de amortiguación fue superada, la escasez se ha vuelto explícita a nivel del índice.
La demanda de potencia de cómputo para el entrenamiento y la inferencia de la nueva generación de modelos grandes se transmite primero a las series GB300 y B300; los servidores de máximo rendimiento son costosos y la oferta está restringida, por lo que la demanda se desborda sucesivamente hacia las series H200, H100 y las existentes A100 de segunda mano, luego baja a las Pro 6000 y 5090, y finalmente a las 4090. El juicio de SMM en agosto fue que "el lado de la oferta de alquiler de potencia de cómputo de gama media tiene un amortiguador, y la transmisión de precios posterior carece de impulso"; dos meses después, el amortiguador ha sido superado—el precio al contado de tarjeta única de la versión de servidor Pro 6000 en el sur de China ha subido de aproximadamente 130.000 yuanes en agosto (datos de mercado de terceros) a 182.000 yuanes a finales de septiembre y principios de octubre (según SMM), un aumento de aproximadamente el 40%. Las 5090 y Pro 6000, que absorbieron los aumentos de precios del nivel superior, se han convertido ellas mismas en modelos escasos: la demanda de alquiler de potencia de cómputo soportada por estos dos dispositivos, especialmente la demanda de inferencia, continúa transmitiéndose hacia abajo después de que la oferta en ese nivel alcanza su pico.
La noticia de esta semana sobre la suspensión de producción de la 5090 añade una señal de disminución del lado de la oferta sobre la demanda creciente: la capacidad del chip GB202 ya no se divide entre la 5090 y la serie RTX Pro, sino que se está desviando activamente hacia la RTX Pro, que ofrece especificaciones superiores, mayor memoria y un precio de venta por tarjeta más alto. El GB202 es el chip individual más grande de la arquitectura Blackwell de NVIDIA para los segmentos de consumo y escritorio, con el mismo chip sirviendo a cuatro niveles: en el lado del consumidor, se convierte en la RTX 5090 (32GB de memoria, precio de lanzamiento $1.999); en el lado profesional, se convierte en la RTX Pro 6000 (96GB de memoria), RTX Pro 5500 (84GB de memoria) y RTX Pro 5000 (72GB/48GB de memoria). Aunque el precio de la 5090 suba por encima de los 6.000 dólares, el ingreso por chip para los productores sigue siendo muy inferior al de la serie RTX Pro.
El 14 de septiembre, NVIDIA lanzó la página del producto RTX Pro 5500: su número de núcleos CUDA es el mismo que el de la 5090, mientras que la memoria aumenta de 32 GB a 84 GB con soporte ECC, lo que le permite manejar cargas de trabajo de inferencia de mayor especificación y aprovechar la prima de la memoria de gran capacidad para elevar el precio y el margen del producto. La tarjeta aún no tiene precio oficial, con estimaciones del sector de 90.000 a 95.000 yuanes por unidad; SMM ha sabido que algunos proveedores en China continental ya han ofrecido un precio de preventa de 95.000 yuanes por unidad. Para los productos GB202 de gama descendente, la 5090 apunta al mercado de consumo sensible al precio, mientras que la RTX Pro 5500 apunta al mercado de estaciones de trabajo y centros de datos, donde las primas son varias veces superiores y existe demanda de adquisición en grandes volúmenes. Esta es la fuerza impulsora detrás de que los productores desvíen la capacidad disponible hacia la Pro 5500 y detengan la producción de la 5090.
Las fluctuaciones de precios causadas por la reasignación de capacidad según la rentabilidad del producto ya se han producido una vez en la industria de la memoria. En 2023, cuando la DRAM estaba en grave exceso de oferta, Samsung se sumó a los recortes de producción y redujo sus planes de producción de DRAM, al tiempo que anunció en su conferencia de resultados del 27 de julio que "la capacidad de memoria de alto ancho de banda HBM dedicada a las GPU de centros de datos se duplicará al menos en 2024 en comparación con 2023". Tres años después, en 2026, la memoria LPDDR5X utilizada en dispositivos de escritorio y la memoria GDDR7 utilizada en tarjetas gráficas de consumo de gama alta y estaciones de trabajo se ven lastradas por una oferta insuficiente de capacidad de DRAM, lo que impulsa aumentos notables en los precios de los dispositivos completos: las dos subidas de precio del DGX Spark de NVIDIA durante el año y el lanzamiento de una versión con 64 GB de memoria después de la versión de 128 GB son ejemplos de cómo los fabricantes de sistemas protegen los márgenes ante el aumento de los precios de la memoria.
Mientras tanto, la memoria de alto ancho de banda (HBM) ha pasado de ser un segmento de nicho dentro de los chips de memoria a una variable decisiva en el crecimiento de los beneficios de Samsung Electronics. Según los informes financieros oficiales de Samsung Electronics, en el segundo trimestre de 2026 la división de semiconductores de la compañía registró unos ingresos de 127,5 billones de wones y un beneficio operativo de 8,92 billones de wones, contribuyendo con el 99,7 % del beneficio operativo total de la compañía en un solo trimestre; dentro de ello, el negocio de memoria registró unos ingresos trimestrales de 12,08 billones de wones, un 471 % más interanual, y la compañía declaró explícitamente que el rendimiento récord se debió a "responder de forma proactiva a la demanda de servidores de IA". " En su conferencia de resultados del segundo trimestre de 2026, Samsung afirmó que espera que las ventas de HBM4 del tercer trimestre crezcan más del triple intertrimestral, y que HBM4 representará más del 60 % de sus ventas totales de HBM en el segundo semestre. Cuando Samsung anunció en su conferencia de resultados de julio de ese año que "la capacidad de HBM se duplicará al menos en 2024", el mercado de memoria de propósito general se encontraba en el fondo de un ciclo de exceso de oferta. En tres años, HBM ha pasado dentro de Samsung Electronics de ser una categoría marginal a un pilar de beneficios.
Esto demuestra que la capacidad limitada de chips siempre fluye hacia la categoría con mayor retorno unitario; y desde el ajuste de la estrategia de capacidad hasta que los cambios en la relación oferta-demanda surten efecto y provocan movimientos de precios, hay un desfase de dos a tres años. Además, la disponibilidad de recursos de alquiler de servidores vacantes y la reticencia de los poseedores de equipos de computación avanzada a vender han amplificado aguas abajo el aumento de los precios de adquisición de hardware y de alquiler de potencia de cómputo causado por el desequilibrio oferta-demanda mencionado.
III. Atribución del aumento de los precios de la potencia de cómputo: contradicciones estructurales entre el aumento de la demanda, la contracción de la oferta y los controles de importación/exportación de chips
Desde el lado de la demanda: la demanda de entrenamiento e inferencia de modelos grandes ha explotado—la demanda de entrenamiento de la nueva generación de modelos de contexto ultralargo, junto con el crecimiento de la demanda de inferencia de la IA encarnada y los agentes de oficina de escritorio, han impulsado conjuntamente al alza los precios de alquiler de potencia de cómputo y los precios de adquisición de servidores.
En el lado del entrenamiento, las principales empresas de internet y de modelos grandes siguen acelerando su progreso de autoconstrucción, siendo el ejemplo más representativo el giro estratégico de DeepSeek. Esta empresa de modelos grandes, antes conocida por su "modelo ligero en activos y uso eficiente de la potencia de cómputo", ha virado claramente hacia la construcción de sus propios centros de datos: según Bloomberg, planea construir un centro de computación inteligente a gran escala de aproximadamente 1 GW en la región noroeste, con la intención de adquirir 160 000 chips Huawei Ascend 950DT, principalmente para inferencia de IA, con una inversión total que se espera alcance decenas de miles de millones de yuanes; el proyecto adopta un modelo paralelo de "instalaciones autoconstruidas + alquiler externo de potencia de cómputo", y se espera que la primera fase de 500 MW entre en funcionamiento a finales de 2027. Ya en abril de este año, el sitio web de la empresa había publicado localmente puestos como gerente sénior de entrega de centros de datos e ingeniero sénior de operaciones, lo que se consideró una señal temprana de su estrategia.
El enfoque paralelo de las grandes empresas de autoconstrucción y alquiler externo ha reducido aún más la oferta arrendable en el mercado: cuando los mayores actores del lado de la demanda se convierten simultáneamente en actores del lado de la oferta, el mercado de alquiler no solo enfrenta una contracción del inventario, sino también una reescritura de la propia estructura de la demanda.
En el lado de la inferencia, los modelos chinos han ocupado el primer lugar en volumen de llamadas semanales en las plataformas globales de enrutamiento de terceros durante veinte semanas consecutivas, y la producción continua facturada por token ha transformado la demanda de inferencia de un consumo basado en proyectos a un consumo constante.
Desde el lado de la oferta: la iteración anual de la arquitectura de chips de Nvidia, combinada con ajustes proactivos en la mezcla de productos, significa que el mercado de GPU casi siempre está en el período de aumento de capacidad de alguna generación. Y la discontinuación de la 5090 muestra que la contracción de la oferta no solo adopta la forma de "capacidad insuficiente", sino también de "reasignación de capacidad": cuando la capacidad total está limitada por la memoria y otros factores, los productores asignarán cuotas limitadas de obleas y VRAM a las líneas de productos con los mayores retornos unitarios, y las tarjetas gráficas de consumo están siendo degradadas sistemáticamente en esta lista de prioridades. Otra señal del lado de la oferta proviene de los cambios en la división interna del trabajo en los operadores de telecomunicaciones: el trabajo central de los gerentes de computación inteligente en varias sucursales ha pasado de mantener las relaciones con los clientes a asegurar la cadena de suministro de servidores GPU y garantizar la entrega puntual y en cantidad de los equipos; las funciones de los roles orientados a ventas y a compras se están fusionando aún más.
Desde la capa estructural: los controles de exportación han dividido el mismo tipo de demanda en dos mercados. Las tarjetas de nivel de centro de datos disponibles a través de canales compatibles se han reducido a modelos como el H20, mientras que los modelos de gama alta están restringidos a nivel de rack completo; se informa que la 5090D ha sido discontinuada junto con la versión estándar esta vez, lo que significa que la posición del buque insignia de consumo compatible también será asumida por la siguiente categoría de productos. El rendimiento de precios de los dos mercados es, por lo tanto, completamente diferente: las versiones compatibles tienen una oferta sin restricciones y aumentos de precios significativamente menores que las versiones restringidas.
IV. Límites de la investigación sobre precios de potencia de cómputo
(I) Certeza de la información y los hechos
En primer lugar, los precios de la RTX Pro 5500 no son oficiales. El precio oficial y la fecha de lanzamiento de la tarjeta aún no se han anunciado: los "90.000–95.000 yuanes por tarjeta" del texto son una estimación del sector, y la "cotización de preventa de 95.000 yuanes por tarjeta" es una cotización de un proveedor de China continental (según supo SMM). Las cifras anteriores se utilizan para ilustrar la intensidad de la demanda del mercado de estaciones de trabajo y no constituyen una conclusión sobre el precio de la tarjeta.
(II) Premisas y límites de los juicios de este artículo
En segundo lugar, el juicio de hace dos meses de que "las subidas de precios se detuvieron en el extremo de la 4090 y la 5090" se basaba en la premisa de que las tarjetas gráficas de consumo de gama media tenían "un gran inventario existente + una nueva oferta sostenida", suficiente para absorber la demanda transmitida. Mirando hacia atrás esta semana, las tres premisas se han relajado simultáneamente.
Primero, en el lado de la demanda: la demanda de potencia de cálculo sigue siendo alta y la iteración de los grandes modelos es extremadamente rápida: DeepSeek lanzó V4.1 Flash el 10 de septiembre y anunció oficialmente la discontinuación del V4 Pro; los ciclos de vida de los modelos se están acortando y el mercado tiene una enorme demanda de inventario de potencia de cálculo que pueda utilizarse en cualquier momento; el inventario ha pasado de ser un "amortiguador" a una "demanda rígida".
Segundo, en cuanto a la oferta de la 4090: este modelo en sí ha sido descatalogado, la nueva oferta lleva tiempo contrayéndose y, combinado con los daños y el retiro de tarjetas usadas tras un funcionamiento prolongado a alta carga, el inventario neto alquilable ha disminuido y la premisa de un "gran inventario alquilable" ya no se sostiene.
Tercero, en cuanto al posicionamiento de la RTX 5090: no es un "sustituto para quienes no pueden permitirse la Pro 6000": el núcleo GB202 es el mismo que el de la Pro 6000, con la principal diferencia en la VRAM (32 GB frente a 96 GB); en proyectos reales de clústeres de inferencia de potencia de cálculo, cuando la 5090 realiza tareas locales de inferencia de generación de vídeo, la eficiencia energética y la relación coste-rendimiento que demuestran los 32 GB de VRAM por tarjeta y el paralelismo de 8 tarjetas por máquina completa le otorgan una ventaja comparativa: la demanda no se está desbordando hacia la 5090, sino que apunta directamente a la 5090. Las tres premisas se han relajado simultáneamente y la capa amortiguadora se ha roto.
Tercero, la comparabilidad de la analogía de la subida de precios de la memoria de 2023 es limitada. En 2023 hubo un exceso de oferta en medio del desplome de la demanda de DRAM; hoy hay escasez de oferta en medio de una demanda explosiva: las direcciones son opuestas; lo único comparable es la acción aislada de transferencia de capacidad y la experiencia de que "hay un desfase de dos a tres años desde el ajuste de capacidad hasta la materialización del precio". " Este artículo lo utiliza para ilustrar el patrón de decisión de "inclinar la capacidad hacia las categorías de IA", y no implica que la capacidad de memoria vaya a repetir una situación de exceso de oferta.
(III) Datos y criterios
En cuarto lugar, la causa principal del aumento de precio del DGX Spark es la memoria y no la demanda de alquiler. Este modelo está dirigido a la inferencia local de desarrolladores y no pertenece al mismo grupo de demanda que los alquileres de centros de datos; este artículo lo utiliza como una señal de que "la transmisión del precio de la potencia de cómputo ha llegado al extremo final", y no como evidencia de que "la escasez de alquileres causó directamente el aumento de precio de los equipos de escritorio": ambos están indirectamente relacionados a través de la memoria como restricción común.
En quinto lugar, existe una brecha entre el precio oficial del DGX Spark y los precios del canal doméstico. El precio oficial de 6.000–6.500 dólares equivale aproximadamente a 43.000–46.000 yuanes, lo que ya es prácticamente equivalente al precio del canal doméstico de 42.500 yuanes: la diferencia de precio anterior de "el canal doméstico por debajo del precio oficial convertido" se está reduciendo rápidamente, lo que indica que el inventario anterior de los canales domésticos se está absorbiendo. El "aumento de 5.000 yuanes en tres semanas" de este artículo mide la velocidad de consumo del inventario del canal doméstico, que no está sincronizada con el ritmo de los ajustes de precios oficiales.
V: Opiniones de SMM
1: La cadena de precios de alquiler de potencia de cómputo ha completado su recorrido, y la escasez de potencia de cómputo ha pasado de un desajuste de una sola capa a una escasez total. Las señales de aumento de precios se han desplazado desde el GB300 de gama alta hasta el dispositivo de escritorio DGX Spark de gama baja, y todos los eslabones se están moviendo. Las contramedidas como buscar modelos sustitutos o cambiar las estructuras de plazos de alquiler son ineficaces ante la escasez total de potencia de cómputo; el único amortiguador para los actores del lado de la demanda es el tiempo: asegurar el suministro antes o comprar más tarde. Para los sistemas de monitoreo de precios, la cobertura también debe extenderse hasta el extremo final: las cotizaciones de dispositivos de escritorio y del canal minorista se han convertido en indicadores adelantados para juzgar la tensión en toda la cadena.
2: El marco analítico debe actualizarse de "hasta qué capa ha llegado la demanda" a "hasta qué capa ha llegado la demanda y de qué capa se ha retirado la oferta". Si la discontinuación de la 5090 es confirmada oficialmente por Nvidia, significa que Nvidia está reorganizando proactivamente su pirámide de productos: la gama de consumo está cediendo ante la gama de estaciones de trabajo, y el mismo chip se está concentrando en mercados con primas más altas. Pero el cálculo del lado del alquiler es el opuesto: la rentabilidad del 5090 en la inferencia local de generación de video supera a la de la Pro 6000; de la misma oblea, el productor gana más vendiendo tarjetas Pro, mientras que el arrendatario obtiene mejor valor usando la 5090; los dos libros contables apuntan en direcciones opuestas, por eso el aumento de precio del 5090 es el más rígido. El impacto también es doble: la oferta de segunda mano de gama de consumo se reduce con la discontinuación, mientras que la serie RTX Pro se convierte en un nuevo objetivo de adquisición en el mercado de alquiler, y el pedido grande de 20.000 tarjetas ya ha marcado el camino.
3: La capacidad siempre fluye hacia las categorías con mayores retornos unitarios. En 2023, Samsung duplicó la capacidad y apostó por HBM cuando la memoria de consumo estaba en excedente; en 2026, Nvidia desvió GB202 a RTX Pro cuando los precios de las tarjetas de juego subían: con tres años de diferencia y en dos industrias, es la misma lógica de decisión. Para inversores y constructores, la próxima ronda de fluctuaciones de costos probablemente no se originará en los propios chips de potencia de cómputo, sino en las categorías afectadas por la reasignación de capacidad: memoria de uso general, tarjetas gráficas de consumo y componentes de equipos completos; el aumento de precios de la memoria que sostiene el valor residual de los equipos completos de segunda mano sigue la misma lógica.
4: Que los proveedores de servidores retengan las ventas es tanto resultado del aumento de precios como un amplificador del mismo. Cuanto más escasa es la circulación de segunda mano, más firme es el precio al contado y menos dispuestos están los tenedores a vender; el punto de ruptura de esta retroalimentación positiva está en el lado de la oferta: tras la discontinuación del 5090, el nuevo suministro de tarjetas existentes de gama de consumo se ha cortado, y las condiciones para reabrir la circulación se han vuelto más estrictas.
5: La brecha de aumento de precios entre chips conformes y restringidos es una lectura en tiempo real de la renta de política. Las versiones conformes tienen suministro sin restricciones y aumentos menores, mientras que las versiones restringidas tienen aumentos mayores; la diferencia entre ambas es el precio convertido de los controles en el momento actual. Fluctúa con los cambios en los parámetros de control, y no debe contarse como parte del valor de rendimiento del equipo, ni servir como referencia de precios a largo plazo.
6: El cambio del enfoque central de los gerentes de cómputo inteligente de los operadores de telecomunicaciones de "vender potencia de cómputo" a "adquirir equipos" marca la transmisión de la escasez de potencia de cómputo desde la capa de precios a la capa de entrega de proyectos. Cuando el enfoque de los gestores de computación inteligente pasa de mantener las relaciones con los clientes a asegurar la cadena de suministro, conseguir los productos se ha vuelto más importante que negociar el precio: la oferta restringida de potencia de cómputo avanzada se ha convertido en una gran limitación para los negocios de potencia de cómputo de los operadores.
VI. Perspectivas
Corto plazo (3–6 meses): del cuarto trimestre de 2026 al primer trimestre de 2027 es la temporada alta tradicional para las compras centralizadas de operadores y empresas gubernamentales, agravada por los plazos de entrega de fin de año, por lo que es probable que la escasez persista, y el período 2026T4–2027T1 es la primera ventana más ajustada. Los indicadores de observación aumentan a cuatro: si la discontinuación de la 5090 se confirma oficialmente y la velocidad de consumo del inventario del canal; el precio de lanzamiento de la RTX 5080 de 24 GB (que marcará el nuevo techo para la potencia de cómputo de consumo); si reaparecen listados de la 4090 y a qué precio; y si los precios al contado de DDR5 dejan de subir.
Mediano plazo (6–12 meses): observar el aumento de producción de la serie Vera Rubin en el primer trimestre de 2027, así como el precio oficial y el ritmo de entrega de la RTX Pro 5500: si los productos de estación de trabajo siguen asegurando grandes pedidos, la brecha de precios entre el consumo y el sector profesional se consolidará en dos mercados independientes. Si la programación de producción de Vera Rubin avanza sin problemas, se espera que la segunda mitad de 2027 alivie la actual escasez de potencia de cómputo; si la producción no cumple las expectativas, la escasez de potencia de cómputo se extenderá hasta el próximo período de transición.
Largo plazo (1 año o más): bajo el ritmo anual de iteración de arquitectura de chips de Nvidia, el punto más ajustado nunca es el concepto calendario de "el próximo año", sino la brecha de transición durante cada cambio de arquitectura. La discontinuación de la 5090 también señala una variable a más largo plazo: cuando los retornos unitarios de los productos de IA y de estaciones de trabajo son consistentemente varias veces superiores a los de los productos de consumo, la posición del segmento de consumo en la lista de prioridades de capacidad de los fabricantes de chips puede degradarse permanentemente: la era en la que las tarjetas de juego y las tarjetas de potencia de cómputo comparten el mismo origen y producción se acerca a su fin. Que la escasez se normalice depende de la velocidad relativa del crecimiento de la demanda frente a la elasticidad total de la oferta (la suma de la capacidad de Nvidia, la capacidad de memoria y el aumento de la sustitución nacional).