¡Reunión de la industria del polisilicio del fin de semana celebrada de nuevo! ¿Recortes de producción? ¿Límites de precios? [Análisis de SMM]

Publicado: Oct 13, 2026 10:10 (GMT+8)
[SMM Análisis: ¡La reunión de la industria del polisilicio se celebró de nuevo durante el fin de semana! ¿Recortes de producción? ¿Límites de precios?] En cuanto al potencial alcista de los precios de los módulos aguas abajo, en mi opinión personal, los retornos de la TIR de los proyectos de los usuarios finales son siempre el factor clave. Los débiles retornos del precio de la electricidad, la desaparición de los subsidios y las TIR individuales que caen tan bajo como o incluso por debajo de las tasas de interés de los depósitos bancarios siguen siendo los principales puntos débiles. Los usuarios finales no están presionando por precios más bajos sin límites; más bien, sus propios umbrales de retorno son difíciles de superar. Solo mejorando sus retornos mediante ciertas medidas (como reducir otros costos, aumentar los precios de la electricidad u otros ingresos auxiliares, etc.) pueden tener potencial alcista los precios de los módulos e incluso los precios aguas arriba. De lo contrario, los aumentos forzados de precios ejercerán presión sobre el segmento intermedio o posiblemente sacrificarán la ya limitada demanda.

Noticias SMM, 13 de octubre:

Según SMM, el 11 de octubre, algunos actores de primer nivel del polisilicio se reunieron en Hangzhou para implementar reglas detalladas de los esfuerzos anti-involución de la industria. ¿Qué impacto específico tendrá esto? ¿Cómo ve el mercado las noticias relacionadas con recortes de producción y precios máximos? ¿Cómo evolucionará el panorama de la oferta en el futuro?

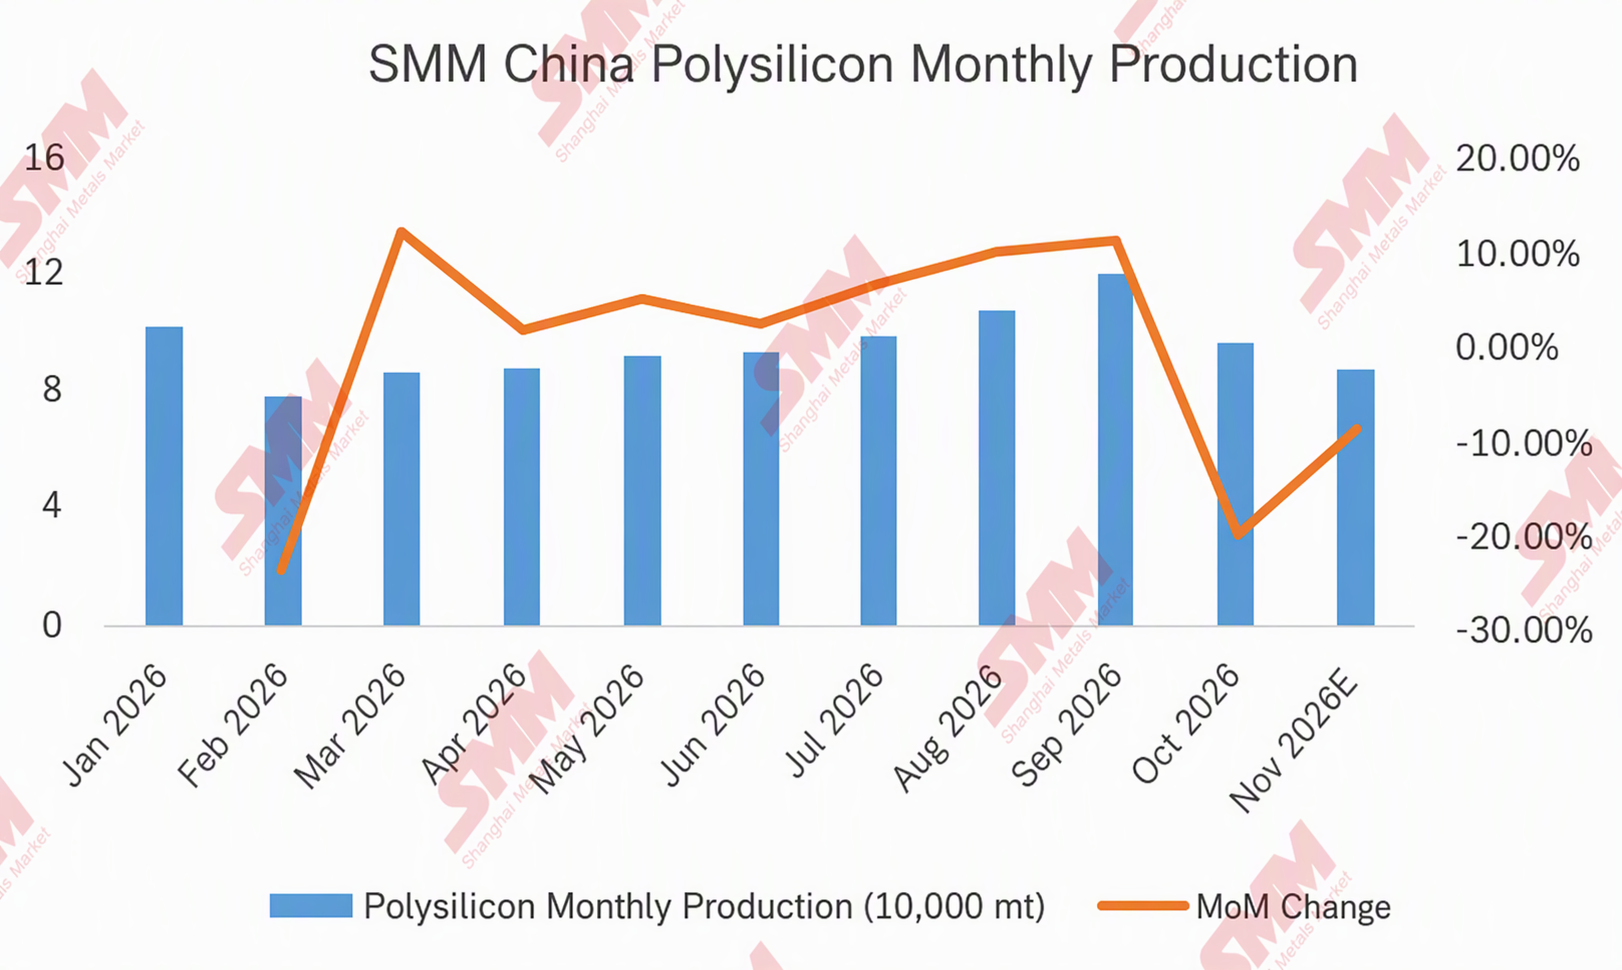
En primer lugar, según lo que SMM supo de algunas empresas de polisilicio, el enfoque más importante de esta reunión fue discutir detalles relacionados con recortes y controles de producción. Sí se lograron ciertos resultados. Como SMM mencionó ayer, una base recién agregada en Qinghai planea detener la producción en noviembre. Mientras tanto, una pequeña planta en este lugar ya ha comenzado a recortar la producción gradualmente. Sumado a los planes de recorte de producción prometidos por algunos actores de primer nivel, se espera que la producción de polisilicio en noviembre caiga por debajo de 90.000 toneladas, y algunos participantes del mercado incluso pronostican que podría descender a alrededor de 85.000 toneladas.
Además, algunas plantas pequeñas que tenían planes de reanudar la producción también han pospuesto la reanudación ante las condiciones recientes del mercado y la frecuente convocatoria de reuniones relacionadas.

En cuanto a los precios, sobre el rumor del mercado de que los precios no deben ser inferiores a 43 yuanes/kg, SMM también consultó con algunas empresas. Algunas dijeron: “Desde la perspectiva de los costos, 43 yuanes/kg es relativamente razonable” y “Nuestro precio cotizado ya está alrededor de 43 yuanes/kg”. Los precios en unas pocas empresas incluso han subido a “43-45 yuanes/kg”.

Sin embargo, cabe señalar que los precios aguas abajo siguen siendo relativamente débiles en la actualidad, y precios excesivamente altos seguirán frenando el entusiasmo de compra aguas abajo. Además, ningún ministerio o comisión relevante participó en la reunión mencionada. Algunos participantes del mercado dijeron que, según la experiencia de reuniones pasadas, queda por ver si este precio tiene una fuerte fuerza vinculante a largo plazo.

En cuanto al rumor de que los precios de las celdas solares aguas abajo no deben ser inferiores a 0,79 yuanes/W, SMM cree que es probable que aguas abajo tenga dificultades para aceptar este precio, e incluso es algo exagerado. Sobre la base de este precio, los precios de los módulos tendrían que ser de al menos 1 yuan/W, o incluso superiores a 1,1 yuanes/W. En las condiciones actuales, sería bastante difícil que los usuarios finales lo aceptaran. Incluso si los módulos pudieran alcanzar 0,79 yuanes/W, superaría las expectativas de un número considerable de fabricantes de módulos. Además, los principales participantes en esta reunión no eran empresas transformadoras.

En cuanto al potencial alcista de los precios de los módulos, en opinión personal del autor, la TIR de los proyectos de usuario final es siempre el factor clave. Los débiles retornos por el precio de la electricidad, la desaparición de las subvenciones y los casos en que la TIR es tan baja que resulta incluso peor que el interés de los depósitos bancarios siguen siendo los principales puntos débiles. Los usuarios finales no presionan a la baja los precios sin límite; más bien luchan por superar sus propios obstáculos de rentabilidad. Solo mejorando sus retornos mediante ciertas medidas (como reducir otros costes, subir los precios de la electricidad o añadir ingresos auxiliares, etc.) los precios de los módulos —e incluso los precios aguas arriba— tendrán margen al alza. De lo contrario, forzar subidas de precios presionará al segmento intermedio o podría sacrificar una demanda ya de por sí limitada.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
La reposición de inventarios y la alta presión de producción vuelven a relajar los precios de los módulos [Análisis de SMM]
hace 54 minutos
La reposición de inventarios y la alta presión de producción vuelven a relajar los precios de los módulos [Análisis de SMM]
Leer más
La reposición de inventarios y la alta presión de producción vuelven a relajar los precios de los módulos [Análisis de SMM]
[SMM Análisis: Los precios de los módulos vuelven a ceder ante la reposición de inventarios y la alta producción] Tras un breve repunte a finales de agosto, los precios de los módulos fotovoltaicos retomaron una trayectoria descendente desde septiembre hasta mediados de octubre. Los datos de SMM muestran que los precios medios de los módulos TOPCon 210R distribuidos y centralizados retrocedieron alrededor de 0,01 yuanes/W desde el máximo de finales de agosto, una caída del 1 %-1,5 %; las cotizaciones distribuidas se mantuvieron aproximadamente 0,017 yuanes/W por encima de las centralizadas durante todo el período. El principal factor de la debilidad de los precios sigue estando en el lado de la oferta: la producción de módulos se ha mantenido en niveles elevados durante el año desde que se recuperó del mínimo de primavera, mientras que los inventarios de productos terminados que se habían reducido anteriormente han comenzado a reponerse de nuevo, dejando el excedente de oferta y demanda prácticamente sin cambios. De cara al cuarto trimestre, con inventarios aún no reducidos de manera efectiva y una producción elevada que continúa, los precios de los módulos carecen de base para un rebote de cambio de tendencia y se espera que se consoliden en niveles bajos.
hace 54 minutos
【Noticias de última hora de SMM】 India recorta un 4,2 % de la generación solar en julio y agosto
hace 3 horas
【Noticias de última hora de SMM】 India recorta un 4,2 % de la generación solar en julio y agosto
Leer más
【Noticias de última hora de SMM】 India recorta un 4,2 % de la generación solar en julio y agosto
El 12 de octubre, el Centro de Investigación sobre Energía y Aire Limpio publicó conclusiones sobre el sistema eléctrico de la India. Cerca de 1.800 millones de kWh de electricidad renovable se redujeron en julio y agosto, incluido alrededor del 4,2 % de la generación solar. La demanda máxima de electricidad alcanzó los 270 GW en julio. En el trimestre que terminó en septiembre, la generación solar aumentó un 39 % interanual. La generación renovable, excluida la gran hidroeléctrica, superó los 100.000 millones de kWh por primera vez. El carbón suministró aproximadamente dos tercios de la electricidad, mientras que la generación hidroeléctrica disminuyó un 20 %.
hace 3 horas
【Noticia breve de SMM】 China Southern Power Grid abre licitación para obras de 500 kV en Guangdong y Guizhou
hace 3 horas
【Noticia breve de SMM】 China Southern Power Grid abre licitación para obras de 500 kV en Guangdong y Guizhou
Leer más
【Noticia breve de SMM】 China Southern Power Grid abre licitación para obras de 500 kV en Guangdong y Guizhou
El 12 de octubre, China Southern Power Grid abrió su octava licitación de construcción de red de 2026. Cubre un tercer transformador en la subestación Kebei de 500 kV en Guangdong y, en Guizhou, bahías para el segundo circuito Xishui–Shixiang y mejoras del anillo central. Los límites de oferta son de 11,7817 millones de RMB y 143,7485 millones de RMB, respectivamente, financiados íntegramente con fondos internos. La construcción en Guangdong está programada para comenzar el 10 de diciembre de 2026. Ambas obras en Guizhou están programadas para comenzar el 30 de diciembre, con finalización el 10 de diciembre de 2027 y el 30 de junio de 2028, respectivamente. Las ofertas se cierran y abren a las 15:00 del 4 de noviembre de 2026.
hace 3 horas
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí