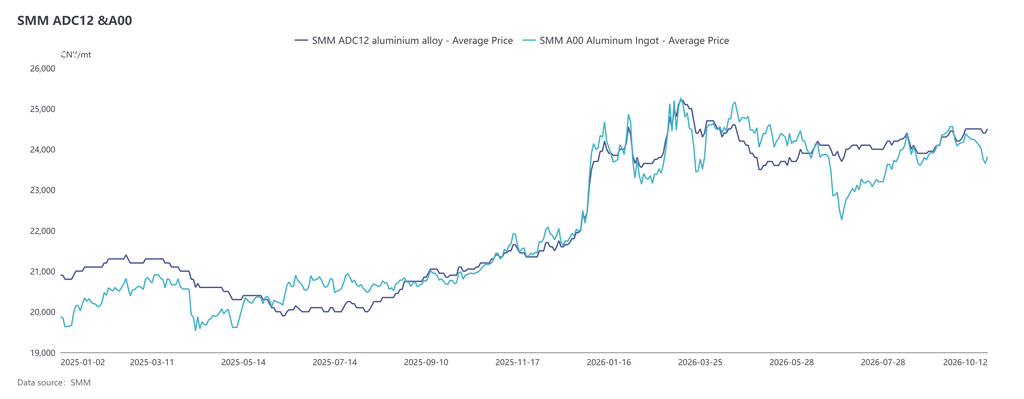
En septiembre, los precios nacionales de ADC12 se consolidaron en general con firmeza, con el centro desplazándose al alza. Los precios subieron de forma continua en los dos primeros tercios del mes, impulsados por los costes, antes de consolidarse en el último tercio a medida que los futuros retrocedían y se imponía la cautela previa a las vacaciones. A principios de octubre, los precios cayeron brevemente a 24.400 yuanes/tm antes de repuntar ligeramente. Al 12 de octubre, la cotización de ADC12 de SMM se situaba en 24.500 yuanes/tm, con un aumento acumulado de 400 yuanes/tm desde principios de septiembre.
En cuanto a los costes, los datos de SMM muestran que en septiembre de 2026, el coste total teórico de la industria para el ADC12 subió un 1,1% intermensual hasta 23.829 yuanes/tm, con los costes de las principales materias primas en general al alza. Entre ellos, el coste de la chatarra de aluminio por tonelada aumentó 221 yuanes respecto a agosto hasta 21.507 yuanes/tm, con su participación retrocediendo ligeramente al 90,3%; el coste del cobre subió 20 yuanes/tm intermensual hasta 922 yuanes/tm, representando aproximadamente el 3,9%; el coste del silicio subió 11 yuanes/tm hasta 487 yuanes/tm, manteniendo su participación en el 2,1%.
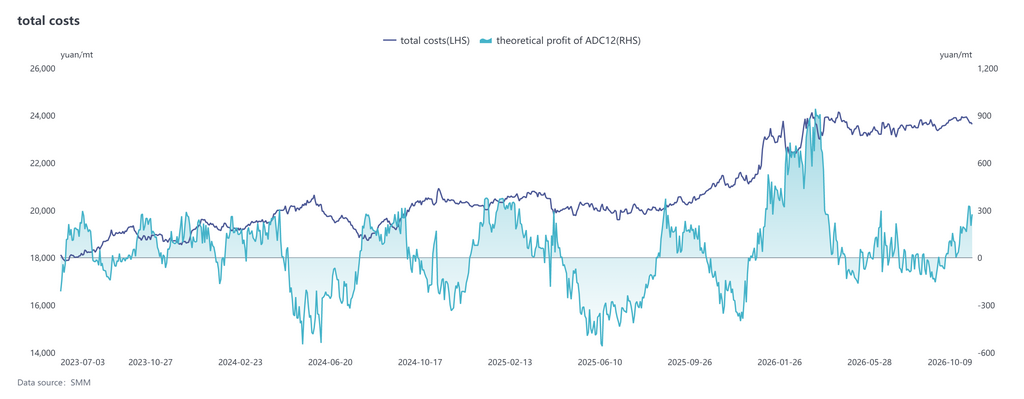
El lado de los costes fue el principal impulsor del aumento de los precios de ADC12 en septiembre. Los precios firmes del aluminio elevaron los precios de la chatarra de aluminio, y los precios del cobre subieron a la par. Además, una supervisión más estricta de la facturación inversa en Henan, Jiangxi y otras regiones —con algunas zonas suspendiendo operaciones o intensificando las inspecciones— redujo la oferta de chatarra de aluminio conforme y mantuvo elevados los precios de adquisición con factura incluida. Los costes integrales de producción de las empresas siguieron subiendo, dejando un margen limitado para concesiones voluntarias de precios. Las subidas de precios de los productos terminados superaron a las de las materias primas en ciertas etapas, mejorando la rentabilidad teórica de la industria, con un beneficio teórico por tonelada de unos 133 yuanes en septiembre.
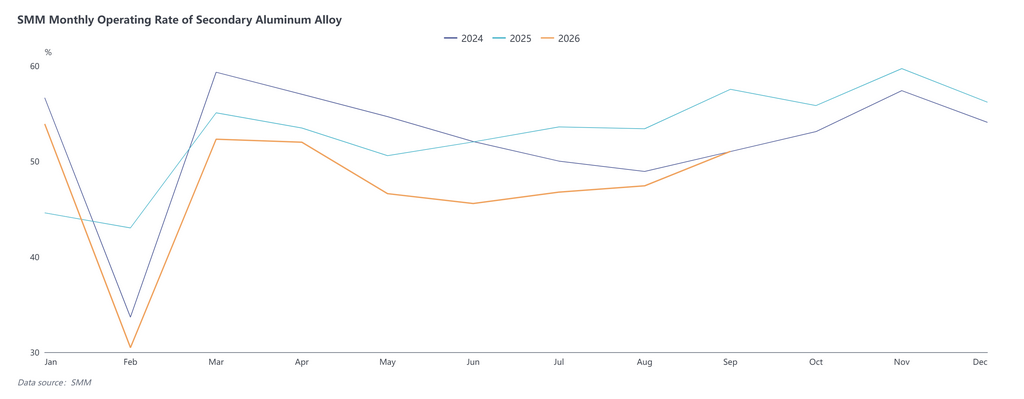
En cuanto a la demanda, septiembre marcó el inicio de la temporada alta tradicional de consumo, con los pedidos downstream recuperándose desde agosto y la demanda de uso final de automóviles y otros sectores mejorando marginalmente, aunque las características de temporada alta siguieron siendo menos pronunciadas. Según datos de CAAM, la producción de automóviles en septiembre alcanzó 2,99 millones de unidades, un 11,4% más intermensual pero un 8,7% menos interanual. La producción de vehículos de nueva energía fue de 1,814 millones de unidades, un 12,2% más interanual. CAAM señaló que en los tres primeros trimestres, el mercado automovilístico en general mostró un patrón de "débil en el interior, fuerte en el exterior", con el mercado chino manteniéndose bajo presión mientras las exportaciones mantenían un crecimiento relativamente rápido, y el nuevo impulso de los vehículos de nueva energía y otros segmentos seguía liberándose. De cara al cuarto trimestre, a medida que la política de renovación sea más efectiva y avancen diversas actividades de promoción del consumo, se espera que la caída de las ventas nacionales de automóviles se reduzca. Junto con el crecimiento continuado de las exportaciones, la demanda a lo largo de la cadena industrial del automóvil recibirá cierto apoyo. Sin embargo, dado que la recuperación de la demanda nacional de uso final sigue siendo insuficiente, se espera que la demanda downstream de ADC12 mejore solo levemente en el corto plazo, y el impulso real está por verse. En cuanto a la oferta, la tasa de operación de la industria de aleaciones secundarias de aluminio en septiembre fue del 51,0%, un aumento de 3,6 puntos porcentuales intermensual pero una caída de 6,5 puntos porcentuales interanual. La producción continuó su tendencia de recuperación, aunque la tasa de operación se mantuvo por debajo del nivel del año anterior. Los pedidos de las empresas mejoraron respecto al periodo anterior, proporcionando cierto apoyo al repunte de la tasa de operación. Sin embargo, la liberación de la demanda de temporada alta fue en general moderada, y el entusiasmo de compra downstream mejoró solo modestamente. Mientras tanto, afectadas por una aplicación más estricta de las políticas fiscales y tributarias, las cuestiones de escasez de chatarra de aluminio conforme y altos costes de adquisición siguieron sin resolverse, y la liberación de la producción de las empresas continuó limitada por el lado de las materias primas. Además, la mayoría de las empresas mantuvieron una producción normal durante las vacaciones del Festival del Medio Otoño, con solo unas pocas organizando pausas breves, lo que tuvo un impacto limitado en la tasa de operación mensual general.
Se espera que la tasa de operación de la industria en octubre retroceda intermensualmente, debido principalmente a los efectos combinados de los arreglos vacacionales y el endurecimiento continuado de las políticas fiscales y tributarias. En cuanto a los arreglos vacacionales, las grandes empresas y los proveedores directos de aluminio líquido mantuvieron en general la producción, con algunas reduciendo adecuadamente las cargas de producción; otras empresas organizaron en su mayoría vacaciones de 3 a 5 días. En cuanto a las políticas, una aplicación fiscal y tributaria más estricta siguió exponiendo a algunas empresas a un suministro insuficiente de materias primas y costes de adquisición elevados, limitando aún más la estabilidad de la producción y la liberación de capacidad.
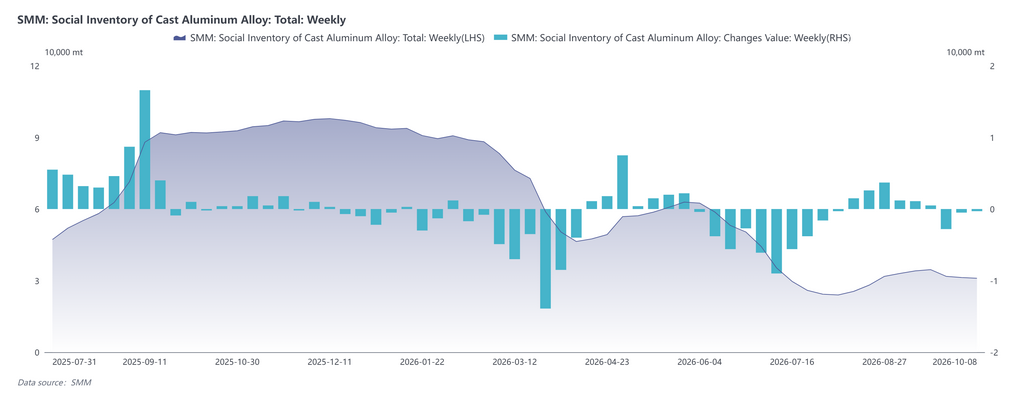
En cuanto a los inventarios, el inventario social de lingotes de aleación de aluminio fundido de China en septiembre mostró un patrón de acumulación seguido de desacumulación. Desde principios hasta mediados de mes, afectado por una liberación de la demanda de temporada alta inferior a las expectativas, el inventario se acumuló de forma continua; al entrar en la última parte de septiembre, a medida que la base se ampliaba y la demanda de aprovisionamiento previa a las vacaciones se liberaba gradualmente, el inventario social pasó a desacumularse. Al 8 de octubre, el inventario social se redujo aún más ligeramente hasta 31.000 tm. De cara al futuro, si los pedidos downstream mejoran y la demanda de compra se libera aún más, combinado con las limitaciones de producción por la escasez de chatarra de aluminio conforme, el inventario social continuará desacumulándose modestamente; si la recuperación de la demanda no cumple las expectativas mientras las reanudaciones de producción de las empresas impulsan un repunte de la oferta, el inventario podría volver a acumularse. Debe prestarse especial atención a la materialización de la demanda y a los cambios en la política de facturación fiscal.
De cara a octubre, se espera que el mercado continúe el tira y afloja entre el soporte de los costes y un seguimiento insuficiente de la demanda, con precios moviéndose principalmente lateralmente y un comportamiento general relativamente firme. En cuanto a los costes, si la supervisión del cumplimiento de la facturación fiscal continúa endureciéndose, la dificultad de adquisición de materias primas y la presión de los costes persistirán, proporcionando un fuerte soporte por debajo de los precios al contado. En cuanto a la demanda, aunque las compras downstream se recuperan gradualmente después de las vacaciones, la liberación de la demanda de temporada alta de septiembre-octubre ha quedado por debajo de las expectativas, y los pedidos de los usuarios finales y la demanda de reposición aún no han mostrado un crecimiento significativo. Si este estado continúa, el soporte de los costes funcionará más como un suelo que como un impulsor de subidas de precios. En cuanto a la oferta, las reanudaciones de producción de las empresas están impulsando una recuperación gradual de las tasas de operación, pero la escasez de materias primas conformes y los elevados costes de adquisición pueden limitar la liberación de la producción. En un contexto de débil recuperación de la demanda, las limitaciones de la oferta proporcionarán un impulso relativamente limitado a los precios. En general, los precios de ADC12 en octubre verán un fuerte soporte de costes por debajo y un potencial alcista limitado por la capacidad de absorción de la demanda, y se espera que se consoliden con firmeza con una volatilidad limitada, con un rango de negociación de 23.800-24.800 yuanes/tm. En adelante, debe prestarse especial atención a la evolución de los precios del aluminio, al progreso en la aplicación de la política de facturación fiscal, a los cambios en la oferta de chatarra de aluminio conforme y a las condiciones reales de compra downstream.