Análisis del mercado de renio de SMM

Publicado: Oct 12, 2026 16:33 (GMT+8)

El mercado del perrenato de amonio ha mostrado recientemente una notable divergencia entre los mercados nacional e internacional. Impulsados por el sentimiento generado por las noticias sobre cooperación en minerales críticos, los precios en el extranjero han subido, mientras que el mercado nacional sigue débil, limitado por los fundamentos en medio de persistentes tensiones entre oferta y demanda.

Tras la firma de un acuerdo marco sobre minerales críticos entre Estados Unidos y Colombia, el sentimiento comercial en el mercado internacional de perrenato de amonio ha recibido cierto respaldo, con cotizaciones en el extranjero que suben a alrededor de 5.600–5.850 dólares por kilogramo. Este movimiento de precios está impulsado en gran medida por las expectativas en torno al acuerdo marco. Los participantes del mercado anticipan una reestructuración de la cadena de suministro mundial de minerales críticos y cambios en los patrones de suministro de renio, lo que lleva a los operadores extranjeros a elevar las ofertas ante la mejora del sentimiento. Cabe señalar, sin embargo, que el acuerdo sigue en la etapa de marco. Se requiere un plazo prolongado desde el desarrollo de recursos y el aumento de la capacidad hasta el suministro tangible de materia prima de renio. Es posible que los cambios materiales en los volúmenes de suministro sean limitados a corto plazo. Si los precios en el extranjero pueden mantenerse en el rango actual sigue sujeto a la verificación mediante la implementación posterior del proyecto.
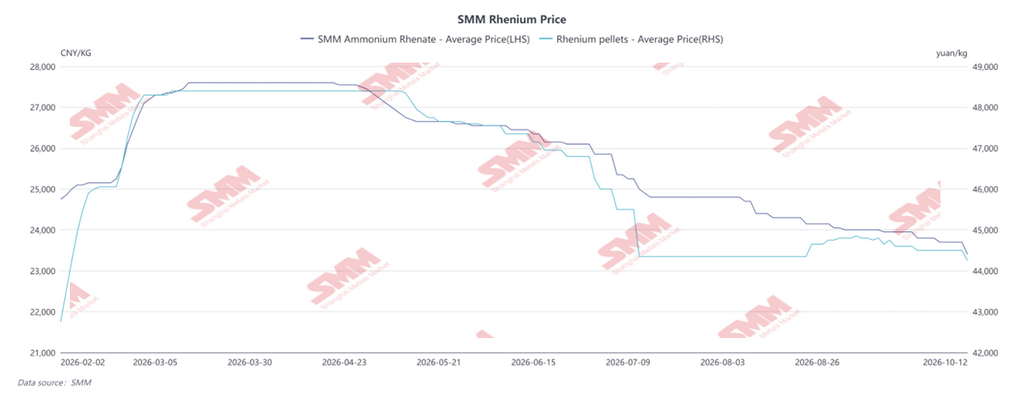
En contraste, el mercado nacional de perrenato de amonio está experimentando una tendencia bajista gradual con una actividad comercial moderada. Los usuarios finales intermedios, como los productores de superaleaciones, muestran un apetito de compra moderado. La mayoría de las empresas solo realizan reposiciones rutinarias para satisfacer las necesidades esenciales de producción y realizan pedidos pequeños según la demanda. No han surgido pedidos de compra a granel a gran escala, lo que deja al lado de la demanda sin un fuerte impulso.

La presión de inventario entre los actores intermedios constituye un factor clave que configura el mercado nacional actual. Muchas empresas intermedias aún mantienen inventarios de alto costo acumulados en períodos anteriores y mantienen una postura operativa cautelosa. Por un lado, las empresas se mantienen reticentes a realizar nuevas compras de materia prima dada la falta de una mejora visible en la demanda intermedia. Por otro lado, son reacias a liquidar existencias con descuento para evitar pérdidas. En consecuencia, las cotizaciones de mercado publicadas se mantienen relativamente firmes, creando un escenario de "ofertas firmes pero transacciones lentas". Los precios reales de transacción tienen margen de negociación, lo que genera discrepancias entre las ofertas publicadas y los precios de cierre.

Otra tendencia notable en el mercado nacional es la sustancial brecha de precios entre los materiales de grado de inversión y los de grado industrial. Algunos operadores y participantes del mercado adoptan el procesamiento por encargo de chatarra que contiene renio para producir gránulos y placas de renio. La ventaja de costo de la materia prima de chatarra frente al perrenato de amonio primario crea una marcada diferencia de precios entre los productos de esta ruta de procesamiento y las cotizaciones industriales basadas en materiales vírgenes. Esto diversifica las fuentes de suministro y amplía aún más las brechas de precios entre los distintos canales de suministro, lo que añade complejidad a la evaluación de los precios del mercado.

En general, los mercados nacional e internacional de perrenato de amonio están impulsados por factores diferentes. Los precios en el extranjero se ven impulsados principalmente por el sentimiento político en torno a los minerales críticos, mientras que el desempeño del mercado nacional está limitado por la demanda real de los usuarios finales. Sin catalizadores positivos sólidos a corto plazo, es probable que el mercado nacional se mantenga en un patrón volátil débil.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 32,16 % intermensual hasta 849.100 tm, Richards Bay lidera las subidas
hace 2 horas
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 32,16 % intermensual hasta 849.100 tm, Richards Bay lidera las subidas
Leer más
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 32,16 % intermensual hasta 849.100 tm, Richards Bay lidera las subidas
[SMM Flash de Cromo] Los envíos mundiales de mineral de cromo aumentan un 32,16 % intermensual hasta 849.100 tm, Richards Bay lidera las subidas
Los embarques mundiales de mineral de cromo totalizaron 849.100 toneladas en la semana que finalizó el 9 de octubre, un aumento del 32,16% semana a semana, según los últimos datos de SMM. Se trata del volumen semanal más alto de las últimas 10 semanas de datos, por delante de las 717.000 toneladas registradas en la semana que finalizó el 7 de agosto. A diferencia de las últimas semanas, el aumento no fue impulsado por Maputo, ya que tres de los cuatro puertos monitoreados registraron ganancias mientras que Maputo se movió a la baja. Richards Bay lideró el repunte, con embarques que aumentaron un 182,76% hasta 270.600 toneladas desde 95.700 toneladas, elevando su participación en los embarques totales a aproximadamente el 32% desde alrededor del 15% una semana antes. El fuerte cambio, tras una caída del 57,99% la semana anterior, refuerza el patrón de carga intermitente y por lotes observado en el puerto en las últimas semanas. Mersin también subió un 92,24% hasta 111.500 toneladas desde 58.000 toneladas, su volumen semanal más alto en el mismo período. Beira reanudó los embarques con 34.400 toneladas después de cuatro semanas consecutivas de salidas nulas, su segunda semana activa en la serie. Los embarques de Maputo se redujeron un 11,50% hasta 432.600 toneladas desde 488.800 toneladas, y su participación en los embarques totales se redujo a aproximadamente el 51% desde alrededor del 76% la semana anterior. No obstante, el puerto siguió siendo el mayor corredor individual, con volúmenes aún muy por encima de las 340.200 toneladas registradas en la semana que finalizó el 25 de septiembre. En general, los datos de la semana apuntan a una distribución más amplia de los flujos marítimos de mineral de cromo desde el sur de África, con la fortaleza en los embarques totales proveniente de los puertos secundarios en lugar de Maputo. Si Richards Bay y Mersin pueden sostener estos volúmenes elevados será un factor clave para los niveles de embarque regionales en las próximas semanas.
hace 2 horas
El aluminio fundido sube un 0,67 % a mediodía; el soporte de costos impulsa ligeramente al alza el centro del ADC12 [Reseña diaria del precio del ADC12]
hace 3 horas
El aluminio fundido sube un 0,67 % a mediodía; el soporte de costos impulsa ligeramente al alza el centro del ADC12 [Reseña diaria del precio del ADC12]
Leer más
El aluminio fundido sube un 0,67 % a mediodía; el soporte de costos impulsa ligeramente al alza el centro del ADC12 [Reseña diaria del precio del ADC12]
[Revisión diaria del precio del ADC12: El aluminio fundido a presión cerró con una subida del 0,67 % al mediodía; el soporte de costes eleva ligeramente el centro del ADC12] El centro del mercado del ADC12 subió ligeramente hoy. El precio del ADC12 de SMM aumentó 100 yuanes/tm respecto al día anterior, hasta 24.500 yuanes/tm. Por el lado de los costes, la subida de los precios del aluminio y del cobre elevó los costes de adquisición de chatarra de aluminio y de elementos de aleación de cobre. Sumado a los continuos problemas de facturación que restringen la adquisición de materias primas conformes, las empresas siguen enfrentando presión de costes, lo que proporciona un fuerte soporte a los precios del ADC12 y deja un margen de caída limitado a corto plazo.
hace 3 horas
Baiyin Nonferrous Group completa la venta por licitación de 220 toneladas de cadmio crudo en medio de una fuerte demanda del mercado
hace 5 horas
Baiyin Nonferrous Group completa la venta por licitación de 220 toneladas de cadmio crudo en medio de una fuerte demanda del mercado
Leer más
Baiyin Nonferrous Group completa la venta por licitación de 220 toneladas de cadmio crudo en medio de una fuerte demanda del mercado
Noticias SMM, 12 de octubre: SMM ha sabido que la Fundición de Plomo y Zinc del Noroeste de Baiyin Nonferrous Group completó con éxito la venta por licitación pública de aproximadamente 220 toneladas de cadmio bruto el pasado fin de semana. Según información oficial, el precio de la transacción se cerró con un pequeño descuento respecto al precio medio de SMM para el cadmio 1#. Los participantes del mercado comentaron que, dada la reciente fortaleza de los precios del cadmio, la licitación completada a un precio firme refleja una demanda sólida del mercado.
hace 5 horas