A partir de octubre de 2025, se han añadido datos del programa de exportación de las acerías. La producción prevista de barras corrugadas y alambrón incluye las exportaciones, pero excluye las de palanquilla.
Según la encuesta de SMM a 56 productores siderúrgicos clave de la muestra:
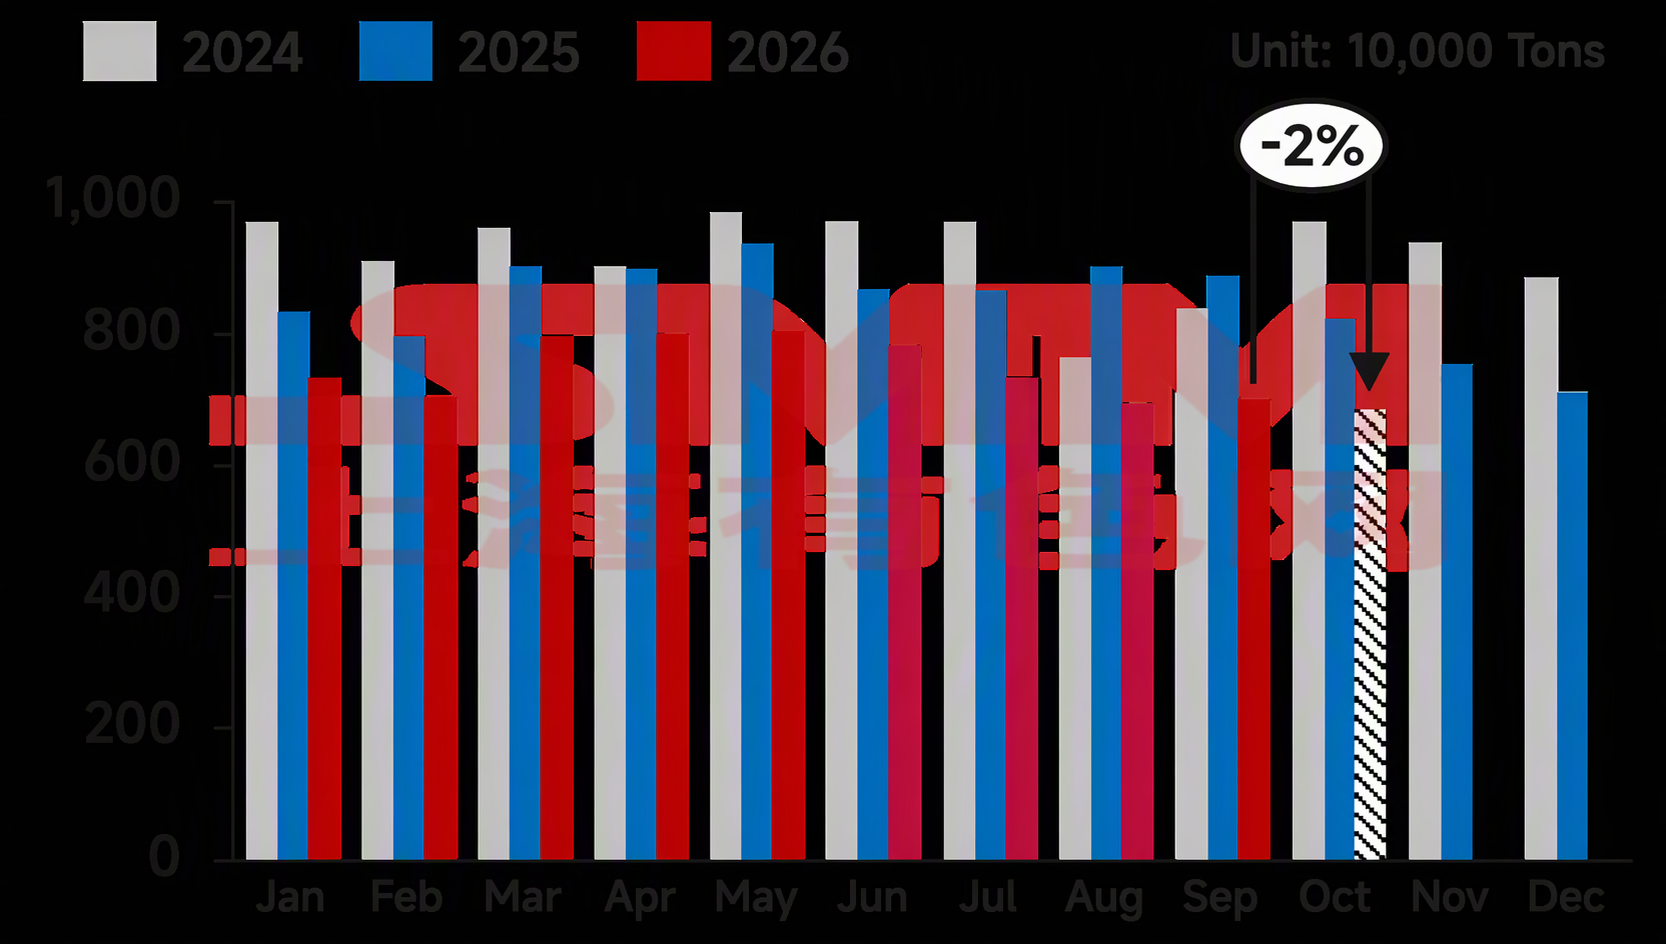
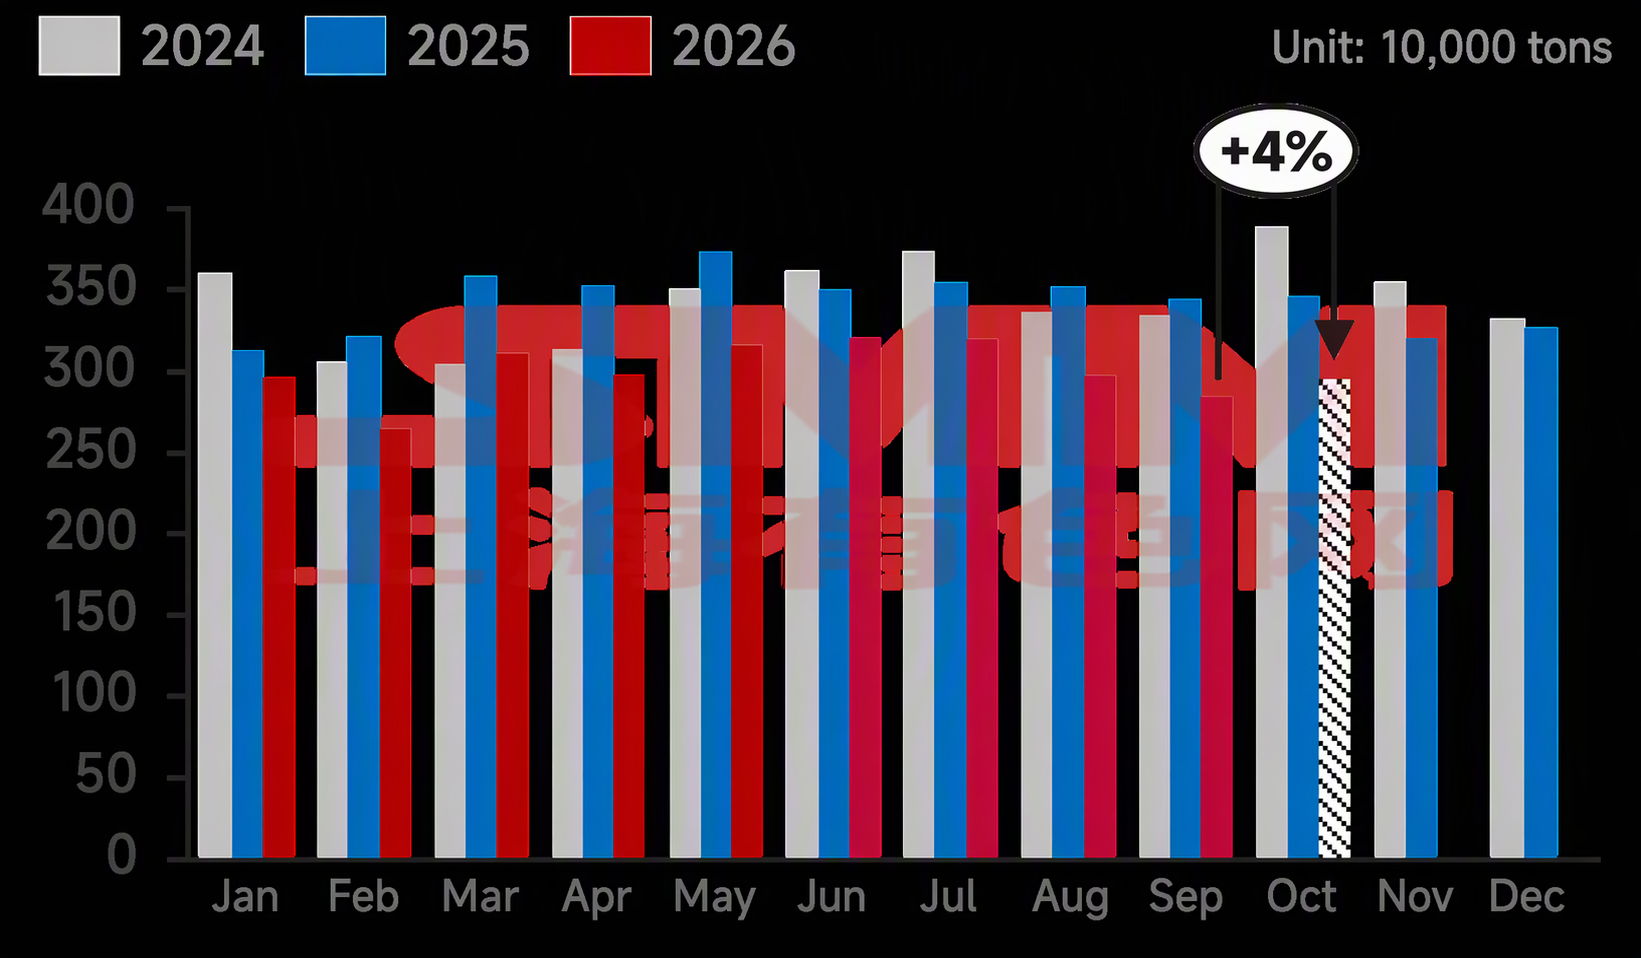
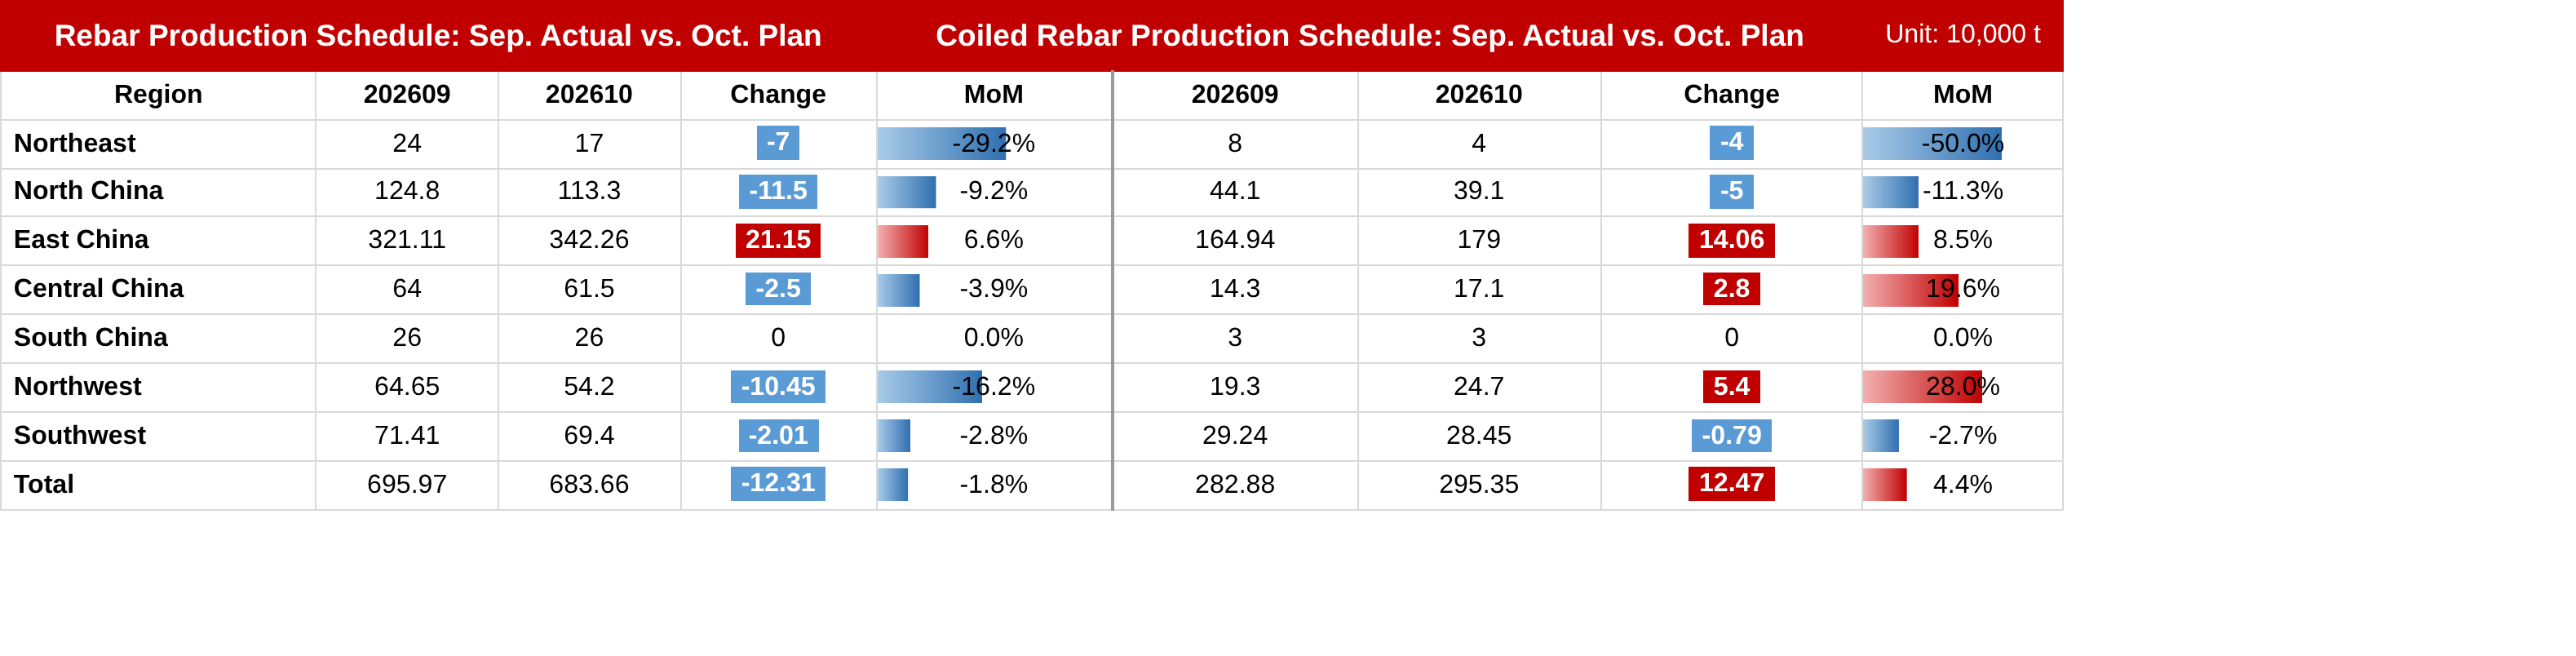
- En octubre, la producción prevista de barras corrugadas fue de 6,8366 millones de toneladas, 123.100 toneladas menos, un 1,77 % inferior a la producción real de septiembre.
- En octubre, la producción prevista de alambrón fue de 2,9535 millones de toneladas, 124.700 toneladas más, un 4,41 % superior a la producción real de septiembre.
Gráficos 1-2: Programas de producción de barras corrugadas y alambrón en las principales acerías de acero para construcción (56 acerías)
Fuente: SMM
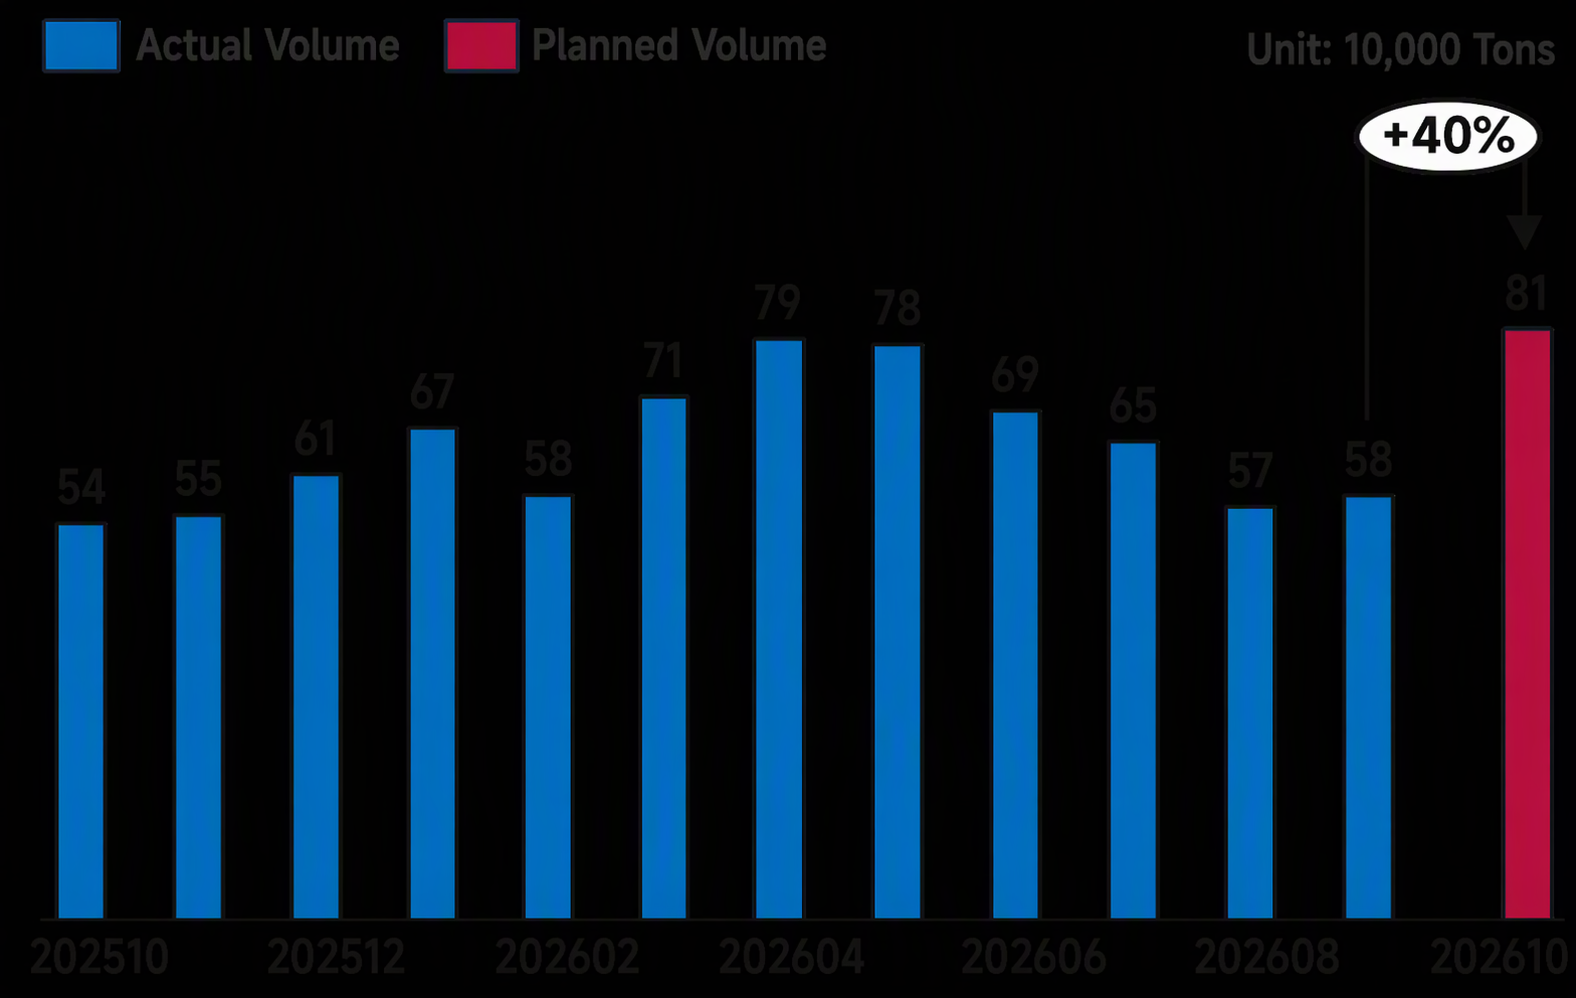
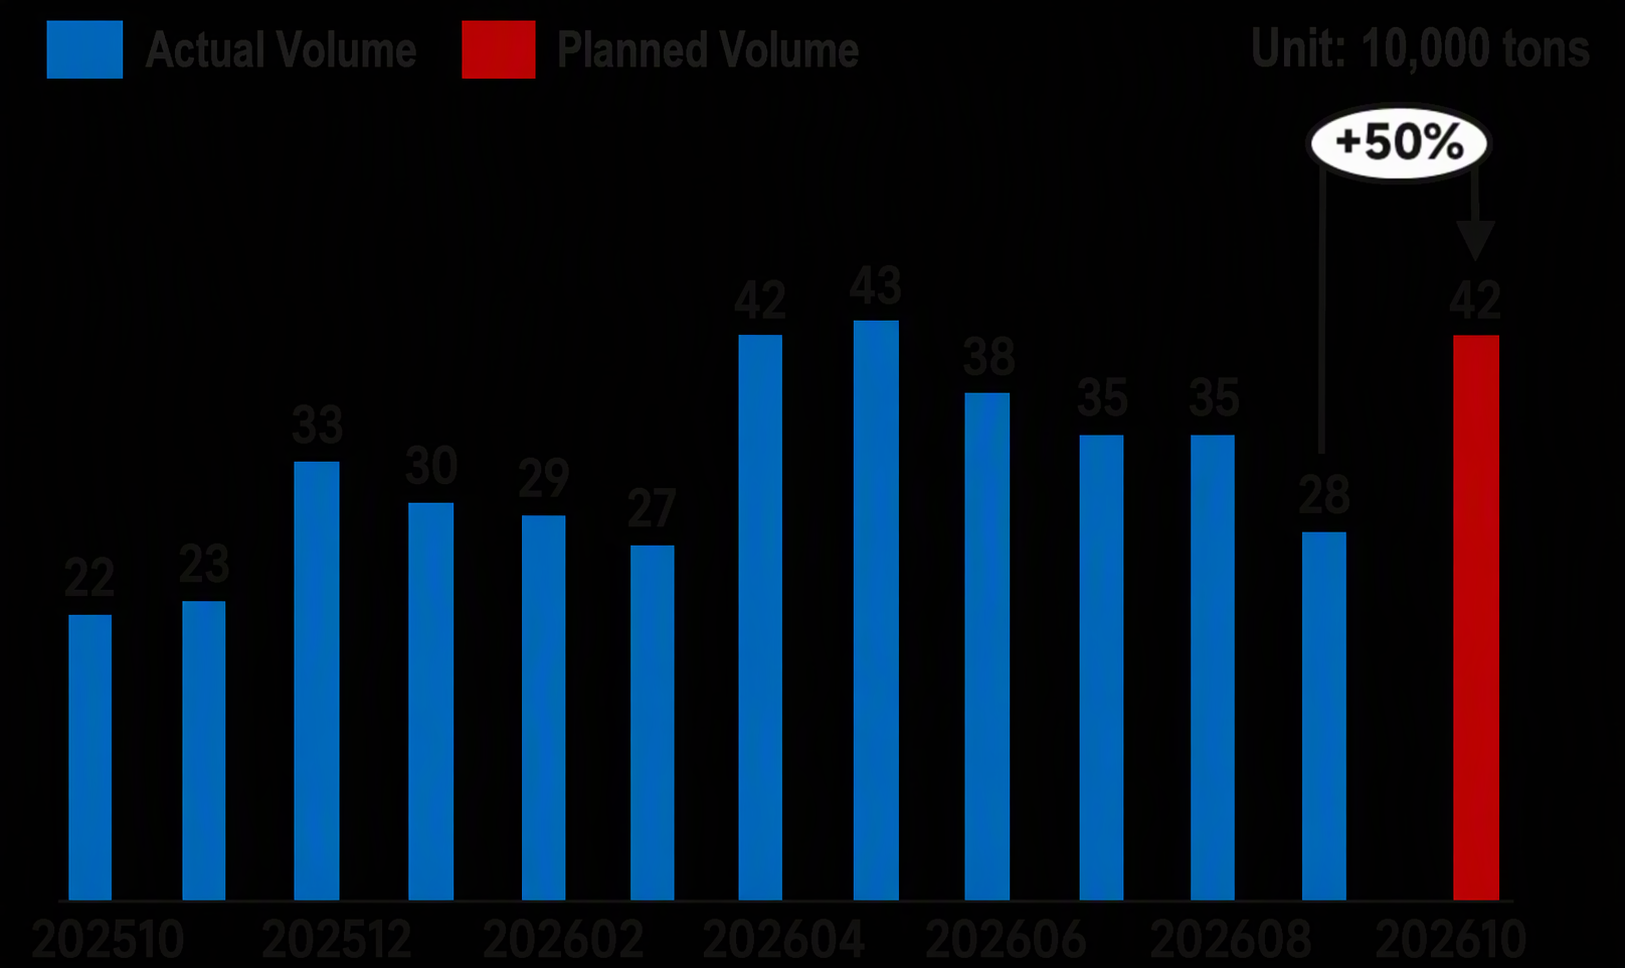
- En octubre, el programa de exportación de productos largos de acero en las acerías de la muestra fue de 805.000 toneladas, 230.000 toneladas más intermensual. De ellas, el programa de exportación de palanquilla fue de 420.000 toneladas, un 50 % más intermensual.
En concreto, en el caso de la palanquilla, como desde mediados hasta finales de septiembre coincidieron el Festival del Medio Otoño y la Fiesta Nacional de China, los compradores extranjeros acumularon existencias por adelantado, lo que provocó una liberación concentrada de la demanda de pedidos de exportación. Además, algunas acerías del norte de China, ante la llegada del invierno y el deterioro estacional de la demanda del comercio interior, aumentaron los pedidos de exportación para aliviar la presión de los envíos. En cuanto a las barras corrugadas y el alambrón, la demanda en el sudeste asiático empezó a repuntar en septiembre y los compradores extranjeros incrementaron las compras rígidas. Las acerías también elevaron ligeramente los volúmenes de exportación, dada la debilidad general de la demanda del comercio interior, y los pedidos se programaron en su mayoría para octubre-noviembre.
Gráfico 3: Programas de exportación de productos largos de acero en las acerías de la muestra (incluida la palanquilla)
Fuente: SMM
Gráfico 4: Programas de exportación de palanquilla en las acerías de la muestra
Fuente: SMM
Por regiones:
Tabla 1: Valores reales del mes pasado y volúmenes previstos para este mes de producción de barras corrugadas y barras corrugadas en rollo
Fuente: SMM
Noreste de China: La demanda en la región noreste se reducirá gradualmente en el cuarto trimestre. Algunas acerías, ante las débiles expectativas de demanda a final de año, siguieron aumentando los volúmenes de exportación. Los pedidos de productos acabados tuvieron un rendimiento inferior al de la palanquilla, por lo que en octubre se siguió dando prioridad a los pedidos de exportación de palanquilla.
Norte de China: En el periodo anterior, los altos hornos de Shanxi se pararon por mantenimiento debido a la escasez de carbón. Con las pérdidas actuales, la producción no se reanudará en octubre y parte de la producción de alambrón siguió reduciéndose ligeramente. Además, las acerías de Hebei tienen planes de mantenimiento, lo que provoca un notable descenso de la producción total de barras de refuerzo.
Este de China: Algunas acerías de la región han reanudado la producción normal en altos hornos que estaban en mantenimiento, con una clara recuperación de la producción de las líneas de laminación de acero para construcción. Además, la rentabilidad general de la región fue mejor que en otros mercados y algunas acerías redirigieron arrabio de nuevo al acero para construcción. Sumado a los fuertes pedidos de exportación de algunas acerías, la producción de barras de refuerzo y alambrón aumentó significativamente.
Centro y sur de China: En septiembre, algunas acerías programaron con antelación el mantenimiento de las líneas de laminación debido a las pérdidas. En octubre, la rentabilidad del alambrón fue mejor que la de las barras de refuerzo, por lo que las líneas de laminación de alambrón volvieron a la producción normal mientras que las barras de refuerzo mantuvieron los niveles de producción anteriores, lo que se tradujo en un ligero aumento de la producción de alambrón. Además, algunas acerías registraron pérdidas significativas en la producción de acero para construcción y siguieron recortando la producción de barras de refuerzo mientras se orientaban a otros productos siderúrgicos, lo que provocó un ligero descenso general de la producción regional de barras de refuerzo.
Noroeste: Las acerías de la región registraron una escasa rentabilidad en la producción de materiales de construcción. A mediados y finales de septiembre se programaron planes de mantenimiento temporales para altos hornos y líneas de laminación, lo que provocó un descenso significativo de la producción de materiales de construcción.
Suroeste: Las acerías de la región cooperaron con las políticas de recorte de producción. En octubre, algunos productores redujeron ligeramente la producción. Además, algunos productores que habían puesto altos hornos en mantenimiento retrasaron sus planes de reanudación de la producción debido a la falta de mejora de la rentabilidad.
Lado de los costes:
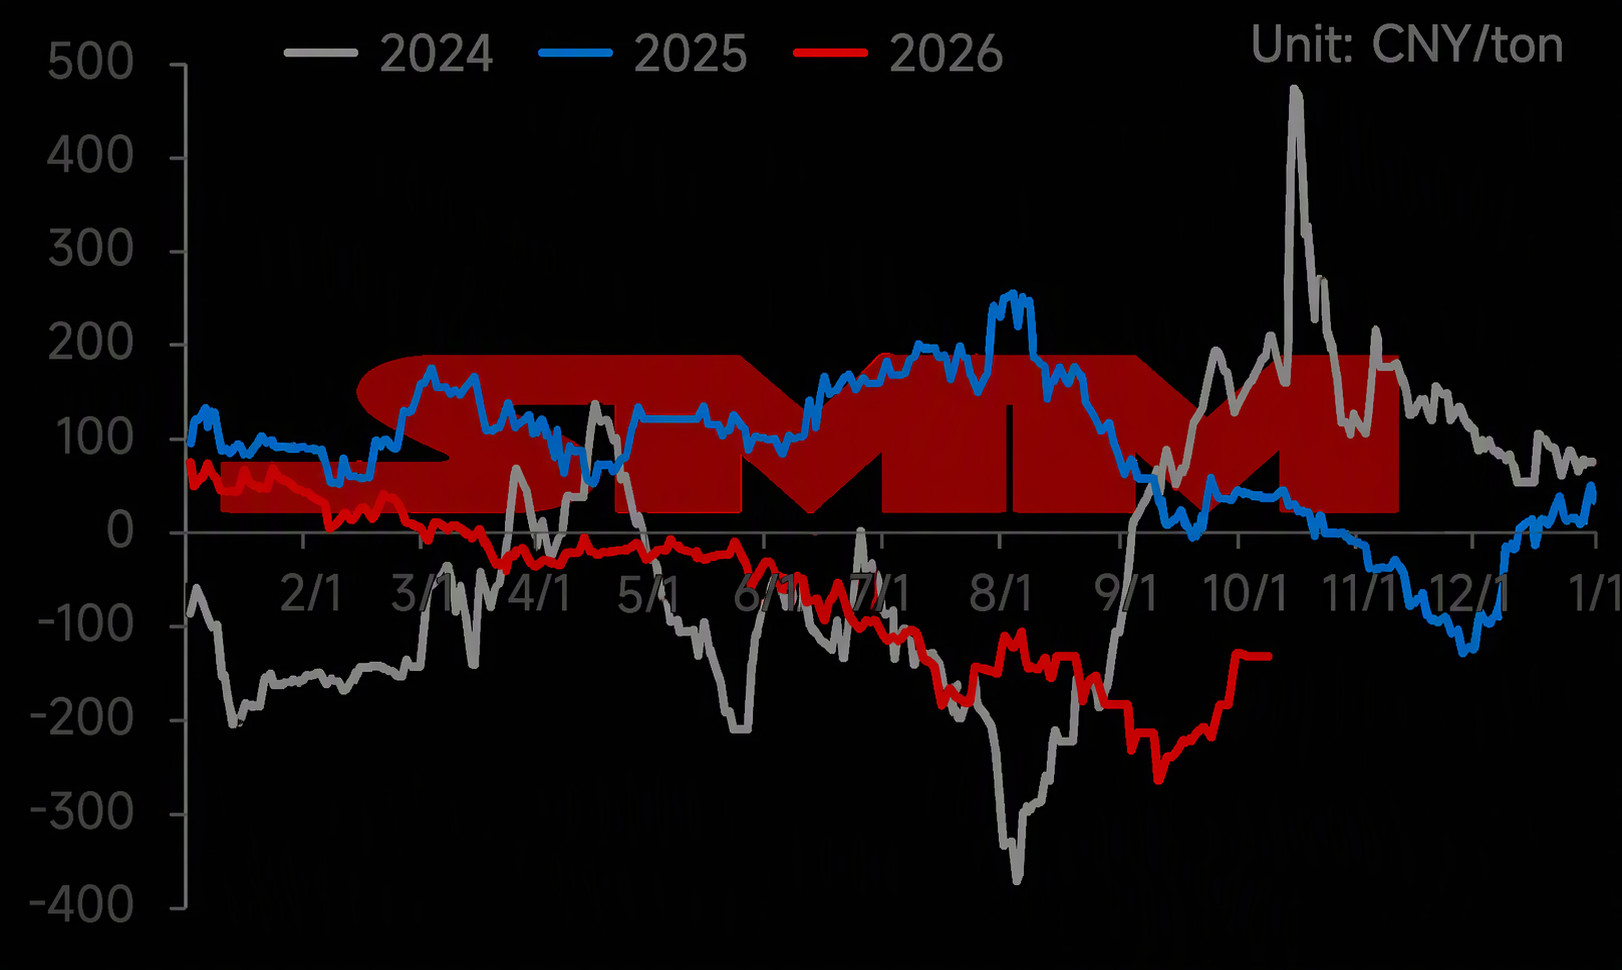
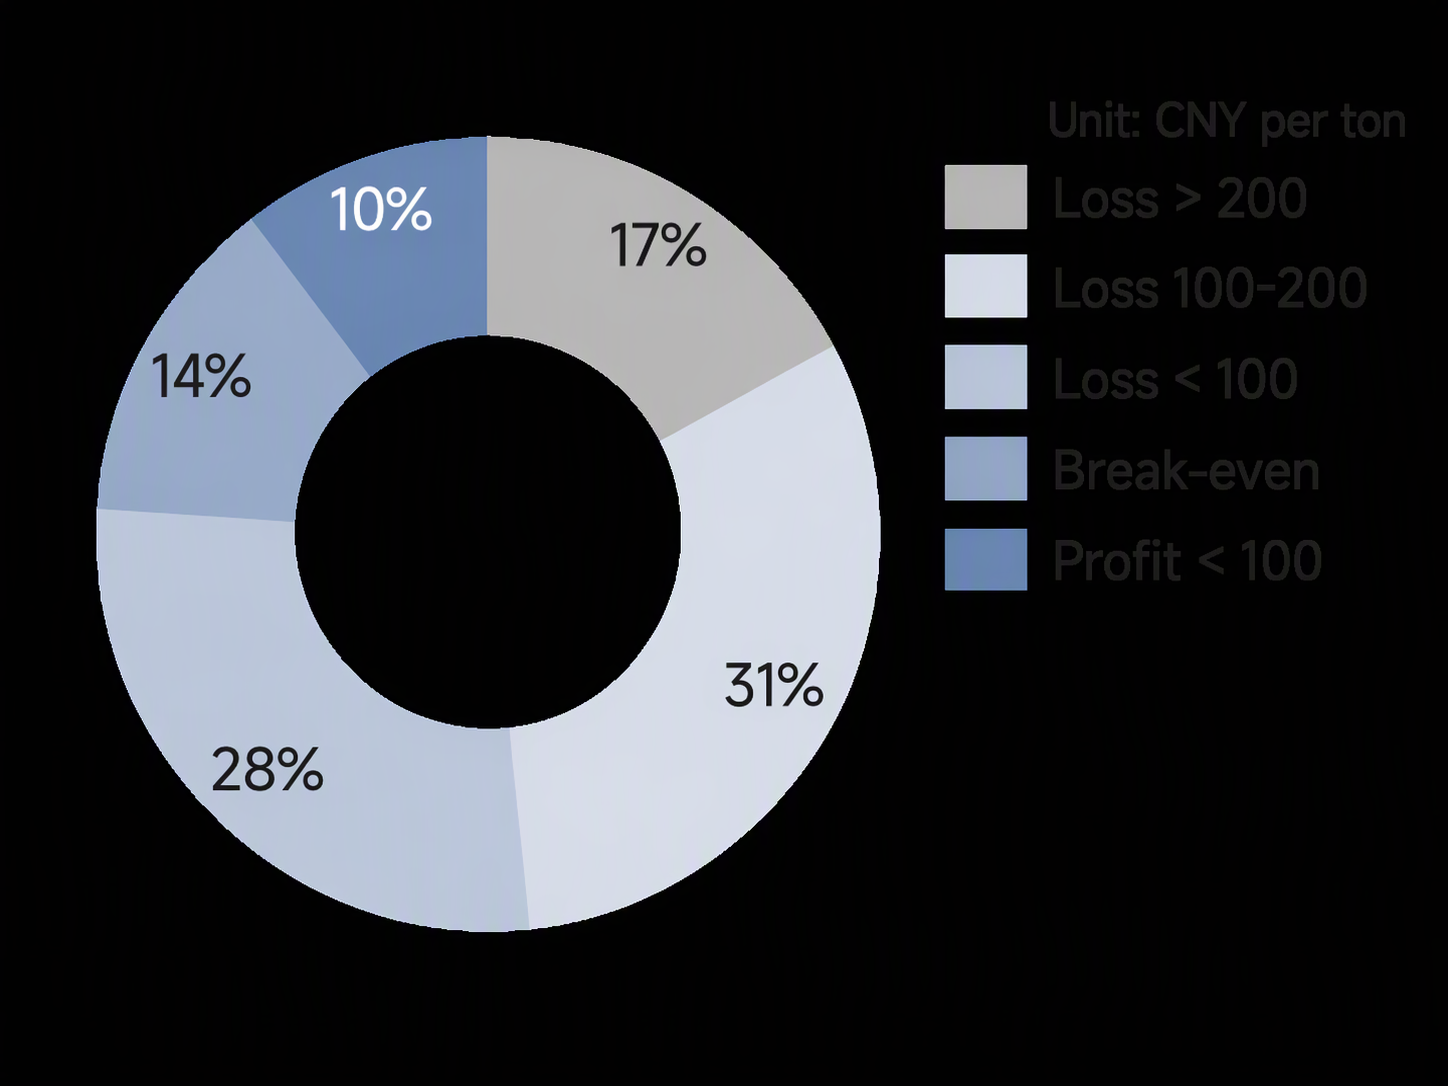
Se ha aplicado la segunda ronda de recortes del precio del coque y aún hay expectativas de una tercera ronda. Aunque el lado de los costes se ha desplazado a la baja, la mejora sigue siendo relativamente limitada. Las acerías siguen registrando pérdidas generalizadas, con una tasa de rentabilidad actual del 10,34%, inferior a la del mes anterior. Actualmente, el nivel general de rentabilidad se sitúa entre -200 y 0.
Gráfico 5: Tendencia del beneficio en tiempo real de la producción de barras de refuerzo en las acerías desde 2024 hasta la fecha
Fuente: SMM
Gráfico 6: Rentabilidad marginal de las barras de refuerzo de las acerías de la muestra
Fuente: SMM
Perspectivas:
Actualmente, la divergencia de la producción entre regiones es pronunciada. Las acerías del noreste de China han aumentado los pedidos de exportación de palanquilla para aliviar la presión del comercio interno en el cuarto trimestre, considerando que la demanda se estancará gradualmente tras la llegada del invierno. En el este de China, algunos productores, beneficiándose de una rentabilidad relativamente mejor que en otras regiones, han reanudado en gran medida la producción normal de materiales de construcción tras completar el mantenimiento anterior, y algunos productores costeros han incrementado aún más las exportaciones de barras de refuerzo. En otras regiones, algunas acerías siguen ejecutando planes de mantenimiento de fin de año, con una disminución general de la producción. Como resultado, se espera que la producción diaria promedio planificada de materiales de construcción en octubre siga disminuyendo, aunque la caída será relativamente limitada. La combinación de producción de barras de refuerzo y alambrón continúa divergiendo. La rentabilidad general del alambrón es relativamente mejor que la de las barras de refuerzo. Algunos productores reanudaron la producción normal en octubre tras el mantenimiento de septiembre, lo que provocó un aumento de la producción de alambrón en octubre.
En general, las acerías siguen sufriendo pérdidas generalizadas en la producción de materiales de construcción en esta etapa. La mayoría de las acerías tienen poca motivación para producir materiales de construcción. Además, algunos productores han adelantado el mantenimiento, manteniendo la producción en niveles medios a bajos. De cara a noviembre y diciembre, algunos productores organizarán planes de mantenimiento de fin de año, y es probable que la producción de materiales de construcción se mantenga en niveles bajos o enfrente expectativas de nuevos recortes.