I. Revisión semanal de precios
Este período de informe abarcó las festividades del Festival del Medio Otoño y el Día Nacional (el mercado al contado estuvo cerrado del 1 al 7 de octubre). Los precios del germanio se mantuvieron estables durante el período: el lingote de germanio (50 Ω/cm) se cotizó a 27.250 yuanes/kg y el dióxido de germanio (99,999 %) a 19.250 yuanes/kg, ambos sin cambios respecto a los niveles previos a las festividades, sin ajustes de precios en los dos días de negociación posteriores al feriado. Anteriormente, el 24 de septiembre, el lingote de germanio y el dióxido de germanio se habían incrementado en 250 y 100 yuanes respectivamente, y el mercado entró en una fase de asimilación de los precios más altos tras el feriado.
Desde una perspectiva a más largo plazo, el actual ciclo alcista de los precios del germanio comenzó a principios de agosto, con el precio medio del lingote de germanio subiendo escalonadamente de 23.750 yuanes/kg (principios de agosto) a 27.250 yuanes/kg, una ganancia acumulada de aproximadamente el 14,7 %, caracterizada por un patrón escalonado de "un paso por semana". Durante las últimas siete semanas cubiertas por este informe, el lingote de germanio subió un 9,0 % desde 25.000 yuanes/kg, y el dióxido de germanio subió un 6,9 % desde 18.000 yuanes/kg, sin retrocesos semanales durante el período, mostrando una mayor resistencia de precios que la mayoría de los metales menores.
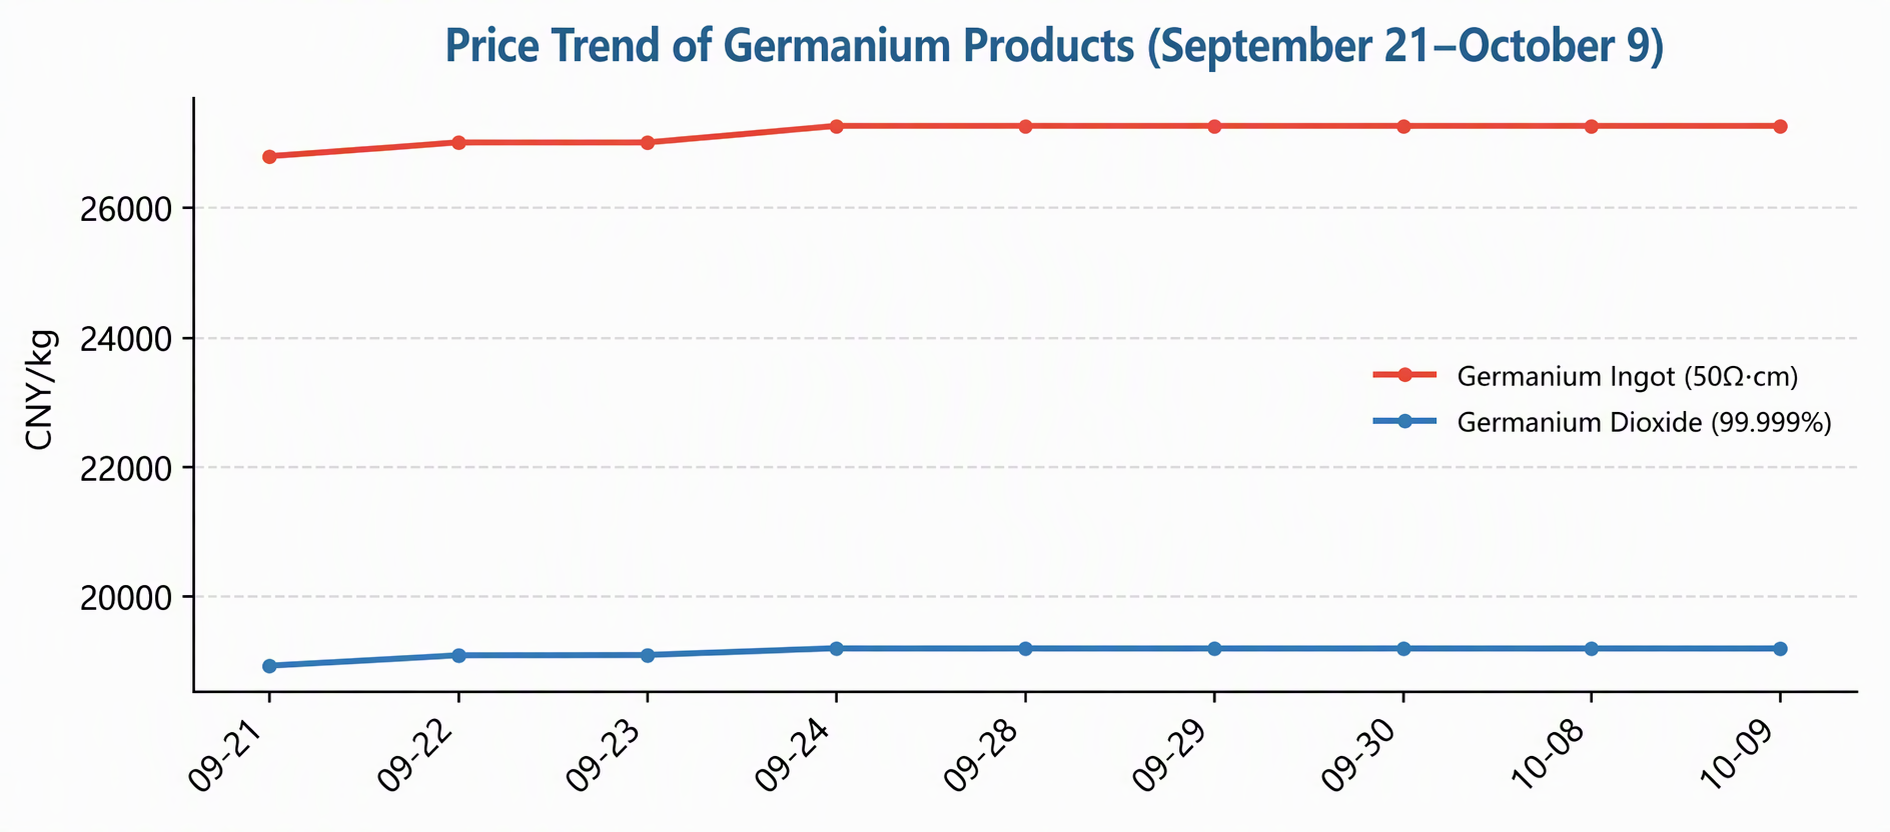
Gráfico 1: Tendencias de precios de los productos de germanio (21 de septiembre – 9 de octubre)
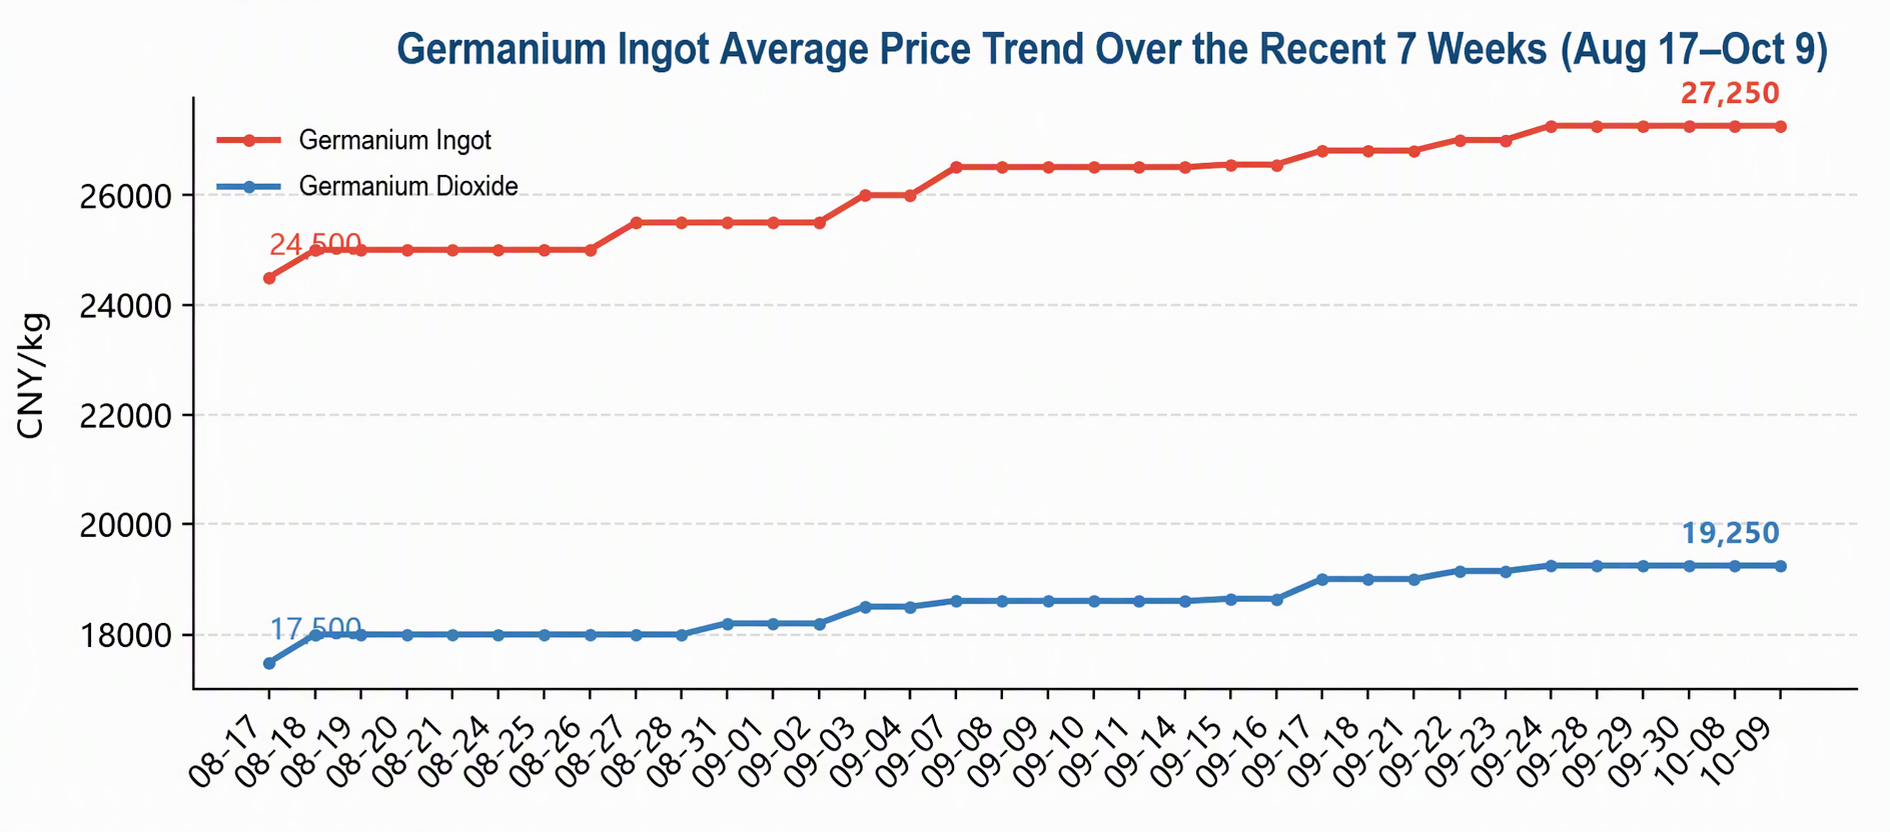
Gráfico 2: Precios medios de los productos de germanio en las últimas 7 semanas (17 de agosto – 9 de octubre)
II. Dinámica de la oferta
El lado de la oferta se mantuvo ajustado, sirviendo como soporte central del aumento sostenido de los precios del germanio. En China, el germanio se asocia principalmente con minerales de plomo-zinc y lignito, con una producción minera total limitada en origen, escasez de materiales que contienen germanio, bajos inventarios de materias primas en las fundiciones y una flexibilidad de producción limitada. El germanio reciclado proviene principalmente de desechos de preformas de fibra óptica y de desechos de procesamiento de lentes infrarrojas, que son de pequeño volumen y canales dispersos, lo que dificulta complementar eficazmente la oferta primaria.
En un contexto de precios en continuo aumento, las fundiciones y los comerciantes adoptaron ampliamente una mentalidad de retener las ventas a precios bajos y cotizar al alza con actitud de espera. La carga spot realmente disponible en el mercado se mantuvo persistentemente escasa, y los vendedores mantuvieron la iniciativa en la fijación de precios.
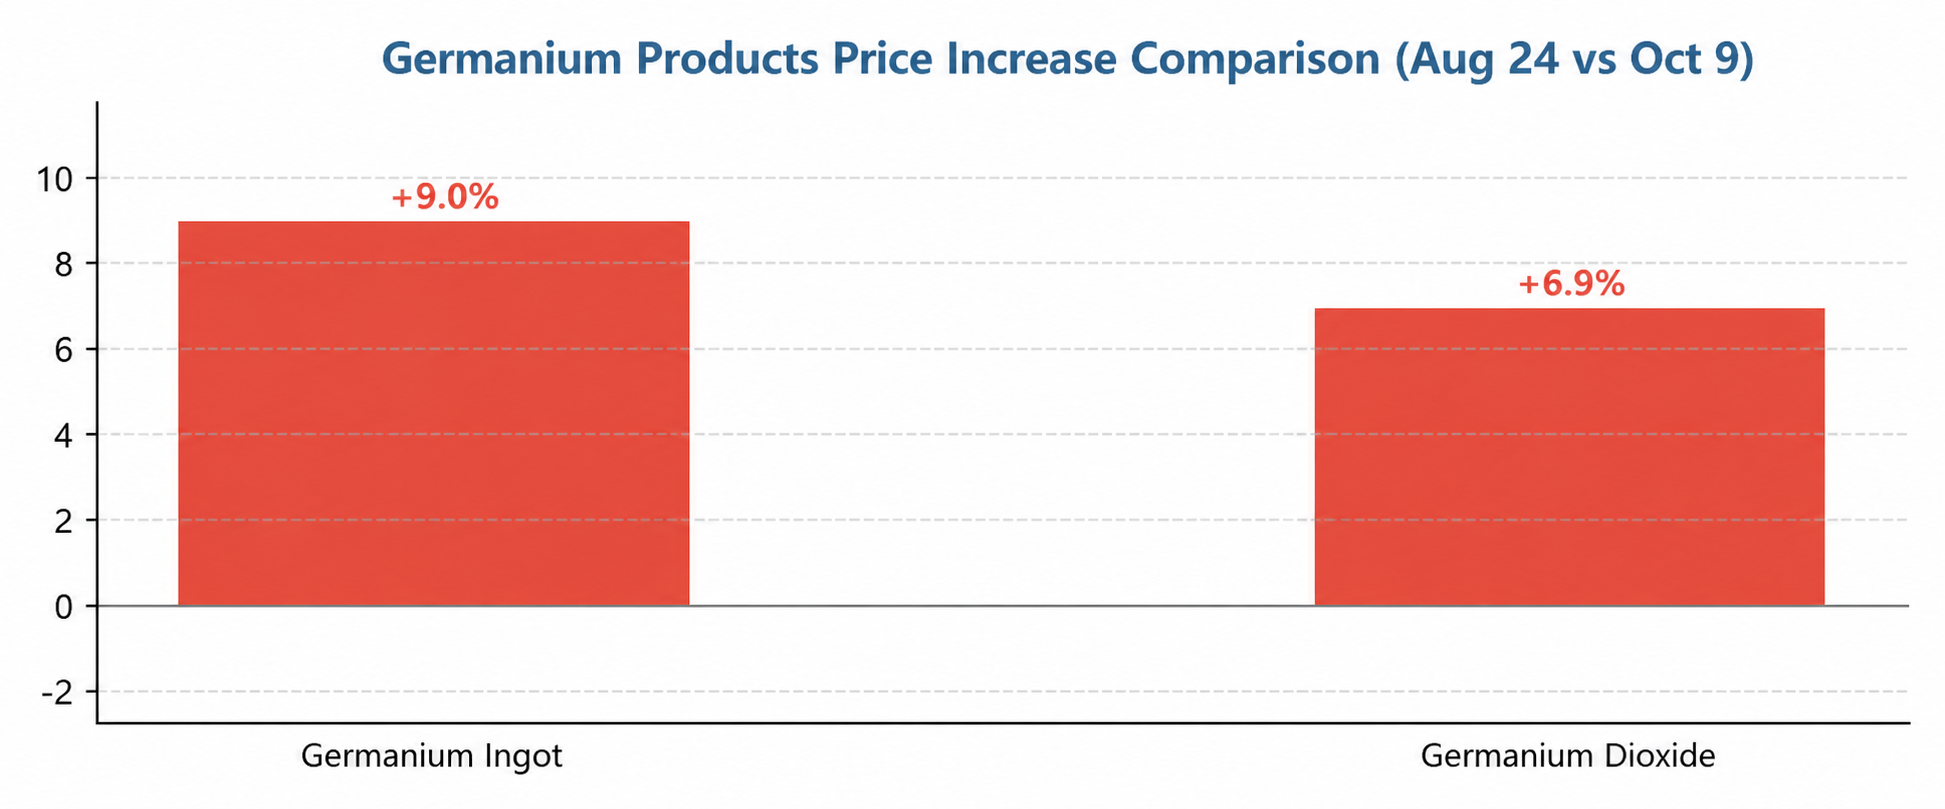
Gráfico 3: Comparación de los cambios porcentuales en los precios de los productos de germanio en las últimas 7 semanas (24 de agosto vs. Octubre 9)
III. Importación, exportación y políticas
Los controles a la exportación de productos relacionados con el germanio se siguieron aplicando de forma regularizada, exigiéndose aprobación caso por caso para las exportaciones y una circulación restringida de la carga en el extranjero. Los precios del germanio en los mercados fuera de China llevan mucho tiempo siendo significativamente superiores a los precios nacionales. Con la diferencia de precios invertida entre los mercados chino y extranjero, el impulso de que la carga nacional fluya al exterior coexiste con las restricciones de control. Los altos precios en el extranjero han creado un efecto de "elevación del techo" sobre los precios nacionales, y las fundiciones nacionales han seguido acercando sus cotizaciones a los niveles extranjeros.
Desde una perspectiva macro, la cumbre China-EE. UU. alcanzó un consenso de ocho puntos, que incluye un acuerdo recíproco de reducción arancelaria de 30.000 millones de dólares en el ámbito económico y comercial y el establecimiento de un mecanismo de consejo comercial, marcando un tono general positivo. Si el entorno exportador mejora en el margen, habrá que prestar atención al ritmo de las aprobaciones de exportación y a la dirección de los cambios en la diferencia de precios entre los mercados chino y extranjero.
IV. Demanda de uso final
Las señales de demanda en este repunte del precio del germanio son relativamente sólidas: la óptica infrarroja es el motor principal —el germanio es el material clave para las lentes infrarrojas de las cámaras termográficas—, y la demanda de defensa nacional y militar, vigilancia de seguridad, medición industrial de temperatura y visión nocturna para automóviles sigue siendo muy sólida. El cuarto trimestre ha sido tradicionalmente la temporada alta de entregas de pedidos militares y adquisición de equipos de seguridad, y los productores de lentes infrarrojas aguas abajo ya habían intensificado el acopio de materiales con germanio a finales del tercer trimestre.
La demanda de satélites y fibra óptica formó una resonancia: los sustratos de germanio son un material clave para las células solares de arseniuro de galio de alta eficiencia utilizadas en satélites, y el despliegue acelerado de constelaciones de satélites de órbita baja está impulsando los pedidos de sustratos de germanio. La demanda de tetracloruro de germanio utilizado en el dopaje de fibra óptica se mantuvo estable junto con la construcción de redes de comunicación óptica. Cabe señalar que la aceptación aguas abajo de precios superiores a 26.000 yuanes/kg se ha debilitado en comparación con la fase anterior de precios bajos, y el impulso marginal de la demanda a los precios ha disminuido en cierta medida.
V. Perspectivas del mercado
A corto plazo, el patrón de oferta ajustada en resonancia con la demanda de temporada alta se mantiene sin cambios, y se espera que los precios del germanio continúen consolidándose con firmeza y un centro en ascenso. Sin embargo, dado que la digestión aguas abajo de los altos precios lleva tiempo, el ritmo de las ganancias puede desacelerarse gradualmente en comparación con el período anterior, y es más probable una fase de consolidación lateral para acumular impulso antes del siguiente avance.
A mediano y largo plazo, la lógica de largo plazo del germanio es la más sólida entre los metales menores estratégicos: por el lado de la oferta, los recursos mundiales de germanio están altamente concentrados en China (más del 60% de la producción mundial), con fuertes características de mineral asociado y crecimiento limitado; por el lado de la demanda, los tres escenarios principales de infrarrojos (militar + civil), sustratos para satélites y fibra óptica están todos en canales de expansión, y la brecha entre oferta y demanda tiende a ampliarse. Se espera que el centro del precio del germanio se mueva hacia los 30.000 yuanes/kg. Los riesgos radican en que los altos precios estimulen la reducción y sustitución aguas abajo (algunos productores de lentes infrarrojas ya han comenzado a evaluar materiales alternativos como el sulfuro de zinc) y el avance de la puesta en marcha de nuevos proyectos de suministro en el extranjero.
Puntos clave a observar la próxima semana
|
Área de enfoque |
Detalles |
|
Lado de la demanda |
Fuerza de las entregas de pedidos infrarrojos militares del cuarto trimestre y temporada alta de adquisiciones de seguridad |
|
Demanda incremental |
Ritmo de despliegue de constelaciones de satélites de órbita baja y sostenibilidad de los pedidos de sustratos de germanio |
|
Lado de la oferta |
Suministro de materiales con contenido de germanio procedentes de minerales de plomo-zinc y lignito, e inventarios de materias primas en las fundiciones |
|
Política y mercado exterior |
Ritmo de aprobaciones de control de exportaciones y cambios en la diferencia de precios entre los mercados chino y extranjero |
|
Riesgo de sustitución |
Avance en la aplicación de materiales alternativos como el sulfuro de zinc bajo precios altos |
Nota: Los datos de precios corresponden al 9 de octubre de 2026 (el 10 de octubre es sábado, sin actualizaciones de cotizaciones al contado); no hubo cotizaciones disponibles en el mercado al contado durante el feriado del Día Nacional del 1 al 7 de octubre.