I. Operaciones del mercado spot de energía
Resumen semanal: Del 28 de septiembre al 4 de octubre, las condiciones meteorológicas en China mostraron una marcada división norte-sur. El sur de China se mantuvo bajo la influencia del anticiclón subtropical hasta el 29–30 de septiembre, con temperaturas máximas en partes de Guangdong aún en torno a 35 °C. A partir del 1 de octubre, el aire frío se desplazó hacia el sur, provocando un descenso notable de la temperatura en Shandong y otras regiones septentrionales. Al mismo tiempo, las fuertes lluvias afectaron a zonas del oeste de China y de la región Huang-Huai. El feriado del Día Nacional redujo la demanda eléctrica comercial e industrial, mientras que la demanda de refrigeración en el norte de China siguió disminuyendo. Como resultado, los niveles centrales de precios spot se debilitaron en la mayoría de los mercados supervisados. El promedio en tiempo real de Shandong del 28 de septiembre al 3 de octubre cayó a aproximadamente 359,17 RMB/MWh, un descenso de alrededor del 16,6 % respecto a la semana anterior. El promedio del mercado del día siguiente en Guangdong subió a 563,29 RMB/MWh, mientras que su promedio en tiempo real bajó a 542,74 RMB/MWh. El promedio en tiempo real del lado de generación de Mongolia Interior descendió a 256,85 RMB/MWh. Los promedios del día siguiente e intradía de Shanxi cayeron a 259,45 RMB/MWh y 324,27 RMB/MWh, respectivamente, mientras que los promedios del día siguiente y en tiempo real de Shaanxi se situaron en 308,86 RMB/MWh y 312,54 RMB/MWh.
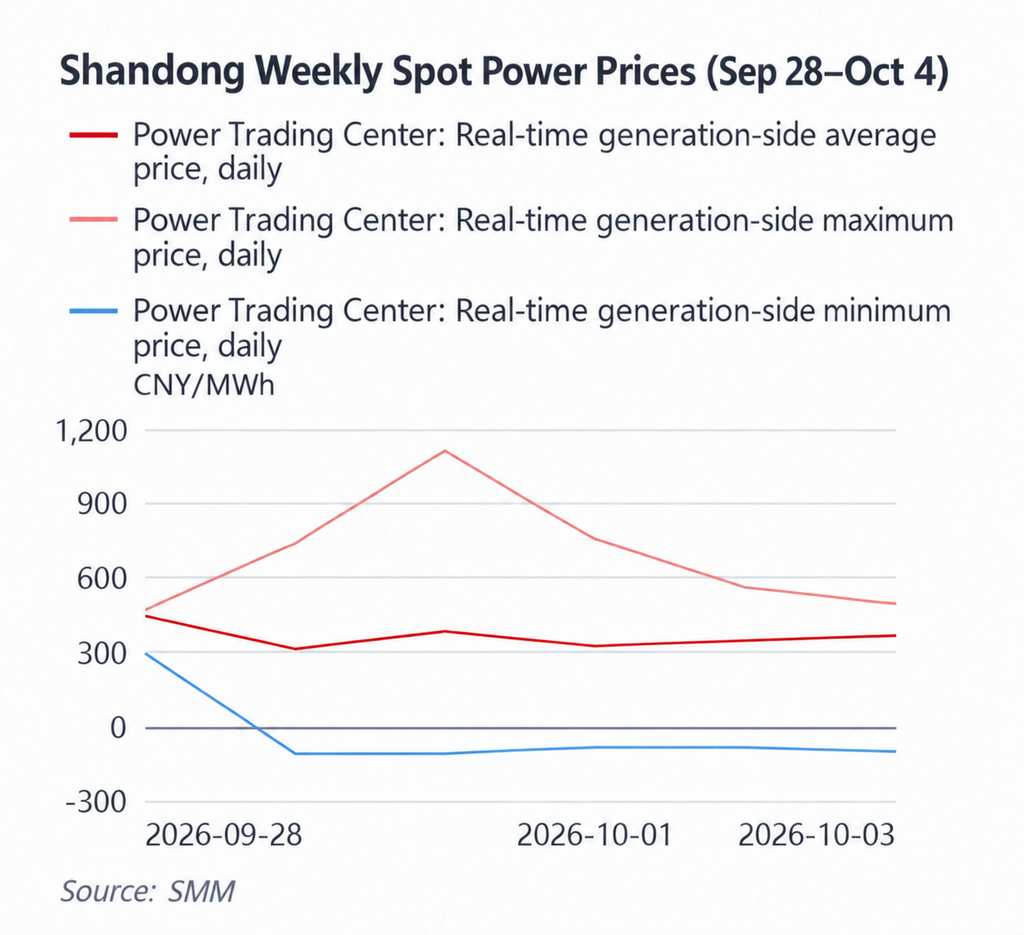
El nivel central del precio semanal de Shandong descendió de forma notable, con días consecutivos de precios negativos y una mayor ampliación entre los máximos y mínimos intradía. El promedio en tiempo real del lado de generación de Shandong se situó en 441,35 RMB/MWh el 28 de septiembre, antes de caer a 308,58 RMB/MWh el 29 de septiembre. Del 30 de septiembre al 3 de octubre, los promedios diarios se mantuvieron principalmente dentro de 322–377 RMB/MWh. Con base en los datos disponibles hasta el 3 de octubre, el promedio semanal fue de aproximadamente 359,17 RMB/MWh, una caída de alrededor del 16,6 % desde 430,49 RMB/MWh en la semana anterior. Más notablemente, el precio mínimo diario cayó a -100 RMB/MWh tanto el 29 como el 30 de septiembre, se mantuvo en -80 RMB/MWh el 1 y 2 de octubre, y aún fue de -95 RMB/MWh el 3 de octubre. Al mismo tiempo, los precios máximos diarios se mantuvieron elevados, alcanzando 735 RMB/MWh el 29 de septiembre y 1.105,62 RMB/MWh el 30 de septiembre. El feriado del Día Nacional redujo la demanda industrial y comercial, mientras que el clima más frío debilitó aún más la carga de refrigeración. Durante los periodos de generación renovable concentrada, estas condiciones aumentaron la probabilidad de un exceso de oferta temporal. Por el contrario, cuando la generación renovable disminuyó durante las horas pico, la generación térmica tuvo que aumentar rápidamente, empujando los precios marginales marcadamente al alza. Por lo tanto, Shandong no solo mostró condiciones de oferta y demanda más débiles en general, sino un patrón más pronunciado de valles más bajos y picos aún elevados.
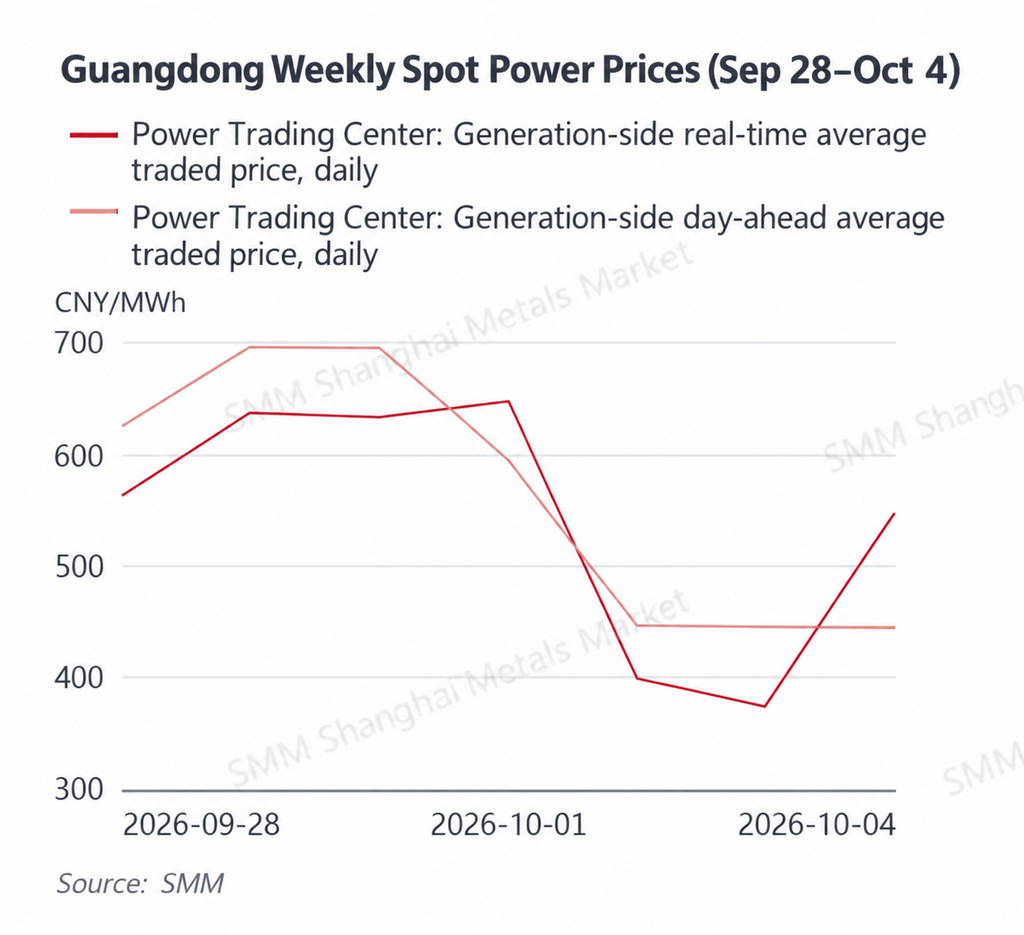
Guangdong mostró una clara divergencia entre los precios del día anterior y los de tiempo real, con el calor de principios de semana brindando soporte antes de que los precios en tiempo real se debilitaran durante el feriado. El promedio semanal del día anterior de Guangdong alcanzó aproximadamente RMB 563,29/MWh, un aumento de alrededor del 10,5% respecto a la semana anterior, mientras que el promedio en tiempo real cayó a aproximadamente RMB 542,74/MWh, una disminución de alrededor del 6,0%. Durante el 28 y 30 de septiembre, Guangdong permaneció bajo el calor de finales de verano, con precios del día anterior manteniéndose en RMB 624–696/MWh y precios en tiempo real en RMB 563–637/MWh. Los precios en tiempo real se mantuvieron elevados en RMB 646,98/MWh el 1 de octubre, pero luego cayeron bruscamente a RMB 399,36/MWh y RMB 372,57/MWh el 2 y 3 de octubre a medida que aumentaron las tormentas eléctricas, las temperaturas descendieron de alrededor de 35°C hacia 30°C y la demanda del feriado se debilitó. Los precios en tiempo real repuntaron a RMB 547,81/MWh el 4 de octubre, lo que ilustra la continua volatilidad a corto plazo. El hecho de que el promedio semanal del día anterior superara el promedio en tiempo real sugiere que las expectativas de calor y demanda eran relativamente fuertes durante la programación, mientras que la carga real del feriado resultó ser más débil. Los precios del GNL del este de Guangdong se mantuvieron elevados, continuando respaldando los costos de generación a gas, pero esta semana los costos de combustible limitaron principalmente la caída en lugar de determinar la dirección de los precios spot.
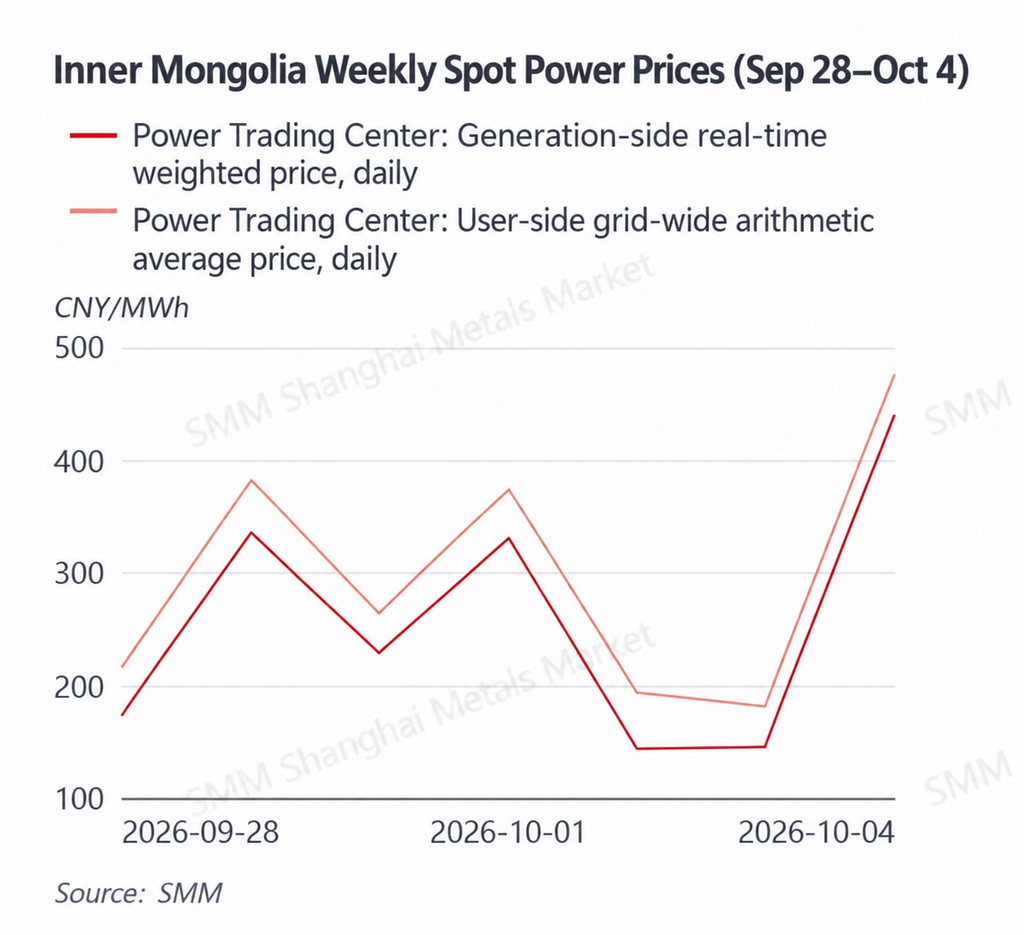
El centro de precios de Mongolia Interior cayó bruscamente, con la generación renovable continuando dominando la fijación de precios a corto plazo bajo una demanda más débil del feriado. El promedio ponderado en tiempo real del lado de la generación de Mongolia Interior cayó a aproximadamente RMB 256,85/MWh, una disminución de alrededor del 34,0% desde RMB 389,03/MWh de la semana anterior. El promedio aritmético del lado del usuario en todo el sistema disminuyó a aproximadamente RMB 297,95/MWh, una caída de alrededor del 29,9%. Los precios del lado de la generación fueron de solo RMB 173,55/MWh el 28 de septiembre y cayeron aún más a RMB 144,90/MWh y RMB 146,64/MWh el 2 y 3 de octubre, antes de repuntar bruscamente a RMB 439,56/MWh el 4 de octubre. Durante el periodo festivo, la menor demanda eléctrica incrementó el impacto bajista de la elevada producción eólica y solar sobre los precios marginales. Cuando la generación renovable se debilitaba y se requería que las unidades térmicas aumentaran su producción, los precios podían repuntar rápidamente. Por tanto, los elevados costes del carbón actuaron más como un amplificador cuando las centrales de carbón se volvían marginales, en lugar de ser el principal determinante de la dirección general de los precios semanales.
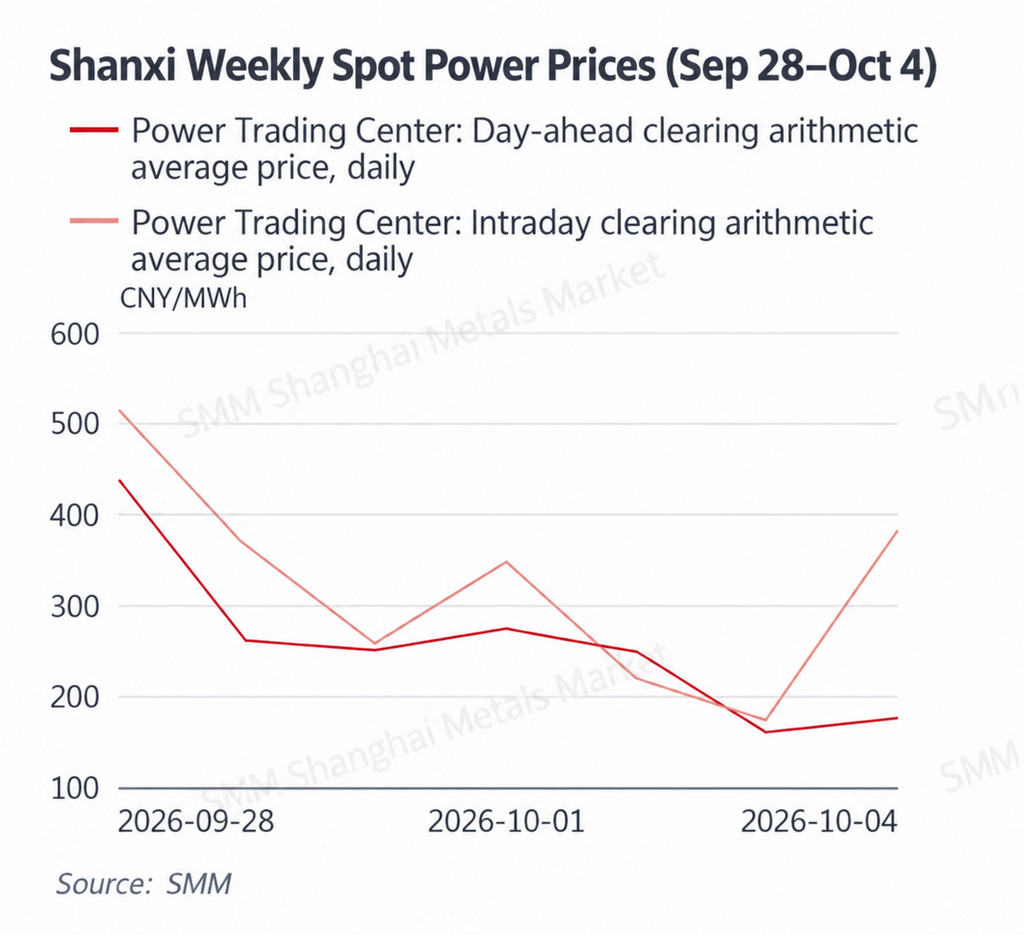
Los promedios diarios e intradiarios de Shanxi cayeron bruscamente, ya que la menor demanda festiva superó el soporte de los altos costes del carbón. El promedio aritmético diario semanal de Shanxi cayó a aproximadamente 259,45 RMB/MWh, un descenso de alrededor del 31,7% respecto a la semana anterior, mientras que su promedio intradiario descendió a aproximadamente 324,27 RMB/MWh, un descenso de alrededor del 28,4%. Los precios intradiarios se mantuvieron altos en 513,65 RMB/MWh el 28 de septiembre, pero posteriormente tendieron a la baja, alcanzando 221,57 RMB/MWh el 2 de octubre y 174,39 RMB/MWh el 3 de octubre. Los precios diarios cayeron aún más, hasta 161,81 RMB/MWh y 176,69 RMB/MWh el 3 y 4 de octubre. El festivo del Día Nacional redujo la carga industrial, mientras que las condiciones más frías en el norte de China debilitaron aún más la demanda eléctrica. Aunque los altos precios del carbón continuaron respaldando el coste marginal de la generación térmica, el efecto de la menor demanda fue más pronunciado. El 4 de octubre, el promedio intradiario repuntó a 383,83 RMB/MWh, mientras que el promedio diario se mantuvo en solo 176,69 RMB/MWh, demostrando de nuevo la rapidez con la que los precios intradiarios pueden divergir de las expectativas diarias cuando cambian la producción renovable real, la carga o las condiciones de exportación.
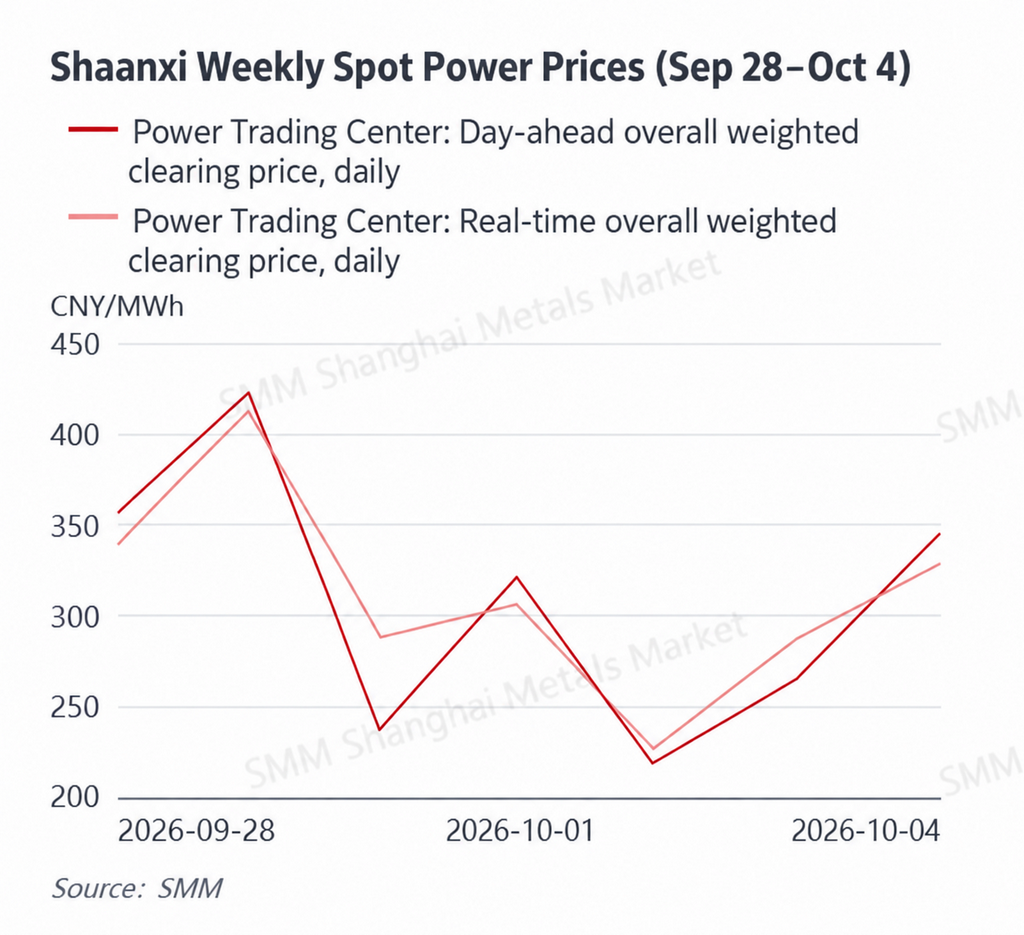
Shaanxi se debilitó solo modestamente, con precios diarios y en tiempo real relativamente cercanos y condiciones del sistema comparativamente equilibradas. El promedio ponderado diario semanal de Shaanxi cayó a aproximadamente 308,86 RMB/MWh, un descenso de alrededor del 6,0% respecto a la semana anterior, mientras que su promedio ponderado en tiempo real descendió a aproximadamente 312,54 RMB/MWh, un descenso de alrededor del 2,3%. Los precios diarios y en tiempo real se fortalecieron el 29 de septiembre, alcanzando 423,85 RMB/MWh y 413,19 RMB/MWh, respectivamente, antes de retroceder. Los precios en tiempo real tocaron fondo en 227,48 RMB/MWh el 2 de octubre y luego se recuperaron gradualmente, mientras que los promedios diarios y en tiempo real del 4 de octubre subieron a 343,60 RMB/MWh y 327,15 RMB/MWh. El descenso de Shaanxi fue considerablemente menor que los de Mongolia Interior y Shanxi, lo que sugiere que, aunque la demanda festiva ejerció cierta presión a la baja, la generación renovable, el comercio interprovincial y los costes marginales del carbón limitaron conjuntamente nuevas caídas.
En general, con la excepción del mercado diario de Guangdong, los centros de precios se debilitaron en los principales mercados spot vigilados esta semana, con la festividad del Día Nacional actuando como un lastre común por el lado de la demanda. El clima más frío redujo aún más la demanda de refrigeración en el norte de China, provocando descensos especialmente grandes en Mongolia Interior y Shanxi. Shandong, por su parte, registró repetidos precios negativos junto con precios elevados en horas punta, lo que subraya el creciente desajuste intradiario entre la generación renovable y la carga. Guangdong se mantuvo respaldado por las altas temperaturas durante la primera mitad de la semana, pero los precios en tiempo real cayeron rápidamente una vez que las lluvias, el clima más fresco y los efectos festivos redujeron la demanda. En el lado de los combustibles, los precios del carbón se mantuvieron elevados y continuaron sosteniendo los costes marginales de la generación térmica. Los precios de llegada de GNL de SMM China descendieron en general, mientras que los precios del GNL en el este de Guangdong subieron, creando una divergencia temporal entre los precios del gas importado y el doméstico. Tras la festividad, las variables clave serán el ritmo de recuperación de la demanda industrial, los cambios de temperatura en el norte de China y la generación eólica y solar real.
Energía primaria
28 de septiembre–4 de octubre
Carbón térmico: Los precios en puerto se mantuvieron elevados, mientras que la demanda festiva se debilitó y las restricciones de suministro y las expectativas de acopio invernal limitaron las caídas.
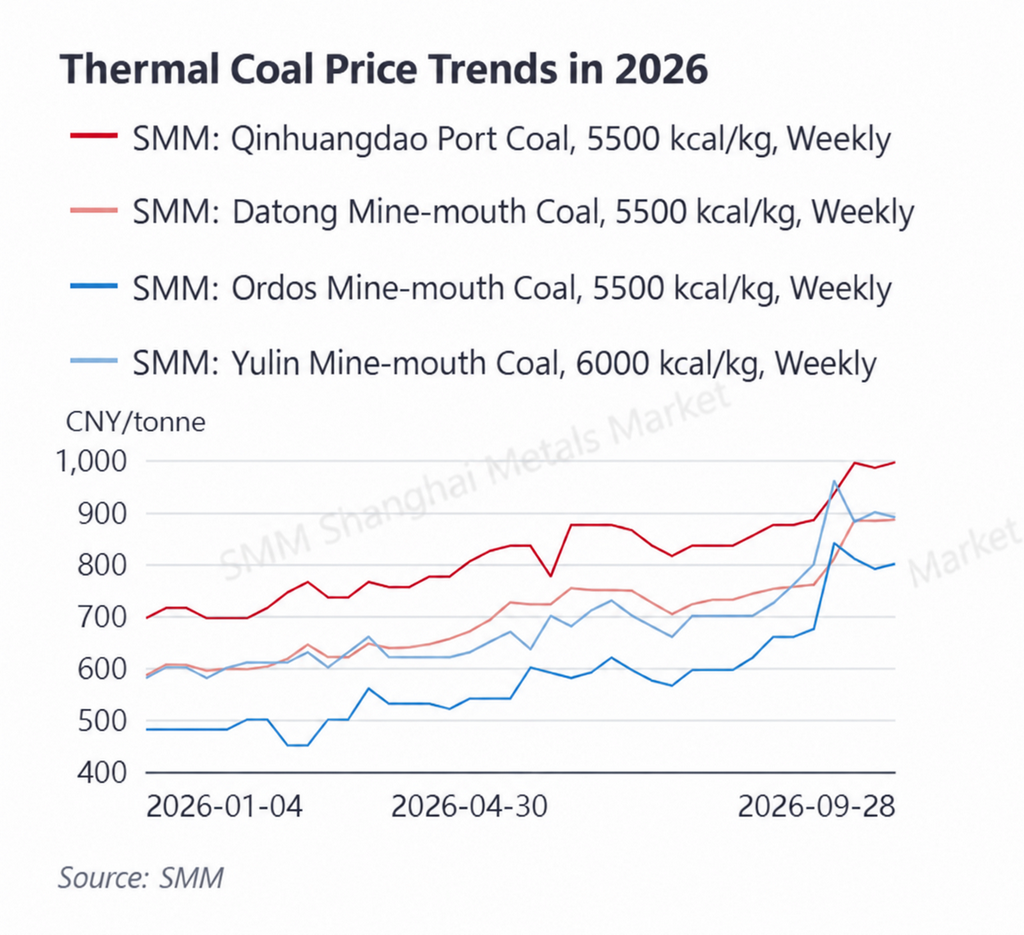
A 28 de septiembre, el carbón de 5.500 kcal en el puerto de Qinhuangdao de SMM se situó en 995 RMB/t, frente a los 985 RMB/t del 18 de septiembre. En el mismo período, el carbón de 5.500 kcal en boca de mina de Datong estaba en 885 RMB/t, el de Ordos en 800 RMB/t y el de 6.000 kcal de Yulin en 890 RMB/t. En general, los precios en puerto se mantuvieron altos, mientras que los mercados en boca de mina mostraron cierta diferenciación, indicando un cambio desde el rápido repunte anterior hacia una consolidación en niveles altos.
Oferta: La supervisión de seguridad se mantuvo en las principales regiones productoras de carbón, mientras que los calendarios de producción y reinicio en algunas minas siguieron siendo prudentes, limitando el crecimiento de la oferta a corto plazo. Durante la festividad del Día Nacional, la minería, el transporte y la actividad del mercado al contado también se vieron afectados en cierta medida. Mientras tanto, la economía de los envíos desde las zonas de producción a los puertos del norte mejoró en comparación con períodos anteriores, ayudando a recuperar las entradas portuarias. Sin embargo, las existencias portuarias se mantuvieron relativamente bajas, mientras que los comerciantes mostraron una disposición limitada a recortar agresivamente las ofertas, reduciendo el margen para un rápido descenso de precios.
Demanda: La festividad del Día Nacional debilitó temporalmente la carga industrial y parte de la demanda de carbón no eléctrico. La caída de las temperaturas en el norte de China también redujo aún más el consumo de carbón para generación térmica, mientras que los generadores continuaron dependiendo principalmente de las entregas por contrato a plazo y de compras al contado esenciales. Sin embargo, la temporada de calefacción del norte se acerca, y las expectativas de acumulación de existencias invernales se están convirtiendo gradualmente en una fuente de apoyo. El mercado muestra, por tanto, un patrón claro de demanda actual más débil pero expectativas más fuertes de reposición invernal futura.
Existencias: Las existencias en los puertos del norte siguen siendo relativamente ajustadas, mientras que las existencias de las centrales eléctricas aún proporcionan un colchón razonable. El mercado continúa mostrando una estructura en la que los recursos portuarios son relativamente escasos, pero los usuarios finales no están bajo presión inmediata de compra. Se espera que los precios del carbón térmico se mantengan elevados y dentro de un rango en el corto plazo: la demanda más débil de la temporada intermedia limita el alza, mientras que la lenta recuperación de la oferta y las expectativas de acopio invernal limitan la baja.
GNL: Los precios importados continuaron retrocediendo desde niveles elevados, mientras que los precios del este de Guangdong aumentaron, creando una divergencia a corto plazo entre los mercados nacional e internacional.
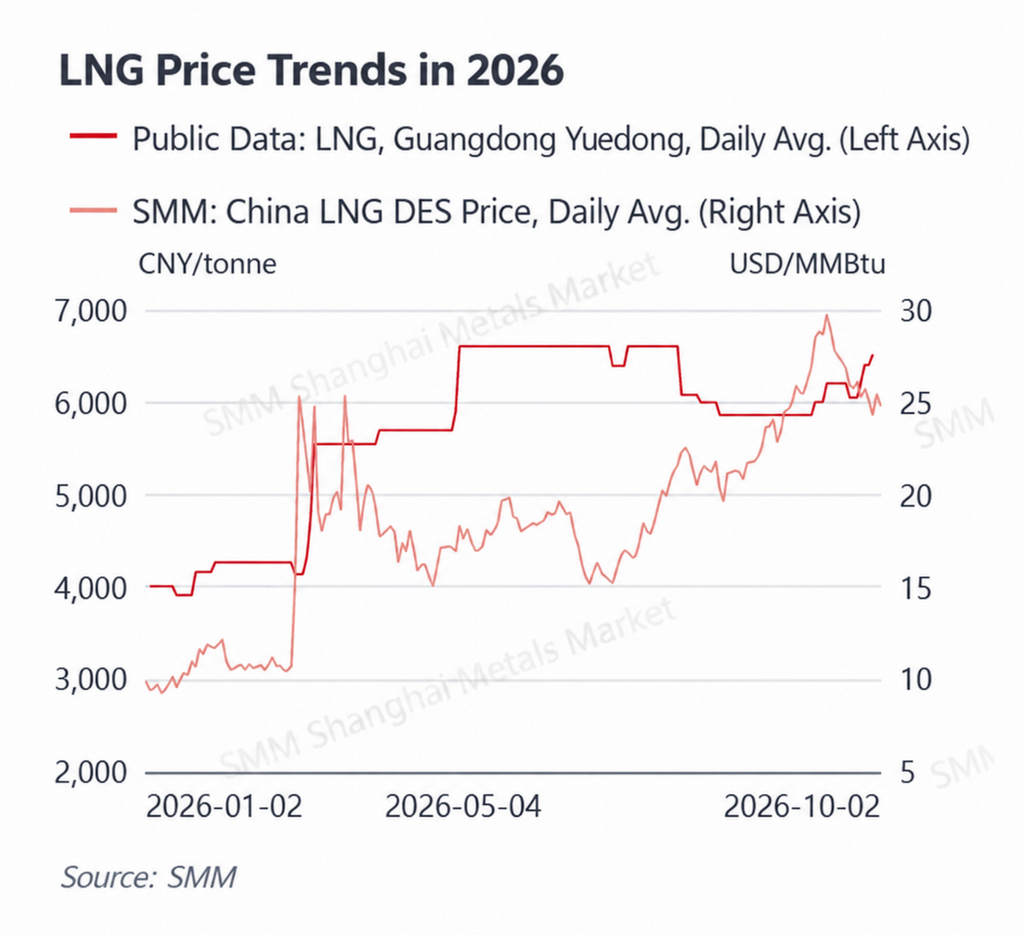
Los precios de llegada de GNL de SMM China se mantuvieron volátiles pero en general descendieron durante la semana. Los precios se situaron en 25,74 USD/MMBtu el 28 de septiembre, cayeron a 25,07 USD/MMBtu el 29 de septiembre y a 24,29 USD/MMBtu el 30 de septiembre, repuntaron temporalmente a 25,49 USD/MMBtu el 1 de octubre y luego volvieron a bajar a 24,75 USD/MMBtu el 2 de octubre. Los precios del GNL en el este de Guangdong, por el contrario, fueron de 6.405 RMB/t el 28–29 de septiembre y subieron aún más a 6.515 RMB/t el 30 de septiembre, lo que significa que los precios costeros nacionales no siguieron de inmediato el descenso de los costes del GNL importado. Markdown pegado (1)
Oferta: Los costes nacionales del gas de alimentación se mantuvieron elevados, mientras que los cambios relacionados con la festividad en la producción de GNL, la logística y la asignación de recursos ralentizaron el ajuste a la baja de los precios nacionales en relación con los costes importados. El impacto del aumento anterior de los precios internacionales al contado tampoco había sido absorbido por completo por el mercado nacional, dejando a algunos proveedores con una resistencia relativamente fuerte a los recortes de precios. Esto condujo a la divergencia temporal entre los precios descendentes del GNL importado y los precios al contado ascendentes del este de Guangdong.
Demanda: El consumo industrial de gas se debilitó durante la festividad del Día Nacional, mientras que el norte de China aún no había entrado plenamente en la temporada de calefacción, dejando la demanda general a corto plazo relativamente blanda. Sin embargo, Guangdong se mantuvo en torno a 35 °C durante la primera mitad de la semana, sosteniendo parte de la demanda de generación a gas. A medida que aumentaron las tormentas y cayeron las temperaturas el 1–2 de octubre, los precios de la electricidad en tiempo real de Guangdong también se debilitaron notablemente, lo que ilustra que, aunque los costes de generación a gas seguían siendo altos, las condiciones de demanda continuaron determinando la dirección a corto plazo del mercado eléctrico.
En general, el mercado de GNL de esta semana se caracterizó por costes de importación a la baja pero un ajuste más lento de los precios nacionales. A medida que las temperaturas del norte sigan descendiendo, la demanda de calefacción se fortalecerá gradualmente, pero unas existencias relativamente adecuadas limitan la probabilidad de otro aumento brusco e inmediato de precios. Para el mercado eléctrico de Guangdong, el GNL del este de Guangdong a 6.515 RMB/t implica que el suelo de costes para la generación a gas sigue siendo alto. Incluso cuando la demanda eléctrica se debilita, los costes del gas pueden seguir limitando la caída de los precios al contado.
Revisión meteorológica
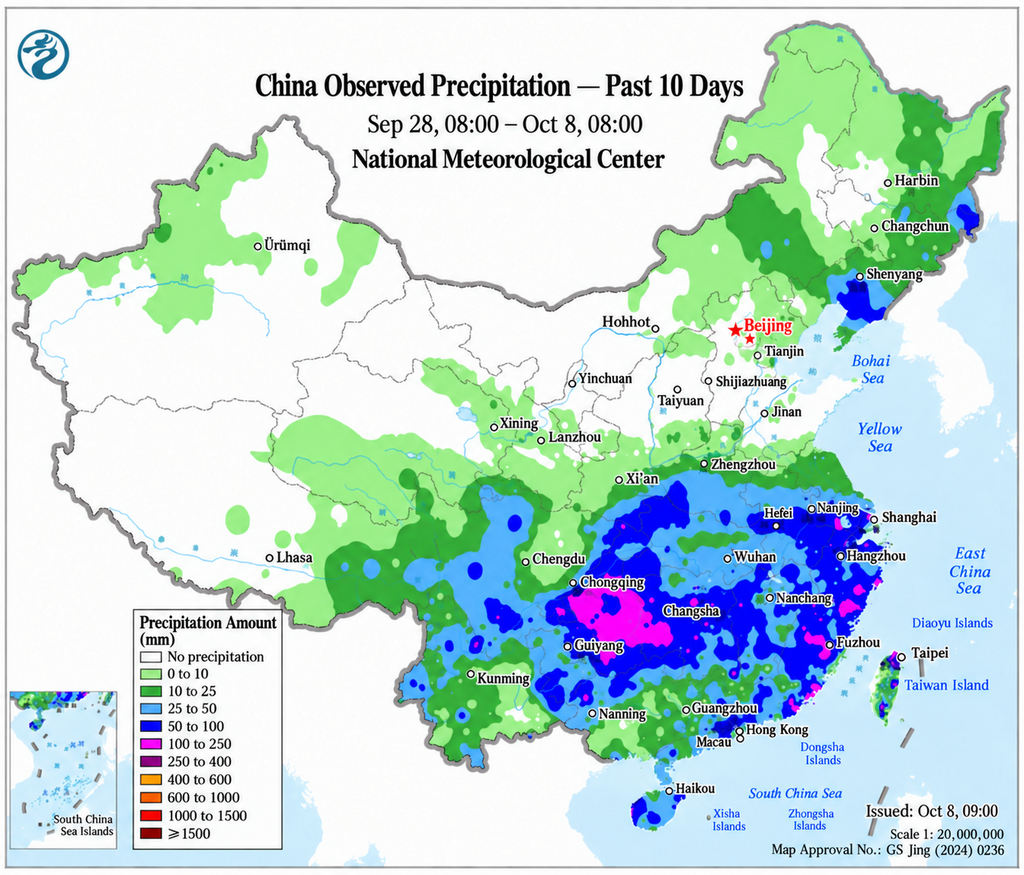
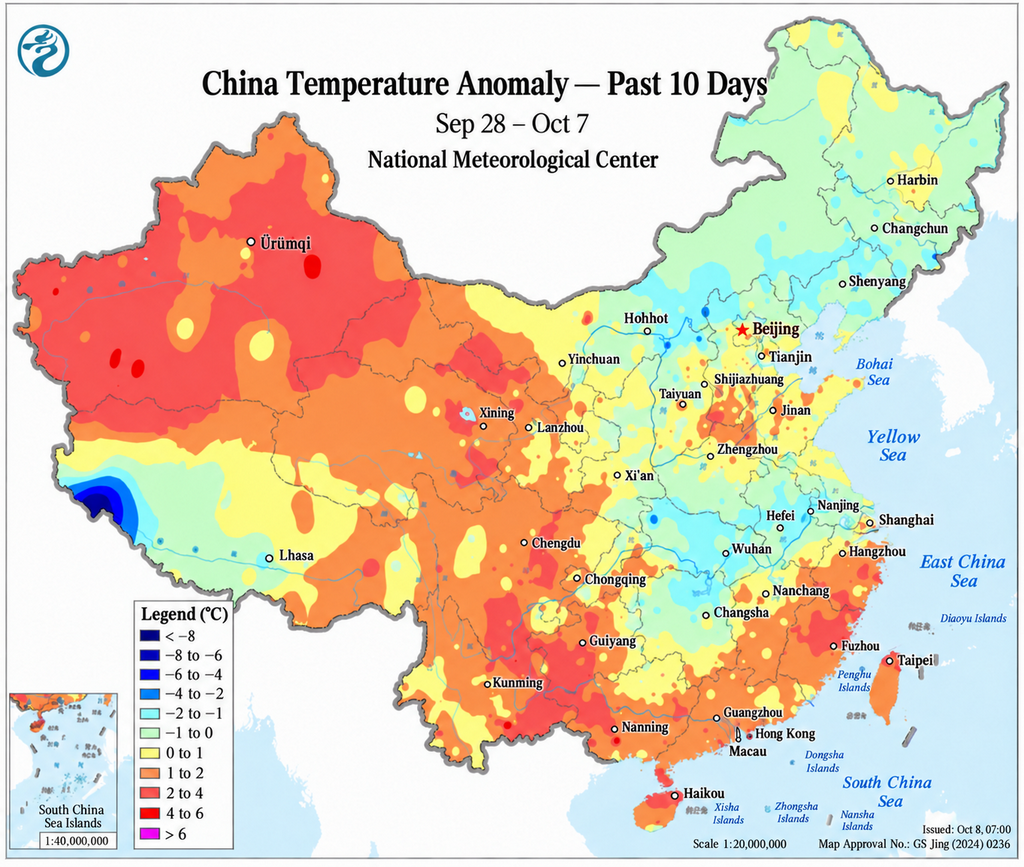
Durante el 28 de septiembre–4 de octubre, China avanzó del final del verano hacia el otoño, con un patrón meteorológico claro de “norte más frío, sur más cálido”. Durante el 29–30 de septiembre, el sur de China permaneció bajo la influencia del anticiclón subtropical, y las temperaturas máximas en partes de Guangdong seguían en torno a 35 °C, manteniendo la demanda de refrigeración relativamente resistente antes de la festividad. Desde el 1 de octubre, el aire frío se desplazó hacia el sur y las temperaturas cayeron notablemente en Shandong y el norte de China. En Shandong, las máximas diurnas cayeron desde unos 29 °C a finales de septiembre hasta aproximadamente 22–24 °C, mientras que las mínimas en algunas zonas descendieron hacia 9 °C para el 4 de octubre.
Las precipitaciones también se convirtieron en un factor significativo durante la festividad. Entre el 1 y el 3 de octubre, precipitaciones relativamente intensas afectaron al oeste de China y a la región de Huang-Huai, incluidas partes del sur y centro de Shandong y Henan. Guangdong pasó de un clima caluroso a tormentas más frecuentes el 1–2 de octubre, con máximas que cayeron hacia 30 °C, antes de que las condiciones se volvieran principalmente nubladas el 3–4 de octubre. La combinación de enfriamiento, lluvias y debilidad de la demanda relacionada con la festividad contribuyó a un menor consumo eléctrico en varias provincias y proporcionó un trasfondo importante para los precios al contado más débiles de esta semana.
A medida que avanza octubre, el norte de China está entrando en un período de demanda intermedia otoñal más típico, con una demanda de refrigeración que sigue disminuyendo mientras que la demanda generalizada de calefacción aún no ha comenzado. La sensibilidad directa de los precios al contado de la electricidad a la temperatura puede, por tanto, debilitarse, mientras que la producción renovable, la nubosidad, las condiciones del viento y las desviaciones de las previsiones del día anterior probablemente desempeñarán un papel mayor en los movimientos del mercado a corto plazo.
II. Novedades clave en el mercado eléctrico de China
El 28 de septiembre, el Ministerio de Industria y Tecnología de la Información, la Comisión Nacional de Desarrollo y Reforma, el Ministerio de Transporte, el Ministerio de Comercio, la Administración Estatal de Regulación del Mercado, la Administración Nacional de Energía y la Administración Nacional de Ferrocarriles emitieron conjuntamente el XV Plan Quinquenal para el Desarrollo de la Industria de Baterías de Nuevo Tipo (Plan Conjunto MIIT [2026] N.º 220). El plan propone construir un nuevo sistema de productos de baterías liderado por baterías de iones de litio y complementado por tecnologías que incluyen baterías de iones de sodio y de flujo, al tiempo que promueve un despliegue más amplio en el almacenamiento de energía de nuevo tipo. A medida que las tecnologías de almacenamiento sigan mejorando en seguridad, duración y coste, se espera que la oferta técnica de recursos flexibles disponibles para el mercado eléctrico se amplíe aún más, proporcionando flexibilidad adicional para los mercados al contado y de servicios auxiliares.
El 28 de septiembre, el Departamento Provincial de Industria y Tecnología de la Información de Liaoning, junto con la Comisión Provincial de Desarrollo y Reforma de Liaoning y la Oficina Reguladora de Energía del Noreste de China, publicaron el Plan de Trabajo de Comercio del Mercado Eléctrico de Liaoning 2027 (Borrador para Comentarios). El borrador propone que los volúmenes contractuales anuales de electricidad entre generadores y consumidores cubran en principio no menos del 80% de la generación y el consumo reales, mientras que los volúmenes de contratos a medio y largo plazo cubran en principio no menos del 90%. El mercado al contado de Liaoning continuaría con la operación de liquidación continua en 2027, mientras que el mercado minorista introduciría un período de desistimiento de hasta 168 horas. El marco propuesto refuerza aún más el papel de los contratos a medio y largo plazo en la cobertura de los riesgos del mercado al contado, al tiempo que aumenta la flexibilidad para los usuarios minoristas en la selección de contratos y la gestión de riesgos.
El 30 de septiembre, la Comisión Nacional de Desarrollo y Reforma publicó las Medidas para la Prevención y el Control de Riesgos del Mercado Eléctrico (Borrador para Consulta Pública). Las normas propuestas pretenden establecer un marco nacional más sistemático para identificar, vigilar, advertir y gestionar los riesgos del mercado eléctrico, al tiempo que aclaran las responsabilidades de las instituciones y participantes relevantes del mercado. También refuerzan la vigilancia de precios anómalos, desequilibrios entre oferta y demanda y otros riesgos operativos del mercado. A medida que la cobertura del mercado al contado y los volúmenes de negociación sigan expandiéndose, el avance hacia un marco nacional de control de riesgos más unificado debería contribuir a mejorar la estabilidad del mercado.
El 30 de septiembre, la Oficina General de la Administración Nacional de Energía publicó el Reglamento sobre la Gestión de la Operación Conectada a la Red Eléctrica (Borrador para Comentarios) revisado. La revisión actualiza las normas vigentes para reflejar mejor el desarrollo del mercado eléctrico nacional unificado de China y del nuevo sistema eléctrico. Aclara además los requisitos para la operación conectada a la red, el despacho y la seguridad del sistema, al tiempo que adapta el marco a los recursos y modelos operativos emergentes, como el almacenamiento de energía de nuevo tipo, las conexiones directas de energía verde y los sistemas integrados fuente-red-carga-almacenamiento. Los cambios propuestos ayudarían a aclarar los límites operativos para una gama más amplia de participantes del mercado tras la conexión a la red.
En general, las novedades regulatorias de esta semana pasaron de simplemente ampliar la participación en el mercado a reforzar los controles de riesgo del mercado, perfeccionar las normas de operación conectada a la red y ampliar la base de recursos flexibles. A medida que las energías renovables, el almacenamiento de energía de nuevo tipo y los participantes emergentes del mercado aceleren su integración en el mercado eléctrico, los generadores, las comercializadoras de electricidad y los operadores de almacenamiento se enfrentarán a mayores exigencias en estrategias de oferta, gestión de riesgos y participación coordinada en múltiples segmentos del mercado.