

Durante las vacaciones del Día Nacional de China de 2026 (1–7 de octubre), los compradores chinos se retiraron del mercado por fases y la actividad de consultas y transacciones en el mercado spot asiático de molibdeno disminuyó en cierta medida, pero los mercados fuera de China no se detuvieron por completo. En los primeros seis días de las vacaciones, los precios del óxido de molibdeno al 57% se consolidaron en general en un rango estrecho; para el 7 de octubre, a medida que el mercado chino se acercaba a su reapertura, algunos vendedores elevaron sus indicaciones de venta y el rango de precios se desplazó al alza de forma más notable en general.
En comparación con el óxido de molibdeno, el mercado de ferromolibdeno fuera de China estuvo relativamente tranquilo. Aunque se informó de un pequeño número de transacciones DDP en Europa, las consultas y transacciones en general siguieron siendo moderadas; Corea del Sur y otros mercados asiáticos carecieron de nuevas transacciones representativas. Mientras tanto, se produjo un accidente fatal en la mina Radomiro Tomic en Chile, y dos sindicatos de la mina Centinela iniciaron oficialmente una huelga, lo que aumentó la atención del mercado sobre la estabilidad del suministro del lado minero chileno.
En general, el mercado de molibdeno fuera de China durante las vacaciones se caracterizó por una "consolidación estrecha en el período inicial, indicaciones de venta al alza cerca del cierre y transacciones downstream aún a la espera de confirmación". El actual repunte de precios está respaldado por las expectativas de que los compradores chinos regresen al mercado, la reticencia de los vendedores a vender y el sentimiento de riesgo del lado minero, pero aún debe verificarse si se puede sostener un aumento continuo mediante compras y transacciones reales posteriores a las vacaciones.
1. El óxido de molibdeno asiático se mantuvo estable al principio y subió después, con indicaciones de venta al alza al final de las vacaciones
En la primera parte de las vacaciones del Día Nacional, los compradores chinos abandonaron temporalmente el mercado y el mercado asiático de óxido de molibdeno careció de consultas y compras concentradas, con compradores y vendedores mayormente al margen.
El 1 de octubre, el rango de precios EXW para el óxido de molibdeno al 57% en almacenes aduaneros fuera de China fue de 33,1–33,2 USD/lb de Mo. El 2 de octubre, el rango de precios se redujo a 33,1–33,15 USD/lb de Mo; del 5 al 6 de octubre, se mantuvo en 33,1–33,15 USD/lb de Mo. Esto muestra que el mercado no cayó de manera constante en los primeros seis días de las vacaciones, sino que se consolidó principalmente lateralmente después de que el rango de precios se estrechara.
Mientras los compradores chinos estuvieron fuera del mercado, algunos proveedores aún tenían necesidades de venta, pero los vendedores no redujeron significativamente los precios para vender. Al mismo tiempo, los usuarios intermedios carecían de impulso para un reabastecimiento concentrado y tenían una aceptación limitada de cargamentos a precios elevados. Como resultado, el mercado formó un soporte a corto plazo cerca de 33,1 $/lb de Mo, y compradores y vendedores entraron en un estrecho punto muerto.
Hacia el 7 de octubre, cuando el mercado chino estaba a punto de reabrir, algunos vendedores fuera de China comenzaron a elevar sus indicaciones de venta, y el rango de precios del óxido de molibdeno al 57 % subió a 33,25–33,4 $/lb de Mo. Los cargamentos a bajo precio se volvieron más escasos y, ante las expectativas del mercado de que los compradores chinos reanudarían sus consultas tras el festivo, la reticencia de los vendedores a vender y el ánimo de mantener los precios firmes se fortalecieron en cierta medida.
Sin embargo, el rango de 33,25–33,4 $/lb de Mo en esta etapa refleja principalmente el desplazamiento al alza de las indicaciones de los vendedores, y aún no ha habido suficientes transacciones nuevas para confirmar todo el rango. Por lo tanto, la descripción más precisa del estado actual del mercado es "precios pasando de la consolidación a un movimiento alcista tentativo", en lugar de que los precios reales de transacción ya hayan subido de forma generalizada.
Además, los precios EXW asiáticos no pueden compararse directamente de forma horizontal con las transacciones DDP europeas. Los cargamentos retirados de los almacenes aduaneros de Busán normalmente aún no han completado el despacho de aduana ni el pago de aranceles, mientras que los precios DDP europeos pueden incluir transporte, impuestos y costes de entrega. Las diferencias en origen, forma del producto, condiciones de pago y condiciones de entrega siguen siendo razones importantes de la actual divergencia de precios en los mercados fuera de China.
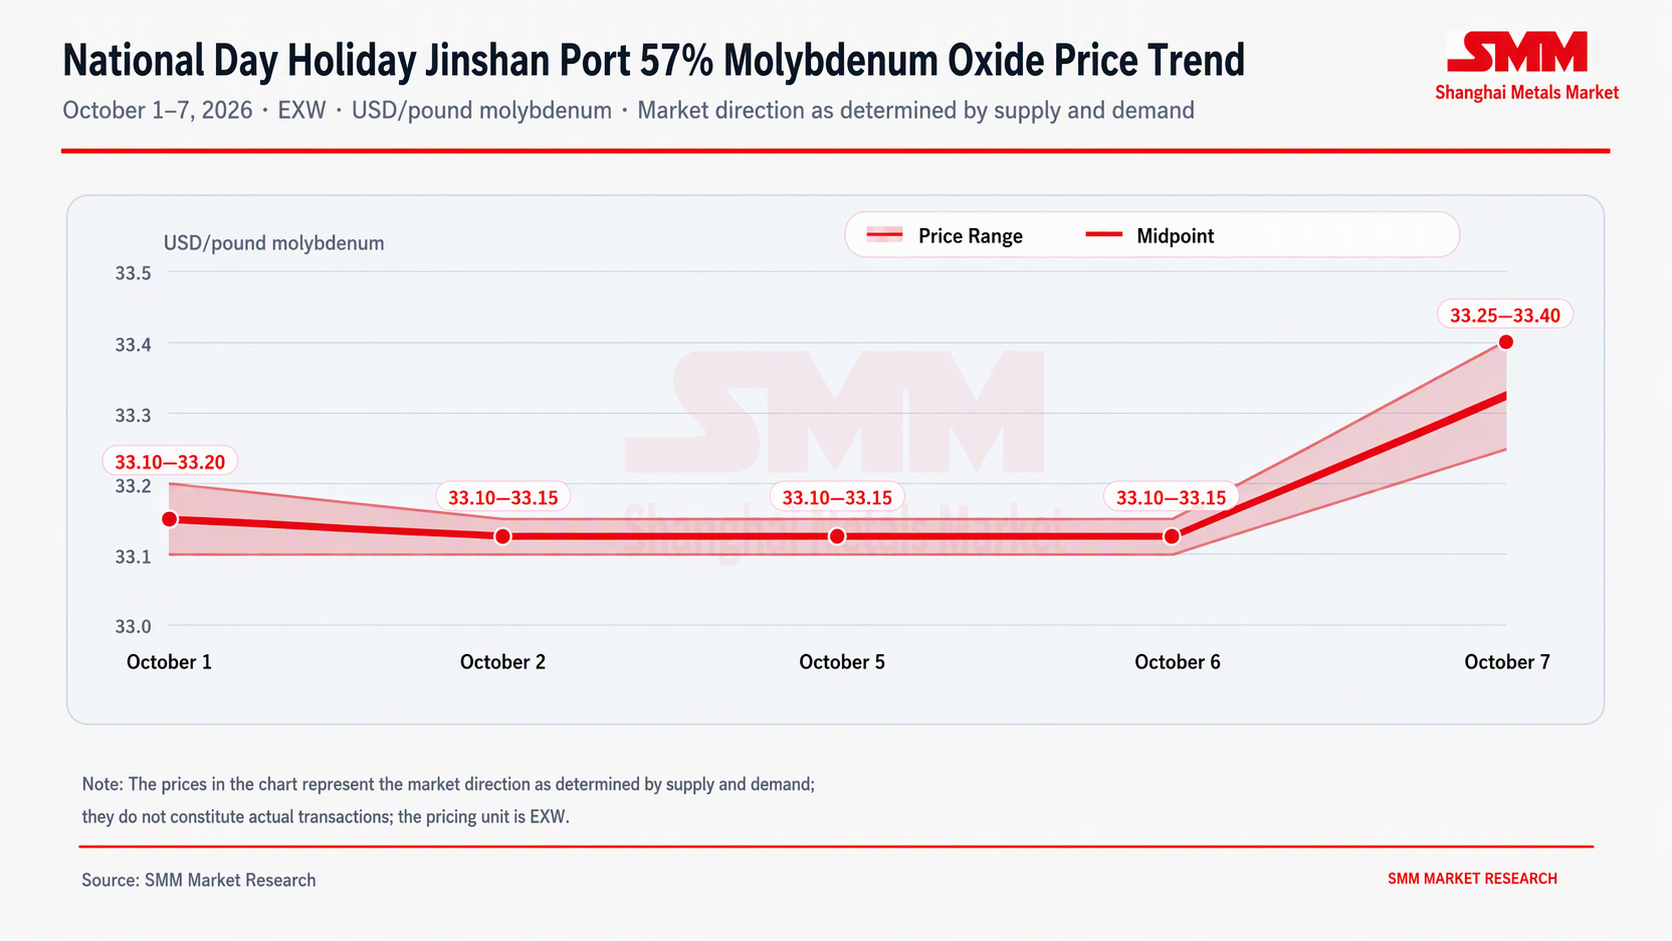
Figura1: Tendencia del precio del óxido de molibdeno al 57 % en el puerto de Busán, 1–7 de octubre de 2026
Nota: Base de salida de almacén aduanero, sin despachar y sin aranceles pagados; basado en indicaciones y comentarios completos del mercado, refleja solo cambios direccionales y no representa todas las transacciones reales.
Fuente: Investigación de mercado de SMM.
2. Transacciones esporádicas de ferromolibdeno en Europa, actividad general aún moderada
En el lado del ferromolibdeno, no hubo compras concentradas evidentes en los mercados fuera de China durante el festivo del Día Nacional. El precio antes de impuestos del ferromolibdeno en Europa fue de aproximadamente 75,5–75,75 $/kg de Mo, con un tipo de derecho de importación de alrededor del 2,7 %.
Hacia el 6 de octubre se registraron transacciones de ferromolibdeno en el mercado del sur de Europa a 76,5–77 USD/kg Mo DDP. Dado que las ofertas antes de impuestos y las transacciones DDP incluyen impuestos, transporte y costos de entrega diferentes, el aumento de precios no puede calcularse directamente a partir de esta comparación.
Las transacciones anteriores indican que aún existe cierta compra justo a tiempo en el mercado europeo, pero tanto los volúmenes negociados como el tamaño de la muestra son limitados, y la actividad general de consultas no ha mostrado un aumento notable. Por lo tanto, estas transacciones esporádicas no bastan para demostrar que el mercado europeo de ferromolibdeno se haya recuperado plenamente, ni permiten concluir que la demanda de uso final haya mostrado una mejora de tendencia.
En cuanto al calendario, algunas transacciones se produjeron justo antes del fin del feriado en China, posiblemente incluyendo a comerciantes y usuarios intermedios que adelantaron respuestas ante posibles cambios en los precios de las materias primas tras la reapertura del mercado chino. Sin embargo, aún no está claro si el aumento de las transacciones se debe a una mejora real del consumo o a la reposición de inventarios a corto plazo por parte de compradores individuales.
El mercado asiático de ferromolibdeno estuvo aún más tranquilo. Corea del Sur y otros mercados asiáticos registraron pocas consultas activas y transacciones reales durante el feriado. Aunque surgieron algunos pedidos en el mercado indio, las empresas de procesamiento intermedio compitieron por pedidos limitados, y los precios del ferromolibdeno al 60% estuvieron cerca de 75–76 USD/kg Mo, lo que indica que la presión de negociación de los compradores intermedios siguió siendo fuerte.
En general, los precios de la materia prima de óxido de molibdeno subieron al final del feriado, pero el lado del ferromolibdeno aún no ha logrado una transmisión fluida de costos. Si los nuevos pedidos de ferromolibdeno no pueden aumentar en paralelo, la capacidad de las empresas procesadoras para aceptar óxido de molibdeno a precios altos seguirá limitada por los márgenes de beneficio.
3. Accidente fatal en Radomiro Tomic y huelga en Centinela aumentan la incertidumbre del suministro
Durante el feriado del Día Nacional, se produjeron incidentes de seguridad y laborales consecutivos en las minas chilenas, lo que aumentó la atención del mercado sobre la estabilidad del suministro sudamericano de materias primas de molibdeno.
El 1 de octubre ocurrió un accidente fatal en la mina Radomiro Tomic, de Codelco. El accidente afectó al área de chancado y manejo de materiales de la mina; las actividades en la zona correspondiente fueron suspendidas tras el incidente y se inició una investigación del accidente.
Hasta el cierre de esta edición, Codelco no ha revelado el impacto específico del accidente en la producción total de la mina ni en la producción de molibdeno. Según una encuesta de SMM, el mercado considera actualmente que el impacto del accidente es relativamente limitado, pero aún es necesario confirmar cuándo se reanudarán por completo las actividades en la zona afectada. Por lo tanto, en esta etapa el accidente no debe traducirse directamente en una reducción del suministro de molibdeno.
El 7 de octubre, dos sindicatos de la mina Centinela iniciaron oficialmente una huelga después de que la mediación gubernamental no lograra un acuerdo, con la participación de 709 empleados, lo que representa aproximadamente el 22% de la fuerza laboral propia de la mina. Centinela produce concentrados de cobre, cátodos de cobre y concentrados de molibdeno, con una producción de molibdeno de aproximadamente 3.400 toneladas métricas en 2025, por lo que la huelga está directamente vinculada al suministro de materia prima de molibdeno fuera de China.
Sin embargo, Centinela declaró que, aunque la huelga puede tener cierto impacto en las operaciones de la mina, actualmente se espera que los planes de producción permanezcan sin cambios. Por lo tanto, aún no se puede concluir que la huelga haya provocado una disminución en la producción de concentrado de molibdeno, ni deben convertirse los riesgos potenciales directamente en pérdidas específicas de suministro.
En cuanto al momento, la huelga de Centinela ocurrió el mismo día en que las indicaciones de los vendedores de óxido de molibdeno se desplazaron al alza el 7 de octubre. En un contexto en el que algunas minas de cobre-molibdeno sudamericanas ya se han visto afectadas por el clima invernal, el suministro eléctrico, el transporte por carretera, los cambios en las propiedades del mineral y la disminución de las tasas de recuperación de molibdeno, el nuevo incidente laboral reforzó aún más la atención del mercado sobre la estabilidad del suministro chileno.
Sin embargo, los cambios en el precio del óxido de molibdeno estuvieron influidos simultáneamente por las expectativas de reapertura del mercado chino, la reducción de cargamentos a bajo precio y la reticencia de los vendedores a vender, por lo que el desplazamiento al alza del rango de precios del 7 de octubre no puede atribuirse por completo a un único incidente minero.
En adelante, se debe prestar especial atención a la recuperación de la producción en la zona afectada de Radomiro Tomic, la duración de la huelga de Centinela, si las operaciones de beneficio y recuperación de molibdeno funcionan con normalidad y si el transporte de concentrado de molibdeno se ve afectado. Hasta que no se confirmen reducciones reales, estos incidentes aumentan principalmente la incertidumbre de la oferta y las primas de riesgo del mercado, en lugar de representar pérdidas de oferta al contado ya materializadas.
4. Los riesgos de oferta y las expectativas de reapertura resuenan, pero la subida aún necesita confirmación de transacciones
En conjunto, el mercado de molibdeno fuera de China del 1 al 7 de octubre no fue un simple movimiento alcista unidireccional, sino que experimentó un cambio desde una consolidación estrecha hacia indicaciones de venta al alza.
En cuanto a los precios, el óxido de molibdeno al 57% se situó en 33,1–33,2 USD/lb de Mo el 1 de octubre, luego se estrechó y estabilizó en 33,1–33,15 USD/lb de Mo del 2 al 6 de octubre, y subió a 33,25–33,4 USD/lb de Mo para el 7 de octubre. El repunte del mercado se produjo principalmente en el tramo final del feriado y, por ahora, se refleja más en las cotizaciones e indicaciones de venta de los vendedores.
Por el lado de la oferta, los incidentes consecutivos de seguridad y laborales en las minas chilenas aumentaron la preocupación del mercado sobre la estabilidad del suministro de concentrado de molibdeno. Sin reducciones reales confirmadas, estos incidentes afectan primero las expectativas del mercado, las primas de riesgo y la disposición de los vendedores a bajar precios.
Por el lado de la demanda, el ritmo de compras de los compradores chinos tras la reapertura del mercado sigue siendo el factor central que determina si el mercado puede mantener su impulso. Las cotizaciones de los vendedores fuera de China ya han reflejado por adelantado algunas expectativas de reposición posterior al feriado, pero las limitadas consultas de ferromolibdeno en Asia y la muestra reducida de transacciones de ferromolibdeno en Europa indican que la demanda intermedia aún no ha formado un aumento de volumen a gran escala.
Por lo tanto, la subida de los precios del óxido de molibdeno al final del feriado no significa que el mercado fuera de China haya entrado en una fase alcista generalizada. Solo cuando las cotizaciones más altas se confirmen mediante transacciones consecutivas y se transmitan al segmento del ferromolibdeno, el sentimiento actual del mercado podrá traducirse potencialmente en una tendencia de precios más sólida.
5. Perspectivas tras el feriado: observar si se materializan las transacciones a niveles altos
SMM espera que el mercado de óxido de molibdeno fuera de China pueda seguir consolidándose en niveles altos a corto plazo. Los riesgos en las minas sudamericanas, la menor disponibilidad de cargamentos a bajo precio y las expectativas de compra tras el regreso de los compradores chinos al mercado brindarán cierto soporte a las cotizaciones de los vendedores; sin embargo, la insuficiencia de pedidos de ferromolibdeno y la cautela en las compras de la demanda intermedia también limitarán una subida rápida y sostenida de los precios del óxido de molibdeno.
Si los compradores chinos consultan activamente tras la reapertura del mercado y las transacciones reales consecutivas se sitúan por encima de 33,4 $/lb de Mo, el actual desplazamiento al alza de las indicaciones de los vendedores podría traducirse gradualmente en un nuevo rango de transacciones de mercado, y los precios del óxido de molibdeno fuera de China aún tienen margen para una mayor exploración al alza.
Por el contrario, si las compras posteriores a las vacaciones siguen dominadas por compras justo a tiempo de pequeño volumen, o si reaparecen en Europa y otros mercados cargamentos con precios netback más bajos, las indicaciones de los vendedores de 33,25–33,4 $/lb de Mo podrían carecer de respaldo transaccional, y compradores y vendedores podrían volver a un estancamiento de alto nivel.
En el mercado del ferromolibdeno, antes de que los pedidos de acerías, comerciantes y otros usuarios finales aumenten significativamente, no es apropiado juzgar que el mercado se ha fortalecido por completo basándose en un pequeño número de transacciones DDP. Si los costos del óxido de molibdeno pueden transmitirse sin problemas a los precios del ferromolibdeno aún depende de los pedidos reales, los niveles de inventario y los márgenes de beneficio de las empresas procesadoras.
En adelante, se debe prestar especial atención a las transacciones reales de óxido de molibdeno al 57% en Busán y otros mercados asiáticos, la intensidad de las compras en el extranjero por parte de los compradores chinos tras la reapertura del mercado, los nuevos pedidos de ferromolibdeno en Europa, la recuperación de la producción del área relevante en Radomiro Tomic, y si la huelga de Centinela afecta aún más a la concentración de minerales, la recuperación de molibdeno y el transporte de concentrados.



