El 30 de septiembre, los futuros de metales ferrosos cerraron débiles. Durante el feriado del Día Nacional, el complejo de metales ferrosos se mantuvo mayormente apagado con escasa actividad. En cuanto al mineral de hierro, el SGX cayó más del 2% hasta 91,56 USD/t, y los precios spot bajaron entre 6 y 10 yuanes/t tras el feriado. Bajo un patrón de oferta fuerte y demanda débil, la perspectiva a corto plazo es bajista, aunque con una caída limitada. Los concentrados de mineral de hierro domésticos retrocedieron a la par, y el lado de los costos continuó aflojándose. El carbón de coque permaneció en la depresión, y se implementó la primera ronda de recortes en el precio del coque (enfriamiento húmedo -100 / enfriamiento seco -110). Las expectativas de una segunda ronda están creciendo, la retroalimentación negativa aún se está desarrollando y el mercado observará la magnitud de los recortes de producción en las empresas coquizadoras. El acero de construcción se consolidó, con fluctuaciones de 10 a 20 yuanes/t en muchas regiones. El impulso productivo tanto en plantas integradas como de proceso corto es insuficiente, y la presión de oferta es relativamente pequeña. Se espera que el movimiento a corto plazo sea lateral, con atención a si la demanda del "pico de temporada de octubre" se materializa. Los precios de la bobina laminada en caliente se mantuvieron mayormente estables o débiles en la mayoría de las ciudades (bajaron entre 10 y 30 yuanes/t), y la bobina laminada en frío cedió ligeramente. Se espera que el inventario se acumule fuertemente después del feriado, y es probable que los precios se negocien en un rango débil en el corto plazo (el contrato más negociado de bobina laminada en caliente entre 3.230 y 3.300). En el frente macro, el apoyo de políticas coexiste con barreras comerciales externas y presión de costos. Se espera que el complejo de metales ferrosos permanezca débil después del feriado, pero con soporte en el fondo.
(Los siguientes precios corresponden a las 12:00 del 8 de octubre)
[Mineral de hierro]
Mineral importado:
Durante el feriado del Día Nacional, el mercado de futuros de China permaneció cerrado. El contrato más negociado de swaps de mineral de hierro de Singapur estuvo en la depresión, alcanzando un mínimo de 90,95 USD/t y cerrando a 91,56 USD/t el 7 de octubre, una caída de 1,94 USD/t respecto al cierre previo al feriado, un descenso de más del 2%.
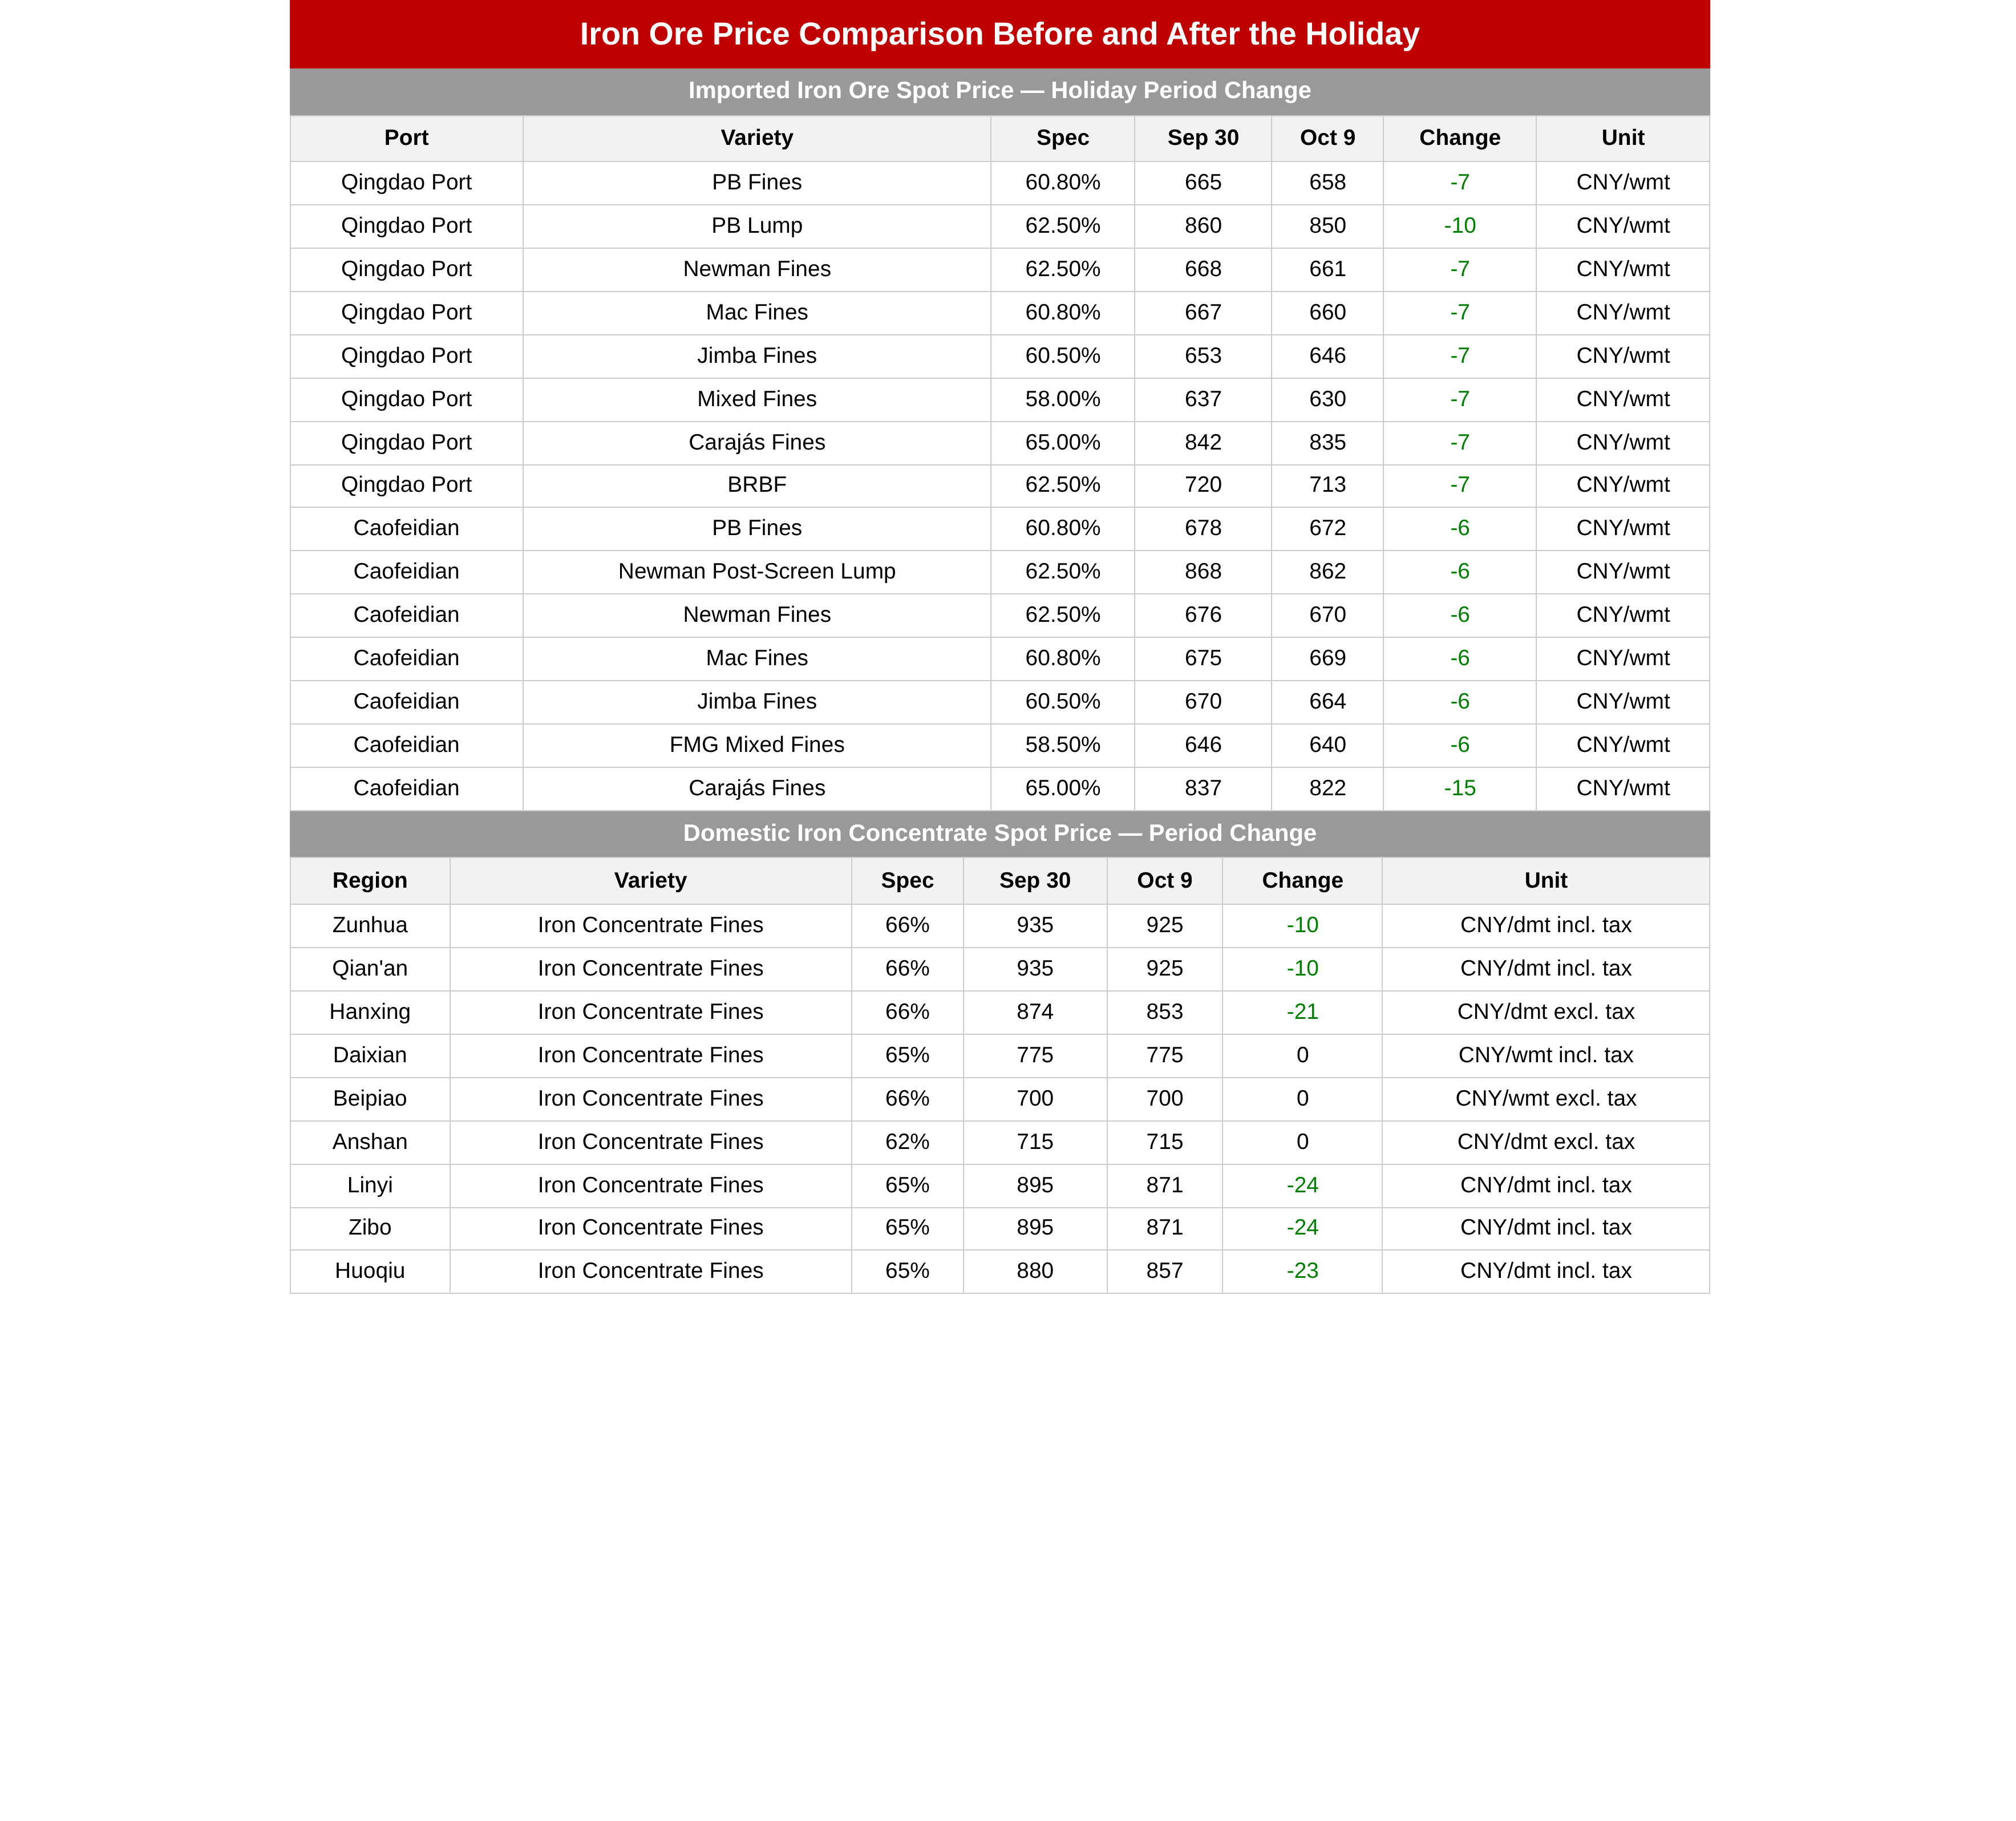
En el mercado spot, dado que las acerías ya habían completado el acopio antes del feriado, los operadores se mantuvieron mayormente al margen durante el feriado, y las transacciones de carga spot en puertos chinos prácticamente se detuvieron. En la primera jornada de negociación tras el feriado, el contrato más negociado de futuros de mineral de hierro continuó consolidándose con tono apagado, y los precios spot cayeron entre 6 y 10 yuanes/t. Los precios al contado de finos de PB en los puertos de Shandong se cotizaron mayoritariamente a 658 yuan/t, mientras que en los puertos de Hebei se cotizaron a 672-676 yuan/t.
Desde una perspectiva fundamental, los embarques mundiales de mineral de hierro siguen en un ciclo de crecimiento, y las llegadas a puerto también se mantienen elevadas. Aunque las elevadas tarifas de flete marítimo han limitado en cierta medida los embarques de algunas minas no convencionales, la oferta total de mineral de hierro aún conlleva expectativas de crecimiento. Por el lado de la demanda, el desempeño es débil. La demanda de China no ha mejorado y se espera que la producción de arrabio en las acerías disminuya. El patrón de oferta fuerte y demanda débil está presionando los precios del mineral de hierro. Sin embargo, la demanda de uso final aún no ha entrado en temporada baja, y la demanda fuera de China ha mejorado algo. Tras la caída de los precios del coque, los márgenes de las acerías se recuperaron en cierta medida, y la caída de la producción de arrabio será limitada en adelante. La demanda de mineral de hierro todavía tiene cierto soporte. Por lo tanto, se espera que los precios del mineral de hierro se mantengan principalmente bajistas en el corto plazo, pero con una caída relativamente limitada.
Mineral nacional:
En comparación con los niveles previos al feriado, el precio integral de los concentrados de mineral de hierro nacionales retrocedió ligeramente durante el feriado. Por región, el este de China estuvo dominado por Shandong y Anhui, donde los precios de los concentrados de mineral de hierro cayeron 20-25 yuan/t debido a lecturas más bajas del índice Platts; el norte de China estuvo dominado por Hebei, con precios a la baja de 5-10 yuan/t; los precios en el noreste de China se mantuvieron relativamente estables.
En cuanto a los fundamentos, la oferta nacional de mineral de hierro en China se mantuvo ajustada; sin embargo, las acerías registraban claras pérdidas y los concentrados nacionales de mineral de hierro aún carecían de una clara ventaja de costos, por lo que las acerías en general tenían un fuerte deseo de negociar precios a la baja. Tras el feriado, con las acerías aún en pérdidas, se espera que la producción de arrabio continúe su tendencia descendente en general, brindando un soporte débil a la demanda de concentrados de mineral de hierro; sumado a que los precios del mineral de hierro importado muestran pocas señales de mejora recientemente, se espera que los precios de los concentrados nacionales de mineral de hierro continúen bajando gradualmente.
[Carbón de coque y coque]
Carbón de coque:
La circulación al contado se estancó durante el feriado del Día Nacional, con el mercado en general deprimido, aunque el crecimiento de la oferta de los grados de carbón de coque de primera calidad fue limitado, lo que brindó cierto soporte. Por el lado de la oferta, la producción de las minas de carbón nacionales se liberó moderadamente bajo las políticas de garantía de suministro, pero el crecimiento se vio limitado por las restricciones de supervisión de seguridad; los cruces fronterizos de carbón mongol se reanudaron tras el feriado, lo que convierte el crecimiento de las importaciones en una variable clave. Por el lado de la demanda, los productores de coque aún no habían reducido significativamente sus tasas de operación, manteniendo un consumo rígido de carbón coquizable, pero presionaban por precios más bajos y compraban según necesidad, principalmente reduciendo inventarios con poca disposición a reabastecerse. En resumen, la mayoría de los grados de carbón enfrentan expectativas de caídas de precios en el corto plazo, con una retroalimentación negativa que continúa transmitiéndose, pero la escasa oferta de grados premium limitará el margen para caídas profundas, resultando en un descenso general.
Coque:
Durante el feriado del Día Nacional, se implementó la primera ronda de recortes de precios, con el coque de enfriamiento húmedo bajando 100 yuanes/tm y el coque de enfriamiento seco bajando 110 yuanes/tm, y las expectativas del mercado de una segunda ronda de recortes de precios del coque se intensificaron, esperándose un segundo recorte. Por el lado de la oferta, la mayoría de los productores de coque seguían registrando pérdidas, pero no hubo restricciones voluntarias de producción a gran escala, y el inventario en fábrica se acumuló modestamente a un ritmo normal. Por el lado de la demanda, el inventario de acero terminado continuó acumulándose durante el feriado y, con el deterioro de la rentabilidad de las acerías, la producción de metal caliente siguió retrocediendo, manteniendo compras de coque según necesidad con insuficiente disposición a reabastecerse. En resumen, los precios del coque aún enfrentan expectativas de caídas en el corto plazo, con una retroalimentación negativa todavía en desarrollo; la clave en adelante será observar el alcance de los recortes de producción de los productores de coque: si mantienen los niveles de producción existentes, la presión a la baja se intensificará, mientras que si intensifican proactivamente las restricciones de producción, la tendencia bajista podría aliviarse.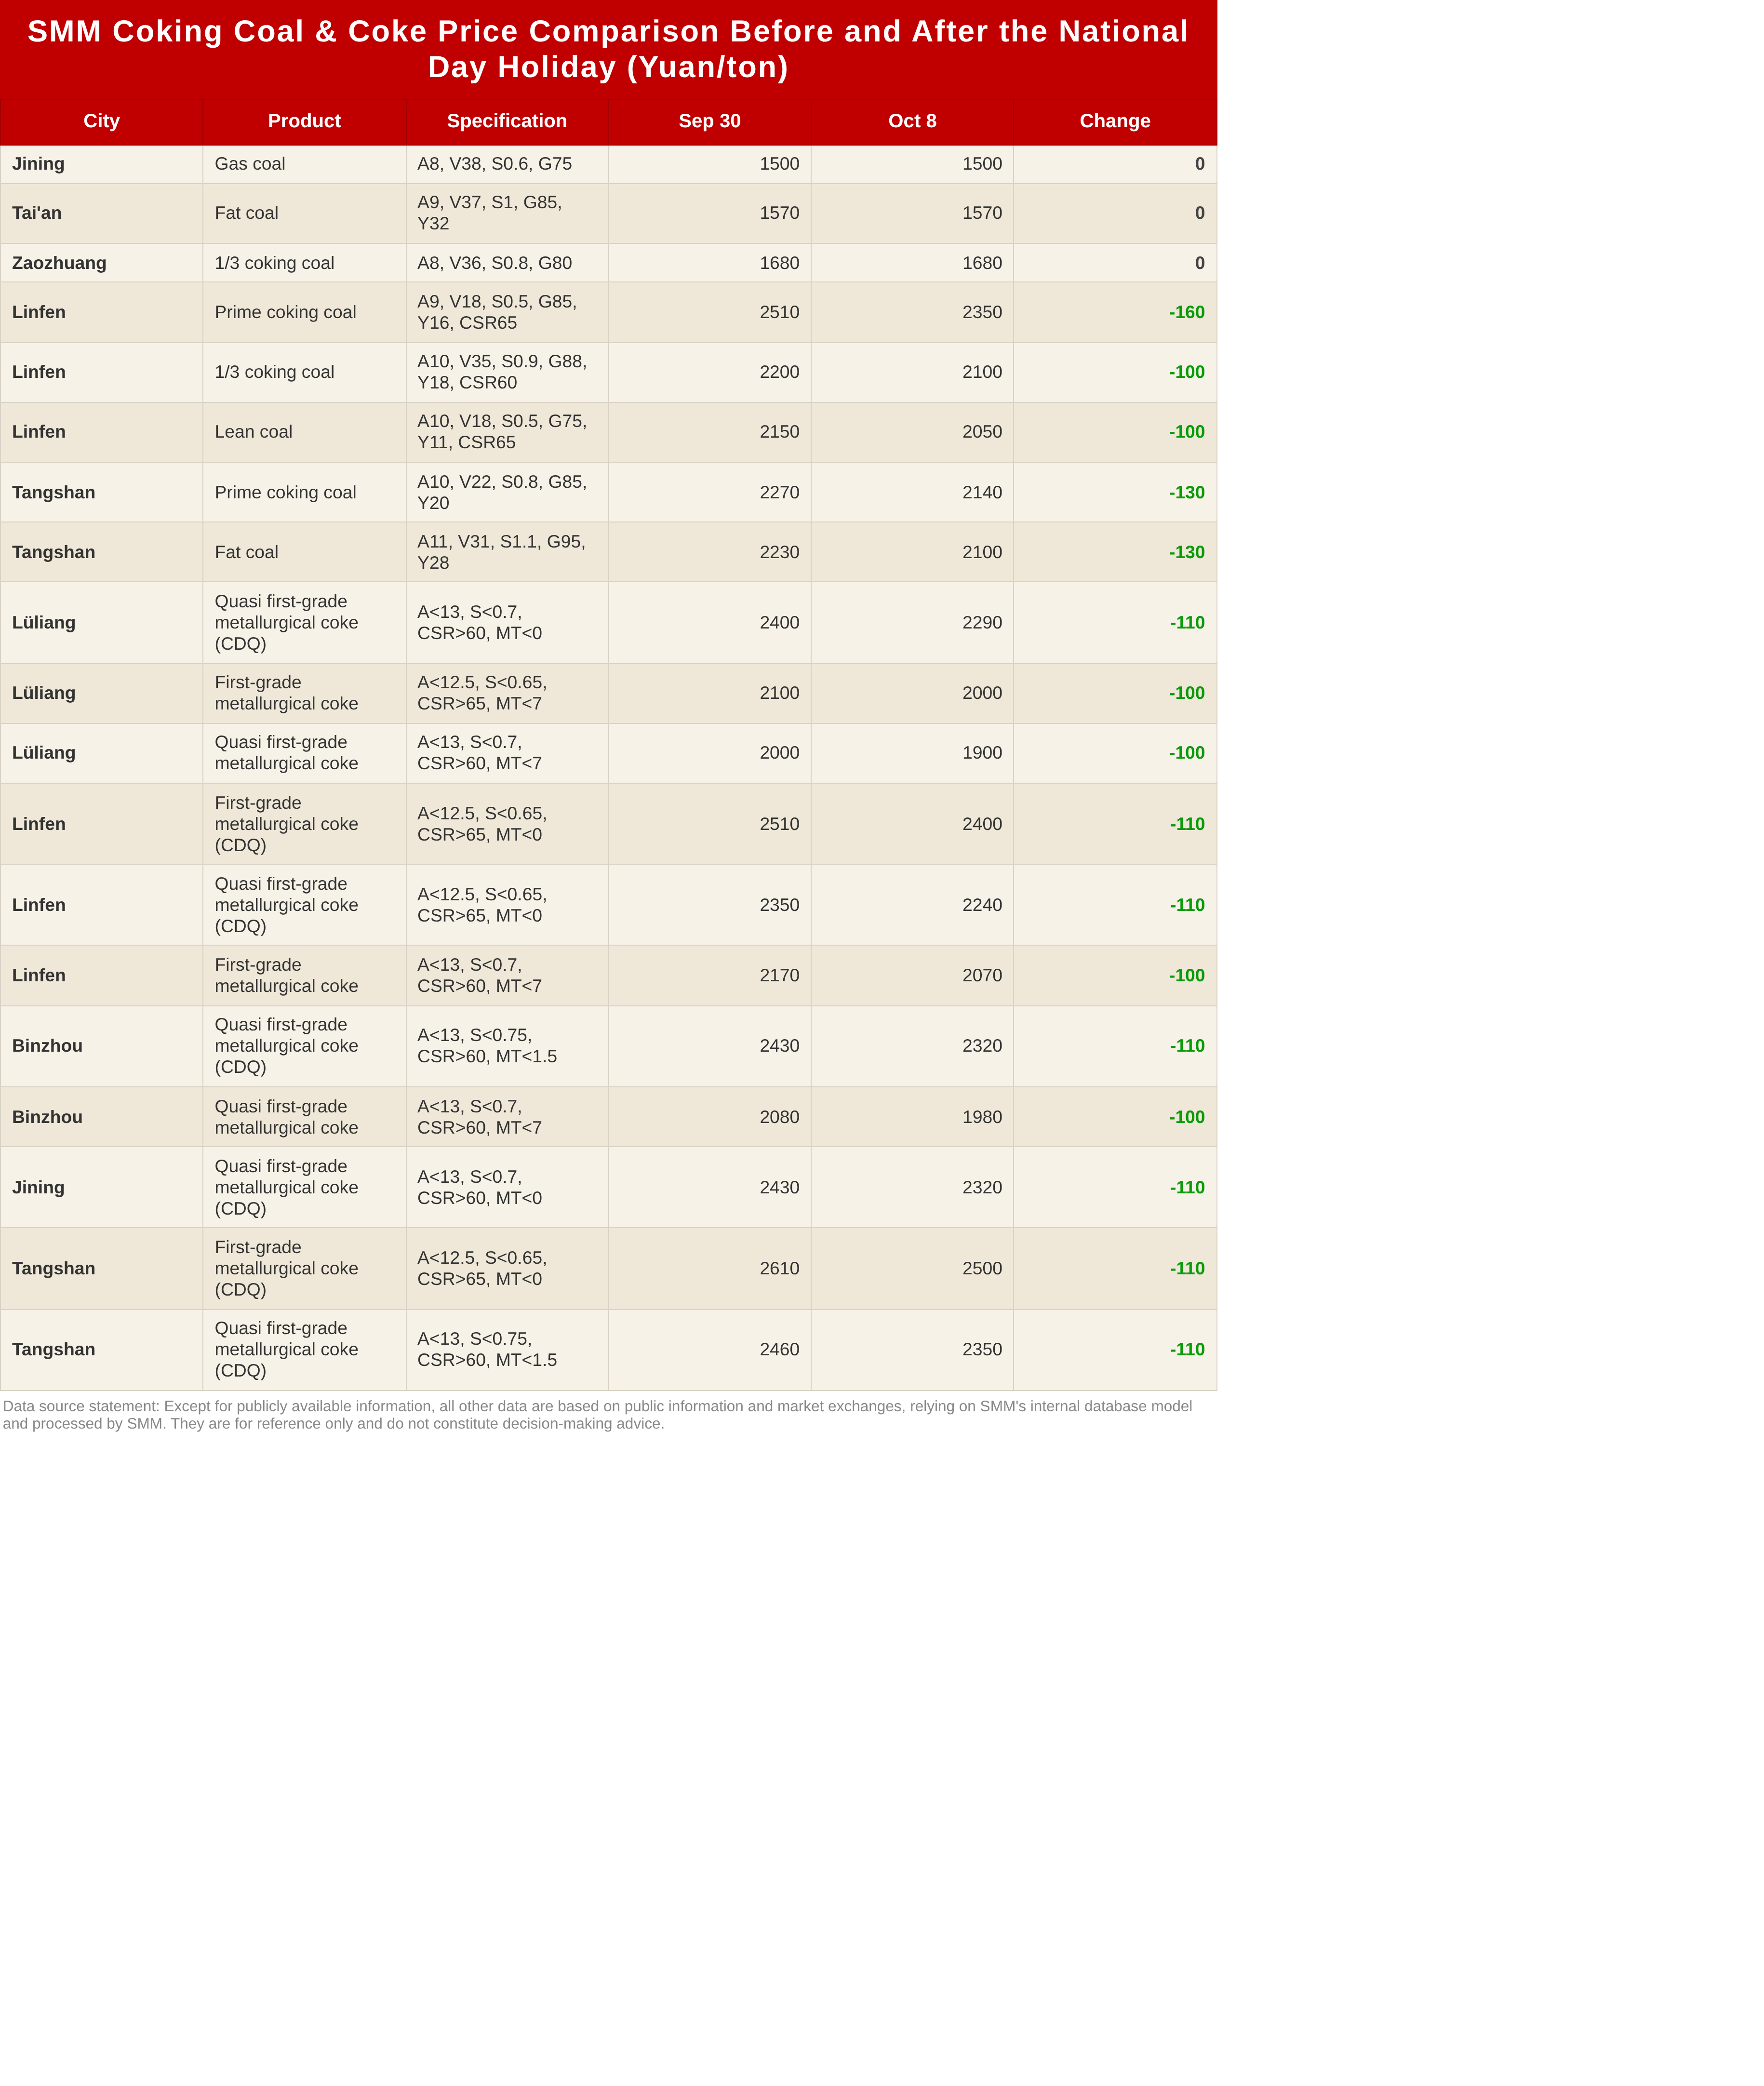
[Acero de construcción]
Durante el feriado del Día Nacional, los precios al contado del acero de construcción en toda China se consolidaron, con cotizaciones mayormente estables en muchas regiones y algunos mercados fluctuando entre 10 y 20 yuanes/tm. Por el lado de la oferta, los altos hornos de las acerías seguían registrando pérdidas, con un entusiasmo productivo limitado durante el feriado, y algunas plantas desviaron metal caliente hacia productos de mayor margen; además, una acería del suroeste de China ya había comenzado controles de producción en septiembre, por lo que la producción general se redujo ligeramente. Durante las vacaciones, las dificultades para la recolección de chatarra persistieron en algunas regiones, y las acerías de horno eléctrico vieron caer su rentabilidad, operando algunas cerca del punto de equilibrio, por lo que las horas de operación se mantuvieron en niveles de tarifa eléctrica valle y llana. En cuanto a los inventarios, la mayoría de los comerciantes descansaron de 3 a 5 días durante las vacaciones, y en los demás días festivos oficiales, los comercios dispusieron personal de guardia, pero las obras de construcción aguas abajo estuvieron semiparalizadas durante las vacaciones, con un avance relativamente lento y una marcada caída en el volumen de compras; las llegadas al mercado fueron en general normales durante las vacaciones, y los inventarios en fábrica y sociales se acumularon por fases. Según la información del mercado, la demanda en el este de China durante las vacaciones del Día Nacional fue moderada, y en el mercado de Shandong, algunas acerías produjeron volúmenes limitados de acero para construcción, lo que provocó escasez de especificaciones en general, con ligeros aumentos de precios durante las vacaciones; tras las vacaciones, en Zhejiang, algunos operadores de contado y futuros aceleraron la toma de ganancias, empujando los precios de referencia a la baja; mientras que en el mercado del noroeste, los factores climáticos hicieron que algunos recursos se despacharan gradualmente, lo que podría limitar los precios del mercado cercano a corto plazo.
De cara al futuro, se espera que los precios del acero para construcción en las distintas regiones diverjan ligeramente tras las vacaciones, pero es probable que el margen de caída sea relativamente limitado, con precios de referencia firmes, principalmente porque el impulso productivo tanto de altos hornos como de hornos eléctricos es insuficiente y la presión del lado de la oferta es relativamente pequeña; además, a medida que el norte de China entra gradualmente en el invierno en octubre, algunos proyectos aguas abajo aún tienen demanda por cumplir plazos, mientras que en el sur de China, con el debilitamiento del impacto de las lluvias, la demanda aún podría registrar liberaciones por fases. En general, los comerciantes fueron más cautelosos durante las vacaciones del Día Nacional de este año, con menos actividad especulativa que en años anteriores, por lo que los precios del acero para construcción a corto plazo tienen un margen limitado tanto al alza como a la baja, moviéndose lateralmente en un rango estrecho, pero a mediano y largo plazo, aún debe prestarse atención a si la demanda de la temporada alta de octubre se materializa.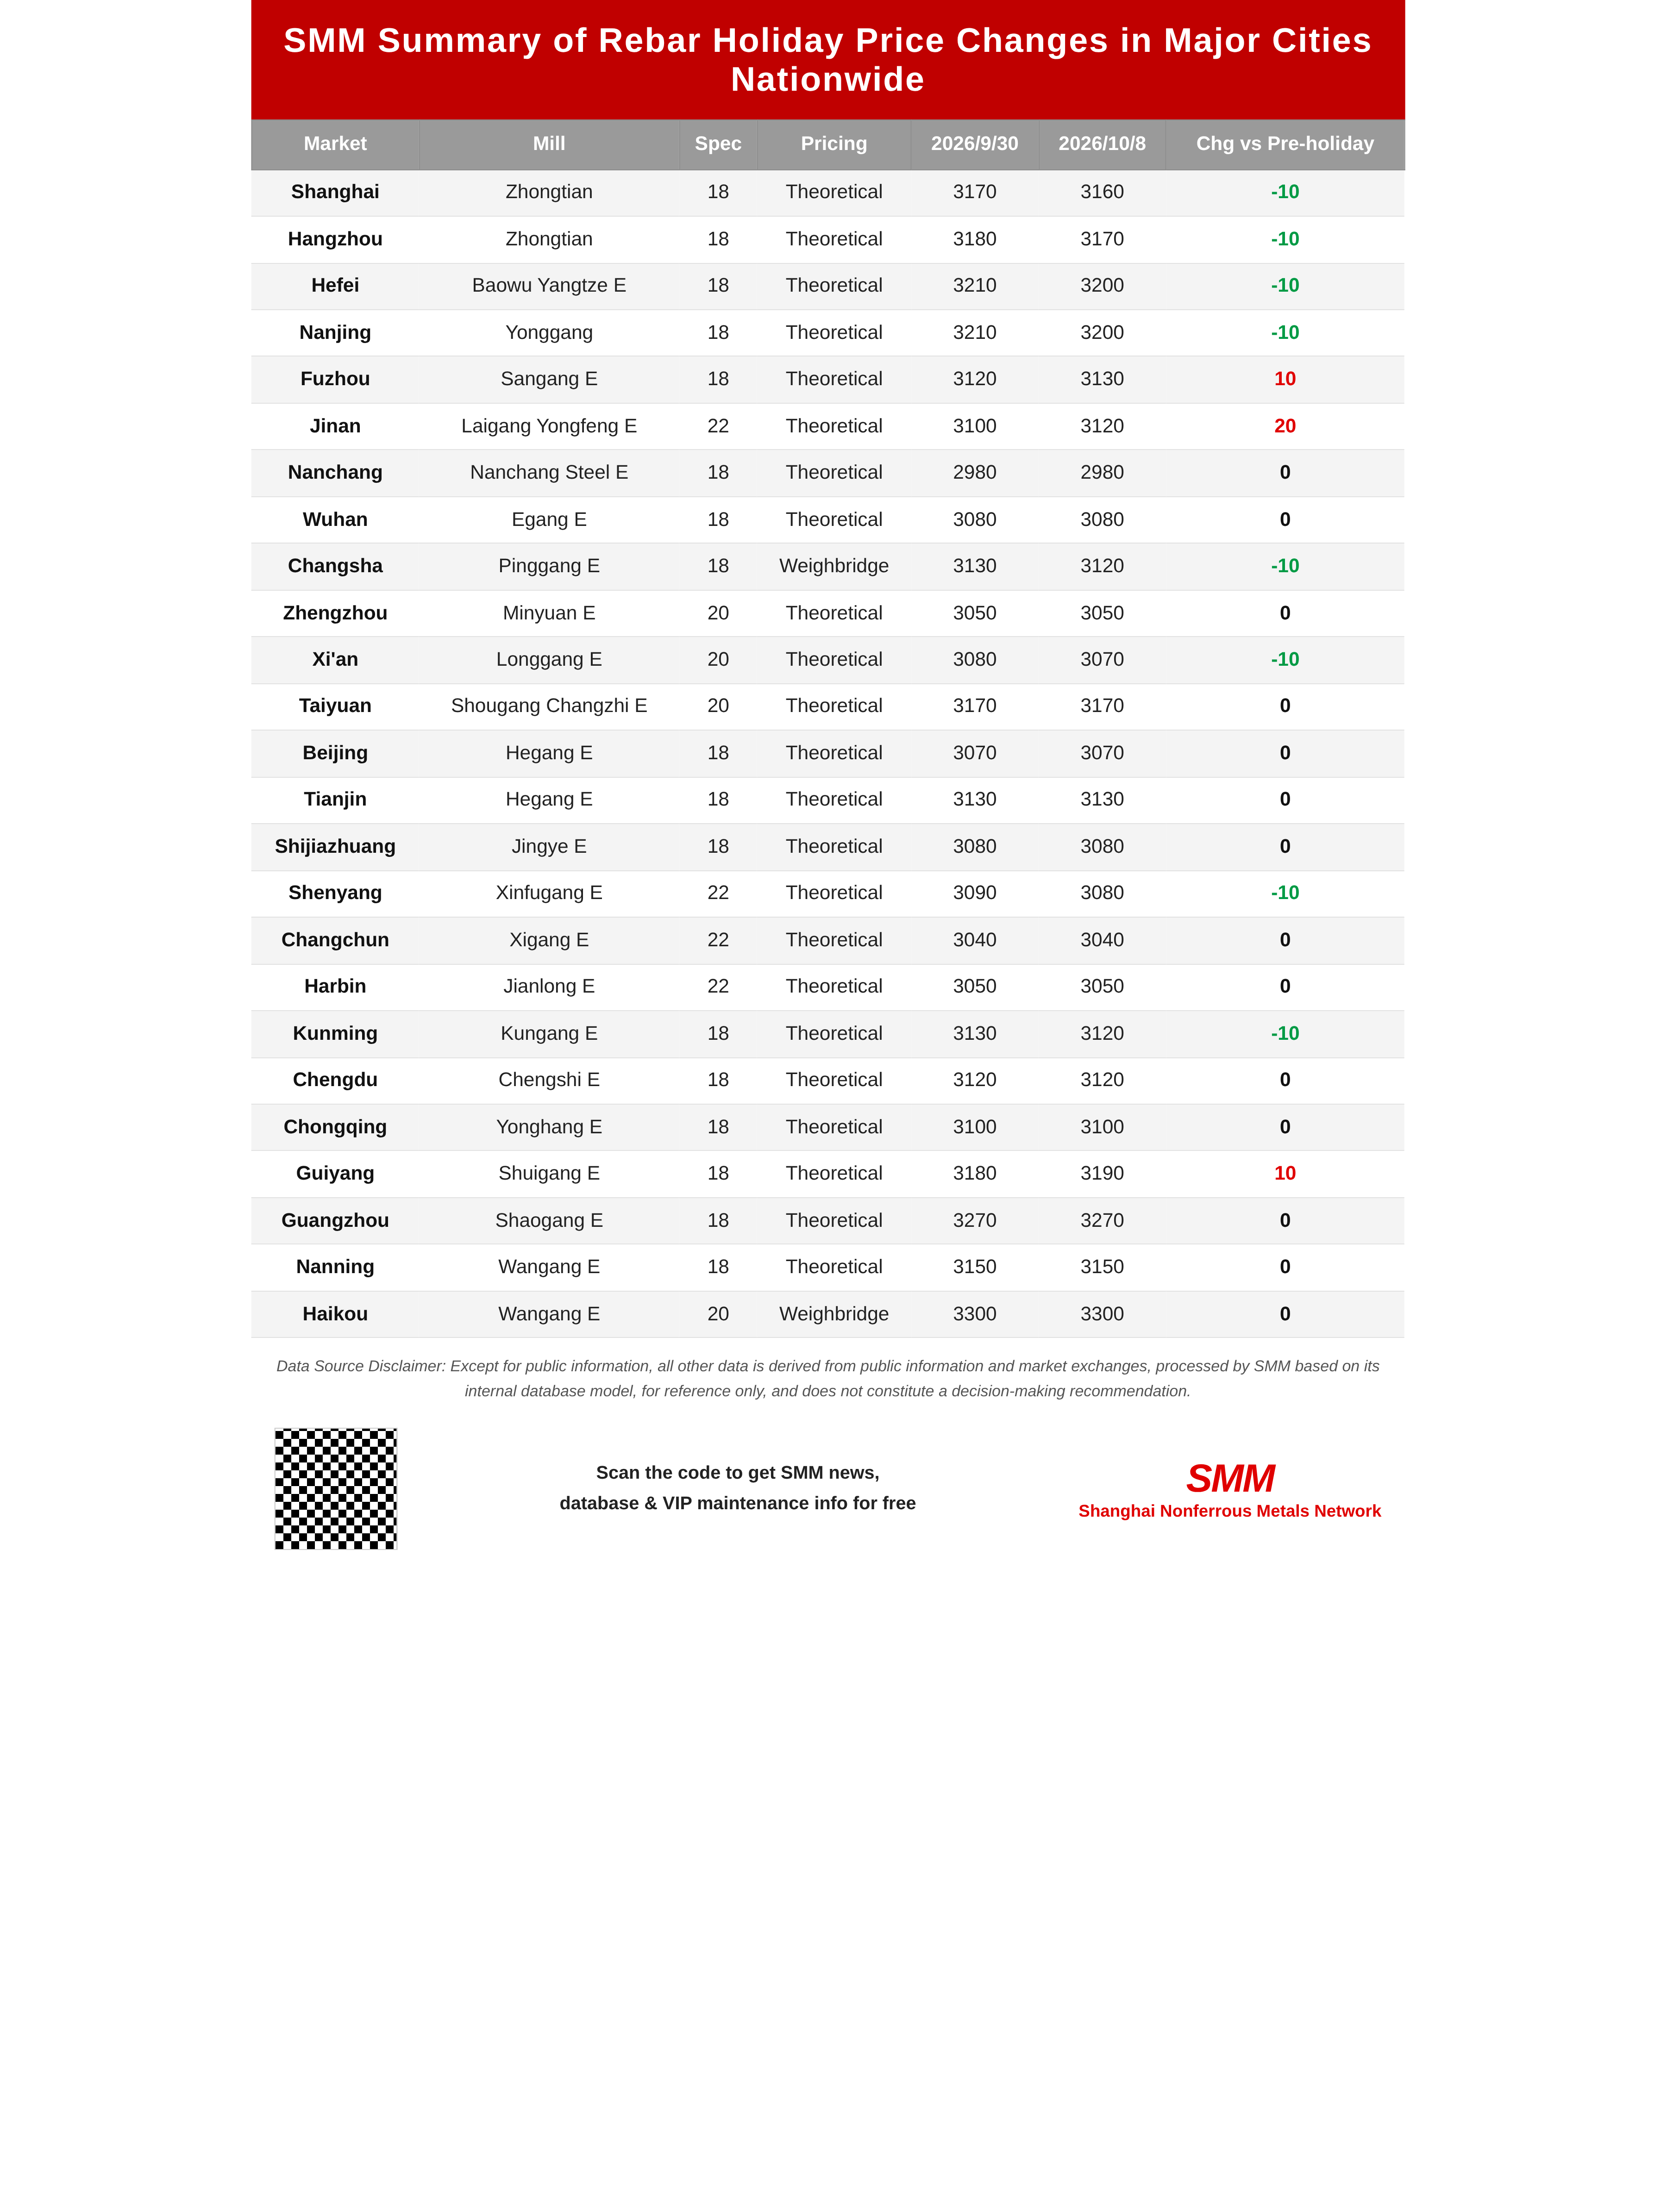
[Chapas y Planchas]
Bobina laminada en caliente:Durante las vacaciones del Día Nacional, los precios de la bobina laminada en caliente en las principales ciudades de China se mantuvieron estables.
En el mercado del este de China, las cotizaciones en Shanghái bajaron entre 20 y 30 yuanes por tonelada respecto a los niveles previos a las vacaciones, con cotizaciones de recursos convencionales de 3.280 a 3.290 yuanes por tonelada, y el ánimo de consulta en el mercado fue regular. Las cotizaciones al contado en Ningbo se situaron en 3.280-3.290 yuan/tm, con un descenso de 20-30 yuan/tm respecto a los niveles previos a las vacaciones; el ánimo de negociación en el mercado mejoró ligeramente, pero algunos usuarios finales mostraron escaso entusiasmo comprador y adoptaron mayoritariamente una actitud de espera. Las cotizaciones al contado en Hangzhou se situaron en 3.300-3.310 yuan/tm, con un descenso de 20 yuan/tm respecto a los niveles previos a las vacaciones, y los comerciantes mantuvieron en su mayoría los precios firmes por el momento.
En el mercado del sur de China, las cotizaciones en Lecong bajaron entre 10 y 20 yuan/tm respecto a los niveles previos a las vacaciones, con las cotizaciones de los recursos principales en 3.260-3.270 yuan/tm; los comerciantes se mostraron relativamente firmes en los precios, el ánimo de consulta en el mercado fue moderado y no se observó una liberación evidente de consultas.
En el norte de China, las cotizaciones en Tangshan bajaron unos 10 yuan/tm respecto a los niveles previos a las vacaciones, con las cotizaciones de los recursos principales en 3.210-3.220 yuan/tm; los comerciantes tenían expectativas débiles sobre la evolución del mercado, pero como su propio inventario no era elevado, mostraron cierta disposición a mantener los precios firmes, mientras que los compradores intermedios también mostraron un fuerte sentimiento de espera, lo que se tradujo en un ánimo de negociación medio y un volumen total de operaciones relativamente bajo.
CRC:
El primer día después de las vacaciones, el CRC de Bensteel Group en el mercado de Shanghái se cotizó a 3.710 yuan/tm, con un descenso de 10 yuan/tm respecto a los niveles previos a las vacaciones; no hubo un reabastecimiento significativo tras las vacaciones, y el mercado se mantuvo mayoritariamente a la expectativa, con precios a la baja y caídas limitadas.
De cara al futuro, una vez terminadas las vacaciones, se espera que el inventario nacional se acumule de forma significativa, y habrá que prestar atención a la recuperación de la demanda y al ritmo de reducción de existencias en las 1-2 semanas posteriores a las vacaciones; a corto plazo, se espera que los precios del HRC se muevan en un rango débil, con atención al rango de 3.230-3.300 para el contrato más negociado.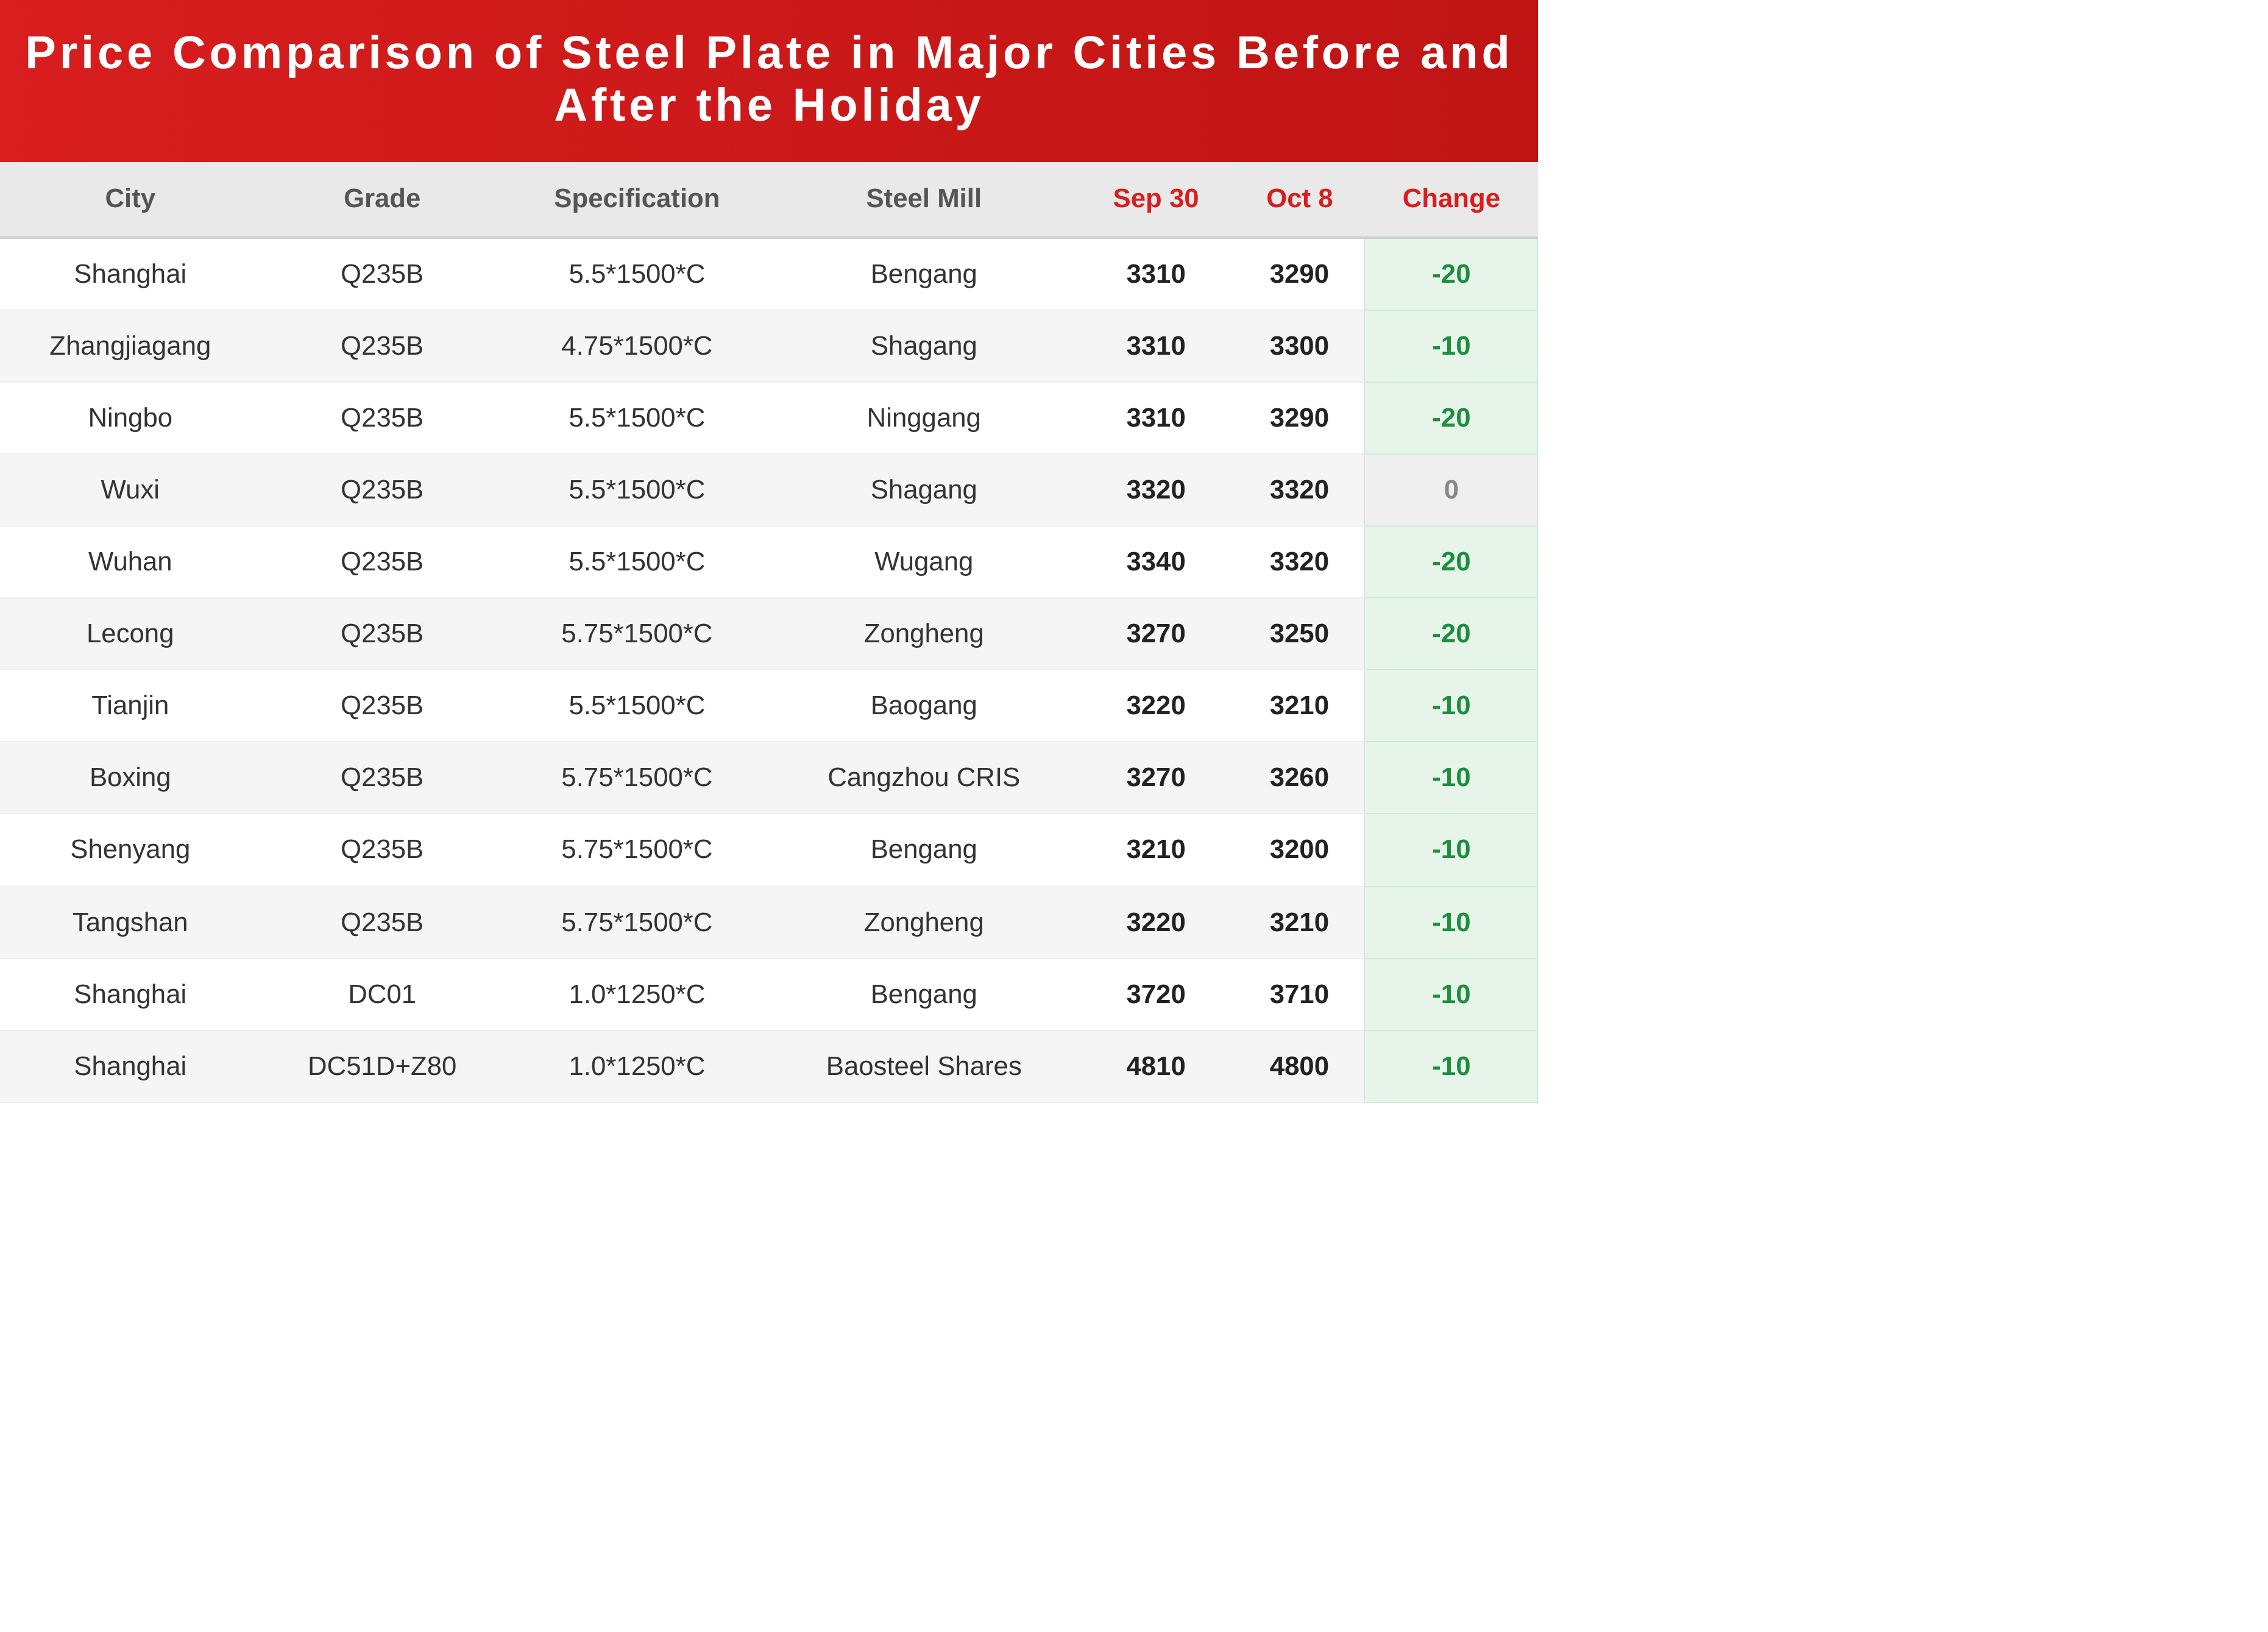
[Resumen de noticias clave de las vacaciones]
[Política macroeconómica] Las políticas fiscal y monetaria actúan de forma coordinada mientras el crecimiento estable entra en la fase de aplicación
En torno a las vacaciones del Día Nacional, los responsables políticos emitieron de forma intensiva señales de crecimiento estable, y la coordinación fiscal y monetaria se reforzó notablemente. El 1 de octubre, el Ministro de Finanzas publicó un artículo en Qiushi, en el que aclaraba que el gasto del presupuesto público general de este año superará los 30 billones de yuanes, que la nueva emisión de bonos públicos de todo tipo alcanzará los 11,89 billones de yuanes, y mencionaba el estudio de instrumentos incrementales como el uso de los límites no utilizados de la cuota de deuda de los gobiernos locales, con el enfoque de las políticas pasando de la "expansión de la escala" a la "mejora selectiva de la eficiencia".
Mientras tanto, el subsidio de intereses para préstamos hipotecarios de vivienda para residentes, implementado desde el 1 de octubre, marca la primera vez que el gobierno central subsidia directamente los intereses de préstamos hipotecarios personales comerciales, formando un paquete de políticas de "impulso al consumo + estabilización inmobiliaria" junto con el cuarto lote de 62.500 millones de yuanes en bonos especiales del gobierno para el programa de canje implementado antes del feriado. En el ámbito monetario, la reunión ordinaria del tercer trimestre del banco central mantuvo un tono moderadamente acomodaticio, con la tasa del PSL reducida al 1,5 % y las áreas de apoyo ampliadas, mientras que las cuotas de représtamo para innovación tecnológica y transformación técnica se incrementaron simultáneamente. El piso de políticas para el año inaugural del "XV Plan Quinquenal" ha quedado claramente establecido, y el ritmo y la eficacia de la implementación de políticas del cuarto trimestre se convertirán en el foco central del mercado.
[Entorno internacional] Distensión por fases entre China y EE. UU., pero aumentan las barreras comerciales mundiales al acero y las presiones de costos
El panorama internacional presenta un patrón de "coexistencia de distensión y presión". En las relaciones bilaterales, la cumbre China-EE. UU. y la octava ronda de consultas económicas y comerciales China-EE. UU. lograron diez resultados pragmáticos, incluidas reducciones arancelarias recíprocas de "30.000 millones por 30.000 millones", la extensión de la suspensión de aranceles adicionales mutuos hasta el 10 de enero de 2027, la importación china de carbón estadounidense y el establecimiento de un grupo de trabajo agrícola, lo que proporciona una reparación por fases de la confianza del mercado y aporta una mejora marginal a las expectativas de demanda interna de materias primas.
Sin embargo, el entorno comercial mundial del acero se ha endurecido claramente: las nuevas normas siderúrgicas de la UE implementadas en julio redujeron los contingentes de importación libres de aranceles de aproximadamente 33 millones de toneladas a 18,3 millones de toneladas, elevaron los aranceles fuera de contingente del 25 % al 50 % y exigieron la trazabilidad de "fusión y colada" a partir de octubre; con la superposición de la fase formal del CBAM, las exportaciones de acero de China a Europa enfrentan una doble presión de "aranceles + carbono". En América del Norte, las negociaciones comerciales entre EE. UU. y Canadá fracasaron, y EE. UU. impuso aranceles adicionales a productos canadienses, incluido el aluminio, fragmentando aún más la cadena de suministro de acero y aluminio. En el frente macro, la Reserva Federal de EE. UU. subió las tasas de interés a 3,75 %-4,00 % en septiembre, el dólar estadounidense se mantuvo fuerte y el rendimiento del Tesoro estadounidense a 10 años llegó a superar el 5,3 %; el crudo Brent se acercó a 100 dólares por barril y los precios del carbón metalúrgico a corto plazo se dispararon, lo que elevó los costos mundiales de producción de acero. worldsteel prevé que la demanda mundial de acero crezca solo un 0,3 % en 2026, y la OCDE advierte que la capacidad excedentaria podría alcanzar 745 millones de toneladas en 2028: el endurecimiento externo, las barreras comerciales y el exceso de oferta siguen siendo variables que el mercado mundial del acero debe seguir monitoreando.
[El subsidio de intereses para préstamos hipotecarios de vivienda habitual se implementa en todo el país desde el 1 de octubre]
El Ministerio de Hacienda, el banco central y la Administración Nacional de Regulación Financiera emitieron conjuntamente un aviso según el cual, a partir del 1 de octubre, los préstamos hipotecarios comerciales personales para primera vivienda de nueva concesión que cumplan los requisitos recibirán un subsidio fiscal de intereses de 1 punto porcentual anualizado, por un máximo de 5 años y con un tope de 1 millón de yuanes por hogar; es la primera vez que el gobierno central subsidia los intereses hipotecarios, el período de aplicación de la política se fija provisionalmente en 1 año y no hay límite total de financiación, y los seis grandes bancos ya han implementado el “subsidio sin solicitud”. Impacto en el mercado mundial del acero: el subsidio se centra en la demanda rígida de primera vivienda de menos de 120 metros cuadrados y dentro de 1,5 millones de yuanes, lo que apoya con precisión las cadenas de venta y finalización de inmuebles y brinda un leve impulso positivo a la demanda de acero para construcción, como barras corrugadas y alambrón; sin embargo, el umbral lo limita a la demanda rígida y no a una cobertura universal, por lo que el impulso al consumo total de acero es limitado y es poco probable que revierta la caída de largo plazo del uso de acero vinculado al sector inmobiliario.
[El PMI manufacturero de septiembre vuelve a territorio de expansión, pero la brecha entre nuevos pedidos y producción se vuelve negativa]
El PMI manufacturero fue de 50,1 (agosto: 49,8), el no manufacturero de 50,2 y el compuesto de 50,7, todos de nuevo en expansión; sin embargo, la brecha entre nuevos pedidos y producción se volvió negativa, con el índice de precios de compra de materias primas en 60,8 y los precios de fábrica en 54,0, lo que concentra las ganancias en la parte media-alta de la cadena. El regreso del PMI por encima de 50 mejora las expectativas de uso interno de acero, pero la estructura de “producción fuerte, demanda débil” significa que los precios del acero carecen de impulso alcista.
[El Banco Central recorta la tasa PSL a un año al 1,5 % y amplía las «Seis Redes»; se incrementan los représtamos]
En el último día antes del feriado, la tasa PSL se recortó en 0,25 puntos porcentuales, se incluyeron seis tipos de «redes» de infraestructura en las áreas de apoyo y se añadieron nuevas cuotas de représtamo de 200 000 millones de yuanes para innovación tecnológica y de 500 000 millones de yuanes para agricultura y pequeñas empresas, con grandes repos inversos directos después del feriado. La ampliación del PSL beneficia directamente la inversión en infraestructura y redes de ductos, lo que respalda la demanda interna de acero a mediano plazo; sin embargo, la transmisión al uso real del acero lleva tiempo y, a corto plazo, brinda más apoyo de expectativas que un impulso real para los metales ferrosos.