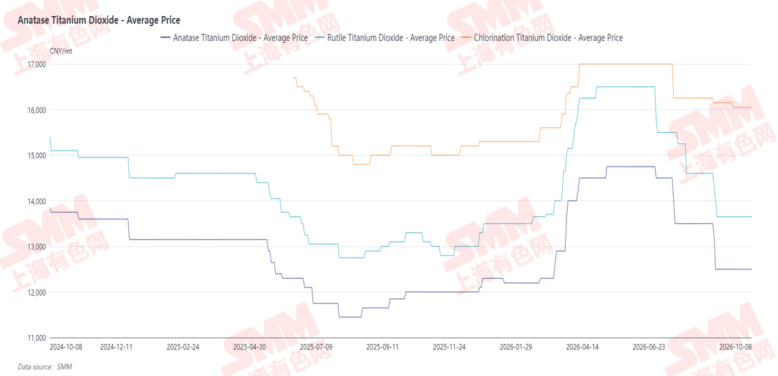
Durante las vacaciones del Día Nacional, el mercado chino de titanio se mantuvo en general estable, aunque bajo presión. Los concentrados de titanio aguas arriba estuvieron deprimidos y estancados, lo que acentuó aún más el desequilibrio entre oferta y demanda. La esponja de titanio siguió bajo presión, con empresas manteniendo altas tasas de operación, pero la demanda final de los sectores civiles aguas abajo fue débil, agravando la acumulación de inventarios en toda la industria. Los precios de transacción principales de la esponja de titanio grado 0 fueron de 44.000-45.000 yuanes/t. El segmento de dióxido de titanio se mantuvo estable antes de las vacaciones, con diferenciales de precios relativamente estables entre productos de distintos procesos: las cotizaciones principales del rutilo por proceso de sulfato fueron de 12.500-14.800 yuanes/t, el anatasa por proceso de sulfato de 12.000-13.000 yuanes/t, y el dióxido de titanio por proceso de cloruro se mantuvo relativamente firme, con cotizaciones principales de 15.300-16.800 yuanes/t. En la primera jornada de negociación tras las vacaciones, las cotizaciones de los productos de titanio en toda la cadena industrial se mantuvieron en los niveles previos a las vacaciones, sin cambios notables. El sentimiento del mercado estuvo dominado por la actitud de espera, y la tendencia de precios aún debe confirmarse con los pedidos reales de compra aguas abajo después de las vacaciones.
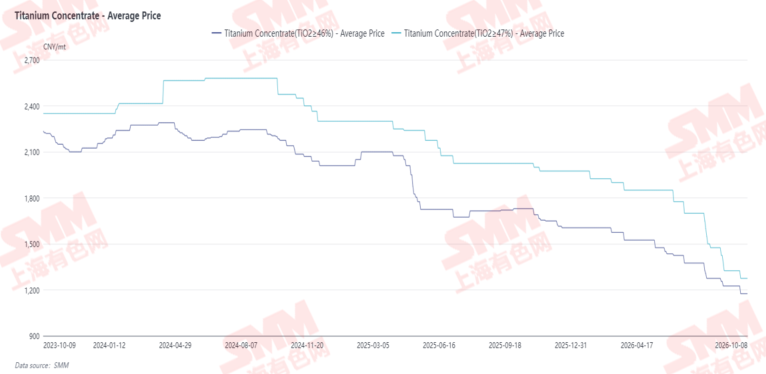
En cuanto a las materias primas, las minas nacionales de concentrado de titanio operan en general con pérdidas, con tasas de operación globalmente bajas, pero el crecimiento de la producción en Xinjiang es significativo. Sumado a las grandes llegadas de mineral importado, la oferta del mercado es en general amplia. Los precios del ácido sulfúrico y del azufre están bajo presión y en consolidación, lo que dificulta que el lado de las materias primas brinde un fuerte soporte de costos a la cadena industrial del titanio.
En la primera jornada de negociación tras las vacaciones, el mercado del titanio continuó la tendencia previa a las vacaciones. Las expectativas de la "temporada alta de septiembre" fracasaron, y el mercado se volvió cauto respecto a las perspectivas de la "temporada alta de octubre". Con el soporte de las materias primas aún débil y la demanda interna china moderada, la posibilidad de un cambio de tendencia en el mercado del titanio depende del impulso de las exportaciones y de los cambios marginales que aporten las políticas macroeconómicas.
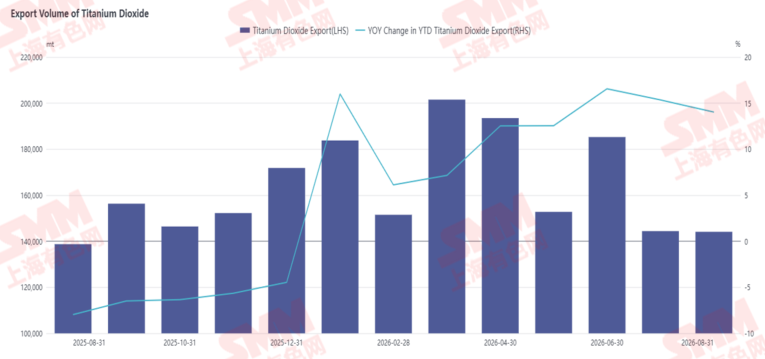
En el frente exportador, hay aspectos positivos estructurales: durante las vacaciones del Día Nacional, Shandong Jinhai Titanium operó a plena capacidad para cumplir con pedidos de exportación, con una producción diaria de 700-800 t y exportaciones de alrededor de 1.000 t/día, lo que brindó un soporte escalonado por pedidos de exportación. Los precios de los materiales de titanio en el noroeste de Europa subieron más del 3%, beneficiados por la recuperación de la demanda en aviación y defensa nacional, y las expectativas para materiales de titanio de alta gama fuera de China están mejorando. En enero-agosto de 2026, las exportaciones acumuladas de dióxido de titanio de China alcanzaron 1,357 millones de toneladas, un 14,02% más interanual. A medida que el mercado de dióxido de titanio se recupera, las exportaciones son el indicador clave a observar. Sin embargo, también hay perturbaciones en el lado exportador: las exportaciones de dióxido de titanio en agosto fueron de 144.100 toneladas, con un retroceso leve del 0,21% intermensual, lo que indica cierto debilitamiento de la demanda externa. La UE, Brasil, el Reino Unido y otras regiones continúan manteniendo políticas antidumping, lo que mantiene limitado el espacio exportador, y es poco probable que el crecimiento de un solo mercado compense plenamente la debilidad de la demanda interna de China.
En el frente de las políticas macroeconómicas: El 21 de septiembre, la Comisión Económica Euroasiática decidió suspender las medidas antidumping contra el dióxido de titanio chino, con vigencia hasta el 10 de agosto de 2027. Después de que las empresas rusas de dióxido de titanio enfrentaran restricciones de producción en junio, solicitaron proactivamente la suspensión de los aranceles, abriendo el canal de exportación de China hacia Rusia. Para agosto, Rusia se había convertido en el segundo mayor destino de exportación de dióxido de titanio de China, con una participación del 7,89%. A partir del 1 de octubre, entró en vigor una política de subsidio a los intereses hipotecarios para la compra de viviendas, dirigida principalmente a la demanda de compradores de primera vivienda en ciudades de segundo y tercer nivel. Si la entrega de viviendas se acelera, se espera que la demanda posterior a la renovación mejore marginalmente, y el dióxido de titanio, como materia prima vinculada al ciclo de finalización de obras, tiene expectativas de recuperación de la demanda.
Perspectiva del mercado: El mercado del titanio se encuentra actualmente en un patrón de fondo caracterizado por un soporte de costos débil, oferta amplia y demanda final lenta. La suspensión de las medidas antidumping euroasiáticas, la política de subsidio a los intereses hipotecarios y el crecimiento de los pedidos de exportación son factores positivos a corto plazo, mientras que el desequilibrio entre oferta y demanda en los concentrados de titanio, la continua acumulación de inventarios en la esponja de titanio y la lenta recuperación de la demanda final siguen siendo los factores restrictivos centrales. Después de las vacaciones, es probable que el mercado permanezca en un estancamiento de "caída limitada pero sin impulso alcista". Si los pedidos de uso final a mediados o finales de octubre no cumplen las expectativas y la reducción de inventarios se estanca, los precios de los productos de titanio aún enfrentan el riesgo de debilitarse nuevamente.