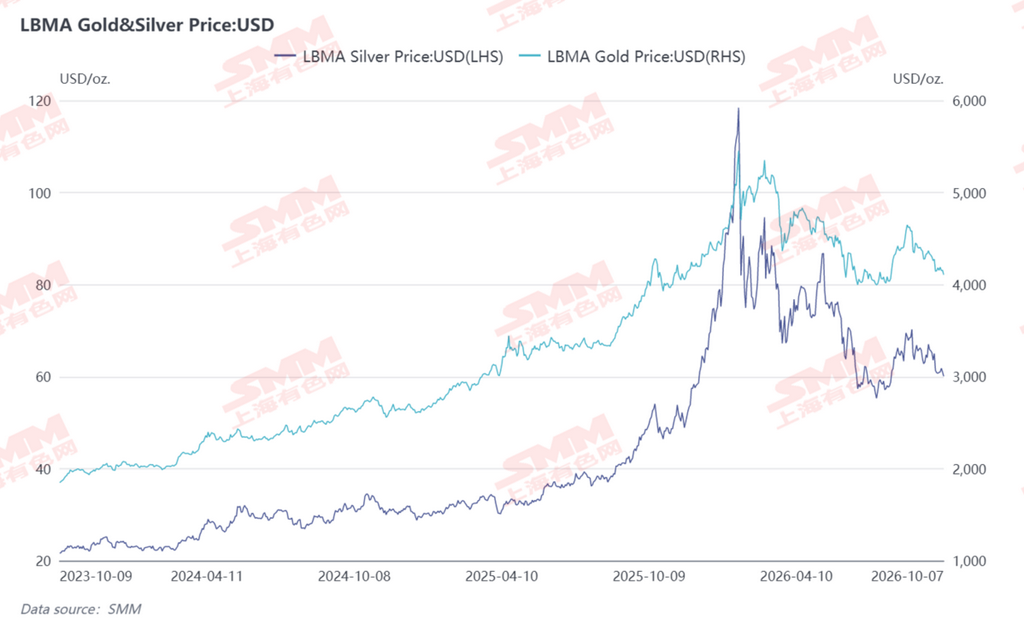
Durante las vacaciones del Día Nacional, la plata internacional se movió lateralmente en un rango tras subir primero y bajar después, cerrando el periodo festivo con una caída global de aproximadamente el 1,1% (60,43→59,77). A principios de semana, respaldada por expectativas de inflación moderadas y las compras de "desdolarización" de los bancos centrales, la plata repuntó por encima de los 61 dólares, y el lunes y martes subió durante dos jornadas consecutivas hasta un máximo del rango de 61,34, ayudada por un dólar estadounidense más débil. Sin embargo, el miércoles, las actas de la Fed confirmaron que la mayoría de los funcionarios esperaban otra subida de tipos antes de fin de año, las expectativas de inflación a un año alcanzaron un máximo de tres años y el dólar volvió a escalar por encima de 102,3. La plata se desplomó un 2,54% en una sola jornada hasta 59,77, devolviendo todas las ganancias de la semana y poniendo a prueba el extremo inferior del rango, mientras que el oro también cayó por debajo del nivel de 4.100 dólares. El calendario macroeconómico específico es el siguiente:
- 10.1-10.2: Rebote moderado en el primer periodo posterior a las vacaciones. El 10.1 cerró en 60,98 (+0,98%) y el 10.2 cerró en 60,35 (-1,04%). El PCE subyacente de agosto de EE. UU. quedó por debajo de lo esperado, y los rendimientos del Tesoro estadounidense se dispararon antes de retroceder brevemente. Además, el Banco de Corea reanudó las compras de oro tras una pausa de 13 años, proporcionando apoyo de asignación por parte de las compras de los bancos centrales. Sin embargo, el índice del dólar estadounidense siguió fortaleciéndose y se mantuvo por encima de 102, y el mercado esperaba los datos de nóminas no agrícolas. El impulso alcista fue limitado y la plata volvió a retroceder tras el rebote.
- 10.3-10.4: Sin negociación durante el fin de semana, con acumulación de acontecimientos. No hubo sesión de negociación internacional durante el fin de semana. En cuanto a los acontecimientos, Malasia anunció la eliminación de un arancel de importación del 10% sobre parte del oro en noviembre, mejorando las expectativas de demanda física de metales preciosos. Las noticias geopolíticas de Oriente Medio siguieron siendo mixtas, causando solo fluctuaciones impulsadas por el sentimiento sin impacto directo en los precios.
- 10.5-10.6: Un informe de nóminas no agrícolas sorprendentemente débil impulsó un fuerte repunte hasta el máximo semanal. El 10.5 cerró en 61,05 (+1,17%) y el 10.6 cerró en 61,34 (+0,47%). Las nóminas no agrícolas de septiembre de EE. UU. solo sumaron 29.000 puestos de trabajo, muy por debajo de los 90.000 esperados. El mercado recortó de inmediato la probabilidad de una subida de tipos en octubre, y el enfriamiento de las expectativas de endurecimiento se convirtió en el motor alcista más fuerte de la semana. El aumento de los rendimientos del Tesoro estadounidense se detuvo temporalmente, el dólar retrocedió brevemente y la plata se disparó hasta un máximo semanal de 61,34 dólares. El Ministerio de Finanzas de Rusia anunció un aumento de las compras de oro, y los ETF de oro globales absorbieron entradas sustanciales en el tercer trimestre, reforzando aún más el apoyo de asignación.
- 10.7: Las actas hawkish del FOMC borraron todas las ganancias y la plata rompió a la baja. El 10.7 cerró en 59,77 (-2,54%), con un mínimo intradía de 58,96 dólares. Las actas de la reunión de septiembre del FOMC publicadas por la tarde enviaron señales hawkish, con la mayoría de los funcionarios esperando una subida de tipos más antes de fin de año. Las expectativas de inflación a un año de la Fed de Nueva York repuntaron hasta el 3,9%, un máximo de tres años. El dólar estadounidense volvió a rebotar para situarse por encima de 102,27, y los rendimientos del Tesoro a largo plazo se mantuvieron cerca de sus niveles más altos desde 2002. Múltiples vientos en contra macroeconómicos se intensificaron, y la plata se vendió con fuerza, rompiendo por debajo del nivel psicológico de 60 dólares y borrando en gran medida las ganancias impulsadas por el informe anterior de nóminas no agrícolas.
[Bajista para los metales preciosos]
Las actas del FOMC emiten un tono hawkish y las expectativas de una subida de tipos en diciembre se recalientan
Las actas de la reunión de política monetaria de septiembre de la Fed mostraron que la mayoría de los funcionarios participantes consideraban que podría ser apropiado elevar aún más el rango objetivo para la tasa de fondos federales antes de fin de año, con el ciclo de mantenimiento de tipos altos extendiéndose más de lo previsto anteriormente. Aunque la subida de septiembre ya había sido totalmente descontada por el mercado, la señal transmitida en las actas de que "todavía queda una subida más este año" superó las expectativas dovish del mercado, y la valoración del mercado sobre una subida en diciembre se recuperó gradualmente. Las expectativas de relajación generadas previamente por los datos débiles de empleo se revisaron parcialmente. El riesgo de cola del endurecimiento de la política sigue sin resolverse, lo que continúa pesando sobre la valoración de los metales preciosos sin rendimiento.
Los rendimientos del Tesoro estadounidense se mantienen en máximos de dos décadas y el índice del dólar se consolida con fortaleza
Durante las vacaciones del Día Nacional, los rendimientos del Tesoro estadounidense a largo plazo se dispararon de nuevo, con el rendimiento del Tesoro a 10 años tocando brevemente el 5,36%, renovando un máximo de más de dos décadas desde abril de 2002. Aunque posteriormente retrocedió ligeramente hasta alrededor del 5,28%, el nivel absoluto sigue en un rango históricamente alto; el rendimiento del Tesoro a 2 años se movió lateralmente en el rango del 4,80%-4,83%, destacando la rigidez de los tipos de política a corto plazo. El índice del dólar estadounidense mantuvo su patrón de fortaleza en tándem, subiendo hasta un máximo intradía de 102,11 antes de retroceder a 101,84 al cierre, todavía en un nivel alto de los últimos seis meses. Los elevados rendimientos reales del Tesoro estadounidense siguen aumentando el coste de oportunidad de mantener metales preciosos, mientras que un dólar más fuerte suprime directamente los precios de los metales preciosos denominados en dólares, con las presiones duales formando conjuntamente un techo para las valoraciones.
Las presiones inflacionarias globales repuntan marginalmente y las expectativas de subida de tipos del BoJ agitan los mercados globales de bonos
Los riesgos de rigidez de la inflación han resurgido, con las expectativas de inflación a un año de la Fed de Nueva York repuntando hasta el 3,9%, un máximo de tres años, lo que subraya la naturaleza accidentada del proceso de descenso de los precios. Mientras tanto, el Banco de Japón emitió señales que insinúan que la inflación subyacente ha alcanzado el objetivo de política del 2%, y las expectativas del mercado sobre la salida del BoJ de su política ultralaxa y el inicio de subidas de tipos se han recalentado de nuevo. El aumento de los rendimientos de los bonos japoneses podría desencadenar una reacción en cadena en los mercados globales de bonos, elevando el centro global de tipos libres de riesgo y ejerciendo indirectamente una presión periférica sobre los metales preciosos.
El conflicto geopolítico entre EE. UU. e Irán se intensifica de nuevo y los precios del petróleo respaldan la lógica de endurecimiento por inflación
Las tensiones geopolíticas en Oriente Medio persisten, la confrontación entre EE. UU. e Irán se intensifica, y un asesor principal del Cuerpo de la Guardia Revolucionaria Islámica de Irán declaró explícitamente que se cerrarán las "rutas marítimas ilegales" en el estrecho de Ormuz, dejando en pie los riesgos de seguridad del transporte marítimo regional. Aunque el conflicto geopolítico en sí mismo tiene atributos de refugio seguro, la lógica central actual del mercado sigue centrada en la inflación y la trayectoria de la política: el conflicto eleva el riesgo de un repunte de los precios de la energía, refuerza las expectativas de inflación rígida y, a su vez, respalda la lógica de endurecimiento de la Fed de mantener tipos altos e incluso subidas posteriores, presionando indirectamente las valoraciones de los metales preciosos.
[Alcista para los metales preciosos]
Las nóminas no agrícolas decepcionan con fuerza y las expectativas de subida de tipos en octubre se disipan en gran medida
Las nóminas no agrícolas de septiembre de EE. UU. solo aumentaron en 29.000, muy por debajo de las expectativas del mercado de 90.000, mientras que la tasa de desempleo subió al 4,2%, un máximo de casi dos años, y los datos de empleo de julio y agosto se revisaron a la baja en un total de 60.000, enviando una señal clara de enfriamiento del mercado laboral. Tras la publicación de los datos, la probabilidad implícita del mercado de una subida de tipos de la Fed en octubre cayó rápidamente de alrededor del 70% a menos del 25%, y los futuros de tipos de la CME mostraron una probabilidad superior al 70% de que los tipos se mantuvieran sin cambios en octubre. La presión de endurecimiento a corto plazo se alivió significativamente, convirtiéndose en el motor alcista más directo durante las vacaciones y alimentando un rápido repunte de los metales preciosos.
Surge divergencia dentro de la Fed y los comentarios neutrales alivian las expectativas de endurecimiento unilateral
Han aparecido divisiones claras entre los funcionarios de la Fed: el presidente de la Fed de Minneapolis, Kashkari, y la presidenta de la Fed de Boston, Collins, adoptaron un tono relativamente neutral, argumentando que la política actual ya se encuentra en territorio restrictivo y que se necesita paciencia para evaluar los datos antes de emitir nuevos juicios; la gobernadora de la Fed, Bowman, declaró de manera más explícita que no se necesita ningún ajuste adicional de tipos este año. En contraste con el tono hawkish de las actas de la reunión, la divergencia entre los funcionarios implica que la política no se está endureciendo de manera unilateral, preservando espacio para que el mercado imagine un giro marginal de la política y aliviando la presión sobre los metales preciosos derivada de las expectativas de endurecimiento unilateral.
La política monetaria de China añade más relajación y las condiciones de liquidez mejoran en el margen
El Banco Popular de China anunció que el 8 de octubre llevaría a cabo operaciones de recompra inversa directa por valor de 1,2 billones de yuanes con un plazo de 3 meses, un aumento de 200.000 millones de yuanes sobre el importe que vence, con una inyección que superó las expectativas del mercado. Una mayor relajación de la política monetaria nacional y una mejora marginal de las condiciones de liquidez del mercado ayudan a impulsar la demanda interna de asignación de metales preciosos, mientras que las expectativas estables del tipo de cambio del RMB también respaldan los precios internos de los metales preciosos, beneficiando indirectamente el sentimiento de los futuros a través de la vinculación entre los mercados nacionales y extranjeros.
La oferta energética se relajó en múltiples frentes y la caída de los precios del petróleo debilitó la cadena inflación-subida de tipos
El panorama de la oferta energética mundial registró múltiples relajaciones marginales: el G7 decidió coordinar a través de la AIE la liberación de hasta 100 millones de barriles de reservas de crudo y diésel en un plazo de cuatro meses; Trump negó explícitamente que se fuera a aplicar una prohibición de exportación de diésel; Arabia Saudí reanudó gradualmente las exportaciones tras reparar su oleoducto este-oeste, con las exportaciones de crudo de Oriente Medio repuntando hasta niveles cercanos a los anteriores a la guerra; la OPEP+ decidió posponer la evaluación de capacidad y mantener la producción actual sin cambios. Bajo el efecto combinado de múltiples factores, los precios internacionales del petróleo retrocedieron por etapas, y la presión inflacionaria secundaria derivada del aumento de los precios de la energía se alivió marginalmente, lo que a su vez debilitó la lógica subyacente de subidas continuas de tipos por parte de la Fed y proporcionó un apoyo indirecto a los metales preciosos.
[Resumen macroeconómico]
Durante las vacaciones del Día Nacional, los factores alcistas y bajistas se entrelazaron en el mercado de metales preciosos, que en general retrocedió tras una subida rápida. A mediados de semana, las nóminas no agrícolas mucho más débiles de lo esperado impulsaron un rápido enfriamiento de las expectativas de subida de tipos en octubre y, junto con la relajación de la oferta energética y la liquidez holgada en China, empujaron a los metales preciosos a repuntar por etapas. Sin embargo, las señales hawkish posteriores de las actas del FOMC, los rendimientos del Tesoro estadounidense manteniéndose en máximos de dos décadas, el índice del dólar consolidándose con fortaleza y la escalada de los conflictos geopolíticos respaldando la lógica de endurecimiento por inflación presionaron conjuntamente a los futuros para devolver la mayor parte de sus ganancias.
A corto plazo, las expectativas de subida de tipos en octubre, en gran medida disipadas, proporcionan un amortiguador, pero las expectativas de subida en diciembre persisten, y la consolidación de los rendimientos del Tesoro y del índice del dólar en máximos sigue siendo la fuerza de supresión central; las fluctuaciones de los precios de la energía y las situaciones geopolíticas también seguirán perturbando las expectativas de inflación. A medio y largo plazo, la lógica subyacente de las compras continuas de oro por parte de los bancos centrales globales, la acumulación de riesgos de deuda de EE. UU. y la tendencia a la desdolarización permanece sin cambios, lo que seguirá proporcionando un soporte de fondo a largo plazo para los metales preciosos. De cara al futuro, habrá que prestar especial atención a los datos de inflación de EE. UU., las declaraciones de los funcionarios de la Fed y los cambios marginales en la situación de Oriente Medio.