1. Tres minas recortan producción sucesivamente en septiembre
El 29 de septiembre, CSN Mineração anunció una reducción temporal de la producción de mineral de hierro en la planta de procesamiento en seco del complejo Pires en Ouro Preto, Minas Gerais, citando el entorno actual del mercado, los bajos precios del mineral y las altas tarifas de flete marítimo. Debido a los recortes de producción y a la reducción de compras de mineral de terceros en los próximos meses, la empresa redujo su guía de producción más compras externas para 2026 de 45-47 millones de toneladas a 39-41 millones de toneladas, y elevó su guía de costo en efectivo C1 de $22,0-23,5/t a $25,0-26,0/t. La empresa declaró que los recortes de producción podrían revertirse en cualquier momento si las condiciones del mercado respaldan márgenes más altos para este tipo de mineral, y que no se espera un impacto material.
La producción más compras externas de CSN Mineração en el primer y segundo trimestre fue de 10,058 millones de toneladas y 10,88 millones de toneladas respectivamente, totalizando aproximadamente 20,94 millones de toneladas en el primer semestre. Según el punto medio de la nueva guía de 40 millones de toneladas, el segundo semestre corresponde a aproximadamente 19,06 millones de toneladas, alrededor de 1,9 millones de toneladas menos que el primer semestre y unos 6 millones de toneladas menos que el nivel del segundo semestre implícito en la guía anterior. Estos 6 millones de toneladas incluyen la reducción de mineral comprado externamente, no todo proveniente de minas propias. Según la empresa matriz de CSN, los recortes involucran mineral de baja ley.
Mineração Usiminas (Musa) fue la primera mina en actuar. La empresa ha suspendido indefinidamente las operaciones en la planta Samambaia en Itatiaiuçu desde el 2 de septiembre; la planta representa aproximadamente el 30% de la capacidad anual de Musa de 9 millones de toneladas. La empresa señaló que desde que el conflicto en Oriente Medio se intensificó a finales de febrero, las tarifas de flete de Brasil a China han subido de $22-23/t a un pico de $37-38/t. La minera privada Itaminas anunció posteriormente que su planta de procesamiento húmedo en Sarzedo detendría la producción en octubre, con unos 300 empleados (aproximadamente un tercio de su fuerza laboral directa) en licencia colectiva durante un mes a partir del 28 de septiembre; alrededor del 90% de los productos de la empresa se exportan.
2. Contexto del comercio internacional: fletes al alza, oferta abundante
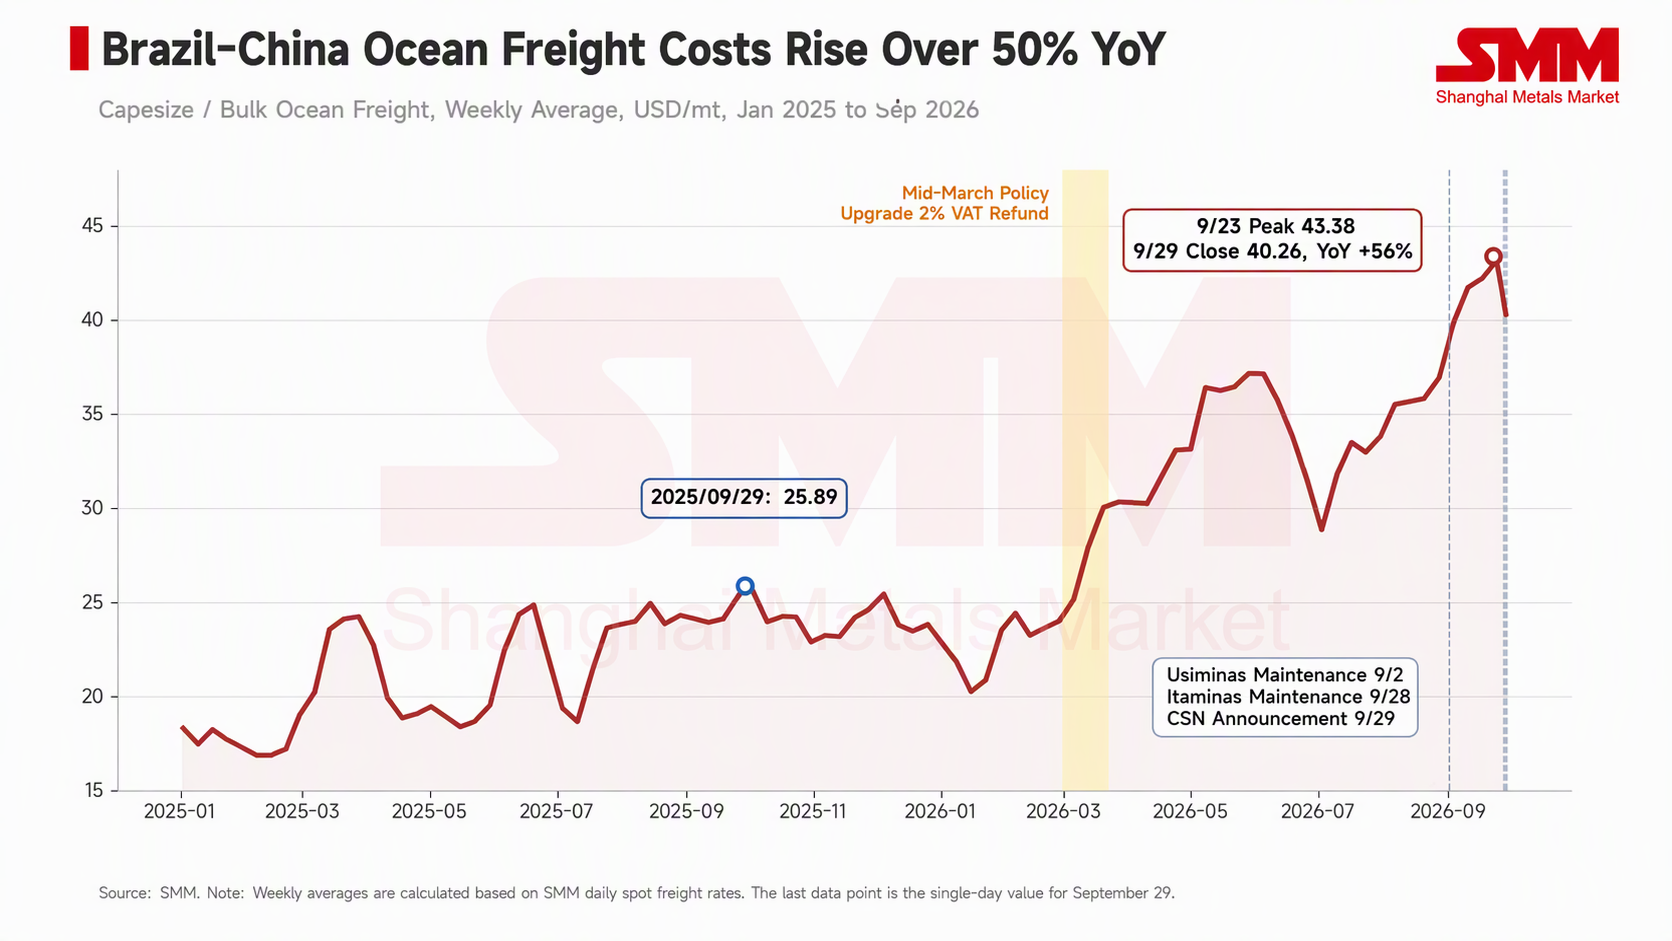
El promedio trimestral de la tarifa de flete de Tubarão a Beilun/Baoshan de SMM subió de $24,67/t en el primer trimestre a $34,06/t en el segundo trimestre y $36,26/t en el tercer trimestre, y se cotizó a $43,38/t el 23 de septiembre, el nivel más alto desde que comenzó la serie en octubre de 2023. El combustible para buques es uno de los principales factores. Vale reveló que su costo unitario de flete marítimo del segundo trimestre aumentó 3,9 USD/t en comparación con el trimestre anterior, de los cuales el mayor costo del combustible marino contribuyó con 2,3 USD/t y las fluctuaciones de las tarifas spot contribuyeron con 0,8 USD/t.
En cuanto a Simandou, Rio Tinto informó que su proyecto operado de Simandou embarcó 1,6 millones de toneladas hacia China en el segundo trimestre, totalizando 2,2 millones de toneladas en el primer semestre, con una guía de ventas para 2026 de 5 a 10 millones de toneladas y el objetivo de operar a plena capacidad en el segundo semestre de 2028. A la escala actual, la demanda de capacidad Capesize de Simandou sigue siendo limitada; sin embargo, la ruta Guinea-China es de larga distancia y, a medida que el proyecto aumente su producción, la demanda de capacidad en el lado atlántico crecerá gradualmente, lo que podría intensificar la competencia por la capacidad de transporte que enfrentan las minas brasileñas.
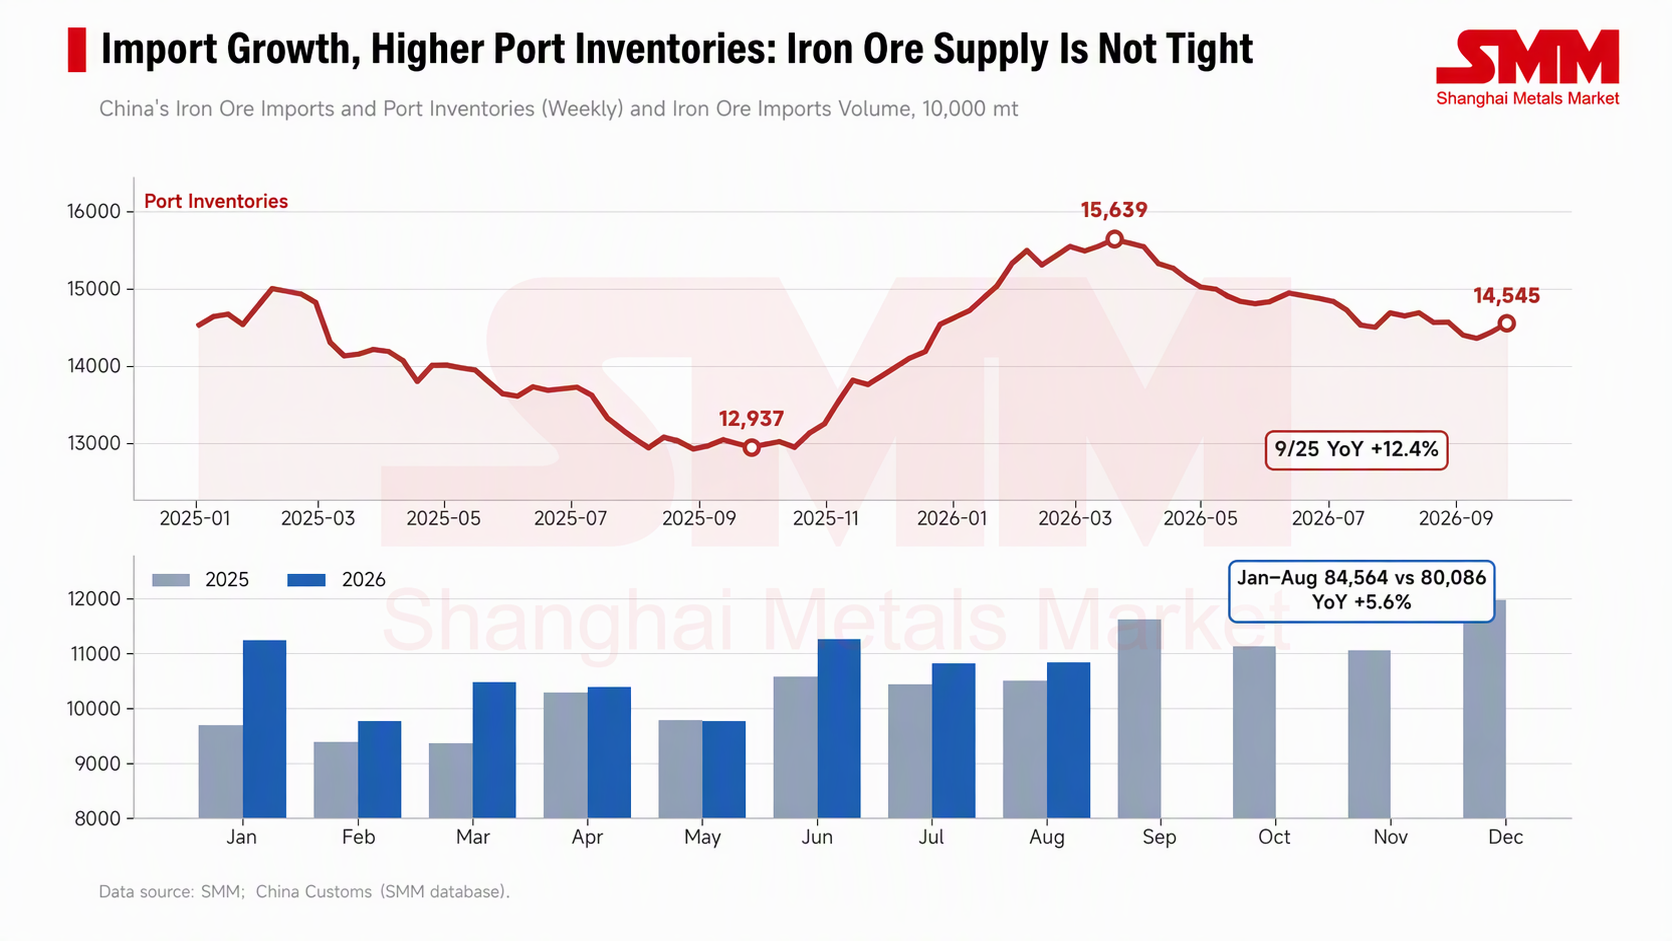
La oferta en el lado chino no es escasa. Según datos aduaneros, las importaciones chinas de mineral de hierro entre enero y agosto fueron de 845,64 millones de toneladas, un 5,6% más interanual. El inventario portuario de mineral de hierro importado de SMM se situó en 145,45 millones de toneladas el 25 de septiembre, un 12,4% más interanual, tras alcanzar un máximo de 156,39 millones de toneladas el 20 de marzo. Con importaciones en aumento e inventarios elevados, los compradores tienen un poder de negociación considerable, lo que dificulta que los vendedores trasladen los mayores costos de flete a los precios CFR.
3. El flete erosiona la realización FOB y afecta más al mineral de baja ley
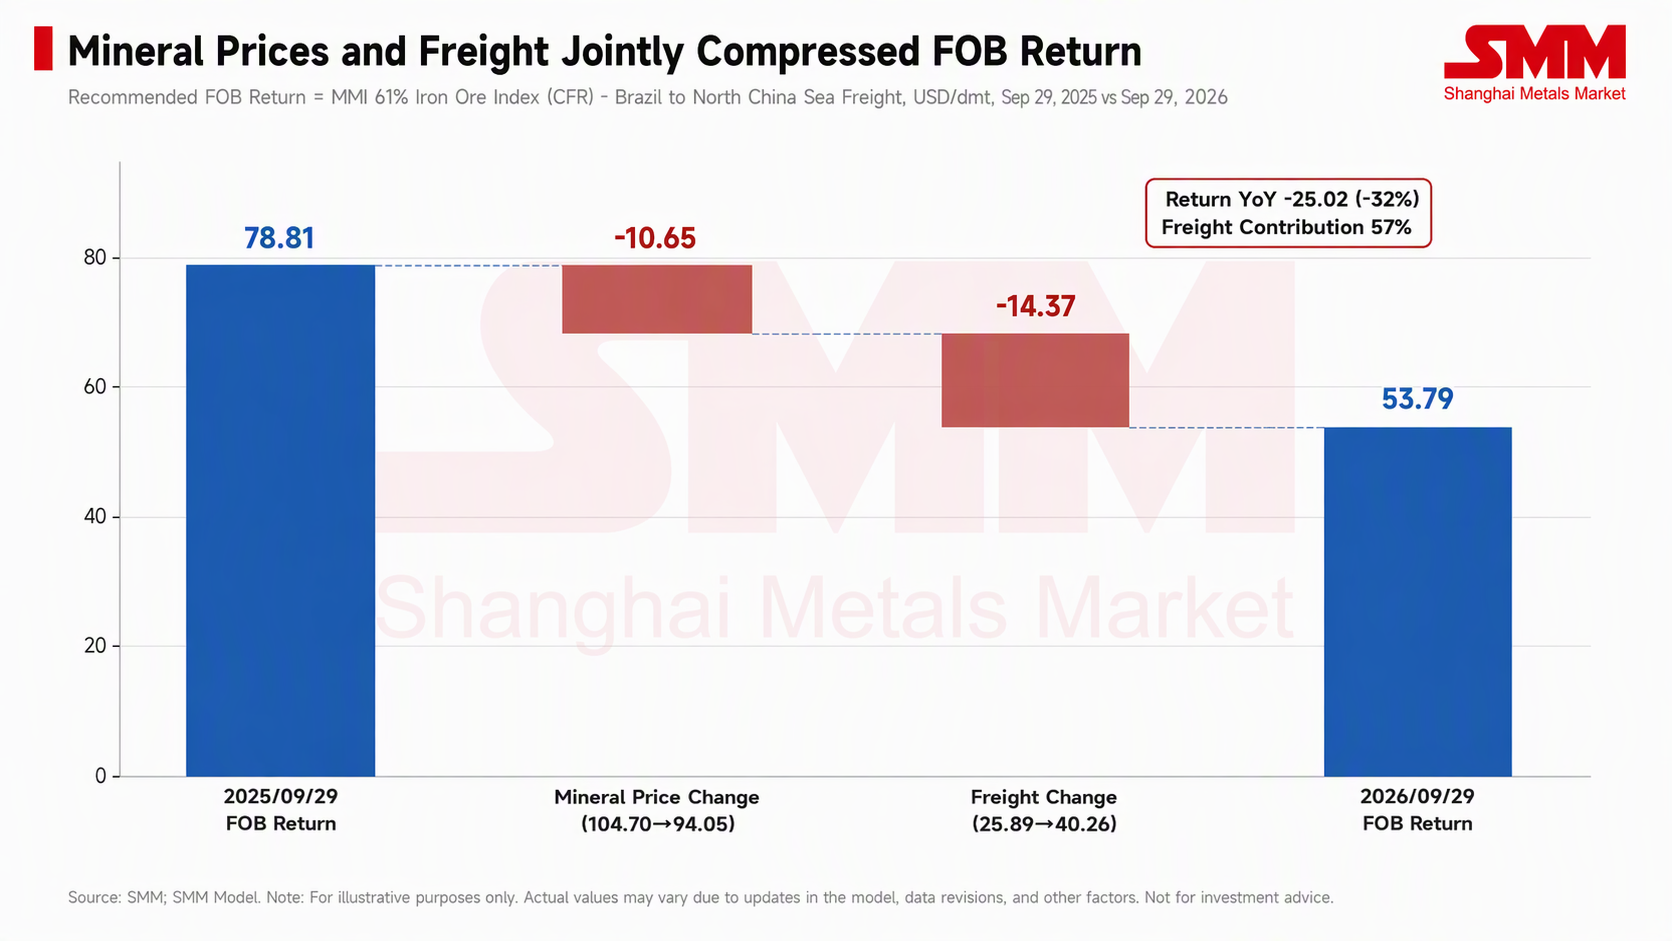
El índice marítimo de mineral de hierro al 61% de SMM MMI se cotizó a 94,05 USD/t el 29 de septiembre, 10,65 USD/t menos interanual; la tarifa de flete del mismo día fue de 40,26 USD/t, 14,37 USD/t más interanual. Al deducir aproximadamente el flete del índice, la realización FOB del mineral brasileño cayó de 78,81 USD/t hace un año a 53,79 USD/t, una disminución de 25,02 USD/t, de la cual alrededor del 57% provino de tarifas de flete más altas.
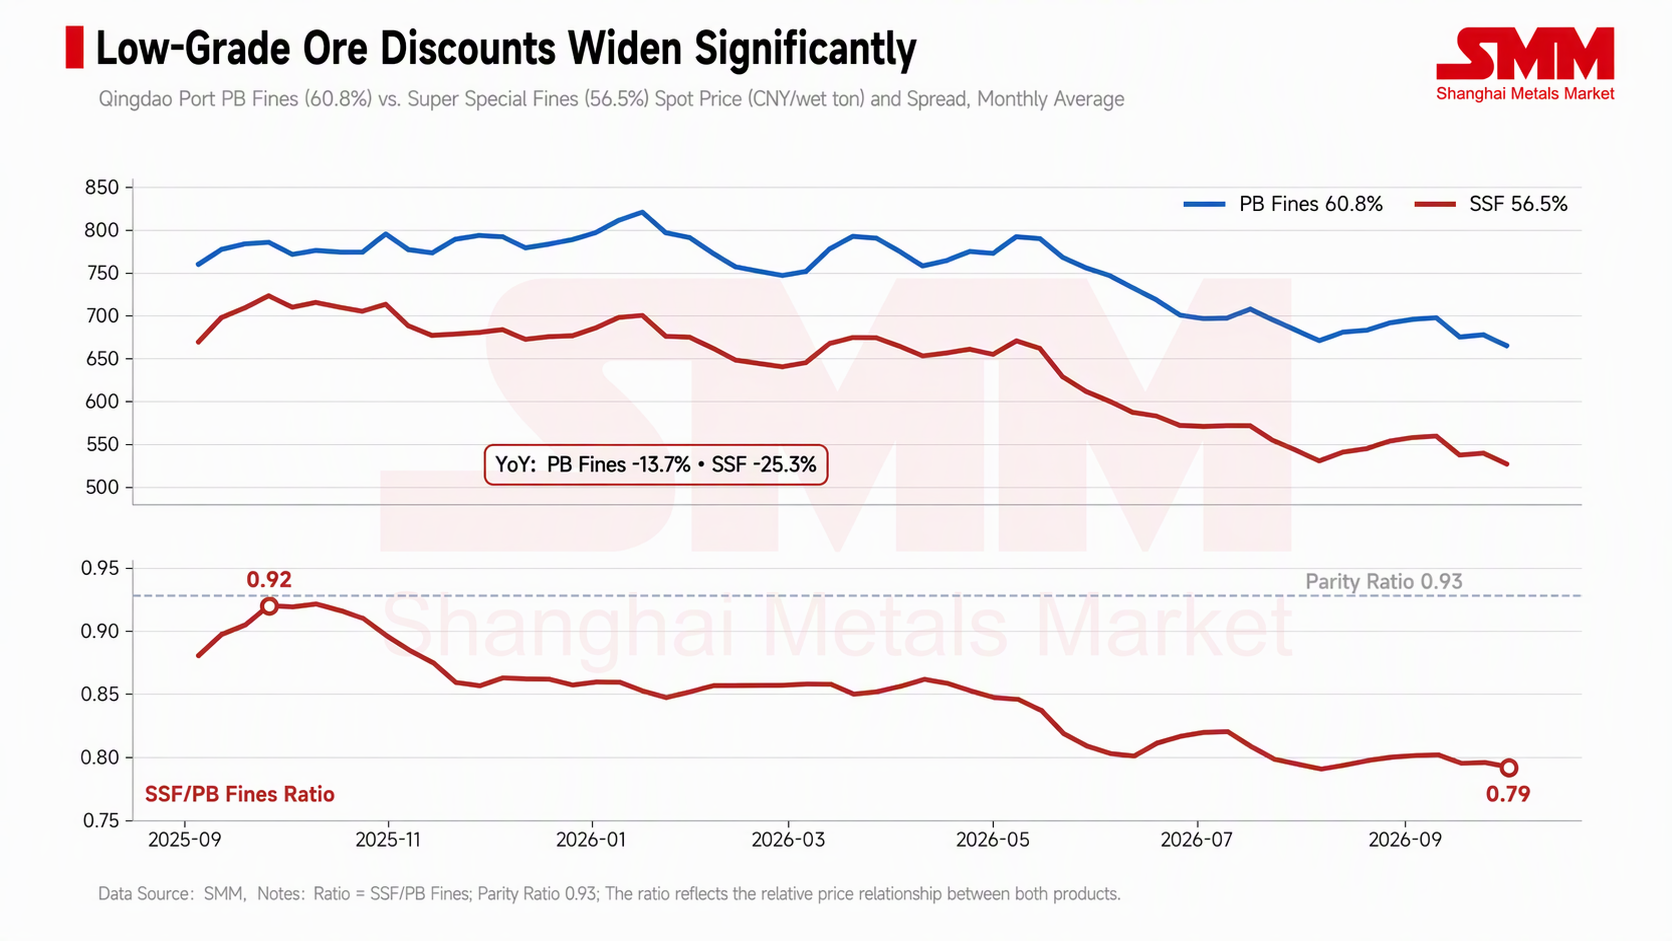
El mineral de baja ley de la planta de procesamiento en seco de Pires y los productos de Itaminas enfrentan una situación más difícil que los finos convencionales. El flete se cobra por tonelada métrica húmeda, por lo que cuanto menor es la ley, mayor es el costo de flete por punto de ley de hierro; al mismo tiempo, el descuento de mercado para el mineral de baja ley también se está ampliando. Los datos de SMM muestran que el precio promedio semanal de Super Special Fines (56,5%) en el puerto de Qingdao fue de 539,4 yuanes/tmh en la semana del 25 de septiembre, un 25,3% menos interanual, mientras que PB fines (60,8%) cayó un 13,7% en el mismo período. La relación de precios entre los finos Super Special y los finos PB cayó de 0,92 hace un año a 0,79, ya muy por debajo de la relación de ley de aproximadamente 0,93 entre ambos. El segmento de alta ley mostró pocos cambios, con el diferencial entre los índices marítimos MMi 65% y 61% en torno a 17 USD/t, prácticamente estable frente a los 18 USD/t de hace un año.
El sinter feed y los pequeños terrones de Itaminas tienen leyes del 56-58%, y la gerencia ha indicado costos de producción de 21-23 USD/t. Con una realización a nivel de índice de poco más de 50 USD y descuentos por baja ley cada vez mayores, una vez que se consideran los costos de flete ferroviario interior y portuario, los márgenes de ganancia de estos productos ya son muy reducidos.
4. Lado de las acerías: dos rondas de aumentos del precio del coque, las ganancias se vuelven negativas
El precio promedio nacional del coque metalúrgico primario de SMM registró dos rondas de aumentos este año. La primera ronda llevó el precio de 1.390 yuanes/t a fines de marzo a 1.840 yuanes/t a mediados de julio; tras retroceder a 1.690 yuanes/t entre mediados y fines de agosto, la segunda ronda comenzó a fines de agosto y subió a 2.140 yuanes/t a fines de septiembre, con cada ronda sumando unos 450 yuanes/t.
La contracción de la oferta de carbón coquizable en Shanxi es un factor clave detrás de los aumentos del precio del coque. Tras un incidente de seguridad en una mina de carbón en Shanxi a fines de mayo, se llevaron a cabo inspecciones de seguridad en múltiples zonas locales, y alrededor de 130 minas de carbón coquizable suspendieron la producción después del 23 de mayo, lo que involucra una capacidad de aproximadamente 125-147 millones de toneladas al año. El ritmo de reanudación de la producción ha sido más lento de lo esperado: al 1 de junio, 43 minas habían reanudado la producción, correspondientes a una capacidad de unos 55,2 millones de toneladas; al 20 de agosto, 51 minas seguían suspendidas, correspondientes a una capacidad de unos 55 millones de toneladas, con una producción promedio en las minas reanudadas de aproximadamente dos tercios de los niveles previos a la suspensión. Los datos de la Oficina Nacional de Estadísticas (NBS) muestran que la producción nacional de carbón bruto de las empresas industriales por encima del tamaño designado fue de 340 millones de toneladas en julio, un 10,1% menos interanual; la producción de agosto fue de 360 millones de toneladas, un 7,7% menos interanual, con una caída que se redujo en 2,4 puntos porcentuales.
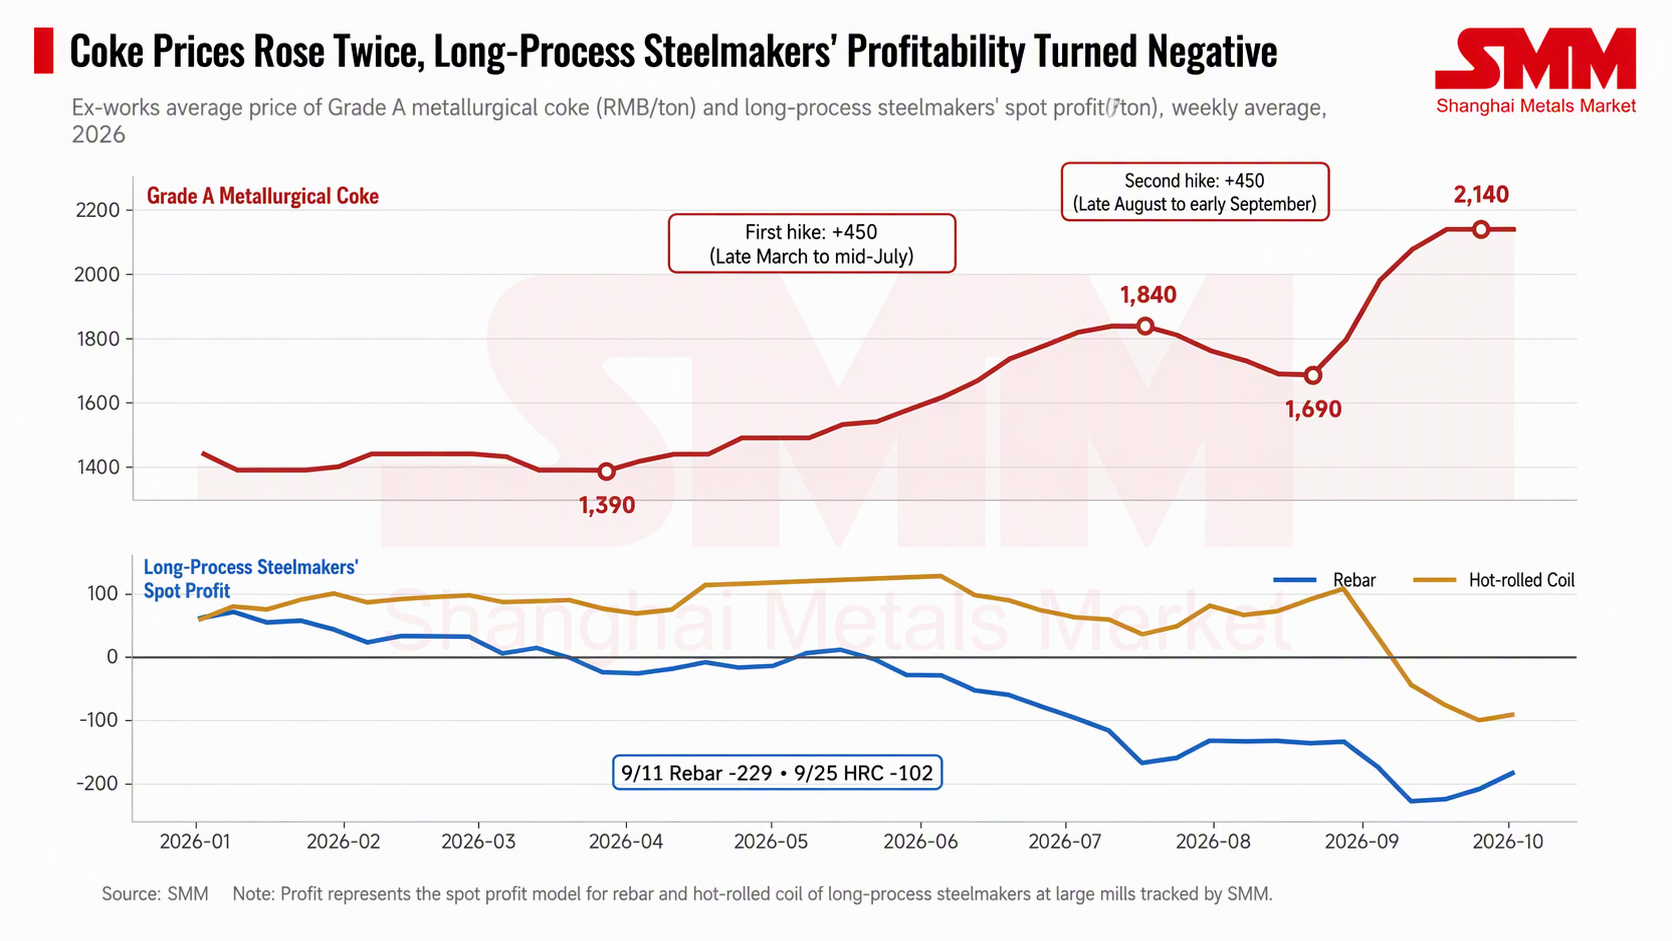
Las ganancias del acero de refuerzo al contado de SMM en las grandes acerías de alto horno han estado en territorio negativo la mayor parte del tiempo desde fines de marzo, con pérdidas que se ampliaron a más de 100 yuanes/t después de mediados de julio y alcanzaron -229 yuanes/t en la semana del 11 de septiembre. Los beneficios del HRC seguían en torno a 108 yuanes/tm a finales de agosto, pero se volvieron negativos en septiembre, alcanzando -102 yuanes/tm en la semana del 25 de septiembre. Los ajustes de producción han sido relativamente moderados: la producción media diaria de arrabio de SMM en 242 acerías cayó de 2,465 millones de tm a mediados de junio a 2,388 millones de tm a finales de septiembre, un descenso de alrededor del 3%. El 15 de septiembre, la industria siderúrgica emitió la «Propuesta para que la industria siderúrgica aplique plenamente la autodisciplina en el control de la producción y la reducción de existencias», en la que se pedía una aplicación estricta de la regulación de la producción y la reducción de inventarios.
Las subidas del precio del coque han reducido los márgenes de las acerías, bajando el techo de precios del mineral que las acerías pueden aceptar. El volumen de demanda de mineral de hierro de China no se ha contraído de forma significativa, con una caída de la producción de arrabio de solo alrededor del 3%; el cambio se da principalmente en la aceptación de precios y en las actitudes marginales de compra. Esto explica el desglose de la Sección 3: los mayores costes de flete no pueden trasladarse a los precios CFR y deben ser absorbidos por la realización FOB de las mineras. Las minas brasileñas pequeñas y medianas se enfrentan, por un lado, a los costes de flete y, por otro, a la presión de costes de las acerías, lo que comprime sus beneficios por ambos extremos.
5. El foso de flete de Vale
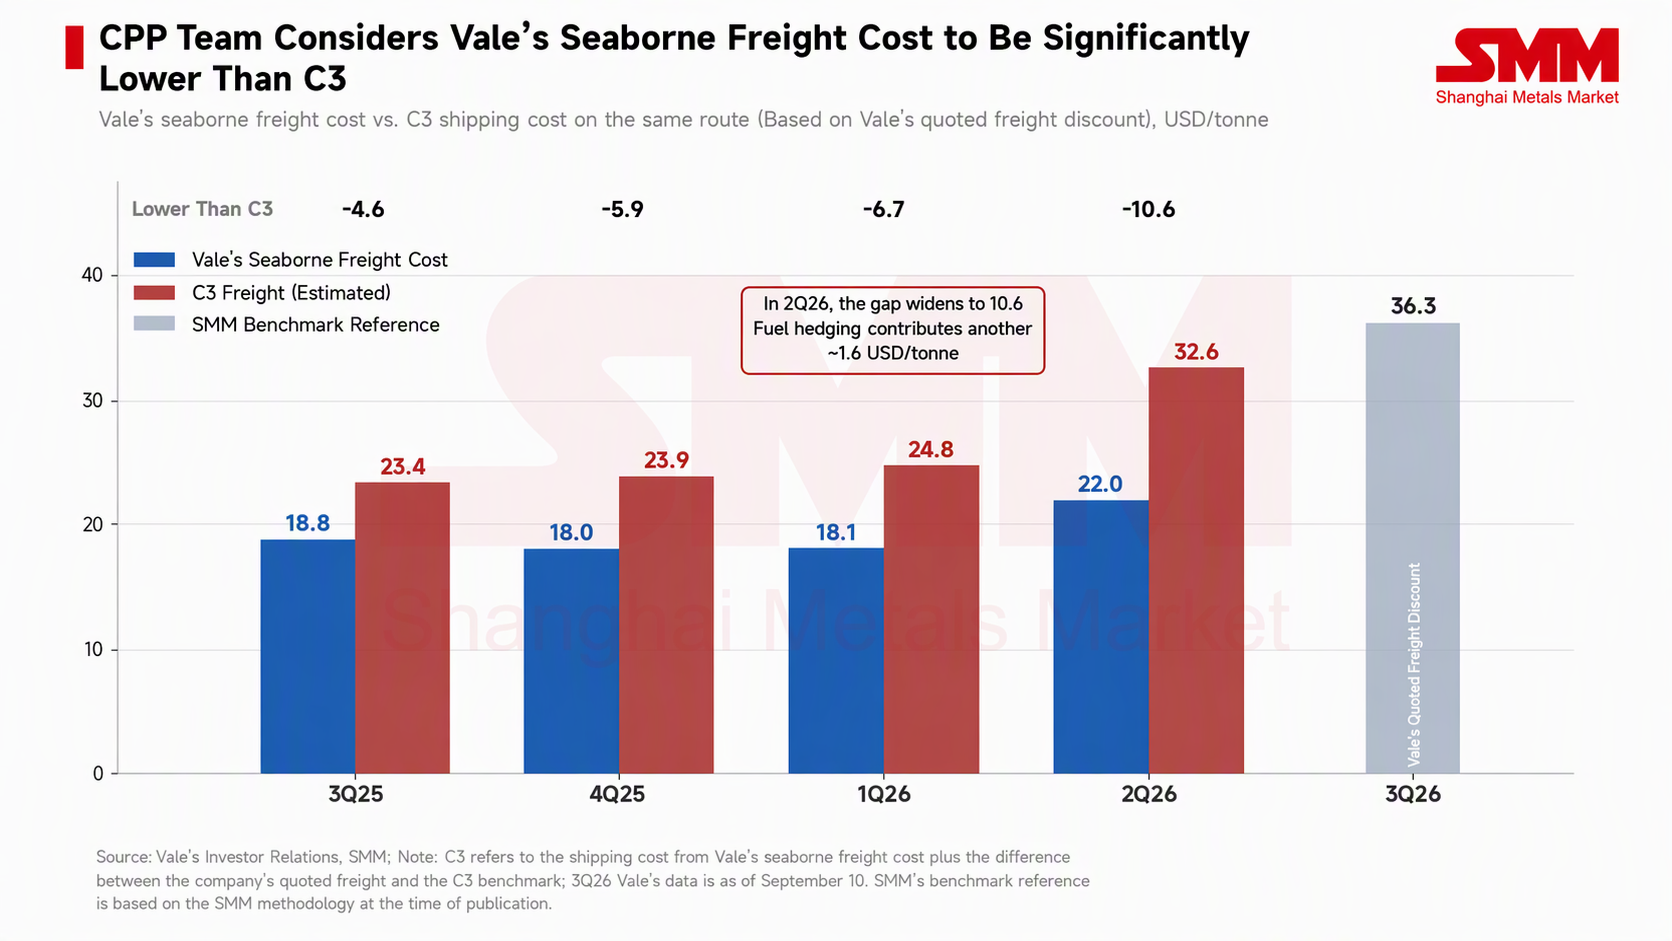
Vale no ha seguido con recortes de producción. Su producción de mineral de hierro del segundo trimestre fue de 84,3 millones de tm, la más alta para el mismo periodo desde 2018, y su guía de producción para 2026 de 335-345 millones de tm se mantiene sin cambios. El coste unitario de flete marítimo de Vale en el segundo trimestre fue de 22,0 dólares/tm, que la compañía reveló que era 10,6 dólares/tm inferior al de la ruta C3; esta brecha fue de 4,6 dólares/tm en el 3T25, 5,9 dólares/tm en el 4T25 y 6,7 dólares/tm en el 1T26, ampliándose trimestre a trimestre a medida que subían las tarifas de flete al contado. La compañía atribuyó este resultado a su estrategia de fletamento a largo plazo, que considera que reduce los costes y la volatilidad.
La cobertura de combustible proporciona una segunda capa de protección. Vale reveló que ha cubierto alrededor del 70% de su consumo estimado de combustible marino para 2026 mediante opciones collar de coste cero, con protección sobre el Brent por encima de 80 dólares/barril; las ganancias por cobertura del segundo trimestre fueron de unos 100 millones de dólares, equivalentes a unos 1,6 dólares/tm. En los informes trimestrales y en los materiales de las conferencias de resultados de Vale, no hay indicios de que utilice acuerdos de flete a plazo (FFA) para cubrir las tarifas de flete al contado, por lo que su ventaja se describe con mayor precisión como capacidad de transporte contratada a largo plazo más cobertura de combustible.
La presión de costos de Vale también está aumentando. Debido a la apreciación del real y a los mayores costos de diésel y flete, la empresa elevó su guía de costo en efectivo C1 para 2026 de 20,0-21,5 USD/t a 22,5-23,5 USD/t, y aumentó su guía de costo total a 58-62 USD/t. Sin embargo, en comparación con sus pares que dependen del fletamento spot, Vale paga alrededor de 10 USD/t menos en flete, y en un entorno de realización comprimida, esta brecha explica en gran medida por qué los recortes de producción se concentran en minas pequeñas y medianas.
6. La contracción marginal de la oferta es limitada; los impactos estructurales merecen más atención
Los recortes de producción anunciados por las tres empresas son de escala limitada. CSN redujo su guía en 6 millones de toneladas, la planta Samambaia tiene una capacidad anualizada de aproximadamente 2,7 millones de toneladas, y la planta de procesamiento húmedo de Itaminas está suspendida provisionalmente por un mes; el volumen anualizado combinado es inferior a 10 millones de toneladas, alrededor del 2% del nivel anualizado de embarques de mineral de hierro brasileño en los primeros tres trimestres de 2026 (aproximadamente 378 millones de toneladas). Los datos de programación de buques de SMM muestran que los embarques semanales promedio de mineral de hierro de Brasil en el tercer trimestre fueron de 7,56 millones de toneladas, una caída interanual de aproximadamente el 10%, con la disminución proveniente principalmente del puerto norteño de Ponta da Madeira; los recortes de producción que solo entraron en vigor en septiembre aún no se han reflejado plenamente en los datos de embarques.
Los inventarios de mineral de hierro de origen brasileño en los 10 puertos de China se situaron en 32,85 millones de toneladas el 24 de septiembre, una caída interanual del 23,6%, con inventarios de BRBF de 770.000 toneladas, un 61% menos interanual. El BRBF es un producto principal de Vale, y su desacumulación de existencias no está directamente relacionada con esta ronda de recortes de producción de minas pequeñas y medianas. Las reducciones de volumen en las minas pequeñas y medianas se concentran en finos de baja ley y terrones pequeños, y es más probable que el impacto se manifieste en la oferta marginal de finos brasileños de ley media y baja, sin que sea probable que cambie el patrón general de oferta y demanda.
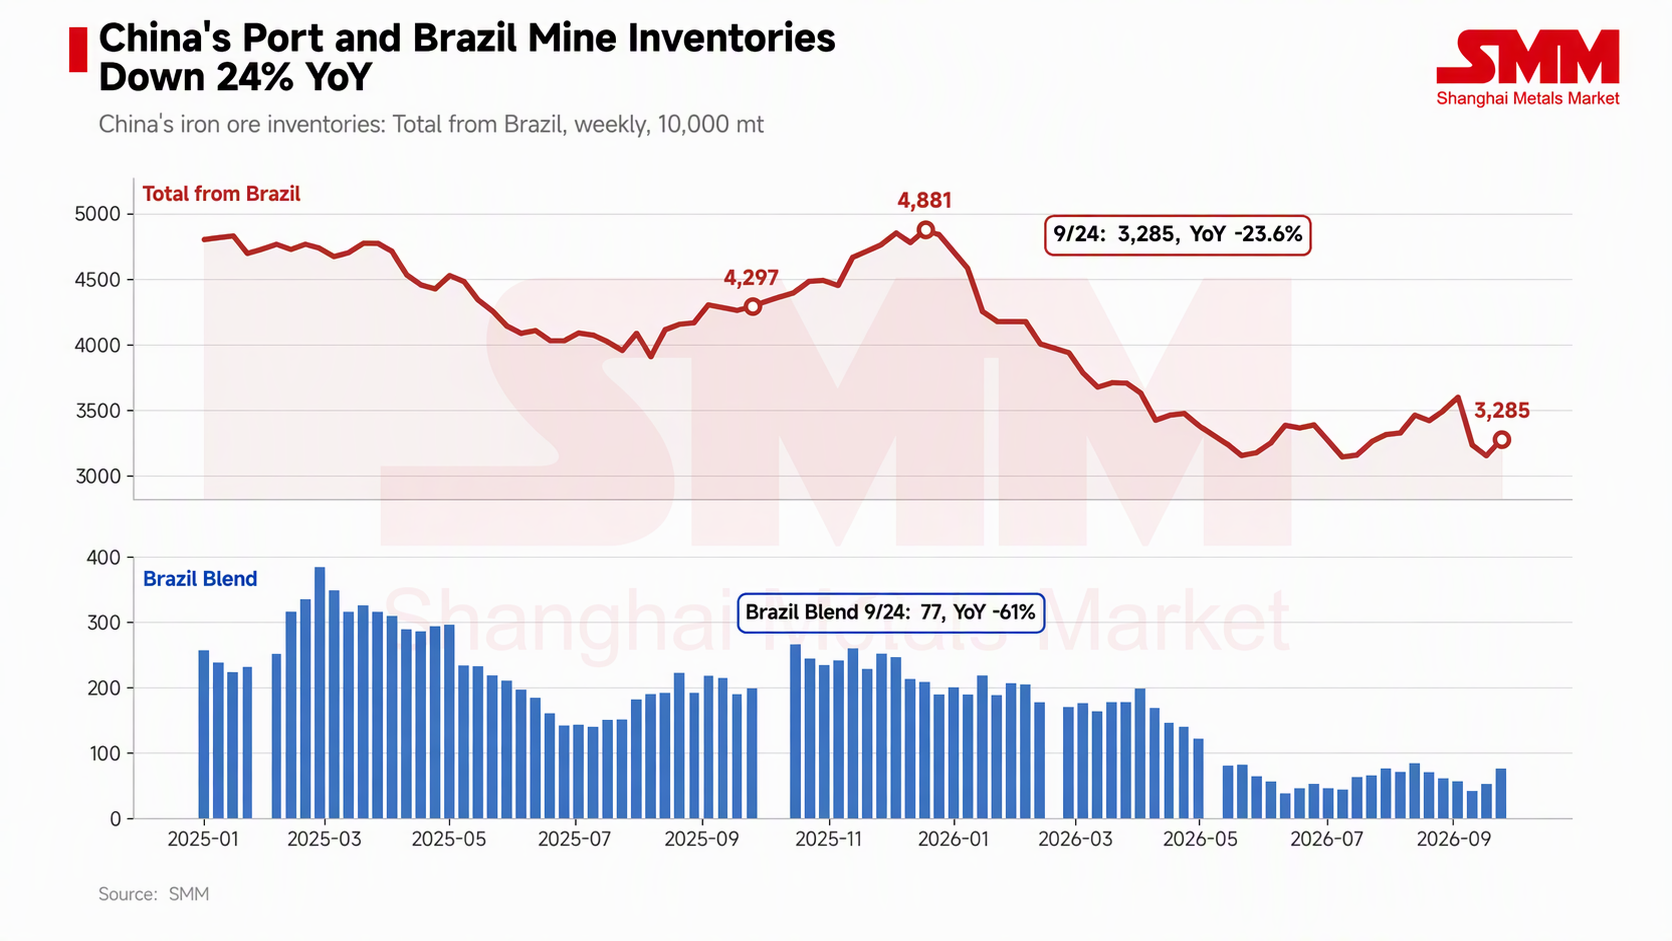
La gerencia de Itaminas espera volver a la normalidad en noviembre, y CSN también ha indicado que las medidas pueden revertirse en cualquier momento. Si las tarifas de flete retroceden, o si los márgenes de las acerías se recuperan y mejora la aceptación de precios más altos del mineral, esta oferta podría regresar al mercado con relativa rapidez.
7. Perspectivas del mercado
Esta ronda de recortes de producción de las minas brasileñas pequeñas y medianas es el resultado del efecto combinado de los fletes y los márgenes de las acerías. Los fletes suben unos 14 USD/t interanuales, comprimiendo directamente la realización FOB; dos rondas de aumentos del precio del coque han llevado los márgenes de las acerías de alto horno a terreno negativo, limitando la aceptación de precios más altos del mineral por parte de las acerías. Sumado al aumento de las importaciones y los elevados inventarios en puerto, los costos de flete difícilmente se trasladan a los precios CFR. El momento de los recortes de producción de las tres minas coincide con la segunda ronda de aumentos del precio del coque y el pleno desplazamiento de los márgenes de las acerías a terreno negativo en septiembre: esta superposición temporal respalda la tesis de una presión desde ambos extremos. Queda por ver si los recortes de producción se extenderán a más minas no convencionales.
Las minas que dependen del fletamento al contado y producen productos de menor ley son las principales afectadas por esta ronda de presión, mientras que la capacidad de transporte contratada a largo plazo y la cobertura de combustibles de Vale la sitúan en una posición más favorable en la curva de costos. Los recortes de producción anunciados son inferiores a 10 millones de toneladas anualizadas, con un impacto limitado en la oferta y demanda globales totales; el impacto se refleja principalmente en la oferta marginal y los descuentos del mineral de baja ley.
Si los fletes se mantienen cerca de 40 USD/t, mientras continúa la autodisciplina de las acerías en el control de la producción y los márgenes no muestran recuperación, el alza de los precios CFR del cuarto trimestre puede ser relativamente limitada, y la presión seguirá transmitiéndose a la realización FOB del mineral de baja ley, con posibles ajustes adicionales de producción en minas no convencionales. Por el contrario, si los fletes retroceden o los precios del coque se relajan, la elasticidad de la reanudación de la producción en las minas que recortaron es considerable. En adelante, las áreas clave a observar incluyen el informe de producción y ventas del tercer trimestre de Vale en octubre, el ritmo de reanudación de la producción de carbón de coque en Shanxi y los cambios en la relación de precios entre Super Special Fines y PB fines.