

Tres mineras recortan producción en septiembre
El 29 de septiembre, CSN Mineração emitió un hecho relevante anunciando un recorte temporal de la producción de mineral de hierro en la planta de procesamiento en seco de su Complejo Pires en Ouro Preto, Minas Gerais, citando las condiciones actuales del mercado, los bajos precios del mineral y el alto costo del flete marítimo. Debido al recorte y a las menores compras a terceros previstas para los próximos meses, redujo su guía para 2026 de producción propia más compras de 45,0–47,0 Mt a 39,0–41,0 Mt, y elevó la guía de costo en efectivo C1 de USD 22,0–23,5/t a USD 25,0–26,0/t. CSN señaló que la medida puede revertirse en cualquier momento si los márgenes de este mineral mejoran, y no espera un impacto material.
CSN Mineração produjo y compró 10,058 Mt en el 1T26 y 10,880 Mt en el 2T26, alrededor de 20,94 Mt en el primer semestre. Con el nuevo punto medio de 40 Mt, el segundo semestre suma aproximadamente 19,06 Mt: cerca de 1,9 Mt por debajo del primer semestre y unos 6 Mt por debajo del volumen del segundo semestre implícito en la guía anterior. Parte de esos 6 Mt corresponde a menores compras a terceros y no a las minas propias de CSN. Según su empresa matriz, el mineral que se está recortando es de menor ley.
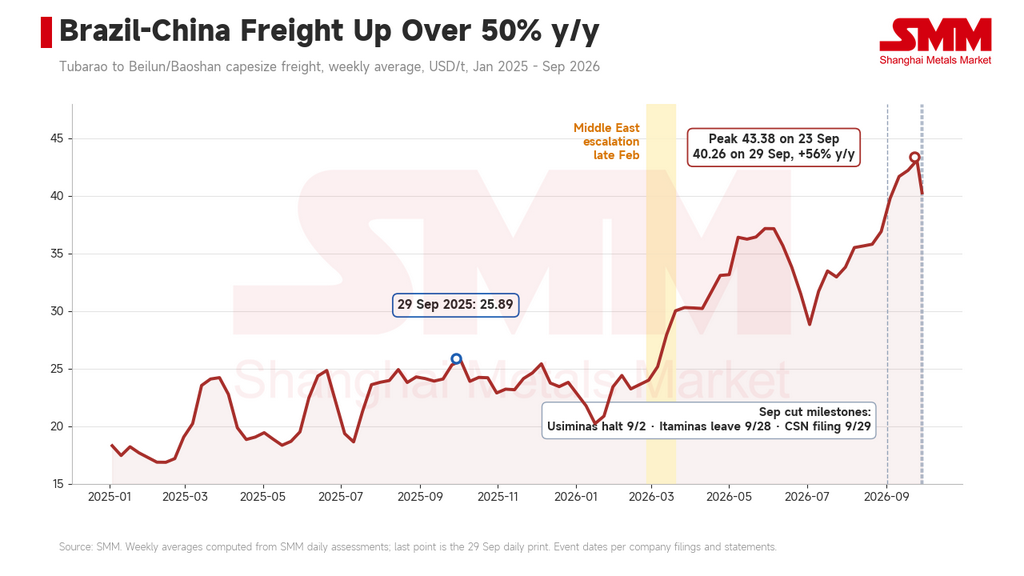
El flete subió tras la escalada en Oriente Medio a fines de febrero y alcanzó USD 43,38/t el 23 de septiembre; los tres recortes se producen cerca de ese pico.
Mineração Usiminas (Musa) fue la primera en actuar. Suspendió indefinidamente su planta Samambaia en Itatiaiuçu a partir del 2 de septiembre; la planta representa alrededor del 30% de la capacidad de 9 Mt/año de Musa. La empresa señaló que el flete Brasil-China había subido de USD 22–23/t a picos de USD 37–38/t desde que el conflicto en Oriente Medio se intensificó a fines de febrero. La minera privada Itaminas luego informó que su planta de procesamiento húmedo en Sarzedo se detendrá en octubre, con unos 300 empleados, aproximadamente un tercio de su fuerza laboral directa, en un mes de licencia colectiva a partir del 28 de septiembre. Itaminas exporta alrededor del 90% de su producción.
Contexto comercial: flete al alza, oferta abundante
El flete SMM Tubarao-Beilun/Baoshan promedió USD 24,67/t en el primer trimestre, USD 34,06/t en el segundo y USD 36,26/t en el tercero, y alcanzó USD 43,38/t el 23 de septiembre, el nivel más alto desde que comenzó la serie en octubre de 2023. El combustible es uno de los principales factores. Vale informó que su costo unitario de flete marítimo aumentó USD 3,9/t trimestre contra trimestre en el 2T26, con mayores costos de combustible contribuyendo USD 2,3/t y la volatilidad del flete spot USD 0,8/t.
Simandou es otro hilo a seguir. Rio Tinto informó que su operación de Simandou embarcó 1,6 Mt a China en el segundo trimestre y 2,2 Mt en el primer semestre, con una guía de ventas para 2026 de 5–10 Mt y tasas de producción plena previstas para la segunda mitad de 2028. A los volúmenes actuales, Simandou ocupa poca capacidad de buques capesize. Sin embargo, Guinea-China es un comercio de larga distancia y, a medida que el proyecto aumente su producción, la demanda de tonelaje atlántico crecerá, por lo que los mineros brasileños podrían enfrentar más competencia por los buques.
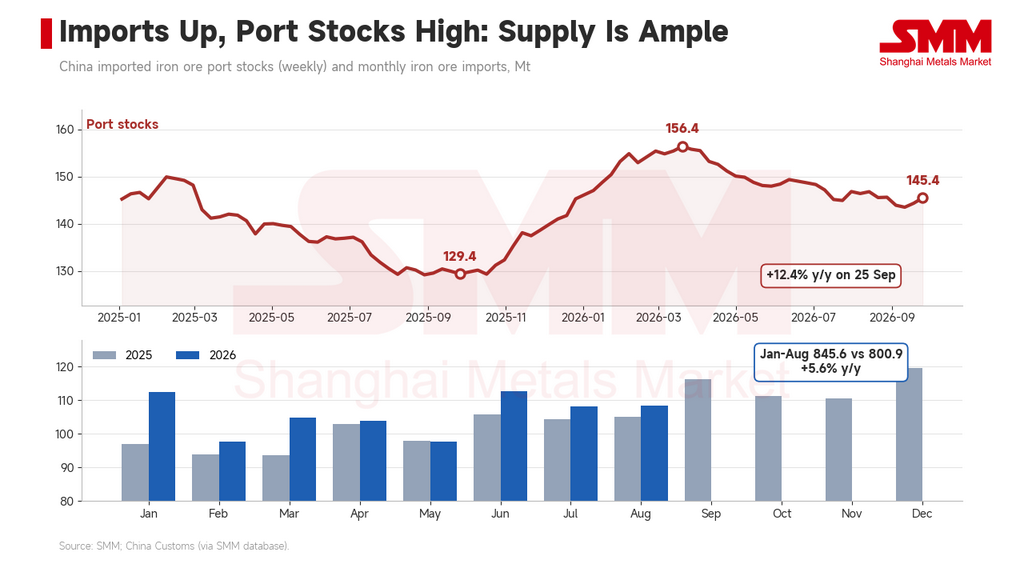
La oferta del lado chino no es escasa. Los datos aduaneros muestran que China importó 845,6 Mt de mineral de hierro entre enero y agosto, un 5,6% más interanual. El recuento de SMM de existencias de mineral importado en los puertos chinos fue de 145,5 Mt el 25 de septiembre, un 12,4% más interanual, tras alcanzar un máximo de 156,4 Mt el 20 de marzo. Con importaciones en aumento y existencias elevadas, los compradores tienen ventaja y los vendedores luchan por trasladar fletes más altos al precio entregado.
El flete erosiona el netback FOB; los grados bajos son los más afectados
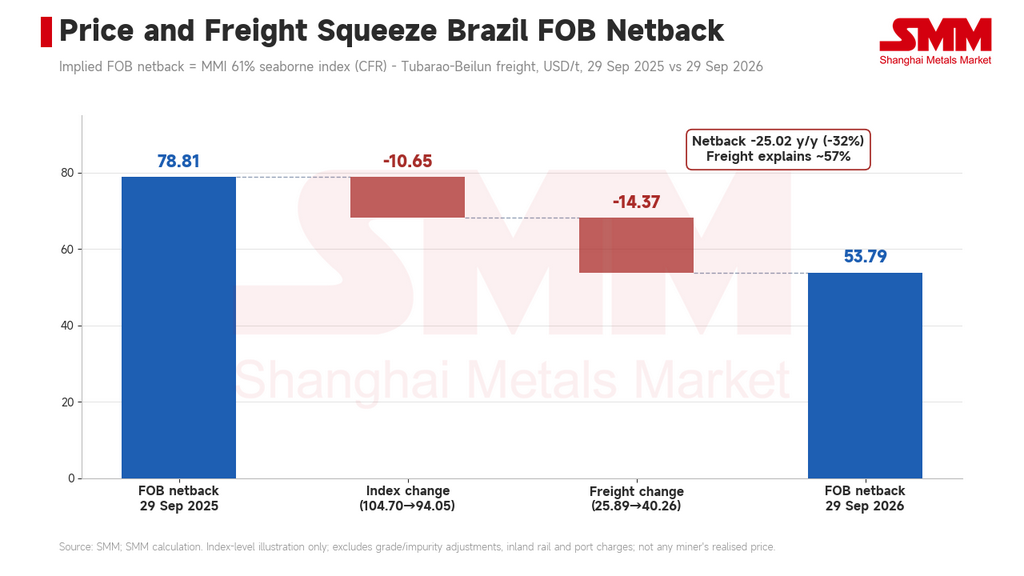
El índice marítimo MMI 61% Fe de SMM se situó en 94,05 USD/t el 29 de septiembre, 10,65 USD/t menos interanual; el flete ese mismo día fue de 40,26 USD/t, 14,37 USD/t más. Tomando el índice menos el flete como guía aproximada, el netback FOB de Brasil cayó de 78,81 USD/t a 53,79 USD/t, una caída de 25,02 USD/t, de la cual aproximadamente el 57% provino del mayor flete.
El mineral de bajo grado de la planta seca de Pires y los productos de Itaminas están en una situación más difícil que los finos convencionales. El flete se cobra por tonelada húmeda, por lo que cuanto menor es el grado, mayor es el flete por unidad de Fe, y el descuento de mercado sobre los grados bajos se está ampliando. Los datos de SMM muestran que los Super Special Fines (56,5%) en Qingdao promediaron 539,4 yuanes/tmh en la semana del 25 de septiembre, un 25,3% menos interanual, mientras que los finos PB (60,8%) cayeron un 13,7%. La relación de precios SSF/PB bajó de 0,92 un año antes a 0,79, muy por debajo de la relación de contenido de Fe de aproximadamente 0,93. El extremo de alto grado apenas se ha movido: el diferencial entre los índices marítimos MMi 65% y 61% de SMM es de aproximadamente 17 USD/t, en línea con los cerca de 18 USD/t de hace un año.
Acerías: dos repuntes del coque, márgenes en negativo
El promedio nacional de coque metalúrgico de grado 1 de SMM ha repuntado dos veces este año. El primer repunte lo llevó de 1.390 yuanes/t a fines de marzo a 1.840 yuanes/t a mediados de julio. Tras ceder a 1.690 yuanes/t entre mediados y fines de agosto, un segundo repunte comenzó a fines de agosto y lo elevó a 2.140 yuanes/t a fines de septiembre. Cada repunte sumó aproximadamente 450 yuanes/t.
La oferta más ajustada de carbón de coque en Shanxi ha sido un factor importante. Tras un incidente de seguridad en una mina de carbón en Shanxi a fines de mayo, se realizaron inspecciones de seguridad en toda la provincia, y alrededor de 130 minas de carbón de coque con una capacidad de 125–147 Mt/año se detuvieron después del 23 de mayo. Los reinicios fueron más lentos de lo esperado: 43 minas con aproximadamente 55,2 Mt/año de capacidad habían reanudado para el 1 de junio, mientras que 51 minas con aproximadamente 55 Mt/año seguían inactivas el 20 de agosto, y las minas reiniciadas producían en promedio alrededor de dos tercios de su producción anterior. La Oficina Nacional de Estadísticas informó una producción de carbón crudo en julio de 340 Mt, un 10,1% menos interanual, y una producción en agosto de 360 Mt, un 7,7% menos, una caída 2,4 puntos porcentuales más estrecha.
El margen spot de SMM para la barra de refuerzo BF-BOF de grandes acerías ha sido negativo la mayor parte del tiempo desde fines de marzo, la pérdida se amplió más allá de 100 yuanes/t después de mediados de julio, y la semana del 11 de septiembre promedió menos 229 yuanes/t. Los márgenes de HRC todavía eran de aproximadamente 108 yuanes/t a fines de agosto, pero se volvieron negativos en septiembre, en menos 102 yuanes/t en la semana del 25 de septiembre. La producción se ha ajustado solo modestamente: el arrabio diario promedio en las 242 acerías de la muestra de SMM bajó de 2,465 Mt/día a mediados de junio a 2,388 Mt/día a fines de septiembre, una caída de aproximadamente el 3%. El 15 de septiembre, la industria siderúrgica emitió una iniciativa sobre control autodisciplinado de la producción y reducción de inventarios, pidiendo una implementación estricta de los controles de producción y menores existencias.
Los precios más altos del coque han comprimido los márgenes de las acerías y reducido el precio del mineral que las acerías pueden aceptar. La demanda china de mineral en términos de volumen no se ha reducido mucho, con el arrabio bajando solo alrededor del 3%; el cambio está en la tolerancia de precios y en la cautela con la que las acerías compran en el margen. Eso explica la descomposición de la Sección 3: el flete más alto no puede trasladarse a los precios CFR, por lo que recae sobre el netback FOB de los mineros. Los mineros más pequeños de Brasil enfrentan el flete por un lado y a las acerías bajo presión de costos por el otro.
El foso de flete de Vale
Vale no ha seguido ese camino. Su producción de mineral de hierro del segundo trimestre fue de 84,3 Mt, la más alta para un segundo trimestre desde 2018, y su guía de producción para 2026 de 335–345 Mt se mantiene sin cambios. El costo unitario de flete marítimo de Vale fue de 22,0 USD/t en el 2T26, que la compañía dijo estaba 10,6 USD/t por debajo de la ruta C3. Esa brecha fue de 4,6 USD/t en el 3T25, 5,9 USD/t en el 4T25 y 6,7 USD/t en el 1T26, ampliándose cada trimestre a medida que el flete spot subía. Vale atribuye esto a su estrategia de fletamento a largo plazo, que según dice reduce tanto el costo como la volatilidad.
Una cobertura de combustible agrega una segunda capa. Vale ha cubierto aproximadamente el 70% de su consumo esperado de combustible marítimo para 2026 con collars de costo cero que protegen por encima de 80 USD/bbl de Brent; la cobertura contribuyó con aproximadamente 100 millones de USD, o alrededor de 1,6 USD/t, en el 2T26. Los informes trimestrales y materiales de conferencias de Vale que revisamos no muestran que cubra el flete spot con acuerdos de flete a plazo (FFA), por lo que su ventaja se describe mejor como tonelaje a largo plazo más una cobertura de combustible.
Los propios costos de Vale están aumentando. Con un real más fuerte y mayores costos de diésel y flete, elevó la guía de costo en efectivo C1 para 2026 de 20,0–21,5 USD/t a 22,5–23,5 USD/t y la guía de costo total a 58–62 USD/t. Sin embargo, en comparación con pares que fletan en el mercado spot, Vale paga aproximadamente 10 USD/t menos por flete, y con netbacks tan comprimidos esa brecha contribuye en gran medida a explicar por qué los recortes se concentran entre los mineros más pequeños.
Pérdida de oferta limitada; vigilar la mezcla de productos
Los recortes anunciados son modestos en volumen. La guía de CSN cae en 6 Mt, Samambaia tiene aproximadamente 2,7 Mt/año de capacidad, y la planta húmeda de Itaminas está detenida por un mes por ahora. En conjunto, eso es menos de 10 Mt anualizados, aproximadamente el 2% de los embarques anualizados de mineral de hierro de Brasil entre enero y septiembre de 2026 (alrededor de 378 Mt). Los datos de seguimiento de buques de SMM muestran que los embarques brasileños promediaron 7,56 Mt por semana en el tercer trimestre, alrededor de un 10% menos interanual, principalmente en el puerto norteño de Ponta da Madeira. Los recortes que recién comenzaron en septiembre aún no son completamente visibles en los datos de embarque.
Las existencias de mineral de origen brasileño en los diez principales puertos de China fueron de 32,85 Mt el 24 de septiembre, un 23,6% menos interanual, y las existencias de BRBF fueron de 0,77 Mt, un 61% menos. BRBF es la mezcla insignia de Vale, por lo que su reducción no tiene vínculo directo con los recortes de los mineros más pequeños. Esos recortes se concentran en finos de bajo grado y lump pequeño, por lo que es más probable que el efecto se manifieste en la oferta marginal de finos brasileños de bajo y medio grado que en el balance general.
Las existencias portuarias de origen brasileño están un 23,6% por debajo del nivel interanual y las de BRBF aún más, pero eso refleja principalmente la oferta insignia de Vale y tiene poco que ver con los recortes de los mineros más pequeños.
La gerencia de Itaminas espera volver a la normalidad en noviembre, y CSN dice que su medida puede revertirse en cualquier momento. Si el flete se alivia, o si los márgenes de las acerías se recuperan y las acerías aceptan precios más altos del mineral, esta oferta podría volver rápidamente.
SMM cree que esta ronda de recortes de los mineros más pequeños de Brasil refleja la acción conjunta del flete y los márgenes de las acerías. El flete, unos 14 USD/t más alto interanual, ha comprimido directamente el netback FOB; dos repuntes del coque han llevado los márgenes BF-BOF a negativo y limitado lo que las acerías pagarán por el mineral; y con importaciones en aumento y existencias portuarias altas, el flete no puede trasladarse a los precios CFR. Los tres recortes ocurrieron en el mismo mes que el segundo repunte del coque y el giro a márgenes negativos, lo que respalda la lectura de una compresión por ambos lados. Queda por ver si los recortes se extienden a más mineros no convencionales.
Los mineros que fletan en el mercado spot y venden productos de menor grado están soportando la mayor parte de esta presión, mientras que el tonelaje a largo plazo y la cobertura de combustible de Vale la colocan en una posición más fuerte en la curva de costos. Los recortes anunciados suman menos de 10 Mt anualizados y tienen un efecto limitado en el balance global; el impacto recae principalmente en la oferta marginal de bajo grado y en los descuentos.
Si el flete se mantiene cerca de 40 USD/t mientras las acerías mantienen la disciplina de producción y los márgenes no se recuperan, el alza de los precios CFR en el cuarto trimestre podría ser limitada, la presión podría seguir trasladándose a los netbacks FOB de bajo grado, y los mineros no convencionales podrían ajustar aún más la producción. Si el flete se alivia o los precios del coque se suavizan, las minas recortadas podrían reiniciar rápidamente. Los elementos clave a vigilar son el informe de producción y ventas del tercer trimestre de Vale en octubre, el ritmo de reinicio del carbón de coque en Shanxi y la relación de precios SSF/PB.



