Análisis del mercado del zinc durante el festivo
Durante el festivo del Día Nacional de China, la negociación del zinc en la SHFE estuvo suspendida, mientras que el zinc en la LME siguió una trayectoria general de «primero a la baja, luego al alza».
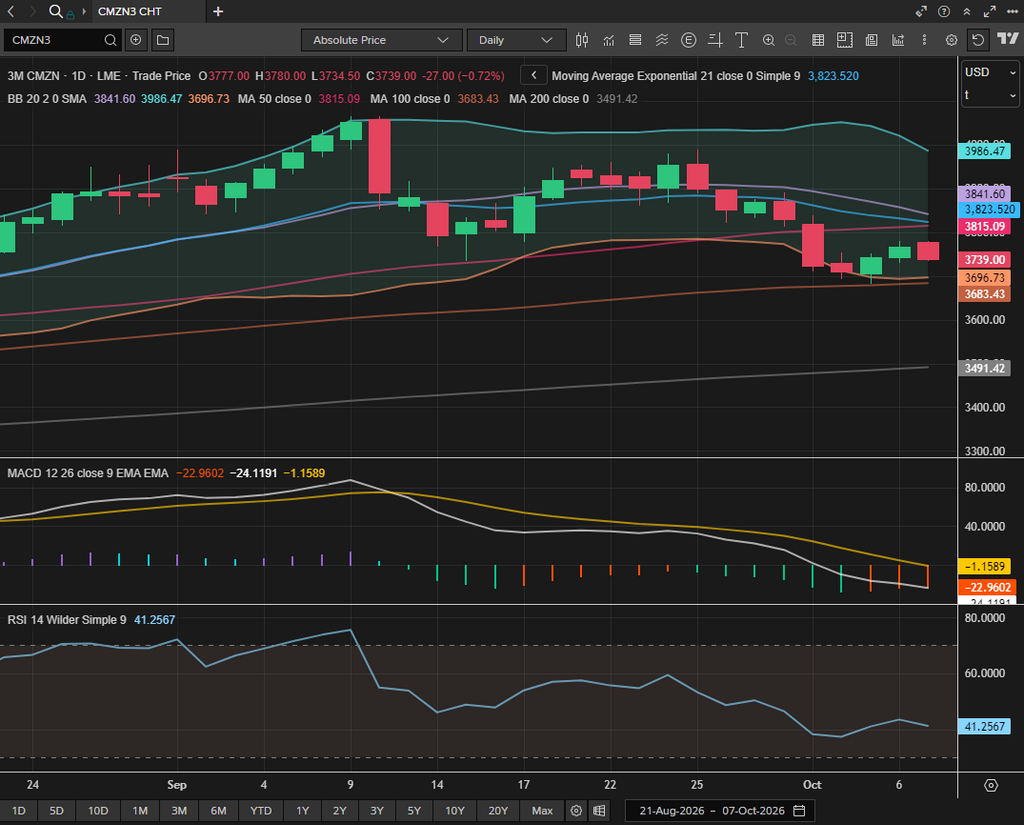
El 1 de octubre, el zinc en la LME abrió en 3.820 USD/t y cayó con fuerza un 2,28 % hasta 3.728,5 USD/t, su nivel más bajo desde finales de agosto. El descenso continuó el 2 de octubre, cuando el contrato electrónico rompió brevemente el soporte de 3.700 USD/t y tocó aproximadamente 3.693 USD/t antes de cerrar en 3.701,5 USD/t.
Tras la publicación de los datos de nóminas no agrícolas en la tarde del 2 de octubre, el zinc en la LME se recuperó por encima de 3.700 USD/t y cerró en 3.740,5 USD/t el 5 de octubre, antes de extender su rebote hasta 3.772,5 USD/t el 6 de octubre.
Durante la sesión asiática del 7 de octubre, el zinc en la LME abrió en 3.777 USD/t y cayó inicialmente hasta un mínimo intradía de 3.735 USD/t antes de recuperarse en medio de una negociación volátil. El contrato volvió a situarse por encima de 3.740 USD/t y se encontraba en 3.763 USD/t a las 18:00 hora de Pekín. Tras su corrección y modesta recuperación, el precio se estabilizó gradualmente a la espera de la reapertura del mercado de la SHFE. El zinc en la LME registró un descenso acumulado del 2,7 % durante el festivo del Día Nacional de este año.
En cuanto a la estructura del mercado y los inventarios de la LME, el diferencial C-3M se mantuvo en backwardation, pero se estrechó significativamente. El 30 de septiembre, el zinc al contado en la LME cotizaba con una prima de aproximadamente 85,77 USD/t sobre el contrato a tres meses. La backwardation se redujo durante todo el festivo y había caído bruscamente hasta 39,10 USD/t el 6 de octubre.
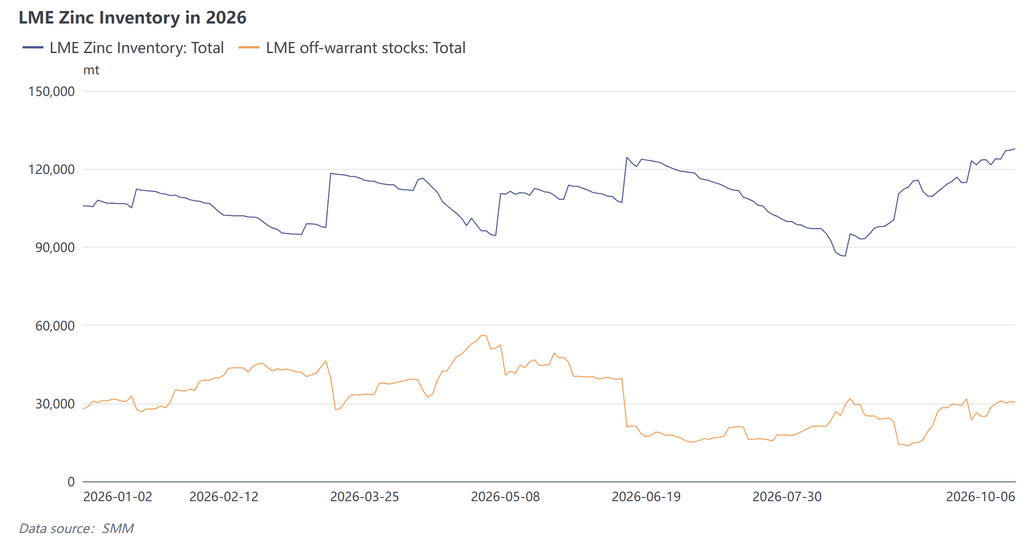
Los inventarios de zinc en la LME también siguieron aumentando, pasando gradualmente de 124.000 t el 30 de septiembre a 127.800 t el 6 de octubre, un incremento neto de 3.800 t. El aumento se registró principalmente en almacenes de Hong Kong (China) y Kaohsiung (Taiwán, China). Los inventarios fuera de warrant permanecieron prácticamente sin cambios durante el mismo período.
El aumento de los inventarios y la reducción de la backwardation indican que la tensión en el mercado físico extranjero se ha relajado en el margen. Sin embargo, los niveles absolutos de inventario siguen siendo bajos, mientras que el ritmo de acumulación se ha ralentizado notablemente. La última ventana de exportación de zinc de China ya se ha cerrado, pero el apoyo de la estructura actual de inventarios no ha desaparecido.
En el frente macroeconómico, una serie de acontecimientos en torno a las expectativas de tipos de interés dominaron los movimientos de precios del LME durante el festivo.
A finales de septiembre, inmediatamente antes del festivo, el sentimiento del mercado era marcadamente restrictivo. El PMI estadounidense subió a un máximo de varios años, mientras que los funcionarios de la Reserva Federal hicieron una serie de comentarios restrictivos. Williams dijo que podría ser necesaria una subida más de tipos este año, aunque no había urgencia para actuar.
El rendimiento del bono del Tesoro estadounidense a cinco años superó el 5% por primera vez desde 2007, mientras que el rendimiento a diez años llegó a subir hasta el 5,344%, su nivel más alto desde 2002. El índice del dólar estadounidense también se fortaleció hasta un máximo de 17 meses. Los metales básicos sufrieron una amplia presión y el zinc del LME cerró a 3.701,5 dólares por tonelada el 2 de octubre, su nivel más bajo en aproximadamente seis semanas.
Posteriormente, los datos inesperadamente débiles de las nóminas no agrícolas invirtieron las expectativas del mercado y se convirtieron en el principal catalizador de un amplio repunte de los metales básicos. Los datos publicados la noche del 2 de octubre, hora de Pekín, mostraron que la economía estadounidense solo añadió 29.000 empleos en septiembre, frente a las expectativas de 90.000 y la lectura anterior de 133.000. El aumento fue menos de un tercio de la previsión del mercado, mientras que la tasa de desempleo subió al 4,2%.
La cifra de julio se revisó a la baja hasta una contracción de 10.000, mientras que la lectura de agosto se redujo de 162.000 a 133.000. Los dos meses se revisaron a la baja en un total de 60.000. Los ingresos medios por hora subieron solo un 0,1% intermensual y un 3,0% interanual.
Según los datos del CME, la probabilidad de una subida de tipos en octubre se desplomó al 15-28%, después de acercarse al 70-80% una semana antes. El dólar estadounidense retrocedió desde su máximo de 17 meses, mientras que los rendimientos del Tesoro bajaron.
Cuando los mercados reabrieron el lunes 5 de octubre, los metales básicos del LME repuntaron en todos los frentes. El oro también subió brevemente por encima de los 4.220 dólares por onza antes de retroceder. Aunque las expectativas de subida de tipos se enfriaron bruscamente, el mercado siguió descontando la posibilidad de un aumento en diciembre, y la opinión predominante se desplazó hacia posponer la acción y reevaluar las condiciones en diciembre. El índice del dólar estadounidense se mantuvo elevado, lo que indica que la presión macroeconómica no se había invertido fundamentalmente.
En cuanto al posicionamiento, el COTR del LME publicado el 6 de octubre mostró que el zinc del LME cayó más de un 4,9% en la semana terminada el 2 de octubre. Durante el mismo período, los fondos de inversión redujeron las posiciones largas en aproximadamente 4.900 lotes y añadieron alrededor de 2.500 lotes de posiciones cortas. Su posición neta larga como porcentaje del interés abierto cayó del 13,4% a aproximadamente el 11,4%, mientras que el interés abierto total no mostró cambios significativos.
Esta alineación sugiere que la caída durante los dos primeros días del feriado fue impulsada en parte por fondos de seguimiento de tendencia y de impulso que vendieron ante la ruptura técnica, más que únicamente por desarrollos macroeconómicos adversos.
Revisión de los fundamentos internos de China
Por el lado de la oferta, la estrechez en el mercado de concentrado de zinc persistió, pero se alivió marginalmente, mientras que las crecientes pérdidas de las fundiciones continuaron limitando el crecimiento de la producción de zinc refinado.
En la semana anterior al feriado, el promedio semanal del cargo de tratamiento del concentrado de zinc nacional SMM Zn50 cayó 250 yuanes hasta -2.350 yuanes por tonelada métrica de metal. El índice de concentrado de zinc importado disminuyó 5,32 dólares hasta -135,72 dólares por tonelada métrica seca. Ambos indicadores se mantuvieron débiles, aunque el ritmo de descenso se desaceleró gradualmente.
Con la entrada de concentrado importado adicional al mercado, los inventarios de materia prima de las fundiciones se recuperaron ligeramente hasta más de 18 días. Por lo tanto, se espera que el potencial bajista de los cargos de tratamiento sea limitado en el futuro.
Sin embargo, la combinación de cargos de tratamiento bajos y precios débiles del ácido sulfúrico ha ampliado las pérdidas de fundición y ha reducido la disposición de los productores a operar. Se espera que la producción de zinc refinado de China aumente solo modestamente hasta aproximadamente 564.000 toneladas métricas en octubre, manteniéndose por debajo de las expectativas anteriores.
Por el lado de la demanda, los pedidos del sector de torres de transmisión y de los fabricantes de ferretería pequeña de gama alta mejoraron ligeramente, mientras que la mayoría de las demás categorías de pedidos se mantuvieron moderadas. Los precios débiles de los metales ferrosos y los precios elevados del zinc limitaron las compras de los usuarios intermedios, mientras que los pedidos de exportación disminuyeron interanualmente.
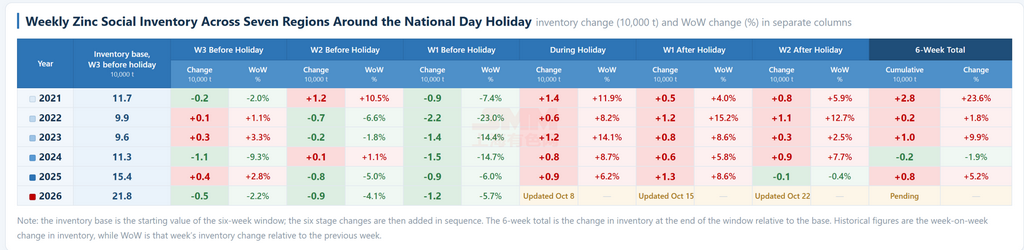
En cuanto a los inventarios, los usuarios intermedios realizaron un reaprovisionamiento previo al feriado relativamente activo, lo que redujo aún más los inventarios sociales de lingotes de zinc hasta 193.100 toneladas métricas. Los inventarios bajos continúan brindando soporte a la baja, aunque se espera cierta presión de acumulación después del feriado.
La relación de precios del zinc SHFE/LME se mantuvo en torno a 6,8, con las ventanas de importación y exportación de zinc cerradas.
Perspectivas tras las vacaciones
Desde una perspectiva macroeconómica, se espera que la volatilidad en los mercados extranjeros siga siendo elevada, ya que las expectativas de nuevas subidas de tipos continúan fluctuando. El repunte del 5 de octubre representó principalmente una recuperación de la valoración tras el descenso anterior. Con el índice del dólar estadounidense manteniéndose por encima de 102 y el mercado aún descontando la posibilidad de una subida de tipos en diciembre, el margen alcista del zinc en el LME sigue limitado.
De cara al futuro, los resultados preliminares de octubre de las Encuestas de Consumidores de la Universidad de Míchigan, junto con la expectativa preliminar de inflación a un año de octubre, se publicarán a las 22:00 hora de Pekín del viernes 9 de octubre. Los datos del IPC de septiembre de EE. UU. se publicarán el 14 de octubre, proporcionando el siguiente conjunto de evidencias desde el lado de la inflación.
Los riesgos asociados a la estructura del mercado del LME se aliviaron ligeramente durante las vacaciones. Los inventarios se acumularon hasta alrededor de 128.000 toneladas, mientras que el backwardation del contado a tres meses se redujo gradualmente hasta aproximadamente 40 dólares por tonelada. Sin embargo, la base absoluta de inventarios sigue siendo baja, lo que significa que la tensión estructural no se ha resuelto por completo. Por lo tanto, los cambios en los inventarios del LME y en las órdenes canceladas requieren un seguimiento continuo.
La ventana de exportación de China está temporalmente cerrada. En el contexto actual de escasez de suministro energético en el extranjero, cualquier recorte de producción por parte de las fundiciones extranjeras debido a los elevados costes energéticos podría provocar que el backwardation se amplíe de nuevo.
En el ámbito nacional, el activo reabastecimiento de los compradores intermedios antes de las vacaciones adelantó parte de la demanda posterior a las vacaciones, creando cierta presión de acumulación de inventarios tras la reapertura del mercado. Sin embargo, en medio de la ampliación de las pérdidas de las fundiciones, se espera que la producción de zinc refinado solo aumente hasta aproximadamente 564.000 toneladas en octubre, por debajo de las expectativas anteriores.
La magnitud de la acumulación de inventarios tras las vacaciones será un factor clave a vigilar. Si los inventarios aumentan menos de lo esperado, el zinc en la SHFE podría mostrar una resistencia relativa, mientras que la relación de precios SHFE/LME podría seguir recuperándose.
Antes de las vacaciones, una reunión ejecutiva del Consejo de Estado debatió medidas políticas destinadas a estabilizar el mercado inmobiliario, apoyar el empleo y aumentar los ingresos de los hogares. El enfoque político sigue centrado en estimular el consumo y estabilizar el sector inmobiliario. Para el zinc, los principales canales de transmisión son la demanda de acero galvanizado asociada a los electrodomésticos, los automóviles y la construcción inmobiliaria. Por lo tanto, se debe prestar atención a la respuesta política posterior a las vacaciones y al grado en que estas medidas se traducen en consumo real.
La información anterior se basa en datos de mercado recopilados y evaluados por el equipo de investigación de Shanghai Metals Market y se proporciona solo como referencia. Este artículo no constituye un consejo de inversión directo. Los clientes deben actuar con cautela y tomar decisiones independientes. Shanghai Metals Market no acepta ninguna responsabilidad por las decisiones tomadas sobre la base de esta información.