El origen determina la factura, no el producto
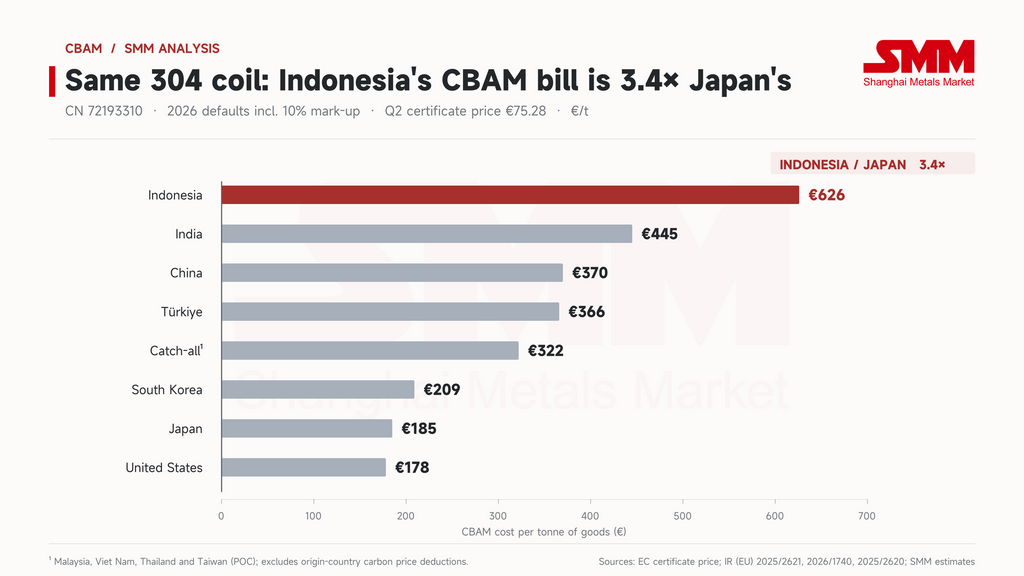
SMM utilizó el código NC de la UE 7219 3310, que cubre los anchos y espesores más comunes de CRC 304, con valores por defecto de 2026, el recargo del 10% y el precio del segundo trimestre de 75,28 EUR. Sobre esa base, el material indonesio conlleva emisiones incorporadas de 9,559 tCO2e/t. Tras deducir un valor de referencia aplicable de aproximadamente 1,238 tCO2e, necesita alrededor de 8,32 certificados por tonelada, es decir, unos 626 EUR/t.
Bajo el mismo código, India se sitúa en unos 445 EUR/t, China en 370 EUR/t, Turquía en 366 EUR/t, Corea del Sur en 209 EUR/t, Japón en 185 EUR/t y Estados Unidos en 178 EUR/t. Solo la brecha entre Indonesia y China es de unos 257 EUR/t. Estas diferencias provienen de los valores por defecto específicos por país establecidos en la legislación de la UE, no del precio del certificado, que es el mismo para todos los orígenes.
Dentro de un mismo origen, la forma del producto apenas importa. Los valores por defecto brutos de Indonesia para productos semielaborados, bobina laminada en caliente (HRC) y CRC son de aproximadamente 8,67, 8,67 y 8,69 tCO2e/t. Los de China se sitúan entre 5,58 y 5,59. Cuando los importadores declaran con valores por defecto, la intensidad de emisiones de la acería, y la columna de origen en la que se encuadra, importa mucho más que cualquier paso posterior de laminación.
El sudeste asiático se divide en dos
Indonesia tiene sus propios valores por defecto en el anexo del reglamento. Malasia no tiene ninguna entrada de acero inoxidable, mientras que los códigos de acero inoxidable de Vietnam, Tailandia y Taiwán (Provincia de China) figuran como "–". Por lo tanto, los cuatro recurren a la columna general de "Otros países y territorios".
Con los mismos supuestos, el CRC 304 en la columna general cuesta unos 322 EUR/t, aproximadamente 304 EUR/t menos que el material indonesio.
El tratamiento de Taiwán (POC) cambió a finales de julio. El Reglamento de Ejecución (UE) 2026/1740 corrigió los valores por defecto de varios códigos de acero inoxidable de Taiwán (POC) a "–", trasladándolos a la columna general, con efecto retroactivo desde el 1 de enero de 2026. El mismo reglamento también ajustó algunos valores de la columna general; por ejemplo, los códigos 7219 31 a 7219 90 y 7220 20/90 subieron de 4,94 a 5,02 tCO2e/t. Para las mercancías importadas en 2026, comprobar los códigos y orígenes con las tablas corregidas importa más que fiarse de datos antiguos.
Para los usuarios de valores por defecto, la fuerte subida termina en 2028
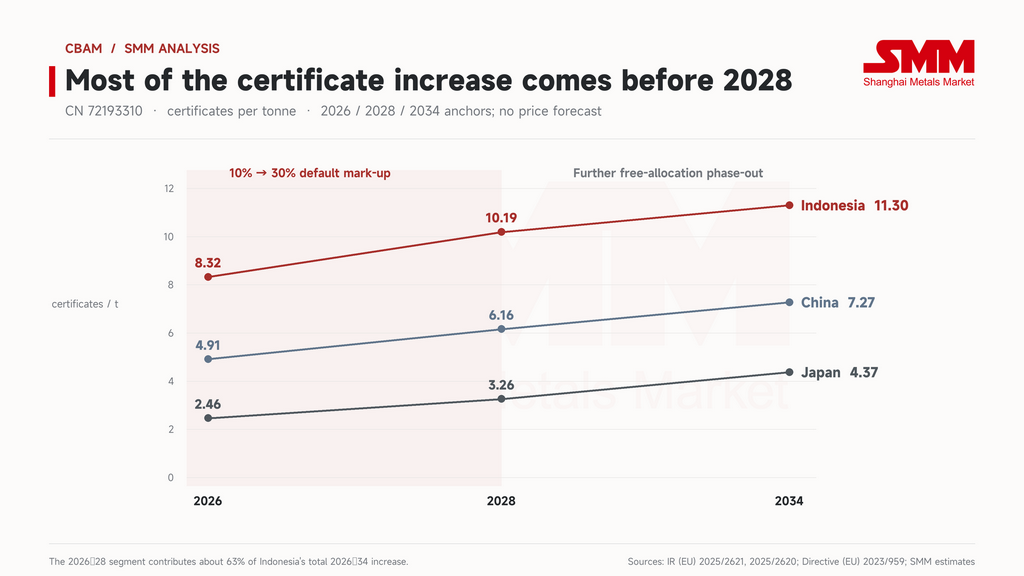
El mercado tiende a ver 2034, cuando la asignación gratuita se elimine por completo, como el punto en el que los costes del CBAM alcanzan su máximo. Para el acero inoxidable de altas emisiones declarado con valores por defecto, el cambio en el recargo durante los próximos dos años llega mucho antes.
La deducción del valor de referencia es pequeña. Para el CRC 304 en 2026, el valor de referencia por defecto (columna B) es de 1,270 tCO2e/t. Multiplicado por el factor CBAM de ese año del 97,5%, elimina unas 1,238 tCO2e. Eso es solo alrededor del 13% de las emisiones incorporadas con recargo de Indonesia de 9,559 tCO2e. El recargo sobre los valores por defecto para productos siderúrgicos, en cambio, pasa del 10% en 2026 al 20% en 2027 y al 30% a partir de 2028.
Con los parámetros actuales, el material indonesio necesita 8,32 certificados por tonelada en 2026, subiendo a 10,19 en 2028, un aumento de aproximadamente el 22% en dos años. De 2028 a 2034 sube otro 11%, hasta 11,30. Más del 60% del aumento de certificados de Indonesia entre 2026 y 2034 se produce en los dos primeros años. Para China, la trayectoria es aproximadamente de 4,91 a 6,16 y a 7,27, y los dos primeros años representan alrededor del 53% del aumento total. Para Japón es de 2,46 a 3,26 y a 4,37, y los dos primeros años representan alrededor del 42%.
Eso no hace irrelevante la eliminación de la asignación gratuita. Cuanto menor es la intensidad de emisiones de un origen, mayor es la deducción del valor de referencia como proporción de su factura, y más afectará la posterior disminución del factor CBAM. Sin embargo, para Indonesia y otros orígenes con valores por defecto elevados, la presión sobre los precios llega pronto. Los contratos para 2027 y 2028 deben tenerlo en cuenta ahora.
Los valores reales verificados pueden reducir la factura, pero hay que comprobar el punto de equilibrio
El uso de emisiones reales verificadas es la principal forma en que un productor puede reducir su número de certificados. El calendario importa. Según las normas de la Comisión, los verificadores acreditados deben registrarse en el Registro CBAM en un plazo de dos meses desde la acreditación, y no antes del 1 de septiembre de 2026. Los primeros informes de verificación podrán emitirse a partir de enero de 2027. Eso deja margen para que las importaciones de 2026 utilicen valores reales en la primera declaración anual de 2027. Que una planta determinada cumpla ese plazo depende de su progreso en seguimiento, documentación y verificación.
Los valores reales no son automáticamente más baratos. Una declaración con emisiones reales para CRC 304 utiliza la columna A del valor de referencia, que es solo de 0,109. Una declaración con valores por defecto utiliza la columna B, de 1,270. Con el factor CBAM de 2027 del 95%, eso supone deducciones de aproximadamente 0,104 y 1,207 tCO2e respectivamente. La vía por defecto obtiene la deducción mayor, pero solo después de que sus emisiones se hayan incrementado con un recargo del 20%.
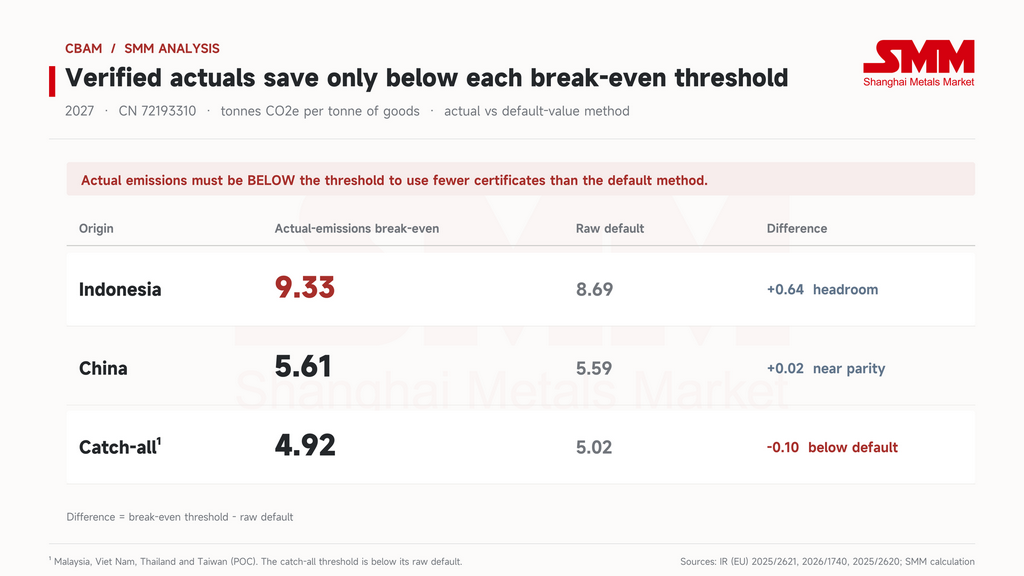
Al compensar ambas vías, se obtienen intensidades de equilibrio para 2027 del CRC 304 de aproximadamente 9,33 tCO2e/t para Indonesia, 5,61 para China y 4,92 para la columna general. Por debajo de esos niveles, la vía de valores reales necesita menos certificados. Por encima, los valores por defecto pueden resultar más baratos.
Hay una excepción fácil de pasar por alto. El punto de equilibrio de Indonesia se sitúa por encima de su valor por defecto bruto de 8,69, y el de China justo por encima de su valor por defecto bruto de 5,59. Sin embargo, el punto de equilibrio de la columna general, de 4,92, queda por debajo de su valor por defecto bruto de 5,02.
Los productores no pueden asumir que cualquier valor verificado igual o inferior al valor por defecto bruto resultará rentable; la comparación debe hacerse código por código, origen por origen y año por año.
El CBAM es una de las cuatro capas de costes sobre el CRC con destino a la UE
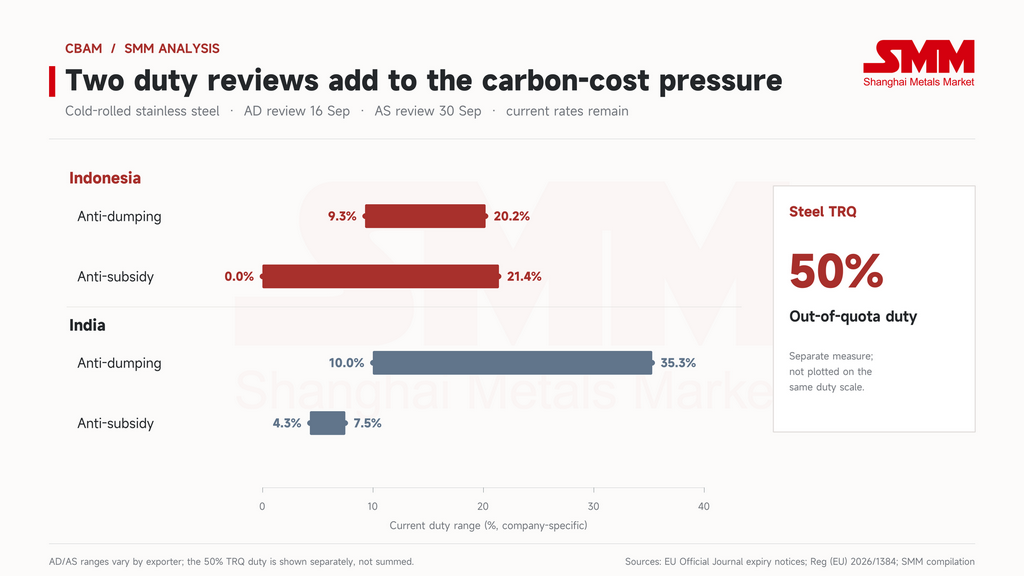
El 15 de septiembre, el Diario Oficial de la UE publicó el aviso de apertura de una revisión por expiración de las medidas antidumping sobre productos planos de acero inoxidable laminados en frío procedentes de India e Indonesia. La asociación europea del acero EUROFER había presentado la solicitud el 29 de junio. Según se informó, el 30 de septiembre se abrió una revisión por expiración paralela de las medidas antisubvenciones sobre los mismos productos. Las medidas vigentes siguen en vigor mientras se realizan las revisiones.
Los derechos antidumping actuales oscilan entre el 9,3% y el 20,2% para Indonesia y entre el 10,0% y el 35,3% para India. Los derechos antisubvenciones oscilan entre el 0% y el 21,4% para Indonesia y entre el 4,3% y el 7,5% para India. En el escenario de precios del segundo trimestre, el CRC indonesio también soporta un coste de certificados CBAM de unos 626 EUR/t además de cualquier derecho de defensa comercial, y el CRC indio de unos 445 EUR/t. Dado que los tipos de los derechos, las empresas afectadas y las bases imponibles difieren, los porcentajes y las cifras en euros por tonelada no pueden simplemente sumarse.
El nuevo sistema de contingentes arancelarios (TRQ) de la UE para el acero, en vigor desde el 1 de julio, establece un contingente anual libre de derechos de unos 18,346 millones de toneladas. Los volúmenes por encima del contingente pagan un derecho del 50%, y los importadores deben ahora declarar dónde se fundió y coló el acero. Se trata de un conjunto de normas independiente del CBAM y de las medidas de defensa comercial.
Un cálculo completo del coste en destino de cualquier envío debe comprobar una a una la exposición a antidumping, antisubvenciones, contingentes y CBAM.
El ámbito de productos del CBAM también puede ampliarse. El 15 de septiembre, el Parlamento Europeo adoptó su posición negociadora sobre la ampliación del CBAM a más productos transformados de acero y aluminio, por 464 votos a favor, 50 en contra y 159 abstenciones. La lista incluye, entre otros, elementos de fijación, alambres, muelles y artículos de uso doméstico. Esta es la posición del Parlamento, no ley, y aún deben seguir las negociaciones interinstitucionales. La dirección es clara, no obstante: transformar la bobina en productos acabados antes de la exportación puede no mantener a raya los costes de carbono por mucho tiempo.
Cómo funciona la calculadora de SMM
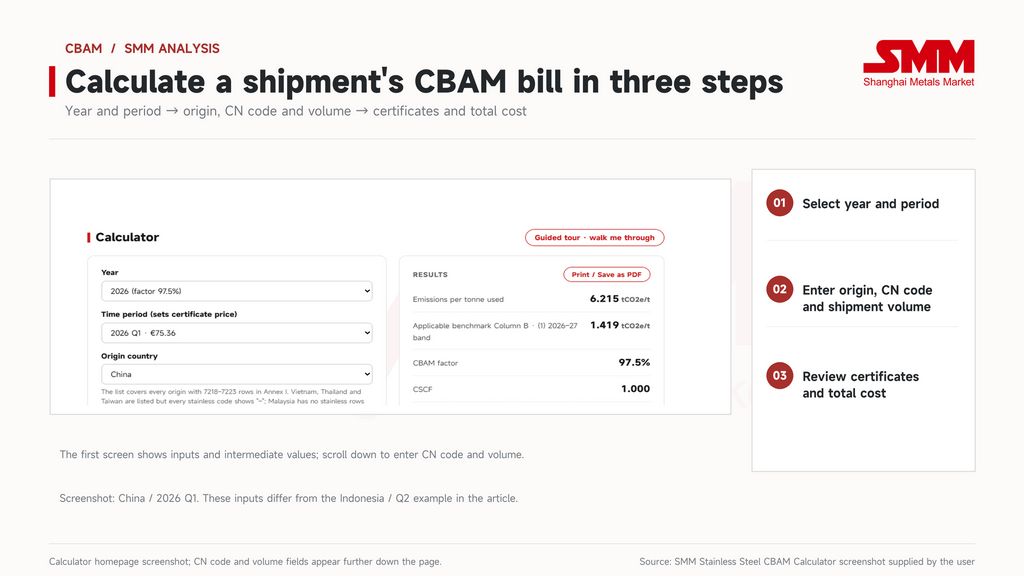
La calculadora CBAM de acero inoxidable de SMM cubre los 67 códigos NC de ocho dígitos de acero inoxidable de las partidas 7218 a 7223. Ofrece todos los orígenes enumerados en el anexo más la columna general aplicable. Los valores por defecto y los valores de referencia se introducen código por código a partir de los reglamentos de ejecución pertinentes de la UE, incluidas las correcciones de 2026. La herramienta utiliza únicamente los precios de los certificados que la Comisión ya ha publicado y no hace previsiones de trimestres no publicados.
Los usuarios seleccionan el año y el trimestre de importación y, a continuación, introducen el origen, el código NC y el tonelaje. La página de resultados muestra las emisiones incorporadas utilizadas, el valor de referencia aplicable, el factor CBAM, los certificados por tonelada y el coste total. Exportadores, compradores europeos y agentes de aduanas pueden conciliar cada cifra línea por línea. El resultado puede imprimirse o guardarse como una hoja de costes en PDF de una página.
A 1 de octubre, la Comisión aún no había publicado el precio del certificado del tercer trimestre de 2026, cuya publicación está prevista para el 5 de octubre. Al seleccionar el tercer trimestre se devolverán los volúmenes de certificados, y el coste se mostrará una vez que se publique el precio. A partir de 2027, los precios de los certificados pasan a publicarse semanalmente, por lo que la fecha de importación y su periodo de fijación de precios importarán más al cotizar.
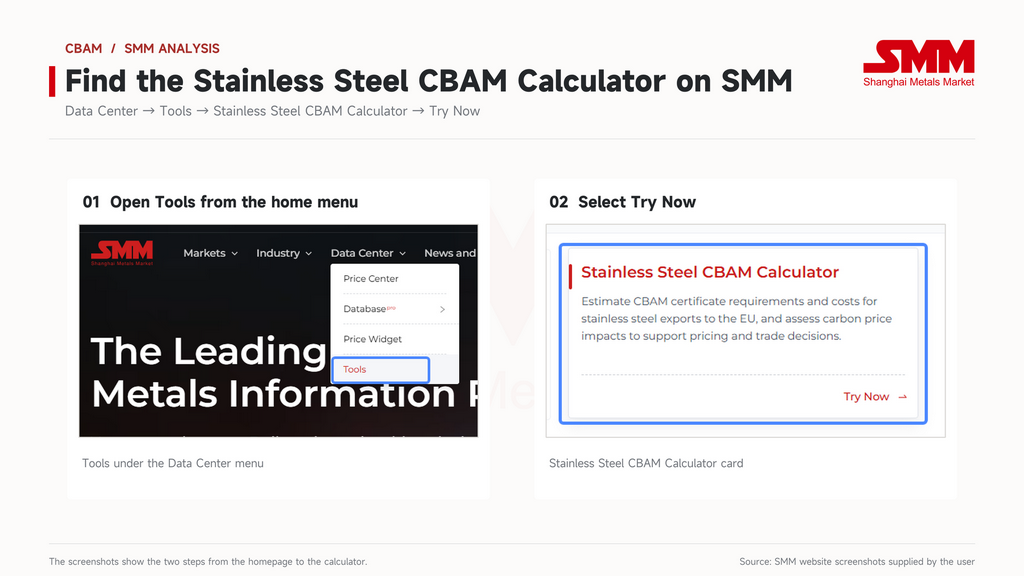
Para acceder a la calculadora, inicie sesión en SMM, abra "Herramientas del sector" desde la navegación superior (https://www.smm.cn/industry-tools?page=1), seleccione "Calculadora CBAM de acero inoxidable" y haga clic en "Usar ahora".
Perspectivas
La primera factura anual del CBAM por las importaciones de 2026 vence el 30 de septiembre de 2027, fecha límite para la primera declaración y la entrega de certificados. Los certificados salen a la venta en la plataforma central común de la UE a partir de febrero de 2027. La obligación se está devengando ahora, pero el desembolso se produce más tarde. Ese intervalo es la ventana para que exportadores y compradores europeos renegocien los precios y acuerden quién asume el coste del carbono.
Para el CRC 304 bajo un único código NC, solo el origen mueve el coste del carbono entre aproximadamente 185 EUR/t y 626 EUR/t. La forma en que ese diferencial se plasme en los contratos condicionará las decisiones de aprovisionamiento europeas más directamente que la evolución futura del precio del carbono.