Resumen clave
- Descripción del caso: El 15 de septiembre de 2026, el Comité Antidumping de Indonesia (Komite Anti-Dumping Indonesia, KADI), conforme al Aviso N.º AD.02/591/KADI/09/2026, inició una investigación antidumping sobre las importaciones de acero galvanizado (Baja Lapis Seng, BJLS) originarias de China. La investigación abarca 9 códigos del SA. La solicitud fue presentada por PT Tata Metal Lestari y PT ArcelorMittal Nippon Steel Indonesia en nombre de la industria nacional.
- Dominio de las importaciones: De 2023 a 2025, China representó aproximadamente el 81 % del total de importaciones de BJLS de Indonesia (2,08 millones de toneladas de un total de 2,56 millones de toneladas). Para 2025, los productos chinos representaban aproximadamente el 52 % del consumo interno de Indonesia.
- Presión de costos y precios: De 2023 a 2025, los precios de venta internos de los solicitantes cayeron un 21 % acumulado, mientras que el costo de los bienes vendidos solo disminuyó un 14 %. Si esta tendencia continúa, los márgenes de ganancia de los solicitantes seguirán erosionándose.
- Subvaloración de precios: Durante todo el período de revisión, los precios de los productos chinos fueron inferiores a los de los productos de los solicitantes en todos los años.
- Estado actual: En esta etapa no se han impuesto derechos. El período de investigación es de hasta 12 meses, prorrogable a 18 meses; las medidas provisionales podrán aplicarse no antes de alrededor del 14 de noviembre de 2026.
I. Antecedentes del producto: ¿Qué es el acero galvanizado (BJLS)?
Definición y aplicaciones: un acero versátil resistente a la corrosión
El acero galvanizado, conocido en Indonesia como Baja Lapis Seng (BJLS), es acero recubierto con una capa de zinc (Zn) sobre la superficie del acero al carbono para prevenir la corrosión. La capa de zinc protege el acero de las dos maneras siguientes:
- Protección por barrera: Al exponerse a la atmósfera, se forma sobre la superficie de la capa de zinc una capa protectora densa compuesta de óxido de zinc, hidróxido de zinc y carbonato básico de zinc, lo que ralentiza la corrosión adicional.
- Protección por ánodo de sacrificio (catódica): El zinc es más activo electroquímicamente que el hierro, por lo que se corroe preferentemente en rayones y bordes cortados, protegiendo así el sustrato de acero expuesto debajo.
Dependiendo del peso del recubrimiento y del entorno de servicio, la resistencia a la corrosión del acero galvanizado suele oscilar entre 10 y 50 años. Además, el material es limpio y fácil de conformar y procesar, lo que lo convierte en un material estándar en el sector de la construcción. Se utiliza ampliamente en cerchas de techo (incluidas las cerchas de acero ligero, baja ringan), techados, revestimientos de paredes y aplicaciones similares, así como en electrodomésticos, conductos de ventilación y fabricación en general.
Proceso de producción: la galvanización en caliente es el proceso más utilizado
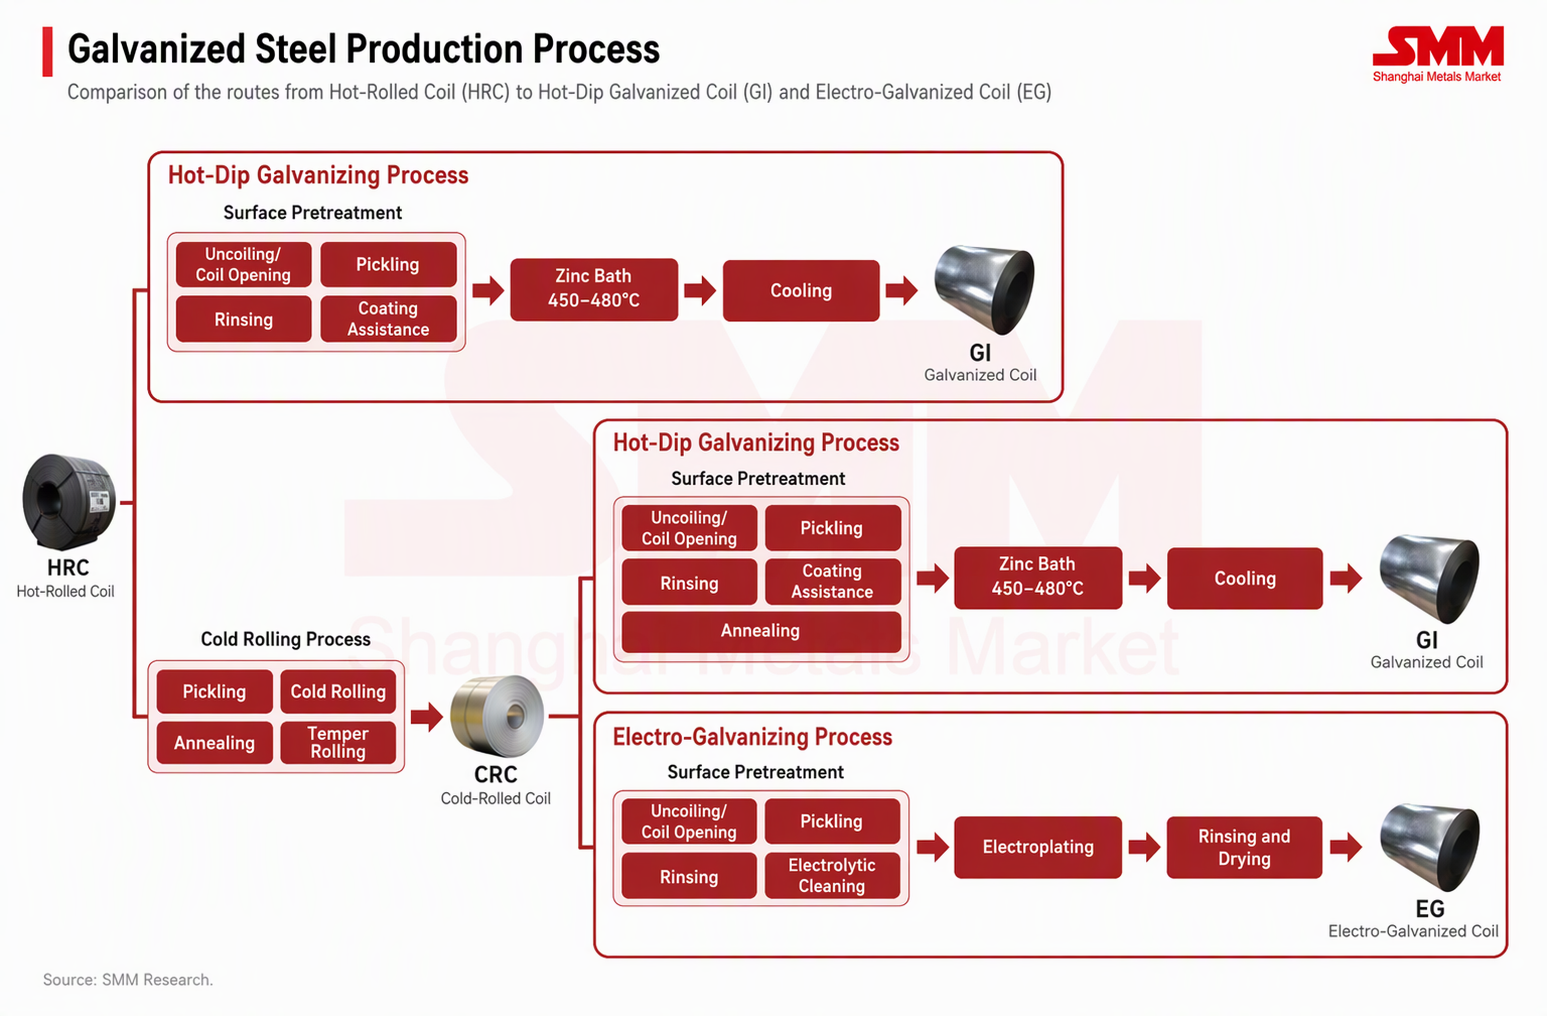
El término «galvanización» proviene del médico y físico italiano Luigi Galvani, mientras que el propio proceso de galvanización en caliente fue patentado por el ingeniero francés Stanislas Sorel en 1837. Actualmente, la galvanización de láminas y placas adopta principalmente los dos procesos continuos siguientes:
- Galvanización en caliente (HDG): La ruta de proceso más utilizada, con un recubrimiento más grueso y menor costo por tonelada, adecuada para el sector de la construcción.
- Electrogalvanización (EG): El recubrimiento es delgado y uniforme, con mejor calidad superficial, utilizado principalmente en paneles automotrices expuestos y electrodomésticos.
La siguiente figura muestra las dos rutas del proceso de producción.
II. Marco legal: normas de la OMC y el mecanismo antidumping según el PP 34/2011
Según la definición de la Organización Mundial del Comercio (OMC), el dumping se refiere a una empresa que exporta productos a precios inferiores a su valor normal, que suele ser el precio de venta del producto en el mercado chino del país exportador. Los productos objeto de dumping pueden inundar el mercado del país importador en grandes cantidades y perjudicar los intereses de los productores locales. El Artículo VI del Acuerdo General sobre Aranceles Aduaneros y Comercio de 1994 y el Acuerdo Antidumping de la OMC permiten a los miembros, incluida Indonesia, imponer aranceles para compensar el margen de dumping cuando las importaciones objeto de dumping causan daño importante a la industria nacional.
En Indonesia, las normas anteriores se implementan mediante el Reglamento Gubernamental N.º 34 de 2011 (PP 34/2011, sobre medidas antidumping, compensatorias y de salvaguardia). Cuando la solicitud aporta pruebas suficientes para demostrar los siguientes extremos, la KADI puede iniciar una investigación:
- los productos importados son objeto de dumping;
- la industria nacional sufre daño importante;
- existe una relación causal entre las importaciones objeto de dumping y dicho daño.
No todos los productores son elegibles para presentar una solicitud. La solicitud debe ser presentada por o en nombre de la “industria nacional” (Industri Dalam Negeri). Dicha elegibilidad debe examinarse conforme a los dos umbrales estipulados en el Artículo 4(3)(b) y el Artículo 6(1)(a) del PP 34/2011 y el Artículo 5.4 del Acuerdo Antidumping de la OMC, y KADI examinará los dos umbrales uno por uno antes de decidir si inicia un caso.
Si la investigación determina que existe dumping, KADI presentará una recomendación al Ministro de Comercio, y el derecho antidumping definitivo (Bea Masuk Anti-Dumping, BMAD) se impondrá posteriormente mediante un Reglamento del Ministro de Finanzas (PMK). También podrán imponerse derechos antidumping provisionales (BMADS) tras una determinación preliminar afirmativa.
III. Resumen del caso: 9 códigos SA incluidos en el examen, con un período de investigación de daño de tres años
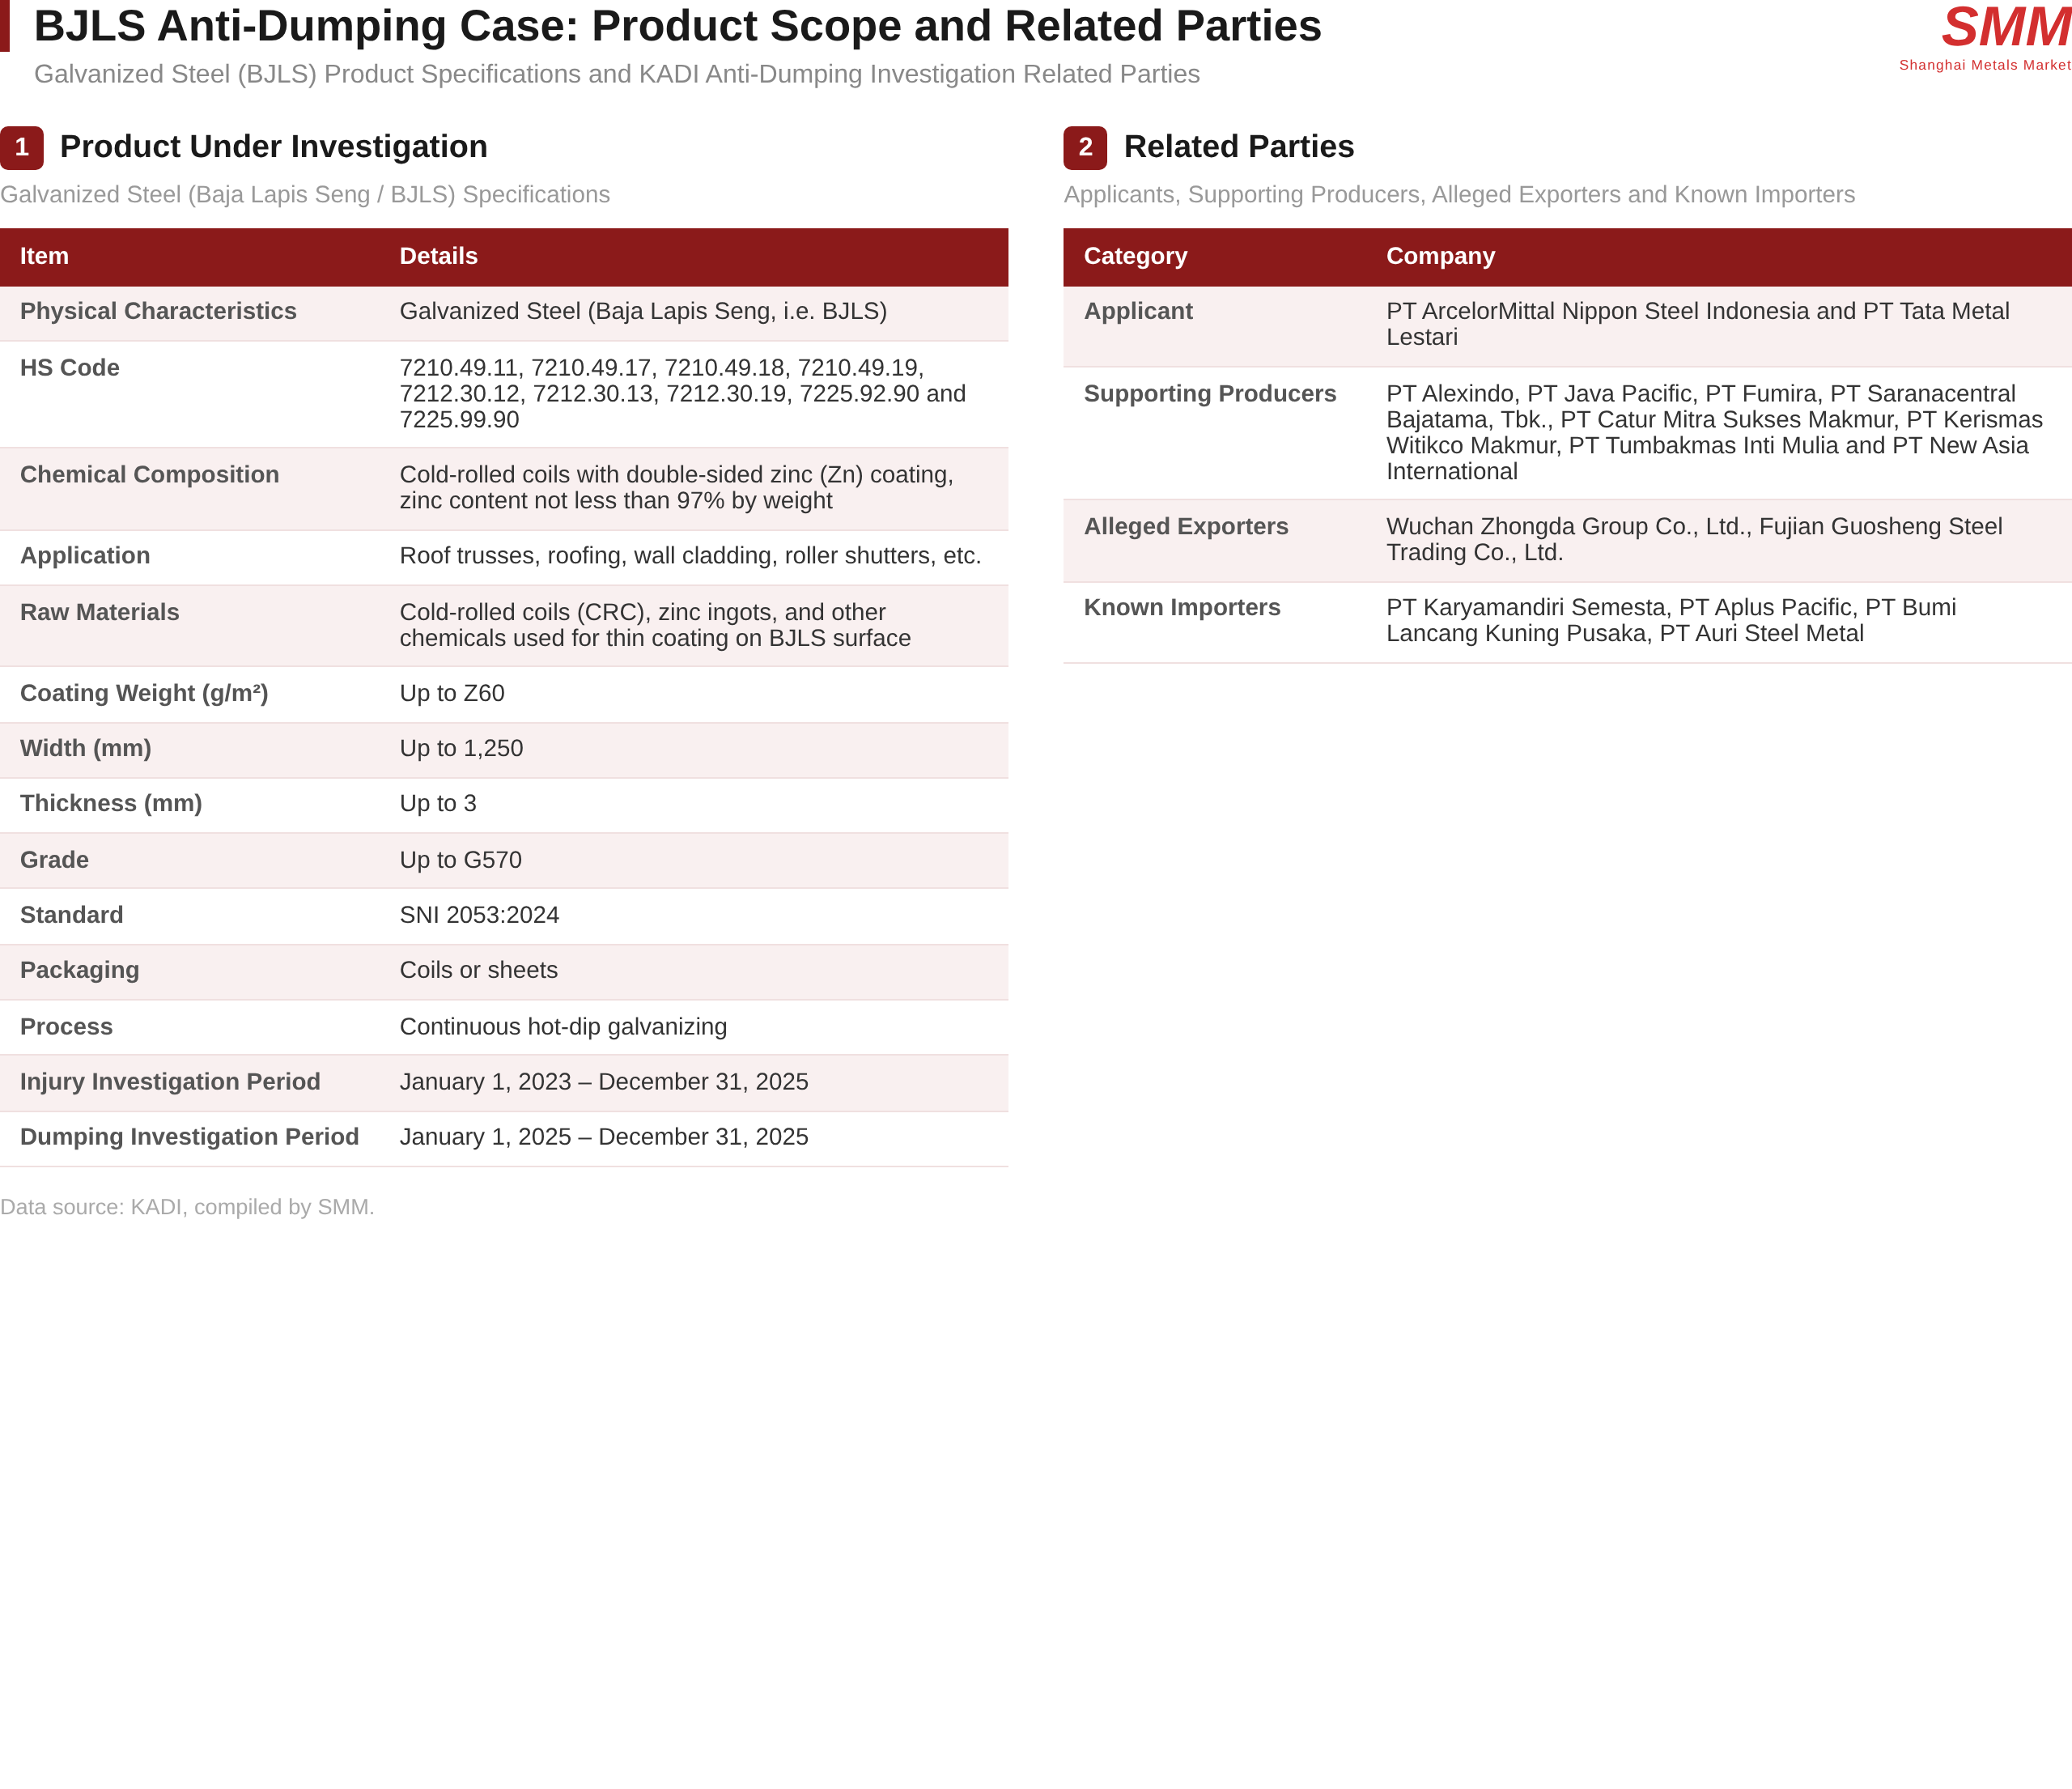
De conformidad con el Anuncio N.º AD.02/591/KADI/09/2026, el gobierno de Indonesia, a través de KADI, inició una investigación antidumping sobre el acero galvanizado importado de China. Este caso fue presentado por productores indonesios de acero galvanizado, y KADI decidió iniciar el caso tras encontrar pruebas de que las prácticas de dumping causaron daño a los productores nacionales. El cuadro siguiente expone el alcance del producto, los nueve códigos SA y las empresas involucradas.
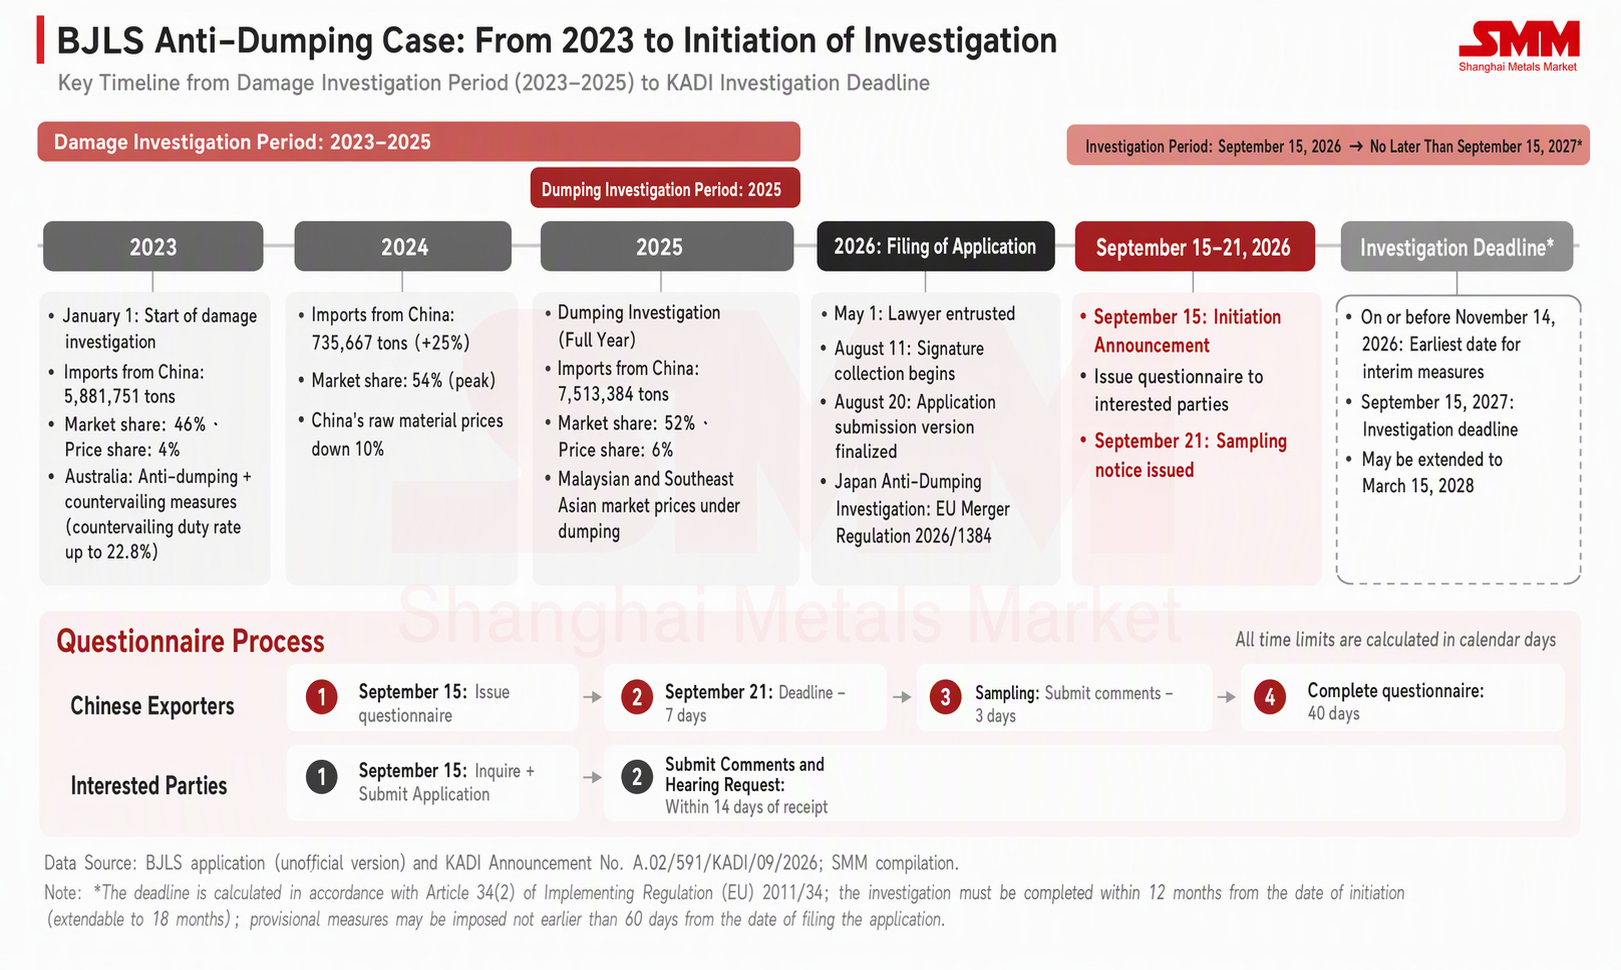
La figura siguiente muestra el cronograma de esta investigación.
Motivos principales para el inicio: representatividad de la industria y causalidad evidenciada por datos de precios y volúmenes
KADI inició la investigación por dos motivos principales: primero, el solicitante cumplía los requisitos para representar a la industria nacional; y segundo, existían pruebas de un vínculo causal entre las importaciones chinas y el daño a la industria nacional.
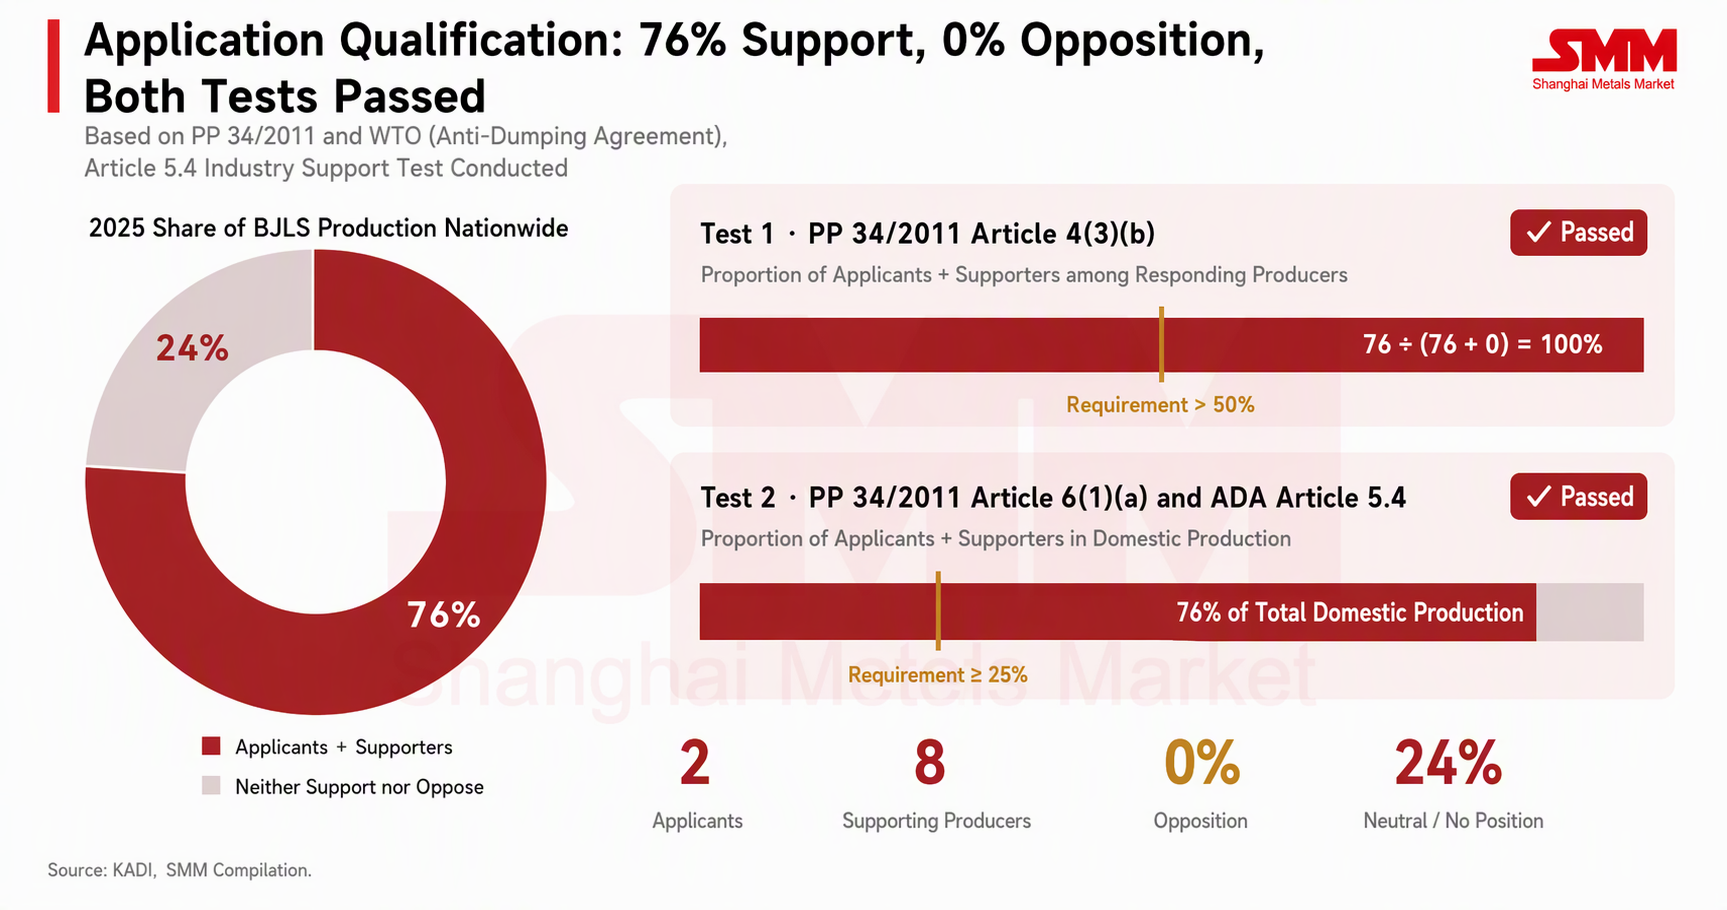
Representatividad de la industria: el solicitante y las empresas que lo apoyan representan en conjunto aproximadamente el 76% de la producción nacional
PT Tata Metal Lestari y PT ArcelorMittal Nippon Steel Indonesia son los principales productores de acero galvanizado en Indonesia, y las empresas que los apoyan también son actores establecidos en la industria. Como se muestra en la figura siguiente, ningún productor se opuso a la solicitud y, por lo tanto, el grupo cumplió ambos umbrales de representatividad de la industria conforme al Artículo 4(3)(b) y al Artículo 6(1)(a) del PP 34/2011, sobre cuya base KADI procedió con la investigación.
Causalidad evidenciada por los datos de precios y volúmenes
Pruebas de precios: subcotización persistente de precios y compresión de precios-costos
El precio es la consideración principal en la compra de acero galvanizado de grado comercial. Para seguir siendo competitivo en el mercado chino, el solicitante redujo continuamente sus precios de venta. Como se muestra en la figura siguiente, la caída de sus precios de venta superó la caída de su costo de ventas, lo que provocó que el beneficio por tonelada se redujera año tras año. Aun así, los productos chinos se mantuvieron por debajo de los precios del solicitante en todos los años del período.
La mayor subcotización de precios se produjo en 2024. Ese año, la desaceleración inmobiliaria en China se profundizó y la demanda interna de acero se debilitó, lo que llevó a las acerías chinas a vender el excedente de producción en los mercados de exportación a precios bajos. Como resultado, los beneficios del negocio nacional del solicitante cayeron bruscamente, con una tendencia media anual de descenso de aproximadamente el 55% entre 2023 y 2025.
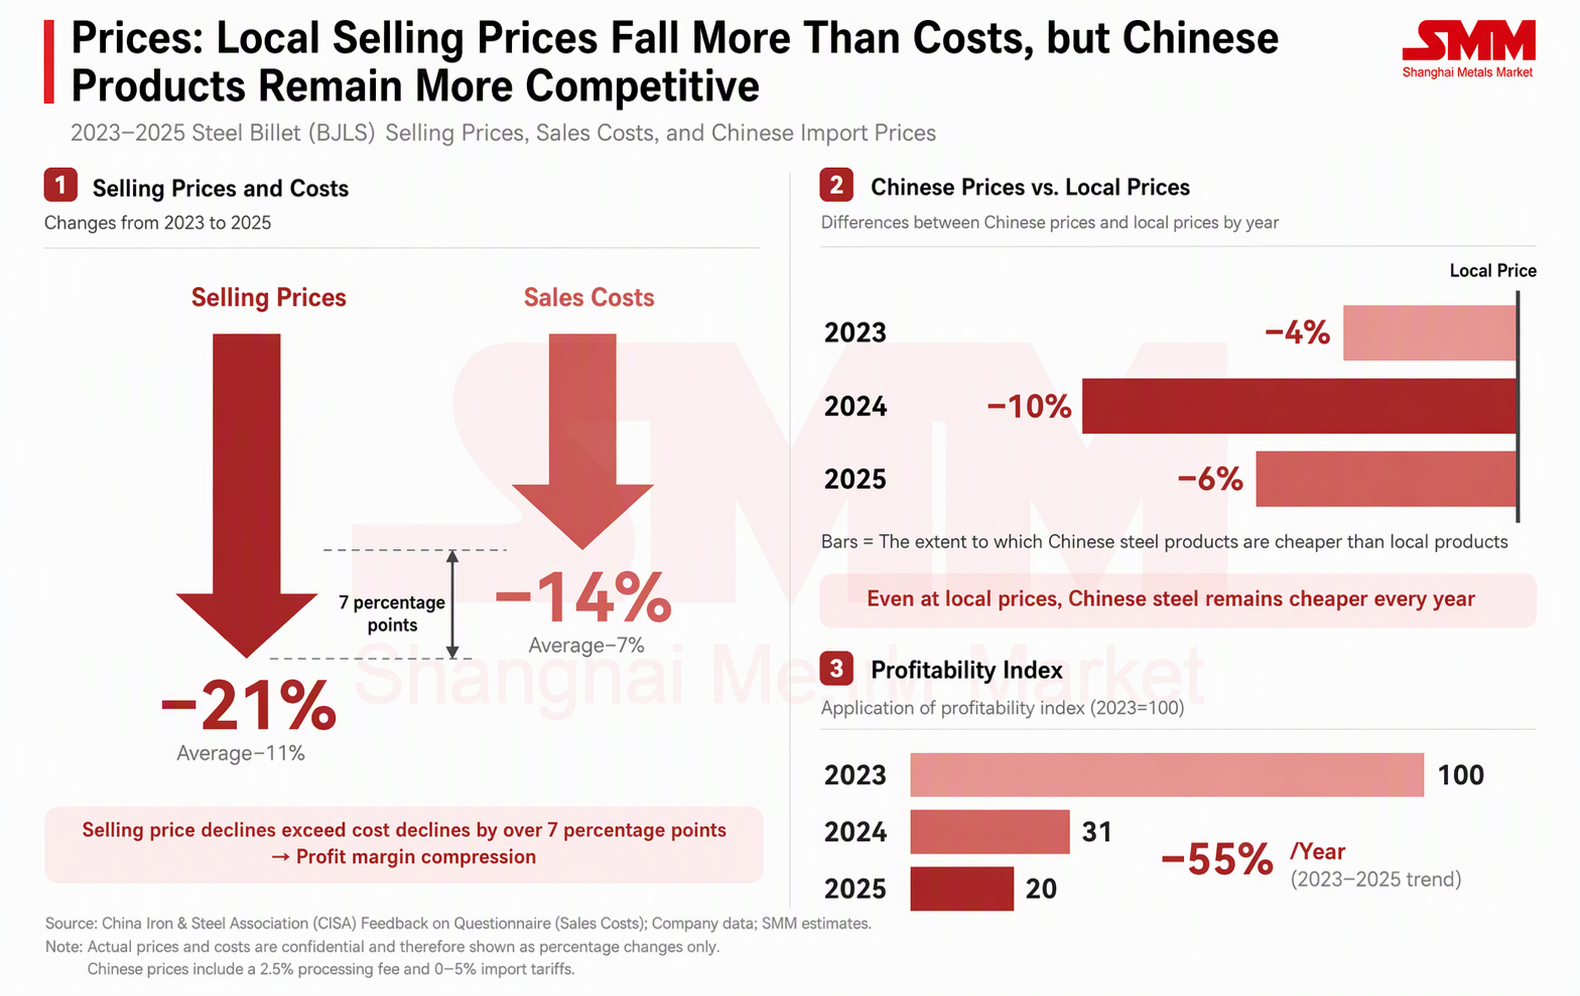
SMM considera que este fenómeno es una supresión de precios y no una caída de precios impulsada únicamente por la reducción de costos. Esta distinción es significativa en virtud del artículo 3.2 del Acuerdo Antidumping de la OMC. Si la caída de precios hubiera resultado únicamente de menores costos, los márgenes de beneficio deberían haberse mantenido estables; en cambio, los precios cayeron más que los costos, lo que indica que el solicitante había perdido poder de fijación de precios. El artículo 3.2 considera tales circunstancias como prueba de daño.
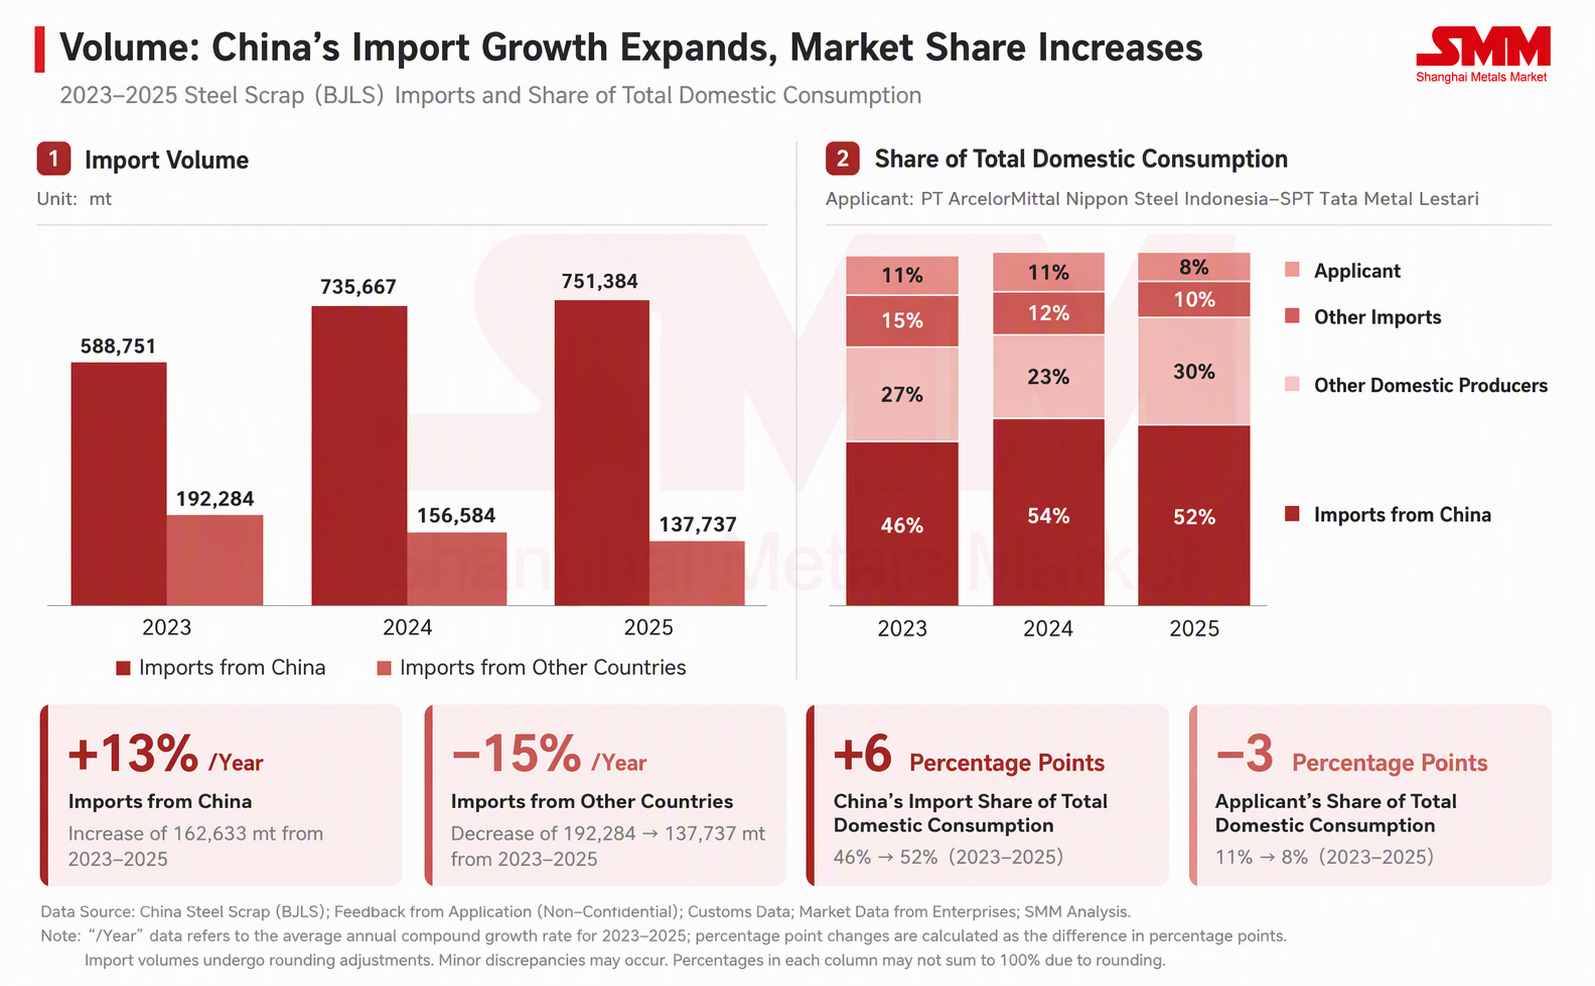
Pruebas de volumen: la participación de los productos chinos en el consumo aumentó al 52%, mientras que la del solicitante cayó al 8%
La figura siguiente muestra las importaciones y la evolución de la participación de mercado entre 2023 y 2025. Dos puntos merecen especial atención:
- Los productos chinos absorbieron el crecimiento de la demanda: Durante el mismo período, el consumo aparente aumentó aproximadamente 165.000 toneladas, lo que equivale aproximadamente al crecimiento de las importaciones chinas. En otras palabras, los productos chinos captaron el crecimiento del mercado y desplazaron a otras fuentes de importación, mientras que la participación del solicitante disminuyó.
- Otros países exportadores también perdieron participación frente a los productos chinos: Esto indica que la presión proviene principalmente de la fijación de precios de los productos chinos, más que de la competencia de las importaciones en general. Sin embargo, dado que las participaciones de otros productores nacionales aumentaron, la caída de la participación del solicitante puede deberse en parte a la competencia interna dentro de la industria nacional, un factor que KADI debe desentrañar al realizar su análisis de no atribución en virtud del artículo 3.5 del Acuerdo Antidumping.
Causalidad: La supresión de precios constituye la base central de este caso
En general, la causalidad reflejada en las pruebas disponibles se centra en los precios. Aunque el solicitante ya ha reducido sus precios a un nivel que comprime sus propios beneficios, los precios de los productos chinos se han mantenido persistentemente por debajo de los del solicitante. Los datos de volumen lo corroboran: las importaciones chinas absorbieron el crecimiento de la demanda y desplazaron a otras fuentes de suministro. Dado que la cuota de otros productores nacionales aumentó durante el mismo período, la parte más sólida del argumento de daño en este caso reside en la supresión de precios y beneficios, más que en la pérdida de cuota de mercado global de la industria nacional. Sobre la base de las pruebas preliminares anteriores, este caso cumple los requisitos para la apertura.
IV. Impacto: Sin impacto directo a corto plazo, pero los flujos comerciales pueden desplazarse a largo plazo
Dado que la investigación se encuentra aún en sus primeras fases, no se ha materializado ningún impacto directo en el mercado en esta etapa; los períodos principales se detallan en el calendario anterior. Según las normas de la OMC, las medidas provisionales no pueden imponerse antes de 60 días desde la apertura, por lo que los derechos antidumping provisionales no podrán aplicarse antes del 14 de noviembre de 2026 aproximadamente.
Dado que aproximadamente el 52% del consumo de acero galvanizado de Indonesia procede de China, se espera que el impacto pertinente surja gradualmente:
- Etapa inicial: Se espera que el acero galvanizado chino siga estando disponible con normalidad en el mercado.
- A largo plazo: Si se confirma el dumping y se imponen derechos antidumping, se espera que el acero galvanizado chino que entra en Indonesia disminuya, y los productores nacionales aumentarán correspondientemente la producción. Esto alterará los flujos comerciales, y el acero galvanizado chino necesitará encontrar nuevos mercados.
V. Opinión de SMM
SMM considera que esta investigación es un avance positivo para la industria del acero galvanizado de Indonesia. Las pruebas de precios y volúmenes mencionadas, especialmente la cuota del 52% de los productos chinos en el consumo y la persistente subcotización de precios, ofrecen una base clara para este examen.
En el mercado chino, la demanda de bobinas galvanizadas ya es muy débil. Ante la posible imposición por parte de Indonesia de derechos antidumping sobre las bobinas galvanizadas por inmersión en caliente, los vendedores chinos podrían necesitar encontrar nuevos mercados u otras contramedidas. En la actualidad, el precio FOB de la bobina galvanizada en el puerto de Tianjin ronda los 571 USD/t, un nivel ya relativamente bajo. Dado que la demanda sigue siendo persistentemente débil, se espera que el inventario continúe acumulándose y podría alcanzar su punto máximo en la segunda semana después del feriado del Día Nacional. Mientras tanto, las acerías mantienen una producción elevada para conservar su cuota de mercado. Según fuentes del mercado, la tasa media de utilización de la capacidad de las empresas de bobinas galvanizadas a nivel nacional en el primer semestre de 2026 fue del 64,78 %. Como resultado, los vendedores enfrentan una incertidumbre considerable en la venta de productos, y las posibles medidas antidumping de Indonesia reducirán aún más su espacio de mercado.
Además del antidumping, el instrumento de protección más directo, la competitividad de la industria del acero galvanizado e incluso de toda la industria siderúrgica puede mejorarse mediante los siguientes enfoques:
- Recursos comerciales: Indonesia es uno de los mayores mercados de acero del sudeste asiático, y medidas de recurso comercial como esta investigación pueden desempeñar un papel importante en el apoyo a los productores nacionales.
- Cuotas de importación: Una mayor atención a cómo se emiten las cuotas de importación y una información más clara sobre los volúmenes de importación permitidos ayudarán a respaldar el trabajo de KADI. Como resultado, la protección provendrá tanto de las medidas antidumping como de una asignación prudente de cuotas.
- Precios del acero y del zinc: Los precios del acero galvanizado dependen tanto del acero como del zinc, y los precios del zinc han subido recientemente. Un seguimiento coordinado de los precios del acero y del zinc ayudará a mantener la competitividad de precios del acero galvanizado nacional.
Declaración sobre la fuente de los datos: Salvo la información pública, todos los demás datos son procesados por SMM sobre la base de información pública, comunicación con el mercado y los modelos de la base de datos interna de SMM, y son solo de referencia y no constituyen asesoramiento para la toma de decisiones.