Resumen ejecutivo
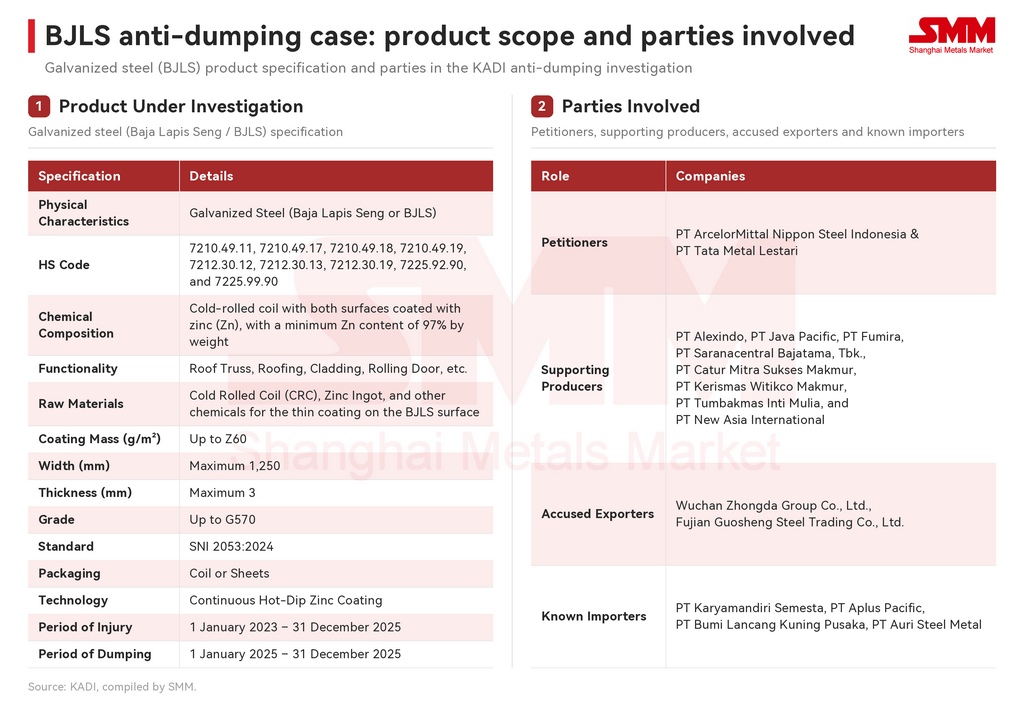
- El caso: El 15 de septiembre de 2026, el Comité Antidumping de Indonesia (Komite Anti-Dumping Indonesia, KADI) inició una investigación antidumping sobre las importaciones de acero galvanizado (Baja Lapis Seng, BJLS) procedentes de China mediante el Aviso N.º AD.02/591/KADI/09/2026. La investigación abarca nueve códigos del SA. PT Tata Metal Lestari y PT ArcelorMittal Nippon Steel Indonesia presentaron la solicitud en nombre de la industria nacional.
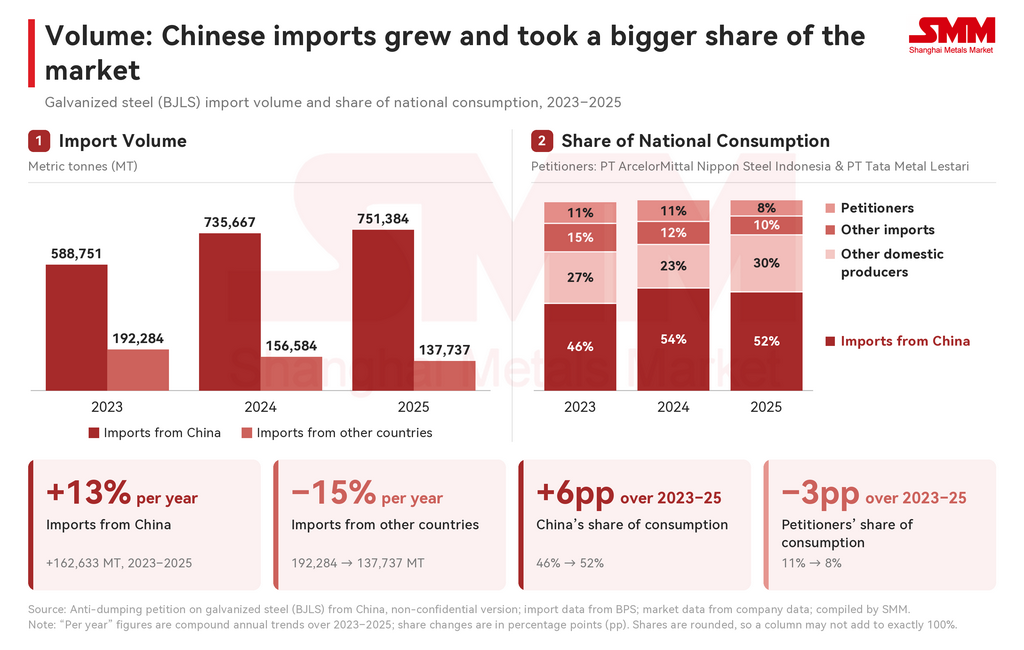
- Dominio de las importaciones: Entre 2023 y 2025, China suministró alrededor del 81 % de las importaciones indonesias de BJLS (2,08 millones de toneladas de un total de 2,56 millones). Para 2025, el material chino cubría aproximadamente el 52 % del consumo nacional.
- Presión sobre costos y precios: Los precios de venta nacionales cayeron un 21 % entre 2023 y 2025, pero el costo de los bienes vendidos solo disminuyó un 14 %. De continuar esta tendencia, perjudicará considerablemente el margen de beneficio de la producción local de acero galvanizado.
- Subvaloración de precios: El material chino fue más barato que el producto local en todos los años del período examinado.
- Situación actual: En esta etapa no se aplican derechos. La investigación puede durar hasta 12 meses y prorrogarse hasta 18 meses.
I. Antecedentes del producto: ¿Qué es el acero galvanizado (BJLS)?
Definición y aplicaciones: un acero resistente a la corrosión para usos diversos
El acero galvanizado, conocido en Indonesia como Baja Lapis Seng (BJLS), es acero al carbono recubierto de zinc (Zn) para protegerlo de la corrosión. El zinc protege el acero de dos maneras:
- Protección por barrera: Al exponerse a la atmósfera, la superficie de zinc forma una capa densa de óxido de zinc, hidróxido de zinc y carbonato básico de zinc, que retarda la corrosión adicional.
- Protección sacrificial (catódica): El zinc es electroquímicamente más activo que el hierro, por lo que se corroe primero en rayaduras y bordes cortados, protegiendo el acero expuesto subyacente.
Según la masa del recubrimiento y el entorno de servicio, el acero galvanizado suele resistir la corrosión entre 10 y 50 años. También es limpio y fácil de conformar y fabricar. Esto lo convierte en un material de construcción estándar para cerchas de techo (incluidos los marcos de acero ligero baja ringan), techados, revestimientos de paredes y usos similares. También se utiliza en electrodomésticos, conductos y fabricación en general.
Rutas de producción: la galvanización por inmersión en caliente es el método más utilizado
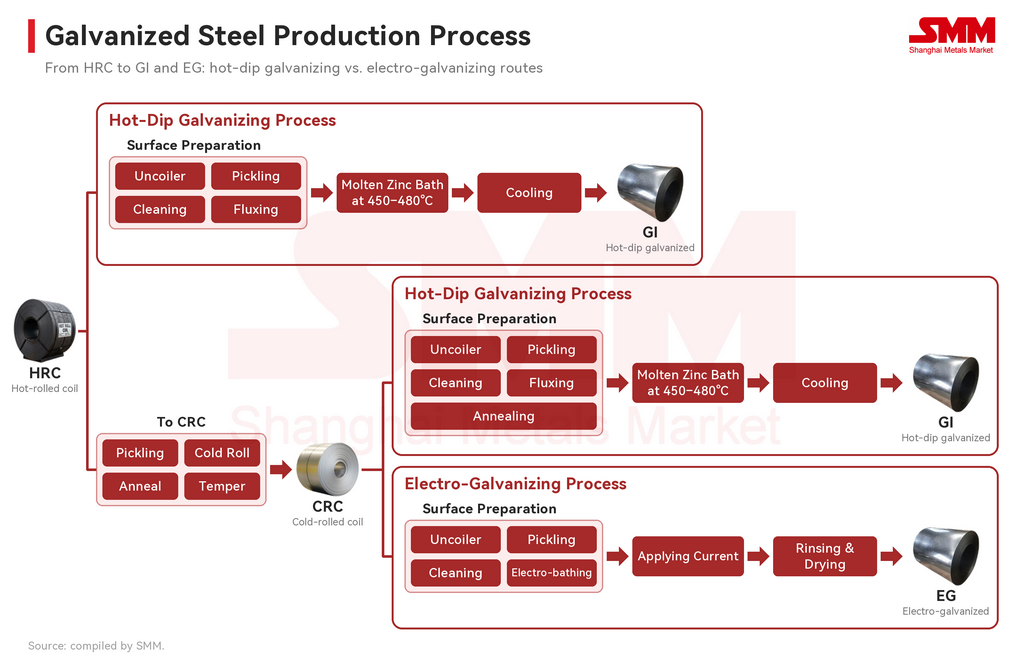
El término «galvanización» proviene del médico y físico italiano Luigi Galvani. El propio proceso de inmersión en caliente fue patentado en 1837 por el ingeniero francés Stanislas Sorel. Hoy en día, el acero plano se recubre mediante dos métodos continuos:
- Galvanización por inmersión en caliente (HDG): la ruta más utilizada. Aplica un recubrimiento más grueso a un menor costo por tonelada, lo que se adapta a las aplicaciones de construcción.
- Electrogalvanización (EG): produce un recubrimiento delgado y uniforme con un mejor acabado superficial. Se utiliza principalmente en paneles exteriores de automóviles y electrodomésticos.
La figura siguiente muestra ambas rutas de producción.
II. Marco jurídico: cómo funciona el antidumping según las normas de la OMC y el PP 34/2011
Según la definición de la Organización Mundial del Comercio (OMC), existe dumping cuando una empresa exporta un producto por debajo de su valor normal, que generalmente es el precio que cobra en su propio mercado interno. Las importaciones objeto de dumping pueden inundar el mercado importador y perjudicar a los productores locales. El artículo VI del GATT de 1994 y el Acuerdo Antidumping de la OMC permiten a los Estados miembros, incluida Indonesia, imponer derechos que compensen el margen de dumping cuando las importaciones objeto de dumping causan un daño importante a una rama de producción nacional.
En Indonesia, estas normas se aplican mediante el Reglamento Gubernamental (PP) n.º 34 de 2011 sobre Medidas Antidumping, Compensatorias y de Salvaguardia. La KADI puede abrir una investigación cuando una solicitud aporta pruebas suficientes de:
- dumping de mercancías importadas;
- daño importante a la rama de producción nacional; y
- una relación causal entre las importaciones objeto de dumping y ese daño.
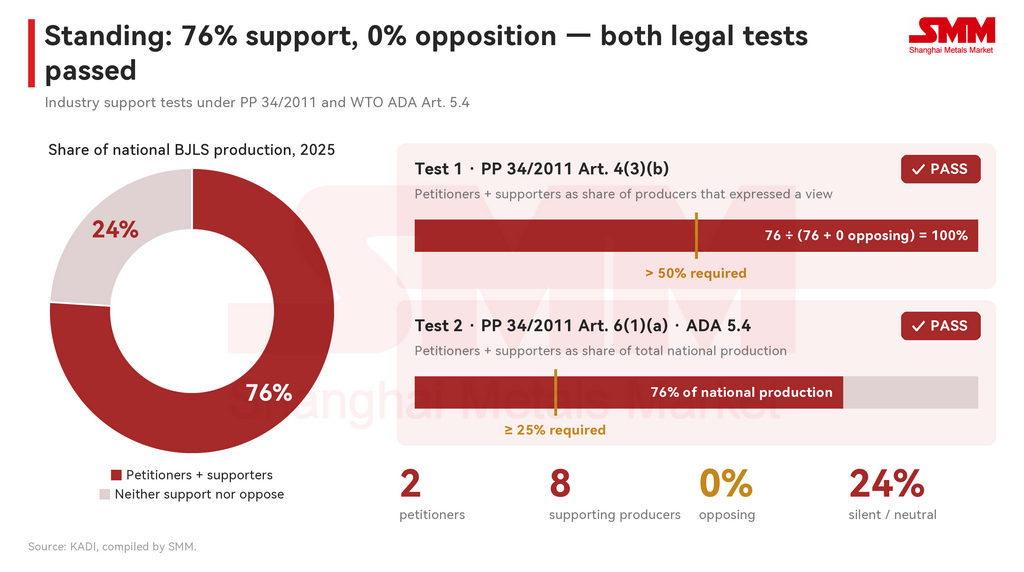
No todos los productores pueden presentar una solicitud. Debe ser presentada por la «rama de producción nacional» (Industri Dalam Negeri) o en su nombre. Esto se evalúa conforme a dos umbrales previstos en el artículo 4, apartado 3, y el artículo 6, apartado 1, del PP 34/2011 y en el artículo 5.4 del Acuerdo Antidumping de la OMC, y la KADI verifica ambos antes de decidir si abre un caso. Si la investigación determina la existencia de dumping, la KADI envía una recomendación al Ministro de Comercio. El derecho antidumping definitivo (Bea Masuk Anti-Dumping, BMAD) se impone entonces mediante un Reglamento del Ministro de Finanzas (PMK). Se puede aplicar un derecho provisional (BMADS) tras una determinación preliminar afirmativa.
III. El caso: nueve códigos SA bajo examen, con un período de daño de tres años
En virtud del Aviso N.º AD.02/591/KADI/09/2026, el Gobierno de Indonesia, a través del KADI, ha iniciado una investigación antidumping sobre las importaciones de acero galvanizado procedentes de China. Los productores indonesios de acero galvanizado presentaron el caso, y el KADI decidió proceder tras hallar indicios de dumping que ha causado daño a los productores nacionales. El cuadro siguiente establece el alcance del producto, los nueve códigos SA y las empresas implicadas.
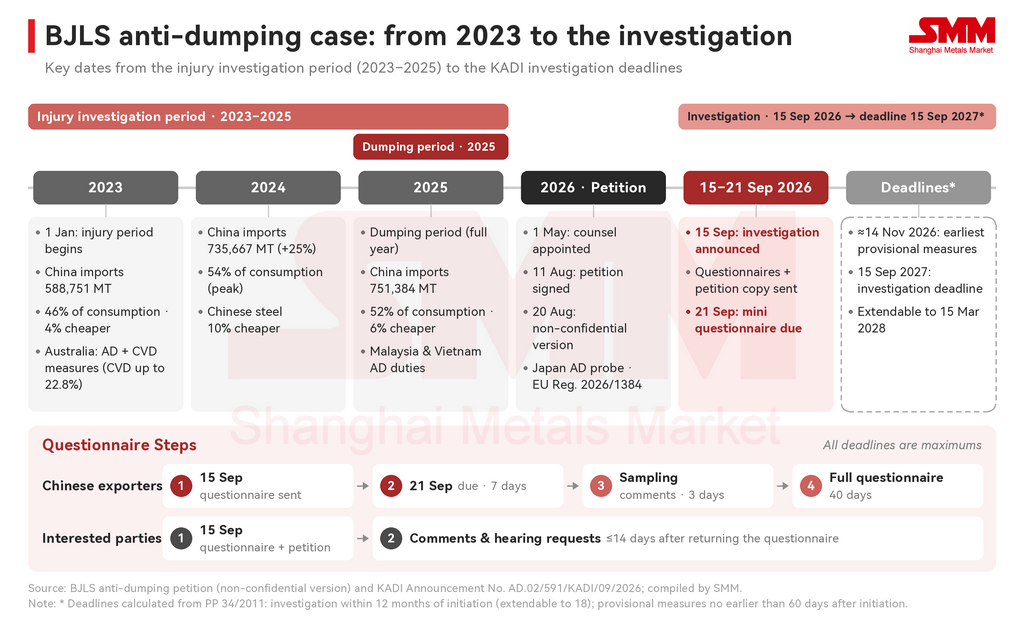
La figura siguiente muestra el calendario de la investigación.
Motivos principales de la investigación: legitimación de la rama de producción nacional y vínculos causales entre las pruebas de precios y volúmenes
El KADI inició la investigación por dos motivos principales. En primer lugar, los solicitantes tienen legitimación para representar a la rama de producción nacional. En segundo lugar, existen indicios de un vínculo causal entre las importaciones chinas y el daño a la rama de producción nacional.
Legitimación: los solicitantes y las empresas que los apoyan representan alrededor del 76 % de la producción nacional
PT Tata Metal Lestari y PT ArcelorMittal Nippon Steel Indonesia son dos de los principales productores indonesios de acero galvanizado, y las empresas que los apoyan también son actores consolidados del sector. Como muestra el gráfico siguiente, ningún productor se opuso a la solicitud, por lo que el grupo cumple ambos umbrales de legitimación previstos en el artículo 4, apartado 3, letra b), y el artículo 6, apartado 1, letra a), del PP 34/2011. Por tanto, el KADI pudo proseguir la investigación.
El vínculo causal demostrado por las pruebas de precios y volúmenes
Pruebas de precios: subcotización persistente y compresión de los precios en relación con los costos
El precio es el factor principal en la compra de acero galvanizado de calidad estándar, por lo que los solicitantes siguieron reduciendo sus precios de venta para seguir siendo competitivos en el mercado interno. Como muestra el gráfico siguiente, sus precios cayeron más rápido que el costo de los bienes vendidos, de modo que el margen por tonelada se redujo cada año. Aun así, los materiales chinos siguieron siendo más baratos cada año del período. La subcotización fue mayor en 2024. Ese año, la desaceleración del sector inmobiliario chino se agravó y debilitó su demanda interna de acero, por lo que las acerías chinas vendieron volúmenes excedentes en los mercados de exportación a precios bajos. El resultado fue una fuerte caída del margen de beneficio interno de los solicitantes, de alrededor del 55 % anual entre 2023 y 2025.
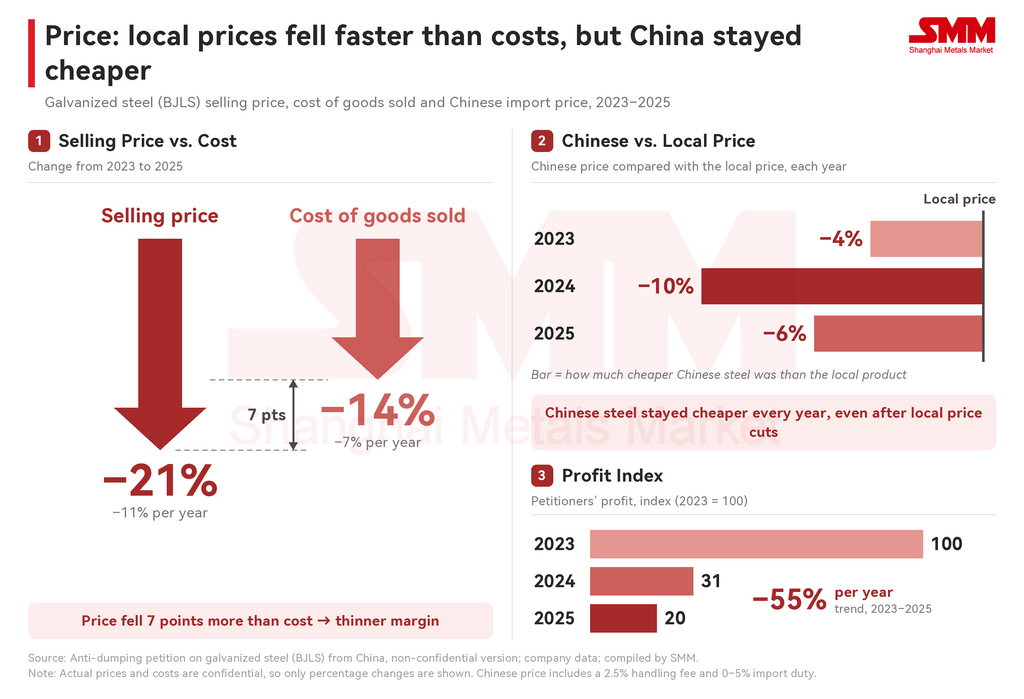
SMM señala que este patrón es supresión de precios, no solo una caída de precios impulsada por menores costos. La diferencia es relevante en virtud del artículo 3.2 del Acuerdo Antidumping de la OMC. Si los precios hubieran caído únicamente porque los costos bajaron, los márgenes se habrían mantenido estables. En cambio, los precios cayeron más rápido que los costos, lo que demuestra que los productores nacionales perdieron poder de fijación de precios. El artículo 3.2 considera este patrón como prueba de daño.
Pruebas de volumen: la participación de China aumenta al 52 % mientras la de los solicitantes cae al 8 %
El gráfico a continuación muestra los volúmenes de importación y las participaciones de mercado para 2023-2025. Destacan dos puntos:
- China absorbió el crecimiento de la demanda. El consumo implícito aumentó aproximadamente 165.000 toneladas métricas durante el período, casi exactamente igual al aumento de las importaciones chinas. El material chino absorbió el crecimiento del mercado y desplazó a otros importadores, mientras que los solicitantes perdieron participación.
- Otros exportadores también perdieron participación frente a China, lo que apunta a los precios chinos más que a la competencia de importaciones en general. Sin embargo, otros productores nacionales ganaron participación, por lo que parte de la pérdida de los solicitantes puede deberse a la competencia dentro de la industria nacional. KADI deberá separar ese factor en su análisis de no atribución conforme al artículo 3.5 del Acuerdo Antidumping.
Vínculo causal: la compresión de precios sostiene el caso
En conjunto, las pruebas apuntan a un vínculo causal centrado en los precios. El material chino siguió subcotizando a los solicitantes incluso después de que estos redujeron los precios lo suficiente como para comprimir sus márgenes. Los datos de volumen respaldan esta conclusión, ya que las importaciones chinas absorbieron el crecimiento de la demanda y desplazaron a otros proveedores. Dado que otros productores nacionales ganaron participación, la parte más sólida del caso de daño es la compresión de precios y márgenes, no la pérdida de participación de mercado de la industria nacional en su conjunto. Sobre la base de estas pruebas iniciales, se han cumplido los requisitos para abrir una investigación.
IV. Efecto: sin impacto inmediato; los flujos comerciales podrían desplazarse a más largo plazo
Por ahora, la investigación no tiene un impacto directo en el mercado porque aún se encuentra en una etapa temprana. Los plazos clave se muestran en el cronograma anterior. Según las normas de la OMC, las medidas provisionales no pueden aplicarse antes de 60 días desde la apertura de la investigación, por lo que cualquier derecho provisional no podría imponerse antes de alrededor del 14 de noviembre de 2026.
Se espera que el efecto se acumule con el tiempo, ya que alrededor del 52% del acero galvanizado utilizado en Indonesia proviene de China:
- Etapa inicial: es probable que el acero galvanizado chino siga disponible en el mercado.
- A más largo plazo: si se demuestra el dumping y se imponen derechos antidumping, se espera que entren menos productos galvanizados chinos a Indonesia y que los productores nacionales aumenten su producción. Esto cambiaría los flujos comerciales, ya que el acero galvanizado de origen chino tendría que encontrar nuevos mercados.
V. Perspectiva de SMM
SMM considera que la investigación es un paso positivo para la industria del acero galvanizado de Indonesia. Las pruebas de precios y volúmenes expuestas anteriormente, especialmente la participación del 52% de China en el consumo y la constante subcotización de precios, otorgan a la revisión una base clara.
En China, la demanda de bobina galvanizada ya es muy débil. Si Indonesia llegara a aplicar derechos antidumping a la bobina galvanizada por inmersión en caliente, los vendedores chinos podrían necesitar encontrar nuevos mercados u otras soluciones. La bobina galvanizada se cotiza en torno a 571 USD/t FOB en el puerto de Tianjin, un nivel que ya se considera bajo. Se espera que los inventarios sigan aumentando mientras la demanda siga débil, posiblemente alcanzando un pico en la segunda semana después del feriado del Día Nacional de China. La producción también se ha mantenido alta, ya que las acerías intentan conservar su participación de mercado; según fuentes del sector, los productores chinos de láminas galvanizadas registraron una tasa media nacional de utilización de capacidad del 64,78% en el primer semestre de 2026. Por lo tanto, los vendedores no tienen claro cómo colocar sus productos, y una posible medida antidumping en Indonesia reduciría aún más su mercado.
Además del antidumping, la forma más directa de protección, existen varias maneras de hacer más competitiva la industria del acero galvanizado y la industria del acero en general:
- Medidas de defensa comercial: Indonesia es uno de los mayores mercados de acero del sudeste asiático, y medidas de defensa comercial como esta investigación pueden desempeñar un papel importante en el apoyo a los productores nacionales.
- Cuotas de importación: una mayor atención a la forma en que se otorgan las cuotas de importación y una información más clara sobre los volúmenes permitidos respaldarían la labor de KADI. La protección provendría entonces tanto de las medidas antidumping como de una cuidadosa asignación de cuotas.
- Precios del acero y del zinc: Los precios del acero galvanizado dependen tanto del acero como del zinc, y los precios del zinc han subido recientemente. Monitorear juntos los precios del acero y del zinc ayudaría a mantener competitivo el precio del acero galvanizado nacional.
Declaración de fuente de datos: Salvo la información disponible públicamente, todos los demás datos son procesados por SMM con base en información pública, comunicación con el mercado y el modelo de base de datos interno de SMM. Son solo de referencia y no constituyen recomendaciones para la toma de decisiones.