SMM, 30 de septiembre –
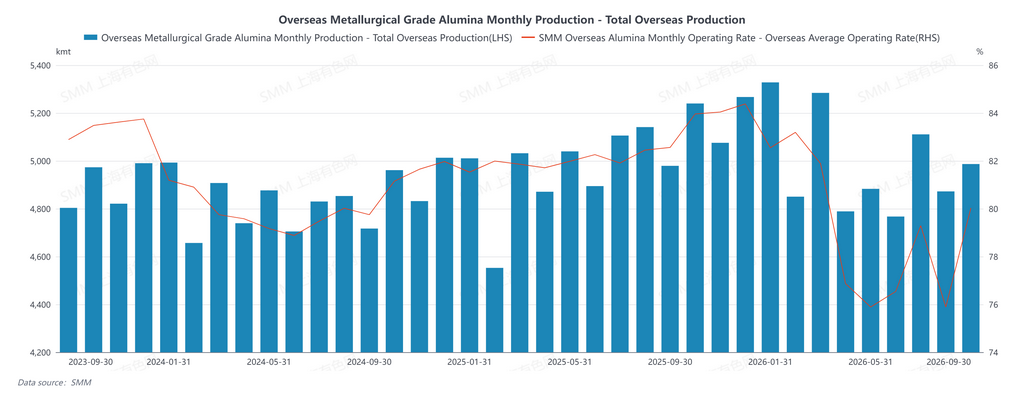
Según las estadísticas de SMM, la producción total de alúmina metalúrgica en el extranjero en septiembre de 2026 aumentó ligeramente un 0,15% interanual y repuntó alrededor de un 2,3% intermensual. La oferta en septiembre mostró una recuperación moderada, impulsada principalmente por el regreso de Alunorte en Brasil a su operación a plena capacidad en septiembre tras un recorte temporal de producción a finales de agosto, combinado con la continua rampa de aumento de Al Taweelah en Oriente Medio. Sin embargo, las disrupciones regionales no se han eliminado por completo: los conflictos geopolíticos en Oriente Medio se intensificaron nuevamente a mediados de septiembre, y el estado operativo de las fundiciones de aluminio en Baréin y Catar sigue pendiente de observación. En general, la producción de septiembre repuntó intermensualmente, pero solo aumentó ligeramente interanualmente, y la oferta del mercado mantiene una tendencia de recuperación.
Por región:
Sudamérica/Brasil: La refinería de alúmina Alunorte continuó operando a plena capacidad en septiembre, contribuyendo con un mes completo de producción. Las 100.000–120.000 toneladas de producción temporalmente reducidas a finales de agosto debido a una interrupción del suministro de gas natural notificada por el proveedor de gas CELBA se recuperaron por completo en septiembre. Junto con la operación estable de otras refinerías de alúmina brasileñas, la producción sudamericana se disparó un 28,8% intermensual en septiembre, convirtiéndose en el mayor impulsor del repunte de la producción en el extranjero. Después de que la ANP aprobara a Alunorte como importador independiente de gas natural, la estabilidad de su suministro de materia prima se ha reforzado aún más.
Oriente Medio: La fundición Al Taweelah de Emirates Global Aluminium continúa su reinicio. Hasta el 22 de agosto, aproximadamente el 25% de las 1.262 celdas electrolíticas de la planta se habían reiniciado, y se espera que la producción vuelva a los niveles anteriores al accidente para el primer trimestre de 2027. El gasto de capital para el reinicio es de aproximadamente 400 millones de dólares estadounidenses, y se espera que la mayor parte del gasto se complete en 2026. La nueva planta de reciclaje opera actualmente al 10% de su carga, con el objetivo de alcanzar su plena capacidad a finales del cuarto trimestre. En septiembre, la producción en la región de Otra Asia/Oriente Medio repuntó un 5,0% intermensual, pero debido al efecto base del accidente de 2024, seguía siendo un 16,5% inferior interanualmente en comparación con septiembre de 2025. Además, los conflictos geopolíticos en Oriente Medio se intensificaron nuevamente a mediados de septiembre, y el estado operativo de fundiciones de Oriente Medio como Alba en Baréin y Qatalum en Catar sigue pendiente de observación.
África/Guinea: La empresa de bauxita guineana CBG ve nuevas posibilidades de financiación para su proyecto planificado de refinería de alúmina. El Ministerio de Minas de Guinea declaró recientemente que funcionarios mantuvieron conversaciones con la Corporación Financiera de Desarrollo Internacional de Estados Unidos (DFC) y el Banco de Exportaciones e Importaciones de Estados Unidos sobre el proyecto de refinería planificado por CBG, añadiendo un canal de financiación estadounidense a la estrategia de Guinea de ampliar su capacidad nacional de procesamiento de bauxita. Anteriormente, el capital internacional había sido durante mucho tiempo el principal apoyo de la estrategia de procesamiento de bauxita de Guinea: varias empresas asiáticas y europeas han anunciado planes en los últimos meses para desarrollar nuevas plantas de procesamiento vinculadas a sus minas en Guinea, con inversiones estimadas de aproximadamente 1.000 millones de dólares estadounidenses cada una. CBG declaró anteriormente que planea comenzar la construcción de la refinería antes de finales de 2026; el gobierno guineano posee una participación del 49% en la empresa conjunta, mientras que Alcoa y Rio Tinto también poseen participaciones parciales como socios. Además, la reparación del ferrocarril de Friguia continuó en septiembre, y los envíos de bauxita desde los principales puertos de Guinea se mantuvieron en un nivel elevado.
India: La industria del aluminio de Odisha ha asegurado una garantía clave de suministro de materia prima. El gobierno estatal mantuvo una reunión con ejecutivos de Vedanta y prometió proporcionar bauxita local para la refinería de alúmina de Vedanta en Lanjigarh, distrito de Kalahandi, y discutió la aceleración del proyecto de inversión de 1 billón de rupias (aproximadamente 10.420 millones de dólares estadounidenses) propuesto por Vedanta para la industria del aluminio en el estado. Para el negocio integrado de aluminio de Vedanta en Odisha, asegurar el suministro de bauxita es crucial, ya que la planta de Lanjigarh es su principal base de producción de alúmina; este compromiso de suministro de materia prima llega en un momento en que el estado planea añadir capacidad a gran escala de aluminio y alúmina.
Indonesia/Rusia: Rusal está cooperando con una empresa indonesia para construir una instalación integrada de bauxita-alúmina. El presidente de Indonesia confirmó la asociación en el Foro Económico Oriental (EEF-2026). Rusal había firmado previamente un memorando de intención de cooperación con la empresa indonesia PT Arbaya Energi. Además, Rusal está explorando la venta de su negocio de bauxita y alúmina Windalco en Jamaica, incluida la refinería de alúmina Ewarton en St Catherine, minas de bauxita y la terminal de embarque de Port Esquivel, y también podría abarcar sus activos de bauxita en Guyana. Según el informe anual de Rusal, sus operaciones jamaicanas produjeron recientemente 1,565 millones de toneladas de bauxita y 396.000 toneladas de alúmina, y la producción de alúmina representó menos del 6% de la producción total de Rusal.
De cara a octubre, las disrupciones en el lado de la oferta de alúmina metalúrgica en el extranjero no se han eliminado por completo: un productor de alúmina en Australia ha implementado recortes de producción, suprimiendo continuamente la producción en la región; si los conflictos geopolíticos en Oriente Medio se intensifican nuevamente y el estrecho de Ormuz queda bloqueado, la producción de alúmina en Oriente Medio y los costos mundiales de transporte marítimo sufrirán una presión adicional. Sin embargo, el mantenimiento de la operación a plena capacidad de Alunorte en Brasil y el continuo reinicio de Al Taweelah en Oriente Medio seguirán aportando un incremento estable de la oferta. En general, se espera que la producción de alúmina metalúrgica en el extranjero en octubre se mantenga en el rango de 4,98–5,02 millones de toneladas, y se prevé que la oferta del mercado siga siendo holgada en general.