La producción secundaria de plomo en septiembre de 2026 subió un 9,69 % intermensual, pero cayó un 13,37 % interanual. La producción secundaria de plomo refinado aumentó un 15,56 % intermensual, aunque descendió un 19,25 % interanual. La mejora intermensual de la producción en septiembre se debió principalmente al repunte de los precios del plomo, que restableció la rentabilidad de las fundiciones, junto con una mayor demanda de acopio de baterías por parte de los usuarios intermedios antes de las vacaciones, lo que elevó las tasas de operación del sector.
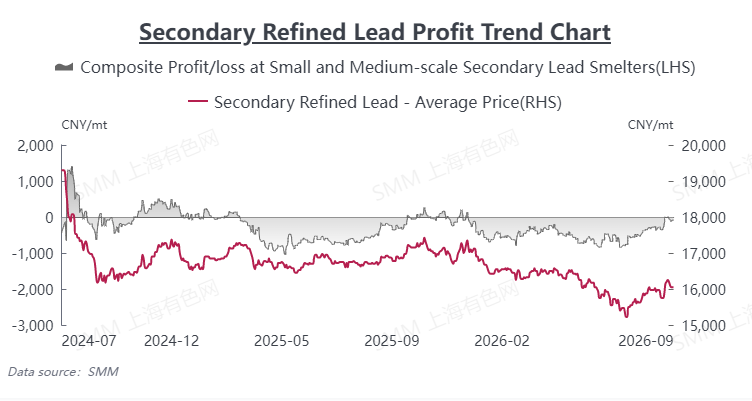
Sin embargo, la producción siguió siendo débil en términos interanuales, con una tasa global de utilización de la capacidad aún en niveles bajos y una marcada divergencia regional. En el este de China, el crecimiento se vio limitado por la transición entre capacidad antigua y nueva, y por problemas de puesta en marcha de equipos. En el norte y noreste de China, la escasa recogida de baterías usadas provocó recortes de producción en pequeñas fundiciones y paradas anticipadas en grandes fundiciones, lo que limitó aún más el ritmo de recuperación de la oferta global.
De cara a octubre, se espera que la producción secundaria de plomo refinado aumente en 24.900 toneladas intermensuales, lo que marcaría una recuperación escalonada de la oferta. El crecimiento procederá principalmente del este de China: las fundiciones que anteriormente realizaron mantenimiento y puesta en marcha de equipos están estabilizando sus operaciones, con una liberación constante de capacidad. Algunas empresas están aumentando activamente la producción para cumplir contratos a largo plazo, mientras que unas pocas fundiciones que llevaban mucho tiempo paradas han reanudado la compra de materias primas, y el avance de la reanudación de la producción seguirá aportando producción adicional.
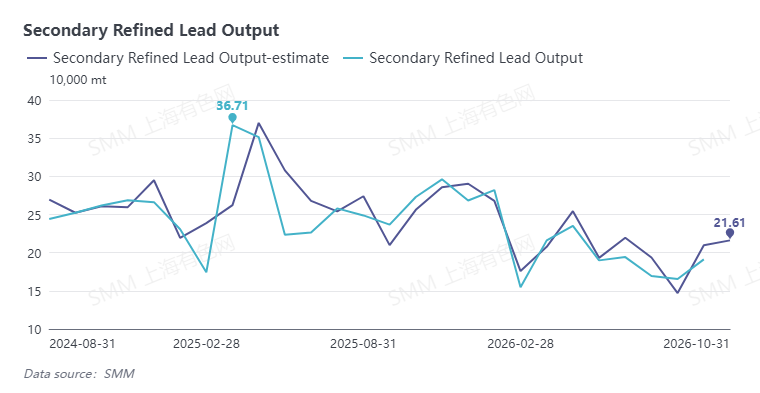
No obstante, la producción de octubre aún se enfrenta a una incertidumbre considerable. Una gran fundición del centro de China todavía no ha confirmado el ritmo de reanudación de su producción y tiene previsto decidir si reanuda la actividad después de la Fiesta Nacional en función de la evolución de los precios del plomo, los costes y los pedidos de uso final, lo que será una variable clave que afectará a la producción real de este mes. Además, la recogida y el transporte de baterías usadas se verán interrumpidos durante las vacaciones, lo que limitará la reposición de materias primas, y la sostenibilidad de la demanda de uso final tras las vacaciones sigue siendo dudosa, lo que podría limitar el repunte global de la producción.