SMM, 30 de septiembre:
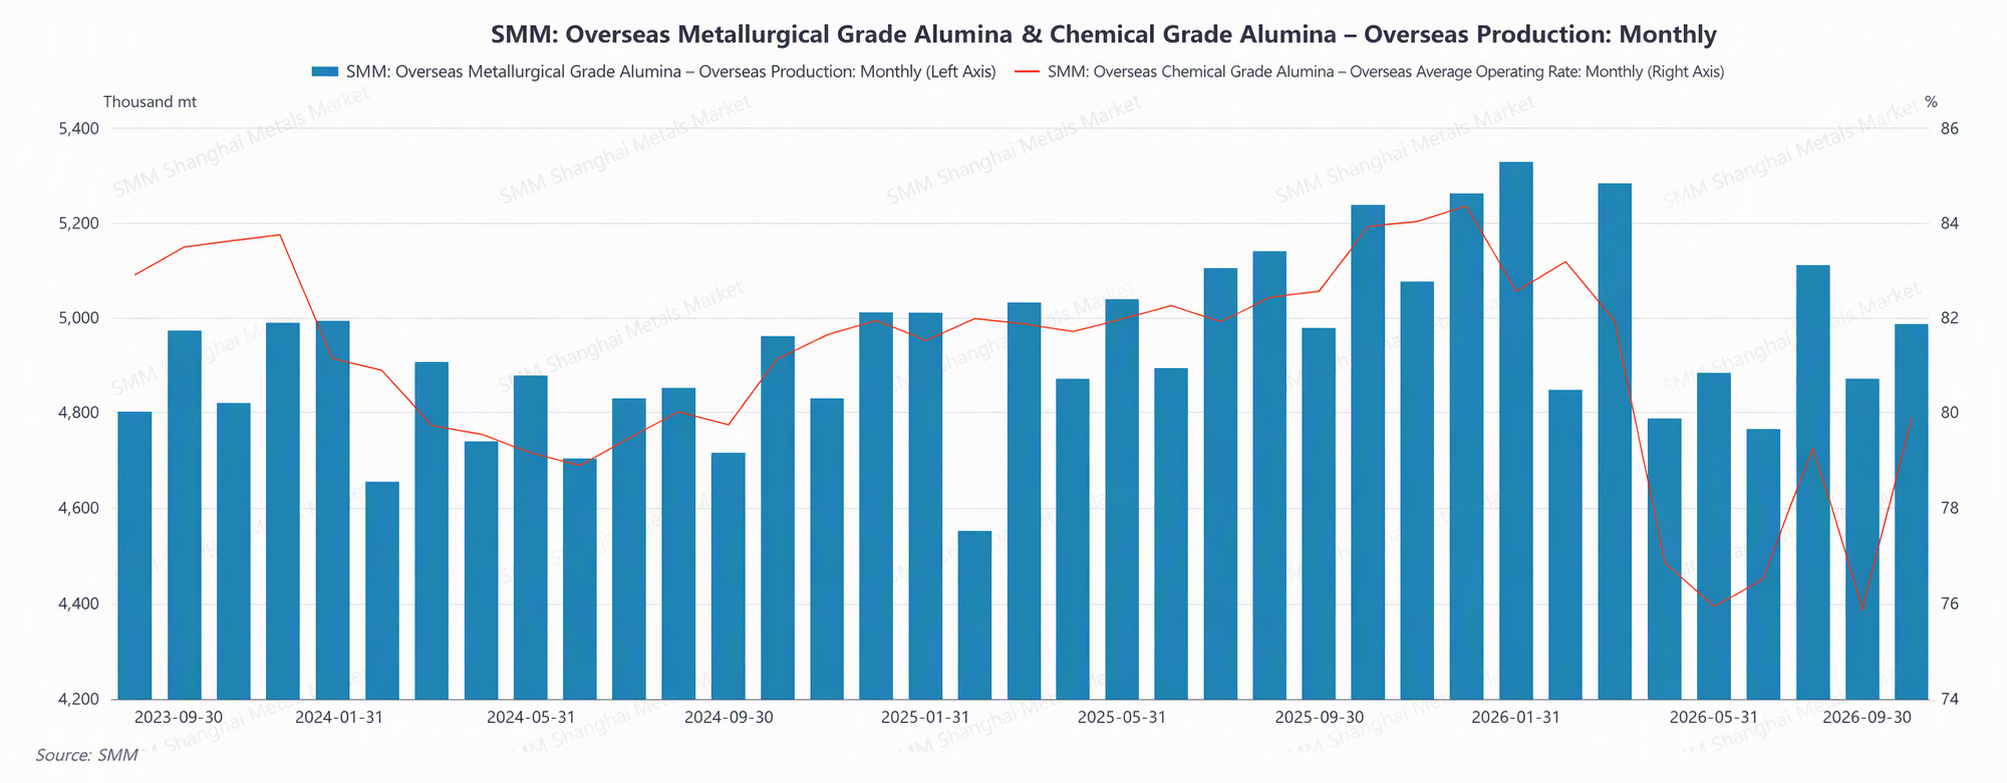
Según las estadísticas de SMM, la producción total de alúmina de grado metalúrgico en el extranjero en septiembre de 2026 aumentó ligeramente un 0,15% interanual y repuntó alrededor de un 2,3% intermensual. Las condiciones de la oferta mostraron una leve recuperación en septiembre, impulsadas principalmente por el retorno de Alunorte en Brasil a niveles operativos normales tras recortes temporales de producción a finales de agosto, junto con ganancias incrementales de la reanudación en curso en Al Taweelah en Oriente Medio. Sin embargo, las disrupciones regionales no se han resuelto por completo: el conflicto geopolítico en Oriente Medio se intensificó nuevamente a mediados de septiembre, y el estado operativo de las plantas de aluminio en Baréin y Catar sigue bajo vigilancia. En general, la producción de septiembre repuntó intermensualmente, pero registró solo un aumento interanual marginal, con la oferta del mercado continuando su recuperación.
Por región:
En Sudamérica/Brasil, la refinería de alúmina Alunorte mantuvo operaciones a plena capacidad durante todo septiembre, aportando un mes completo de producción. Las 100.000-120.000 toneladas de producción recortadas temporalmente a finales de agosto debido a la interrupción del suministro de gas natural anunciada por el proveedor CELBA se recuperaron por completo en septiembre. Sumado a las operaciones estables de otras refinerías de alúmina brasileñas, la producción sudamericana se disparó un 28,8% intermensual en septiembre, convirtiéndose en el mayor impulsor del repunte de la producción en el extranjero. Tras la aprobación de la ANP para que Alunorte se convierta en importador independiente de gas natural, la estabilidad de su suministro de materias primas ha mejorado aún más.
En Oriente Medio, la reanudación de la producción en la planta Al Taweelah de Emirates Global Aluminium continúa avanzando. Hasta el 22 de agosto, aproximadamente el 25% de las 1.262 celdas de la planta se habían reiniciado, y se espera que la producción vuelva a los niveles previos al incidente para el primer trimestre de 2027. El gasto de capital para la reanudación es de aproximadamente 400 millones de dólares, y se espera que la mayor parte del gasto se complete en 2026. La nueva planta de reciclaje funciona actualmente al 10% de su capacidad, con el objetivo de alcanzar la producción plena para finales del cuarto trimestre. En septiembre, la producción en el resto de Asia/Oriente Medio repuntó un 5,0% intermensual, pero se mantuvo un 16,5% por debajo del nivel interanual de septiembre de 2025 debido al efecto base del incidente de 2024. Además, con la intensificación del conflicto geopolítico en Oriente Medio a mediados de septiembre, el estado operativo de plantas como Alba en Baréin y Qatalum en Catar sigue bajo vigilancia.
En África/Guinea, el proyecto de refinería de alúmina planificado por la empresa guineana de bauxita CBG ha obtenido nuevas posibilidades de financiación. El Ministerio de Minas de Guinea indicó recientemente que funcionarios han mantenido conversaciones con la Corporación Financiera de Desarrollo Internacional de Estados Unidos (DFC) y el Banco de Exportaciones e Importaciones de Estados Unidos sobre el proyecto de refinería planificado por CBG, sumando canales de financiación estadounidenses a la estrategia de Guinea de ampliar su capacidad nacional de procesamiento de bauxita. Anteriormente, el capital internacional ha sido durante mucho tiempo la principal fuerza de apoyo detrás de la estrategia de procesamiento de bauxita de Guinea: varias empresas asiáticas y europeas han anunciado planes en los últimos meses para desarrollar nuevas plantas de procesamiento en Guinea vinculadas a sus minas, con inversiones estimadas de aproximadamente 1.000 millones de dólares cada una. CBG declaró previamente que planea iniciar la construcción de la refinería antes de finales de 2026; el gobierno guineano posee una participación del 49% en la empresa conjunta, y Alcoa y Rio Tinto también tienen participaciones como socios. Además, la restauración del ferrocarril de Friguia continuó avanzando en septiembre, y los envíos de bauxita desde los principales puertos de Guinea se mantuvieron elevados.
En India, el desarrollo de la industria del aluminio de Odisha ha obtenido una garantía clave de suministro de materia prima. El gobierno estatal mantuvo conversaciones con la alta dirección de Vedanta, comprometiéndose a suministrar bauxita local a la refinería de alúmina de Lanjigarh de Vedanta en la región de Kalahandi y a discutir la aceleración del proyecto de inversión en aluminio de 1 billón de rupias (aproximadamente 10.420 millones de dólares) propuesto por Vedanta en el estado. Para las operaciones integradas de aluminio de Vedanta en Odisha, asegurar el suministro de bauxita es fundamental, ya que la planta de Lanjigarh es su principal centro de producción de alúmina; este compromiso de suministro de materia prima llega mientras el estado planea añadir capacidad a gran escala de aluminio y alúmina.
En Indonesia/Rusia, RUSAL está trabajando con empresas indonesias para construir un complejo integrado de bauxita y alúmina, y el presidente indonesio confirmó la asociación en el Foro Económico Oriental (EEF-2026). RUSAL había firmado previamente un memorando de intención con la empresa indonesia PT Arbaya Energi. Además, RUSAL está explorando la venta de sus operaciones de bauxita y alúmina Windalco en Jamaica, incluida la refinería de alúmina de Ewarton en St Catherine, minas de bauxita y la terminal de embarque de Port Esquivel, y la venta también podría abarcar sus activos de bauxita en Guyana. Según el informe anual de RUSAL, sus operaciones en Jamaica produjeron recientemente 1,565 millones de toneladas de bauxita y 396.000 toneladas de alúmina, y la producción de alúmina representó menos del 6% de la producción total de RUSAL.
De cara a octubre, las interrupciones en el suministro de alúmina de grado metalúrgico fuera de China no se han resuelto por completo: una empresa de alúmina en Australia ha implementado recortes de producción, lo que sigue afectando la producción regional; si el conflicto geopolítico en Oriente Medio se intensifica nuevamente y bloquea el estrecho de Ormuz, la producción de alúmina en Oriente Medio y los costos mundiales de transporte marítimo sufrirán una mayor presión. Sin embargo, Alunorte en Brasil mantiene operaciones a plena capacidad, y la reanudación de la producción en Al Taweelah en Oriente Medio continúa avanzando, lo que seguirá contribuyendo a un crecimiento estable. En general, se espera que la producción de alúmina de grado metalúrgico fuera de China en octubre se mantenga en el rango de 4,98 a 5,02 millones de toneladas, y se prevé que la oferta del mercado siga siendo amplia.
(La información anterior se basa en la recopilación de datos del mercado y en una evaluación integral del equipo de investigación de SMM. La información aquí proporcionada es solo de referencia. Este documento no constituye un consejo directo de investigación de inversiones. Los clientes deben tomar decisiones con prudencia y no utilizar esto como sustituto de su propio criterio independiente. Cualquier decisión tomada por los clientes no está relacionada con SMM.)
Fuente de datos: SMM