Antes de las vacaciones del Día Nacional, los inventarios sociales de cobre en China registraron una ligera reducción y la oferta al contado en el mercado se ajustó. Afectadas por las suspensiones de producción durante los dos festivos, las tasas operativas de las empresas nacionales de varilla de cátodo de cobre cayeron notablemente esta semana, con una divergencia estructural en los inventarios de materias primas y productos terminados en las plantas procesadoras. Según la situación de las vacaciones del Día Nacional, bajo el impacto combinado de una oferta al contado ajustada, primas elevadas y una demanda final débil, las empresas de varilla de cobre ampliaron este año sus suspensiones de producción por vacaciones, y el mercado se mantuvo en general cauto respecto a una recuperación del pico estacional tradicional de octubre.
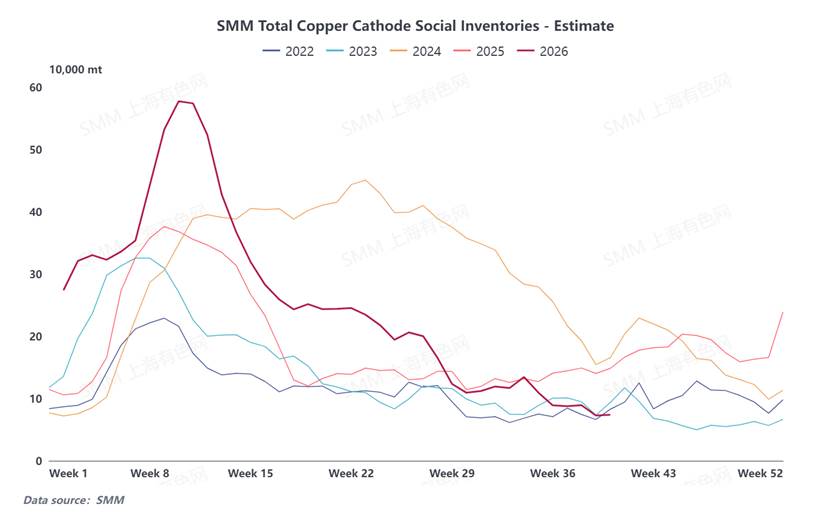
En cuanto a los inventarios, al 30 de septiembre, los inventarios de cobre en las principales regiones de China bajaron ligeramente intermensualmente, con una caída total de 1.100 toneladas hasta 73.700 toneladas. Los pedidos de acopio a precio fijo previamente acumulados se liquidaron de forma concentrada, y los retiros de mercancía por lotes impulsaron un leve descenso de los inventarios sociales.
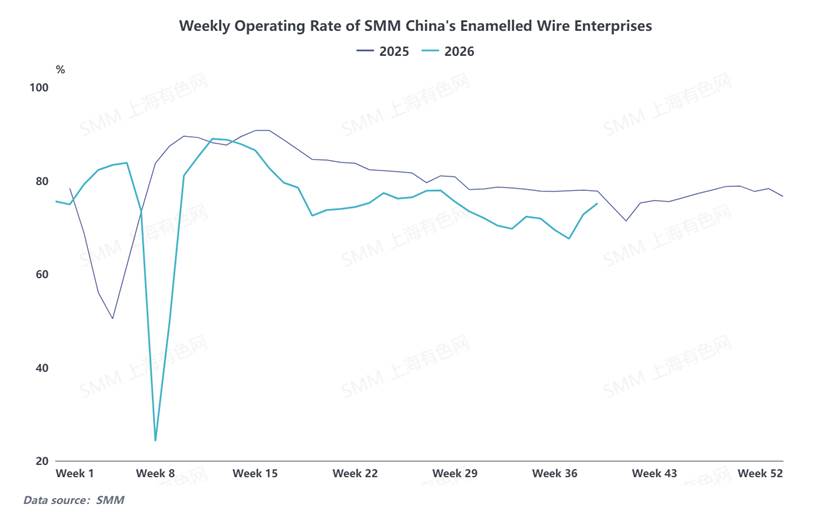
Afectada directamente por las vacaciones, la producción de varilla de cátodo de cobre en China se desaceleró de forma escalonada esta semana. En la última semana antes del festivo (25 de septiembre al 1 de octubre), la tasa operativa de las principales empresas de varilla de cátodo de cobre en China se situó en el 64,75 %, con un descenso de 5,15 puntos porcentuales intermensual. La razón principal de la caída de las tasas operativas esta semana fue la interrupción por el festivo del Medio Otoño y el cese de producción el primer día del Día Nacional, con la mayoría de las empresas suspendiendo labores a partir del 1 de octubre. No obstante, antes del festivo, la demanda rígida aguas abajo se liberó de forma concentrada, y las empresas cumplieron pedidos activamente y acumularon existencias con antelación, compensando en parte la caída de las tasas operativas y haciendo que el desempeño operativo real de esta semana fuera mejor que las expectativas previas del mercado. Al mismo tiempo, los principales usuarios finales de cobre, como los fabricantes de alambre y cable y de alambre esmaltado, también se vieron afectados por los cierres por vacaciones, con cargas operativas generalmente reducidas y una desaceleración conjunta del ritmo general de producción y consumo de materias primas de los usuarios finales.
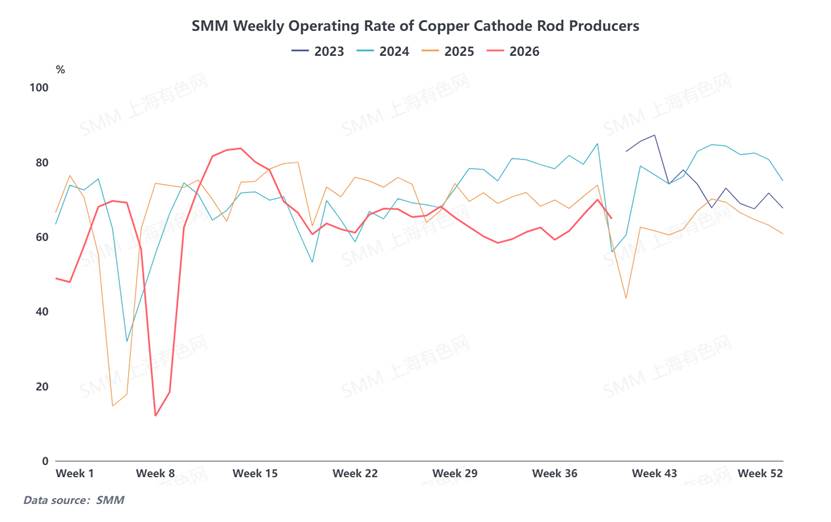
La divergencia de inventarios entre las empresas procesadoras es pronunciada. En el lado de las materias primas, gracias a los retiros concentrados de mercancía antes del festivo, los inventarios de materias primas de los productores de varilla de cobre subieron intermensualmente, y las empresas completaron una ronda de acopio de materias primas previa a las vacaciones. En el lado de la demanda, la producción de uso final se desaceleró y la disposición a comprar se enfrió, con un debilitamiento del ritmo de retiro aguas abajo. La presión de inventarios de productos terminados en los productores de varilla de cobre siguió aumentando, con un crecimiento de los inventarios de productos terminados superior al de las materias primas, lo que pone de relieve un impulso insuficiente de la demanda final antes del festivo y una escasa disposición a acumular existencias de forma proactiva.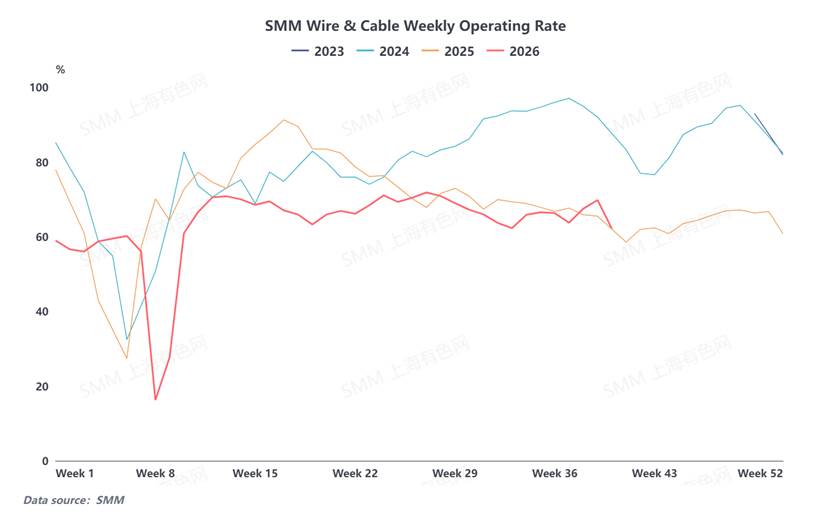
SMM encuestó a 20 importantes empresas de varilla de cátodo de cobre en China sobre sus calendarios de vacaciones del Día Nacional y el acopio previo al festivo, con una muestra que cubre una capacidad anual de 7,66 millones de toneladas. Este año, la duración total de las vacaciones del Día Nacional en el sector aumentó en comparación con años anteriores. Las condiciones del mercado y las tendencias de la demanda antes del festivo se revirtieron varias veces. Anteriormente, los precios del cobre fluctuaron en niveles altos durante un período prolongado, suprimiendo continuamente el entusiasmo de compra aguas abajo. Cerca del festivo, los precios del cobre retrocedieron a corto plazo, liberando brevemente la demanda rígida e impulsando un aumento de los pedidos de varilla de cobre. El mercado anticipó inicialmente que las empresas acortarían sus paradas de producción. Sin embargo, afectados por el posterior ajuste de la oferta al contado y un fuerte aumento de las primas, los usuarios finales encontraron difícil asumir materias primas de alto precio. El sentimiento de acopio se enfrió rápidamente y los nuevos pedidos se debilitaron de nuevo. Finalmente, los días de vacaciones de las empresas aumentaron en lugar de disminuir.
En cuanto a los días de vacaciones, las comparaciones de muestras del mismo calibre muestran que en 2025 las empresas tomaron un promedio de 4,05 días libres por el Día Nacional, mientras que en 2026 la duración promedio de las vacaciones aumentó a 4,4 días, un incremento interanual de 0,35 días. Mientras tanto, los usuarios finales aguas abajo, como los productores de alambre y cable y de alambre esmaltado, mantuvieron duraciones de vacaciones prácticamente sin cambios respecto al año pasado debido a la ausencia de una recuperación clara de la demanda. Analizando el ritmo general de producción dentro del año, en el primer trimestre el sector logró mejores tasas operativas respaldadas por los retrocesos de los precios del cobre y la débil oferta de varilla secundaria. Sin embargo, desde mediados de año, los precios del cobre han fluctuado en niveles altos, suprimiendo continuamente la toma de pedidos de los usuarios finales y los programas de producción de las empresas. Sumado al patrón previo al festivo de primas elevadas y pedidos débiles, la presión de producción del sector se ha mantenido prominente.
De cara a octubre, múltiples factores pesan sobre el sentimiento del sector. La larga suspensión de producción por vacaciones arrastrará significativamente la tasa operativa mensual. Combinado con los altos precios del cobre que suprimen el consumo, el tradicional "octubre dorado" aún no muestra señales claras de recuperación. Se espera que la tasa operativa de varilla de cátodo de cobre de octubre continúe descendiendo, con un consumo más débil que en el mismo período del año pasado. Se prevé que el inventario social de cátodos de cobre después del festivo entre en una fase de acumulación de existencias, y el ritmo de producción posterior sigue por observarse. Persisten incertidumbres en las primas al contado y en la recuperación de los pedidos. Las empresas ajustarán dinámicamente los programas de producción en función de las tendencias de los precios del cobre y los cambios en los pedidos aguas abajo.