La producción de TiO2 repuntó en septiembre con reducción de inventarios y precios estables con leve mejora
En septiembre de 2026, la producción de TiO2 de China repuntó un 0,09 % intermensual. Sumado a la reposición escalonada previa a las festividades, el inventario de las empresas se redujo un 4,8 % y los fundamentos de la industria mostraron una recuperación modesta. En cuanto a los precios, el mercado se mantuvo en general estable, con divergencias entre categorías de productos: al 30 de septiembre, el precio medio del TiO2 rutilo se situó en 13.650 yuanes/t, mientras que el TiO2 anatasa promedió 12.500 yuanes/t. El TiO2 por proceso de cloruro se cotizó a 16.050 yuanes/t, con un descenso del 0,62 % intermensual, mientras que las cotizaciones del producto por proceso de sulfato permanecieron prácticamente sin cambios. Sin embargo, esta ronda de reducción de inventarios estuvo impulsada más por la demanda escalonada previa a las festividades, con un crecimiento insuficiente de los pedidos sostenidos de uso final. El impulso alcista de la industria siguió siendo débil, lo que limitó el margen para una recuperación del mercado.
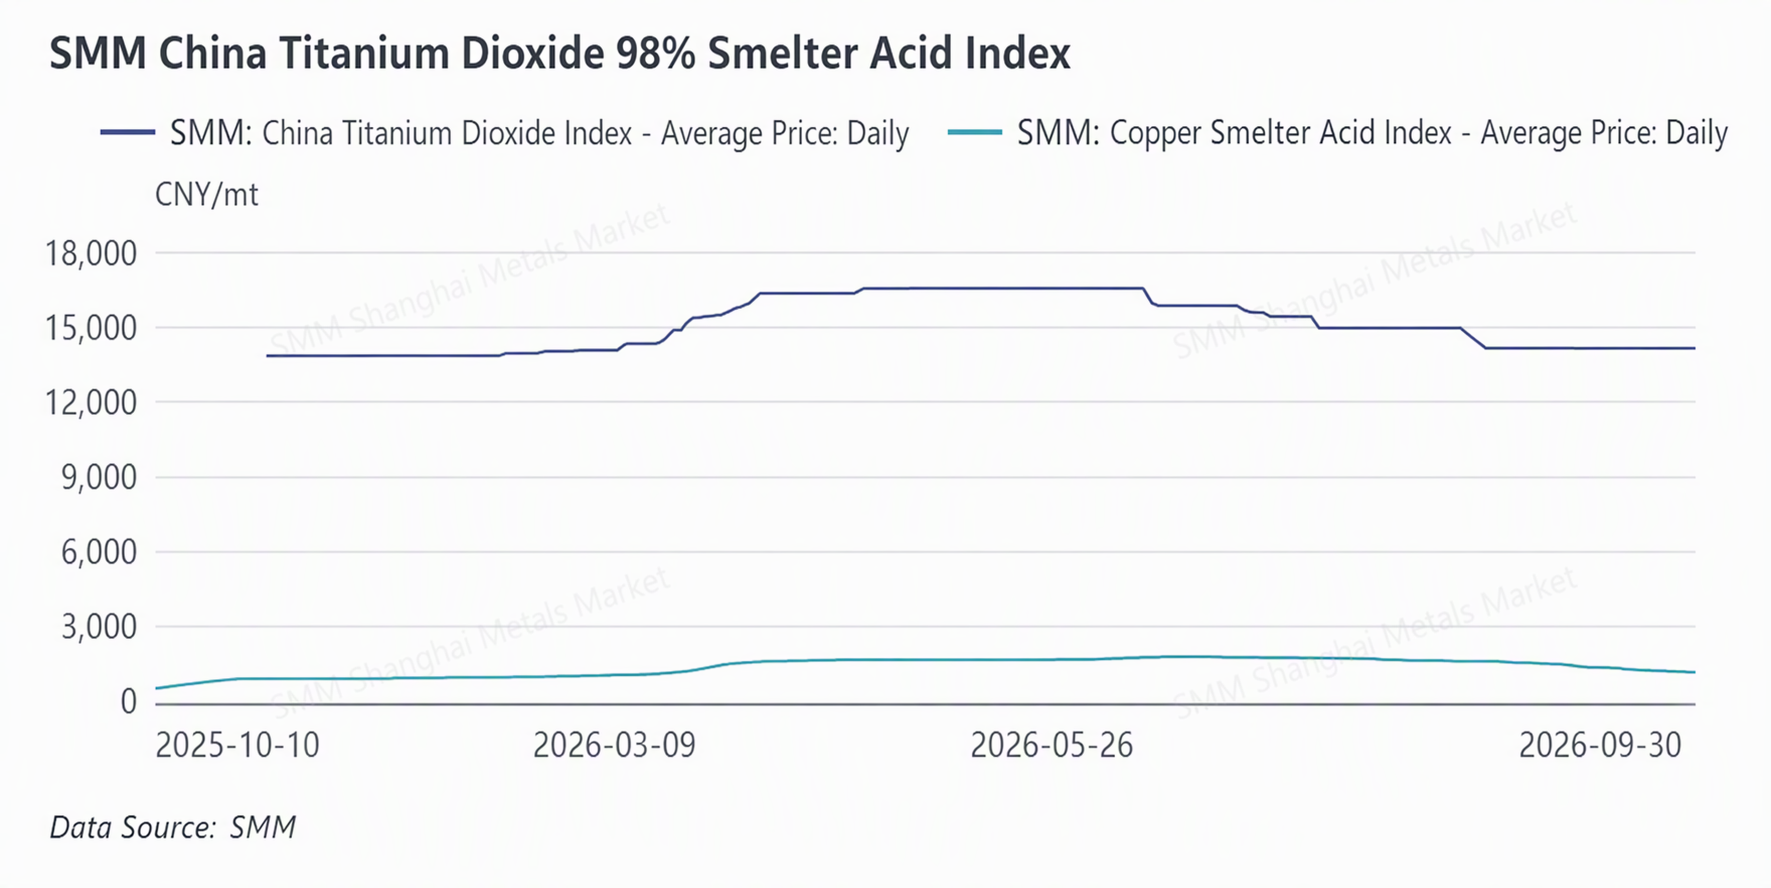
El mercado de TiO2 se mantuvo en general estable en septiembre. Desde principios de septiembre, las empresas de TiO2 emitieron cartas de aumento de precios de forma concentrada, lo que impulsó eficazmente el sentimiento general del mercado. Combinado con el efecto tradicional de la "temporada alta de septiembre", el desempeño de captación de pedidos de los fabricantes mejoró en comparación con el período anterior. El lado de la oferta mostró una clara divergencia: impulsadas por la recuperación del mercado y la mejora de los pedidos, algunas empresas que anteriormente estaban inactivas o recortaban producción reanudaron sus operaciones. Sin embargo, algunos fabricantes permanecieron en modo de recorte o suspensión de producción debido a pedidos débiles, precios de venta bajos, mantenimiento de equipos y presiones por pérdidas. Con estos factores compensándose entre sí, la tasa operativa general y la producción de la industria aumentaron solo ligeramente, y el panorama de la oferta del mercado se mantuvo en general estable.
En el lado de la demanda, antes de la publicación de las cartas de aumento de precios, los clientes intermedios realizaron compras anticipadas, impulsando la recuperación de los pedidos de las fábricas. Sumado a la llegada de las festividades del Medio Otoño y el Día Nacional, los compradores intermedios, tras agotar sus inventarios anteriores, lanzaron una ronda concentrada de compras de reposición, lo que impulsó la captación de pedidos de las empresas de TiO2 y ayudó a reducir el inventario. Mientras tanto, la divergencia de rentabilidad dentro de la industria se hizo más pronunciada: la rentabilidad del TiO2 por proceso de cloruro fue relativamente sólida, con cierta tensión en la oferta, pero el desempeño fue desigual entre empresas, y algunos fabricantes aún enfrentaron una alta presión de inventario debido a una insuficiente correspondencia entre producción y ventas. Con la llegada de las dobles festividades, la mayoría de las fábricas se centraron en programar y entregar los pedidos existentes, y el entusiasmo por nuevas compras en el mercado se redujo algo.
En cuanto a las materias primas, los precios del concentrado de titanio y del ácido sulfúrico siguieron debilitándose, ofreciendo un soporte de costes insuficiente. De cara al futuro, si la concreción de pedidos se ralentiza y el ritmo de reducción de existencias se desacelera, el impulso alcista de los precios del TiO2 se verá limitado y no se puede descartar el riesgo de una nueva debilidad de los precios. A corto plazo, es probable que el mercado se mantenga en general estable, y la tendencia dependerá de la materialización de nuevos pedidos tras las festividades y de los precios reales de transacción. En un horizonte más amplio, el crecimiento del sector seguirá dependiendo de la fortaleza de la liberación de la demanda de uso final en China y de si las exportaciones pueden seguir ofreciendo un apoyo efectivo.
Las expectativas de temporada alta de septiembre para el titanio esponja no se cumplieron; el mercado del cuarto trimestre probablemente se consolide con una nota débil
En septiembre de 2026, la producción de titanio esponja de SMM en China aumentó un 1,88 % intermensual. La producción acumulada de enero a septiembre alcanzó las 228.500 toneladas, un 14,53 % más interanual. En cuanto a los precios, a 24 de septiembre, el titanio esponja de grado 0 cerró entre 44.000 y 45.000 yuanes por tonelada, con un precio medio de 44.500 yuanes por tonelada, manteniéndose estable durante el mes.
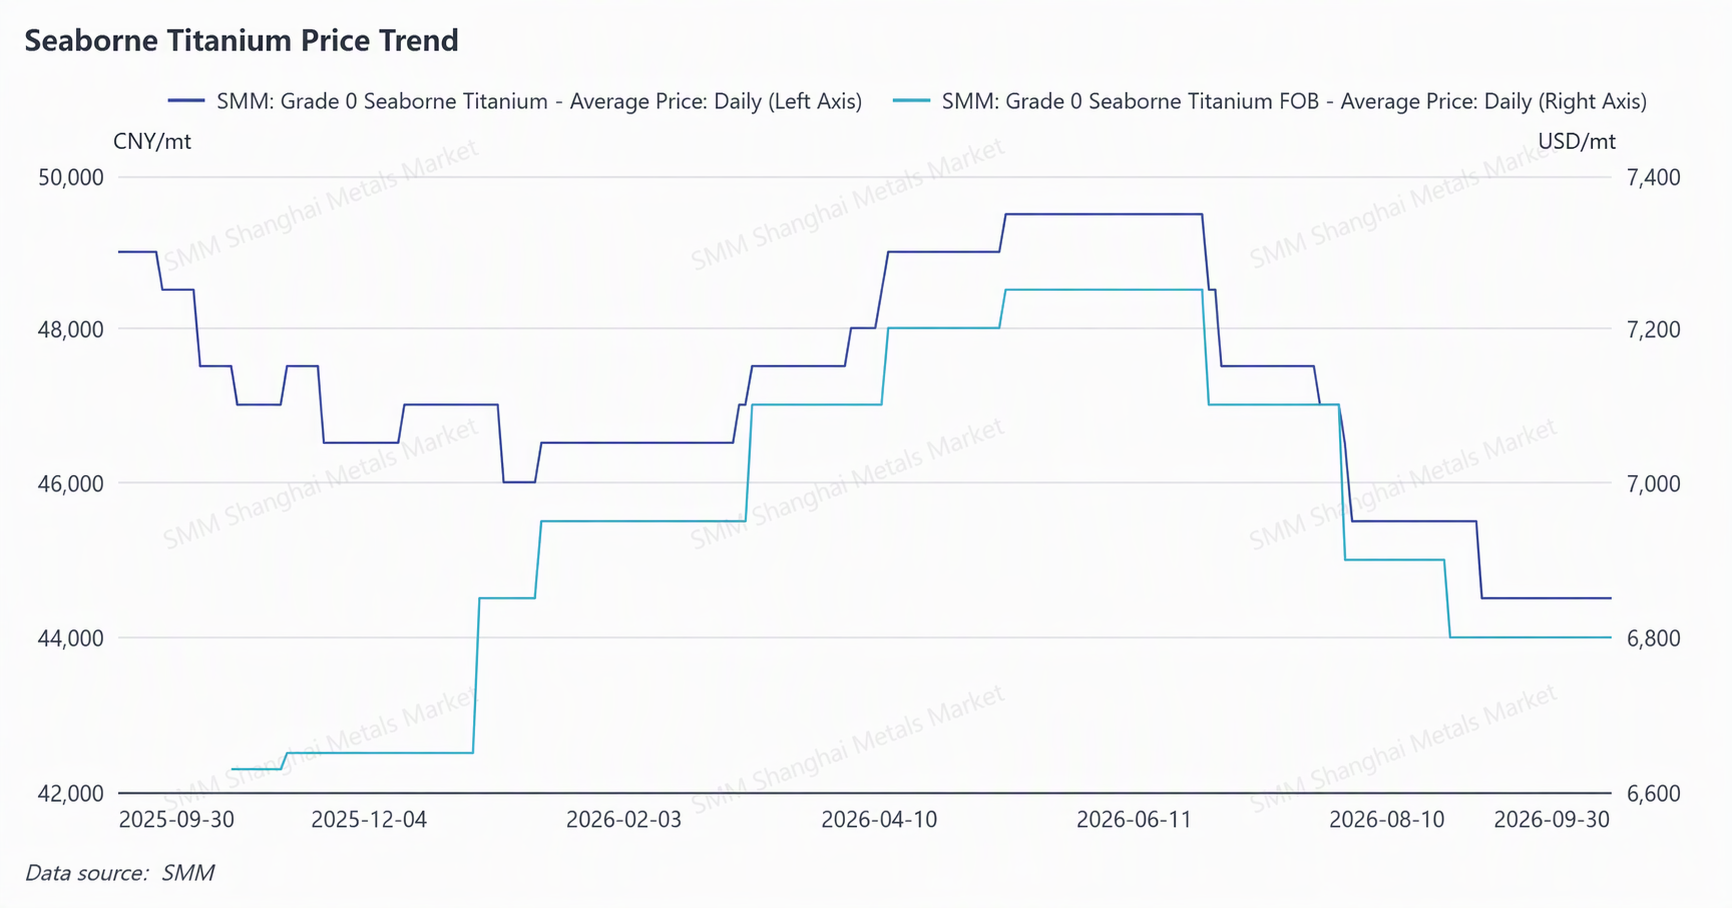
Las expectativas de "temporada alta de septiembre" del mercado de titanio esponja no se materializaron en septiembre. Por el lado de la demanda, la demanda del comercio interior de materiales de titanio mostró una liberación constante en septiembre, pero debido al gran excedente de inventario acumulado en el primer semestre, las compras de materias primas por parte de los transformadores avanzaron a un ritmo más lento. Además, los controles de exportación más estrictos y la tradicional temporada baja del sector lastraron los pedidos de exportación de productos de titanio este año. Por el lado de la oferta, las empresas de titanio del norte avanzaron gradualmente en nueva capacidad y, con las instalaciones afectadas por mantenimiento reanudando sus operaciones una tras otra, la producción nacional de titanio esponja aumentó de forma constante en el segundo semestre. En un contexto de demanda débil y estable, los proveedores de materias primas incurrieron en ventas basadas en la competencia interna, con cotizaciones en gran medida estancadas cerca de los 44.000 yuanes por tonelada. Actualmente, la confianza del mercado en los precios del titanio esponja para el cuarto trimestre es insuficiente, con nuevos proyectos de demanda del comercio interior aún poco claros y pedidos de exportación inestables. Sin embargo, a medida que el soporte de los costes de fundición emerge gradualmente, se espera que los precios del mercado de titanio esponja en el cuarto trimestre de 2026 se consoliden con una nota débil.
Materiales de titanio: En septiembre, los materiales de titanio de uso civil se consolidaron mayormente con una nota débil. Mientras tanto, los productores de materiales de titanio ofrecieron recortes de precios y promociones de ventas según clientes y volúmenes de pedidos, pero los productos de gama alta, como el polvo de titanio aeroespacial, médico y para impresión 3D, mantuvieron precios firmes, con una diferencia de precio frente a los materiales de titanio de uso civil.
De cara al futuro, la "temporada alta de septiembre" de la industria del titanio ha concluido, con un desempeño de temporada alta por debajo de las expectativas, y las expectativas del mercado sobre la liberación de demanda de la "temporada alta de octubre" se han enfriado notablemente. El concentrado de titanio aguas arriba continuó debilitándose, lo que dificulta que las materias primas respalden un repunte de la cadena industrial. El crecimiento de la demanda interna tradicional aguas abajo de TiO2 y materiales de titanio sigue siendo limitado, y algunos segmentos aún enfrentan presión de contracción de la demanda, lo que hace que el crecimiento de la industria dependa más del impulso impulsado por las exportaciones. Aunque las exportaciones lograron crecer este año, persiste la incertidumbre sobre si la demanda de uso final en el extranjero puede seguir expandiéndose a gran escala. En conjunto, es probable que el mercado del titanio a corto plazo mantenga un patrón de consolidación lateral estrecho.