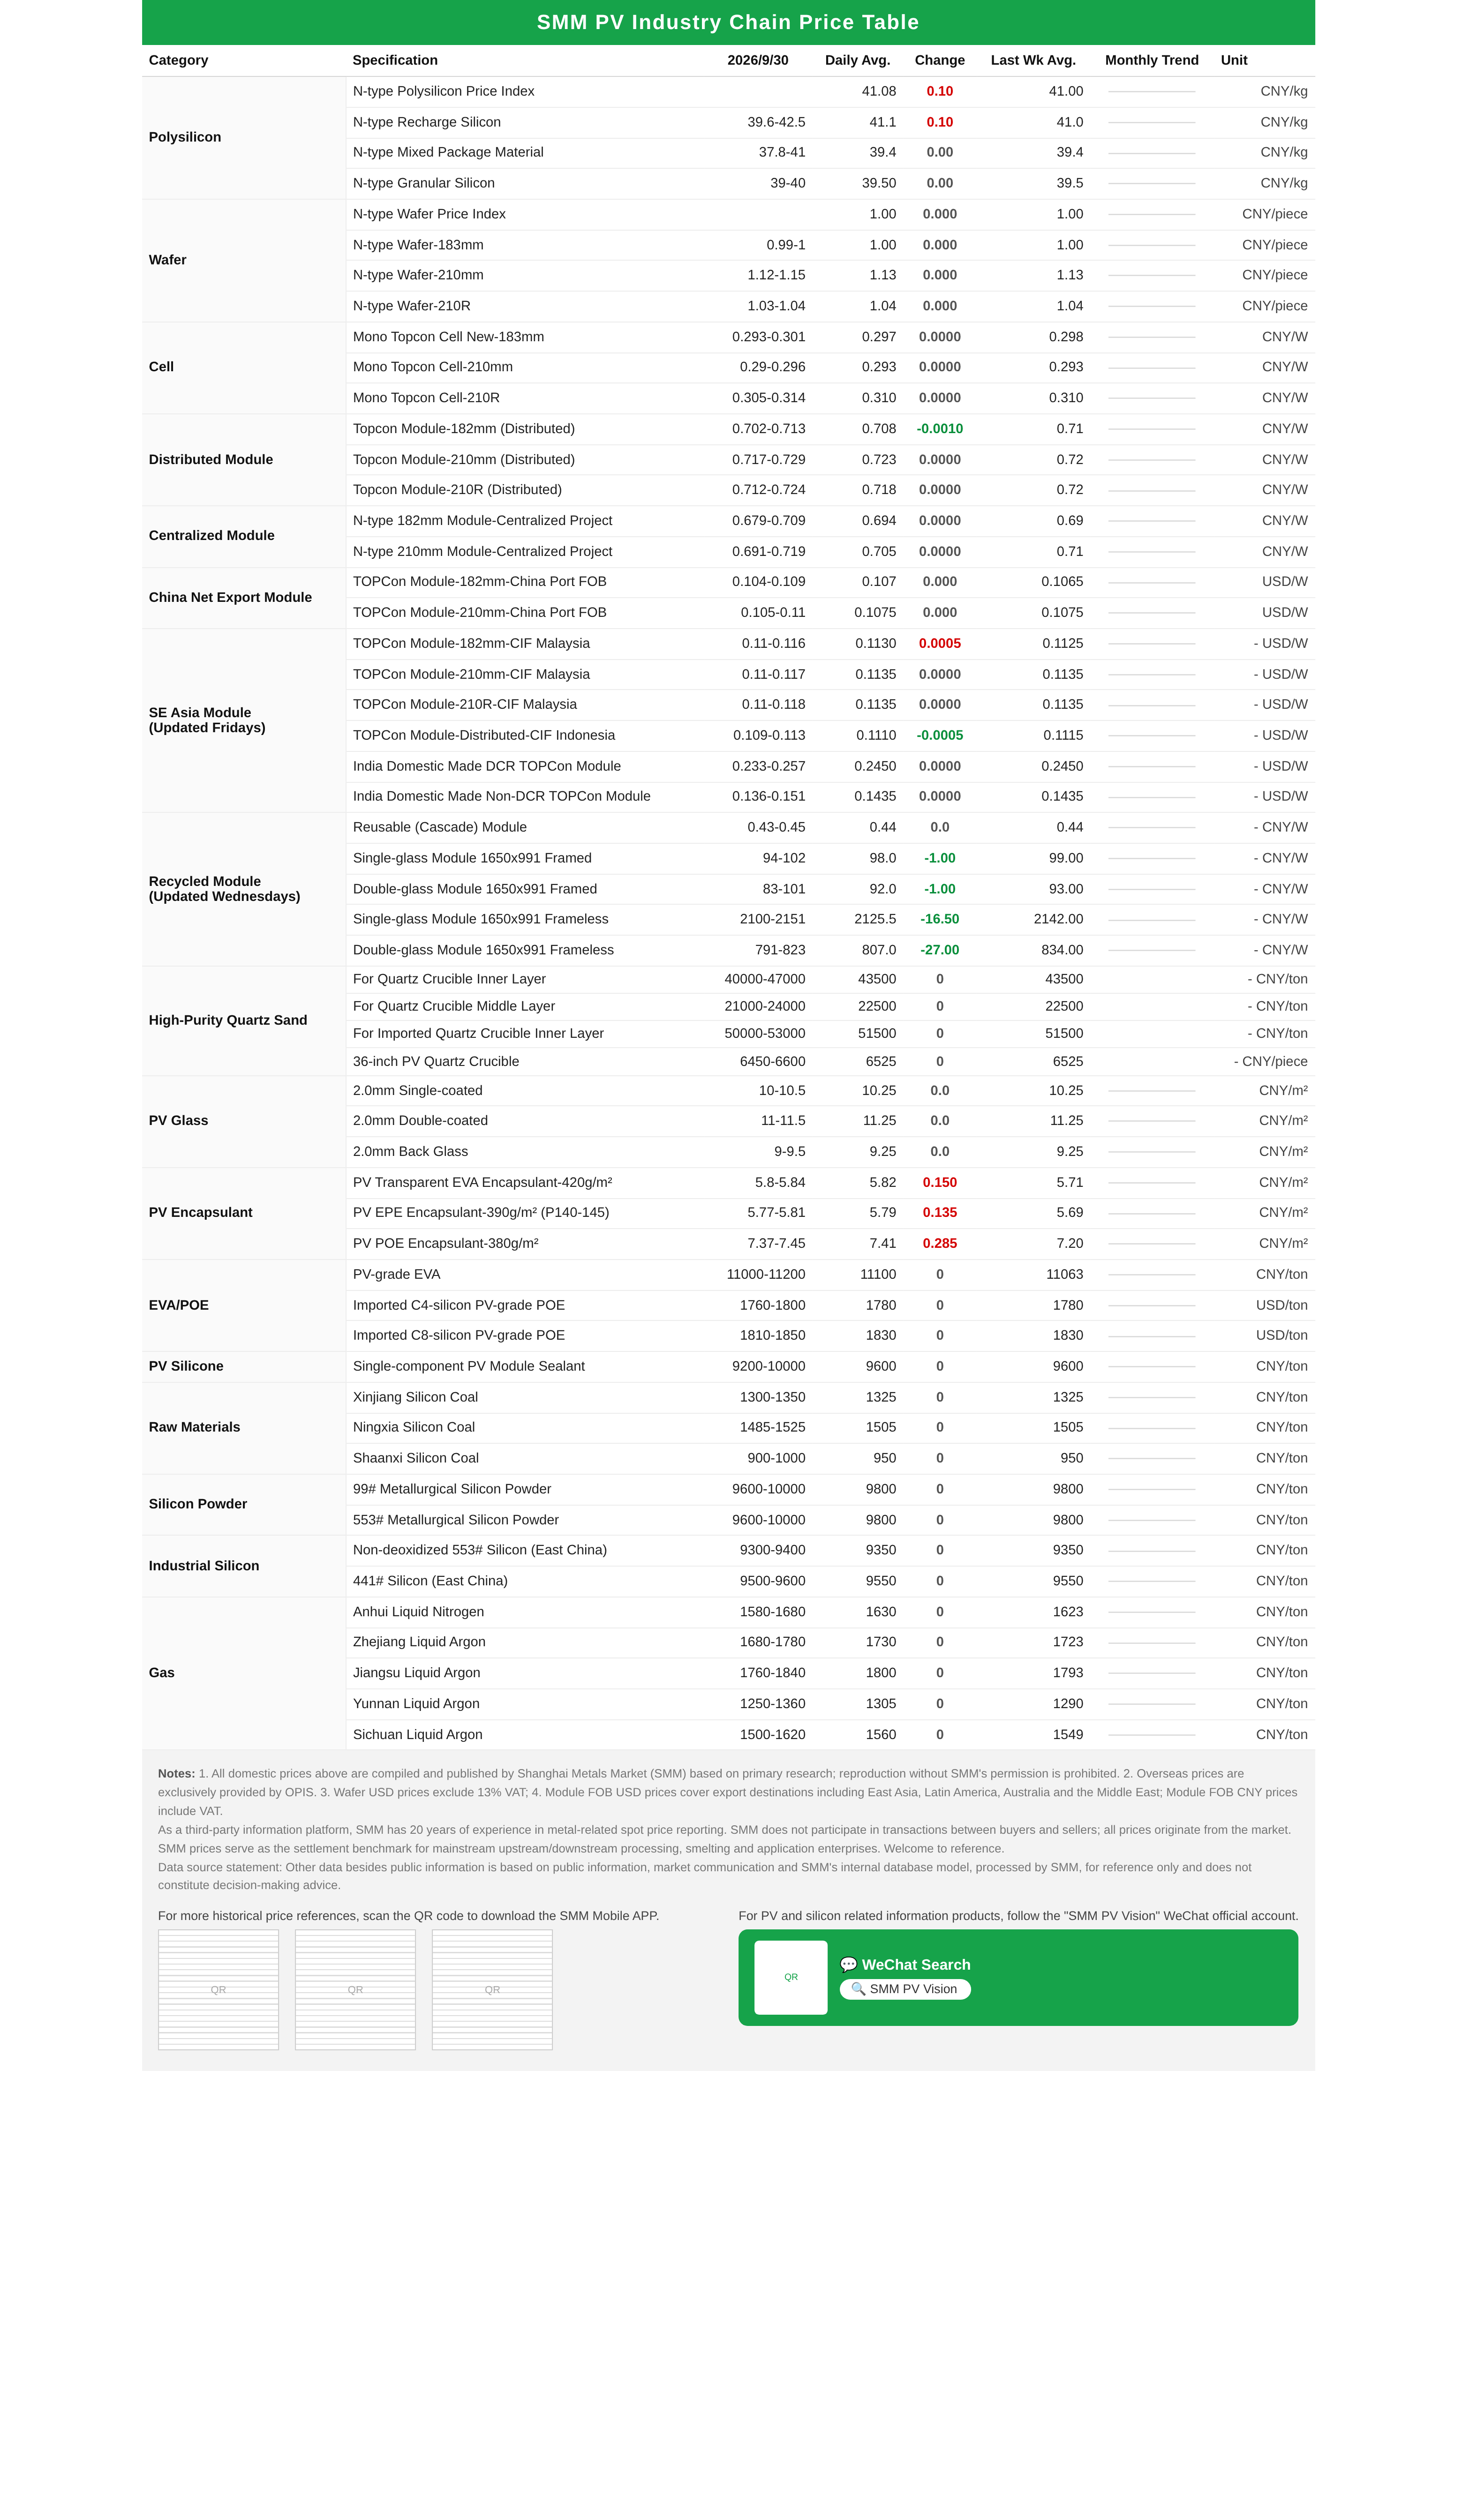
Polisilicio: Esta semana, el índice de precios del polisilicio se situó en 41,08 yuanes/kg, con el polisilicio recargable tipo N cotizado entre 39,6 y 42,5 yuanes/kg y el polisilicio granular entre 39 y 40 yuanes/kg. Las cotizaciones del mercado subieron ligeramente esta semana, impulsadas principalmente por transacciones de grandes pedidos de unos pocos actores de primer nivel en la segunda mitad de la semana. El número de transacciones siguió siendo débil y persistió un sentimiento de espera entre los segmentos ascendente y descendente. Las expectativas de recortes en la producción de polisilicio en octubre son significativas, con una caída intermensual prevista de casi el 20%, debido principalmente a reuniones de recorte de producción y a la estación seca. Las reducciones se concentran en el sureste, Mongolia Interior y Xinjiang.
Oblea: Los precios de las obleas se mantuvieron estables esta semana. Las obleas tipo N de 183 se cotizaron entre 0,994 y 1,002 yuanes/pieza, las de 210R entre 1,026 y 1,044 yuanes/pieza y las de 210 mm entre 1,119 y 1,145 yuanes/pieza. Con la proximidad de las vacaciones, el aprovisionamiento previo ha concluido en gran medida, con un fuerte sentimiento de espera en ambos lados y una disminución de la actividad real de transacciones en el mercado. En general, se espera que los precios de las obleas se mantengan estables a corto plazo. De cara al futuro, habrá que prestar atención a los cambios en el precio del polisilicio, la recuperación de las compras posteriores tras las vacaciones y el ritmo de absorción de los inventarios de obleas.
Célula solar: El mercado de células solares se mantuvo en general estable esta semana. Los productores mantuvieron las cotizaciones estables antes de las vacaciones, mientras que la oferta del sector siguió contrayéndose. Sin embargo, la demanda del lado de los módulos mostró una divergencia estructural, con una liberación limitada de la demanda rígida global de módulos, y persistió el tira y afloja entre los segmentos ascendente y descendente. El mercado en general estuvo dominado por un sentimiento de estabilidad de precios antes de las vacaciones, manteniendo una tendencia de consolidación y estabilidad a corto plazo, aunque los fundamentos variaron según el tamaño. El sentimiento del mercado antes de las vacaciones fue cauto, con precios de células solares de todos los tamaños básicamente estables y fluctuaciones mínimas. Los fundamentos por tamaño divergieron notablemente: los precios de 183 se mantuvieron estables en el rango de 0,293-0,301 yuanes/W, con una demanda débil tanto en China como en el extranjero y transacciones en general lentas; los precios de 210R permanecieron en el rango de 0,305-0,314 yuanes/W, respaldados únicamente por pedidos de exportación fuera de China, mostrando una resistencia de precios relativamente fuerte, pero en los niveles elevados actuales, los productores nacionales de módulos mostraron una aceptación insuficiente y compras cautelosas, lo que resultó en ventas nacionales débiles y un claro patrón de "estable fuera de China, débil en China"; los precios de 210N cayeron dentro de 0,29-0,296 yuanes/W, beneficiándose del aprovisionamiento concentrado antes de las vacaciones por parte de los productores de módulos posteriores, con una demanda claramente mejorada. En esta etapa, las empresas de módulos aguas abajo solo están acumulando selectivamente 210N, mientras que la mayoría de las empresas permanecen en modo de espera en general. La negociación de precios entre los segmentos aguas arriba y aguas abajo continúa, y con un fuerte sentimiento de mercado previo a las vacaciones para mantener la estabilidad, es probable que los precios de las células solares de todos los tamaños se mantengan estables a corto plazo. La oferta de la industria siguió contrayéndose, con una producción general en septiembre notablemente inferior a la de agosto. De cara a octubre, se espera que los programas de producción de la industria disminuyan aún más. Por un lado, varios productores planean aprovechar las vacaciones del Día Nacional para realizar paradas de mantenimiento de las líneas de producción; por otro lado, algunas empresas continúan impulsando la transformación tecnológica y la modernización de las líneas de producción. Con estos dos factores de reducción combinados, la oferta general de la industria continuará su tendencia a la baja, aliviando gradualmente la presión del lado de la oferta. Esta semana, el inventario de células solares continuó retrocediendo ligeramente. El almacenamiento previo a las vacaciones, junto con el apoyo de la demanda en el extranjero, impulsó una fase de reducción de existencias en toda la industria, con una notable divergencia estructural por tamaño. Entre ellos, el 210R continuó reduciendo existencias gracias a los pedidos de exportación al extranjero, con un inventario de los productores que se mantiene ajustado y la presión de inventario más baja. El 210N se benefició de la liberación de la demanda de reabastecimiento previa a las vacaciones de los módulos nacionales, con un ritmo de envíos mejorado y un sólido desempeño en la reducción de existencias. El 183 registró una demanda general mediocre en China y en el extranjero, con una eficiencia de venta relativamente baja y una velocidad de reducción de existencias más lenta. En general, la presión de inventario previa a las vacaciones se alivió por fases, pero esta ronda de reducción de existencias fue impulsada por efectos vacacionales a corto plazo. Después de las vacaciones, se espera que la demanda de almacenamiento aguas abajo se desvanezca y las compras vuelvan a niveles mediocres, lo que deja un alto riesgo de una nueva acumulación de inventario en la industria, que sigue siendo una variable clave del mercado a seguir en el futuro.
Módulos de China: En la última semana de septiembre, los precios de los módulos de China finalmente detuvieron el desplazamiento a la baja del centro de precios observado en semanas anteriores, con cotizaciones en todas las especificaciones prácticamente planas. En el lado distribuido, los precios de referencia de las empresas se mantuvieron sin cambios. Entre las seis especificaciones, solo la de 182 mm retrocedió ligeramente 0,001 yuanes/W hasta 0,7075 yuanes/W, mientras que el resto se mantuvo estable. El soporte de costos fijó el límite inferior de los precios, y se espera que persista una consolidación a corto plazo sin que sea probable un movimiento bajista tendencial. En el lado centralizado, tras los recortes concentrados de la semana pasada, el mercado adoptó una postura de espera. Las cotizaciones de las tres especificaciones se mantuvieron estables esta semana, con las entregas aún dominadas por la ejecución de pedidos anteriores. La leve mejora en la demanda aún no se ha traducido en elasticidad de precios. Hasta ahora, el precio medio del módulo Topcon de China de 182 mm (distribuido) es de 0,7075 yuanes/W; el módulo Topcon de 210 mm (distribuido) es de 0,723 yuanes/W; el módulo Topcon de 210R (distribuido) es de 0,718 yuanes/W; el módulo Topcon de 210R de alta potencia (distribuido) es de 0,757 yuanes/W; el módulo BC de 210R (distribuido) es de 0,7635 yuanes/W; el módulo HJT de 210 mm (distribuido) es de 0,732 yuanes/W. En el lado centralizado, el precio del módulo de 182 mm es de 0,694 yuanes/W, el del módulo de 210 mm es de 0,705 yuanes/W y el del módulo de 210R es de 0,7 yuanes/W. En cuanto al inventario, la reducción de existencias a fin de mes se aceleró algo. El inventario de productos terminados de los productores nacionales de módulos ha caído por debajo de 27 GW, con un descenso continuo desde mediados de septiembre. Se espera que el inventario repunte durante las vacaciones debido a la reducción de las compras aguas abajo, pero se prevé que siga disminuyendo después de las vacaciones bajo el impacto de las entregas centralizadas por lotes.
Exportaciones FOB de módulos:
Esta semana, los precios FOB de exportación de módulos se mantuvieron en gran medida estables. Las consultas y transacciones del mercado se volvieron aún más moderadas. La mayoría de los productores no tienen planes de ajustar los precios por ahora, y los pedidos reales se negocian principalmente caso por caso, con un volumen de negociación limitado. La oferta actual de bajo precio se concentra en inventarios de 610-625 W y algunos productos de grado no convencional, con precios de transacción individuales que caen a 0,103-0,104 dólares/W, lo que ejerce cierto impacto en los mercados sensibles al precio. Los módulos TOPCon de alta potencia mantuvieron su prima en general, con solo unos pocos productos por encima de 645 W que registraron ligeros ajustes a la baja de 0,001 dólares/W; los precios de los módulos BC se mantuvieron estables. De cara a octubre, se espera que las cotizaciones de los productores de primer nivel se mantengan en gran medida estables, mientras que algunos productores de segundo nivel podrían intentar aumentos moderados de precios. Sin embargo, antes de que entren en vigor las nuevas normas nacionales en China, es poco probable que la práctica de sacrificar márgenes para asegurar pedidos desaparezca por completo. Hasta hoy, los precios FOB de exportación de módulos fotovoltaicos son los siguientes: módulos TOPCon de 182 mm a 0,104-0,109 dólares/W, módulos de 210 mm a 0,105-0,110 dólares/W y módulos de 210R a 0,105-0,110 dólares/W; módulos TOPCon de 210R de alta potencia a 0,110-0,116 dólares/W; módulos BC de 210R (66/72 células) a 0,115-0,126 dólares/W, y módulos BC de 54 células a 0,131-0,142 dólares/W.
Módulo CIF Sudeste Asiático:
Esta semana, el mercado de módulos del Sudeste Asiático continuó moviéndose lateralmente. Algunos distribuidores siguieron liquidando inventario de 620 W e inferiores a precios bajos, y la competencia en la venta de productos de baja potencia se mantuvo relativamente evidente; la demanda de módulos estándar y de alta potencia fue relativamente débil, mientras que las compras de los usuarios finales siguieron dominadas por pedidos pequeños de bajo precio, lo que limitó el crecimiento del volumen total de transacciones. Hasta hoy, los precios CIF de módulos TOPCon en los mercados del Sudeste Asiático son los siguientes:
En Malasia, los precios CIF de módulos de 182 mm fueron de 0,110–0,116 USD/W, los módulos de 210 mm de 0,110–0,117 USD/W y los módulos de 210R de 0,110–0,117 USD/W;
En Indonesia, los precios CIF de módulos TOPCon distribuidos fueron de 0,109–0,113 USD/W;
En Tailandia, los precios CIF de módulos de 182 mm fueron de 0,109–0,115 USD/W, los módulos de 210 mm de 0,109–0,116 USD/W y los módulos de 210R de 0,109–0,116 USD/W;
En Vietnam, los precios CIF de módulos de 182 mm fueron de 0,107–0,113 USD/W, los módulos de 210 mm de 0,107–0,114 USD/W y los módulos de 210R de 0,107–0,114 USD/W.
Por mercado, en Malasia solo se concretó un pequeño número de pedidos de bajo precio, y el crecimiento general de las compras aún no fue evidente; el mercado indonesio continuó a la espera de la liberación de la demanda de proyectos. Según SMM, las últimas directrices de proyectos de PLN exigen la calificación Tier 1 para los módulos, lo que significa que los proyectos pertinentes deben, en principio, utilizar módulos suministrados por fabricantes Tier 1. Debe prestarse atención a cómo se implementa este requisito en los proyectos de licitación específicos. El volumen de transacciones en el mercado tailandés siguió siendo limitado; si el borrador del PDP 2026 se implementa formalmente, sus planes de instalación y disposiciones de proyectos se convertirán en un importante impulsor de la demanda local. El mercado vietnamita continuó operando de manera estable.
Módulos de India: Esta semana, el mercado de módulos de India registró cambios generales limitados, y los módulos DCR y no DCR continuaron operando en una vía dual con precios estables. Hasta hoy, los precios de los módulos TOPCon DCR fabricados en India son de 0,233–0,257 USD/W, mientras que los precios de los módulos TOPCon no DCR son de 0,136–0,151 USD/W. Los módulos DCR siguen respaldados por la demanda de entrega de proyectos locales de fin de año, mientras que la demanda externa de módulos no DCR mantiene cierto impulso, sin cambios notables en el ritmo de transacciones del mercado. En cuanto al inventario, el inventario de módulos DCR de India retrocedió ligeramente a 13,48 GW, y el inventario de células solares DCR disminuyó aún más a 3,62 GW. Se entiende que, tras la entrada en vigor de la nueva "política de la Sección 232" de EE. UU., se espera que su impacto se transmita gradualmente a los pedidos y envíos de módulos de India. Con los controles de volumen de importación y un escrutinio más estricto de las liberaciones anormales de volumen, las empresas podrían volverse gradualmente más cautelosas respecto al ritmo de acumulación de existencias para EE. UU. Posteriormente, la demanda de exportación de módulos no DCR de India hacia EE. UU. podría enfrentar cierta presión.
Módulos en Europa:
Esta semana, el mercado europeo de módulos continuó su tendencia de recuperación débil, con transacciones aún dominadas por reposiciones urgentes y pequeños pedidos de distribución, mientras que la competencia de precios bajos por grandes pedidos centralizados aún no se ha aliviado. Algunos distribuidores continuaron liquidando inventario de 610–625 W. En un contexto de rentabilidad deficiente de los proyectos, se espera que los productos de inventario a bajo precio afecten los envíos de algunos módulos convencionales, mientras que la mayoría de los productores de primer nivel mantuvieron cotizaciones estables. La feria Solar & Storage Live en Birmingham, Reino Unido, también concluyó la semana pasada. La exposición aún no ha generado pedidos incrementales notables a gran escala, pero impulsada por las políticas, la demanda del mercado distribuido del Reino Unido mostró un crecimiento marginal este año, y el desempeño de los envíos de los canales de distribución locales fue en general relativamente bueno. Los precios reales de transacción fueron similares a los de otros mercados europeos principales, ofreciendo aún un apoyo limitado a los precios generales fuera de China. Hasta ahora, los precios de los módulos TOPCon DDP en almacén de Róterdam son los siguientes: módulos distribuidos 210R (48 células) a 0,1084–0,1170 €/W, módulos distribuidos 210R (66/72 células) a 0,1017–0,1117 €/W; módulos centralizados 210R (66/72 células) a 0,0993–0,1092 €/W, y módulos centralizados de 210 mm (66/72 células) a 0,0997–0,1096 €/W. Según los precios promedio por versión, los precios de almacén en Portugal y Grecia son ambos aproximadamente un 2,2 %–2,4 % más altos que en Róterdam.
Usuario final: Esta semana, los módulos fotovoltaicos mostraron una situación de caída de precios y disminución de volúmenes. Según las estadísticas de SMM, del 21 al 27 de septiembre de 2026, las empresas nacionales ganaron licitaciones para 41 proyectos de módulos fotovoltaicos, con un precio promedio ponderado semanal de 0,71 yuanes/W, 0,02 yuanes/W menos que en el período estadístico anterior; la capacidad total de adquisición adjudicada fue de 1.291,42 MW, una disminución de 4.153,02 MW respecto al período estadístico anterior.
Según el análisis de SMM, la principal capacidad adjudicada en el período estadístico actual se situó en el rango de 200 MW a 500 MW, representando el 87,50 % del total de capacidad adjudicada divulgada. Las condiciones específicas de cada rango de capacidad son las siguientes:
En el tramo de 0 MW a 1 MW, hubo 7 proyectos, que representaron el 0,17 % de la capacidad, con un precio medio de 0,705 yuanes/W;
en el tramo de 1 MW a 6 MW, hubo 5 proyectos, que representaron el 0,83 % de la capacidad, sin divulgación del precio medio;
en el tramo de 6 MW a 50 MW, hubo 4 proyectos, que representaron el 3,78 % de la capacidad, con un precio medio de 0,873 yuanes/W;
en el tramo de 50 MW a 100 MW, hubo 1 proyecto, que representó el 7,73 % de la capacidad, con un precio medio de 0,688 yuanes/W;
en el tramo de 200 MW a 500 MW, hubo 4 proyectos, que representaron el 87,50 % de la capacidad, sin divulgación del precio medio.
Según el análisis de SMM, el precio medio ponderado del período estadístico actual fue de 0,71 yuanes/W, 0,02 yuanes/W menos que la semana anterior.
En cuanto a la capacidad total de adquisición adjudicada, la semana registró 1.291,42 MW, una disminución de 4.153,02 MW respecto al período estadístico anterior. La razón principal fue que en el período estadístico anterior se abrieron dos proyectos de adquisición marco: el tramo de 3.000 MW del proyecto "Módulos fotovoltaicos 2026-2027 de China Railway Construction Network Information Technology Co., Ltd." adjudicado a TrinaSolar Co., Ltd., así como el tramo 1 de 1.000 MW del proyecto "Módulos fotovoltaicos 2026-2027 de China South-to-North Water Diversion Group Co., Ltd." adjudicado a TrinaSolar Co., Ltd. a 0,710 yuanes/W, y el tramo 2 de 300 MW del mismo proyecto adjudicado a LONGi Solar Technology Co., Ltd. a 0,782 yuanes/W.
En cuanto a la distribución regional, Shanghái tuvo la mayor capacidad adjudicada esta semana, representando el 68,37 % del total, seguida de la provincia de Jiangsu y la provincia de Anhui, que representaron el 19,97 % y el 7,73 % del total, respectivamente.
Durante el período estadístico (del 21 al 27 de septiembre), la principal información adjudicada fue la siguiente:
En el proyecto "Módulos fotovoltaicos del proyecto EPC fotovoltaico de 300 MWac en Selangor de EDRA, Malasia", Tongwei Co., Ltd. fue adjudicataria de dos tramos por un total de 600 MW.
En el proyecto «Módulo fotovoltaico del proyecto fotovoltaico Tuy de 283 MW en Filipinas», LONGi Solar Technology Co., Ltd. recibió la adjudicación de 283 MW de módulos fotovoltaicos.
En el proyecto «Adquisición de módulos del proyecto híbrido pesquero-solar Chenji de 100 MW de Jiangsu Huadian Yizheng y del proyecto híbrido pesquero-solar Liuji de 100 MW de Jiangsu Huadian Yizheng», Zhejiang AIKO Solar Energy Technology Co., Ltd. recibió la adjudicación de 246,99 MW de módulos fotovoltaicos.
Vidrio fotovoltaico: en septiembre, los precios del vidrio fotovoltaico no lograron mantener el ritmo alcista anterior y mostraron una tendencia divergente durante todo el mes, con «consolidación del 3,2 mm y modestas ganancias de recuperación del 2,0 mm». Al 30 de septiembre, el precio medio del revestimiento de doble capa de 3,2 mm era de 17,3 yuanes por metro cuadrado, sin cambios durante todo el mes; el precio medio del revestimiento de doble capa de 2,0 mm era de 11,25 yuanes por metro cuadrado, estable respecto a la semana anterior, mientras que los precios reales de transacción de los principales actores aún se situaban entre 11 y 11,3 yuanes por metro cuadrado debido al volumen y a las políticas preferenciales. El vidrio fotovoltaico aún tiene margen de subida en octubre, pero el aumento será más moderado que en agosto-septiembre. La oferta rígida y la continua reducción de existencias en el sector proporcionan un soporte de fondo para los precios; por lo tanto, en octubre todavía se esperan subidas de precios, pero se reflejarán en un centro más alto y un rango más estrecho en lugar de un aumento generalizado. La carga con descuento ofrecida a precios bajos para ganar pedidos se irá liquidando gradualmente, y el revestimiento de capa simple de 2,0 mm por debajo de 10 yuanes/m² será difícil de encontrar de nuevo, mientras que superar los 10,5 yuanes/m² también será difícil: la presión de los costes de los módulos sigue siendo el factor clave que limita los precios del vidrio.
Película: esta semana, los precios de los paquetes de película fueron de 28.600-28.800 yuanes por tonelada métrica, y los precios mensuales negociados de la película subieron. La mayoría de las empresas ya han finalizado en gran medida sus precios mensuales. Con pedidos de película de fin de mes relativamente buenos recientemente, el ritmo de adquisición aguas abajo se ha acelerado en cierta medida y, combinado con los precios más altos de la resina EVA y las expectativas continuas de nuevos aumentos, esta ronda de precios de la película ha subido con el apoyo conjunto del lado de los costes y el lado de la demanda. En adelante, se debe seguir prestando atención a los precios de la resina EVA aguas arriba y al seguimiento de los pedidos.
EVA: esta semana, los precios al contado de la resina EVA de grado fotovoltaico fueron de 11.000-11.200 yuanes por tonelada métrica, y los precios de la resina EVA prolongaron su subida. En cuanto a los costes, los precios de las materias primas se han estabilizado gradualmente en los últimos tiempos. El soporte de los incrementos de costes anteriores se mantiene, pero el margen para nuevas subidas por el lado de los costes ya es relativamente limitado, y el impulso alcista de los precios del EVA se ha debilitado en comparación con antes. Por el lado de la demanda, los fabricantes de film mantuvieron compras justo a tiempo, y un aprovisionamiento moderado antes de las vacaciones proporcionó cierto soporte al mercado. En general, se sigue esperando que los precios del EVA de grado fotovoltaico se mantengan firmes a corto plazo, pero el ritmo de subida podría ralentizarse notablemente. La evolución futura de los precios dependerá más de los cambios en el patrón de oferta y demanda de la resina EVA y del ritmo de compra aguas abajo.
POE: Esta semana, los precios de entrega en China del POE se mantuvieron en 13.000-13.100 yuanes/t, y los precios de mercado fueron en general estables. Anteriormente, impulsados por el aumento de los costes de las materias primas y la mayor fortaleza de los precios de la resina EVA, los productores de POE subieron sus cotizaciones, pero la aceptación aguas abajo de cargamentos a precios elevados siguió siendo relativamente limitada. Aún existe una cierta diferencia entre las cotizaciones de mercado y los precios de transacción, y la transmisión de las subidas de precios todavía encuentra cierta resistencia. Se espera que el mercado de POE se consolide a corto plazo.
Arena de cuarzo de alta pureza: Esta semana, el mercado de arena de cuarzo de alta pureza continuó consolidándose, con cotizaciones para todas las especificaciones exactamente iguales a las de la semana pasada: arena para capa interior a 40.000-47.000 yuanes/t, arena para capa intermedia a 21.000-24.000 yuanes/t, arena para capa exterior a 12.500-18.000 yuanes/t y pedidos al contado de arena importada a 51.500-53.000 yuanes/t. En cuanto a los crisoles, los de 33 pulgadas se situaron en 5.400-5.700 yuanes/pieza y los de 36 pulgadas en 6.450-6.600 yuanes/pieza. Después de que el extremo inferior de los precios de los crisoles se relajara la semana pasada, esta semana no prolongaron su descenso. La razón principal de que los precios hayan dejado de caer sigue siendo el soporte de los costes y no una recuperación de la demanda. Con los precios de la arena encontrando soporte cerca de la línea de costes, el margen para nuevas concesiones a los compradores aguas abajo se ha comprimido significativamente, y la probabilidad de otro recorte sustancial de precios en adelante es relativamente pequeña. La contracción por el lado de la oferta ya se refleja en la producción. La causa fundamental de la debilidad actual de los precios sigue siendo que los fabricantes de crisoles se encuentran todavía en una situación de exceso de oferta. Algunas empresas líderes de crisoles están ajustando la oferta a la demanda, ralentizando así su ritmo de compra de arena de cuarzo.
Reciclaje de módulos: La semana pasada, los precios en el mercado chino de reciclaje de módulos fotovoltaicos retrocedieron algo.
Los módulos pequeños de primera generación con marco cayeron alrededor de 1 yuan/unidad, con precios de vidrio simple de primera mano en el rango de 97-114 yuanes/unidad. Los modelos sin marco bajaron 16-27 yuanes/t, con precios de vidrio simple de primera mano en el rango de 2.100-2.151 yuanes/unidad. Además de los módulos pequeños de primera generación, los precios de los de gran tamaño también mostraron tendencia a retroceder. Los modelos con marco cayeron unos 0,5 yuanes/unidad, mientras que los sin marco bajaron unos 18-23 yuanes/t.
Esta ronda de retroceso de precios se vio afectada por el retroceso de los precios al contado de los principales metales reciclados. La semana pasada, la plata al contado bajó, mientras que los precios del aluminio continuaron consolidándose en máximos. Según SMM, el precio al contado de la plata n.º 1 cayó de 16.161 yuanes/kg el 23 de septiembre a 14.828 yuanes/kg el 30 de septiembre. Los precios del aluminio A00 continuaron consolidándose en máximos, fluctuando de 24.240 yuanes/t el 23 de septiembre a 24.030 yuanes/t el 30 de septiembre.