A mediados de agosto, Fortescue anunció que el Proyecto Green Metal en su mina Christmas Creek, en la región de Pilbara, Australia Occidental, había producido el primer metal caliente, la primera operación exitosa del proceso de fundición eléctrica del proyecto. Según la compañía, el primer metal se produjo a partir de una mezcla de materias primas durante la puesta en marcha. La puesta en marcha continuará por etapas, con el proceso probado y optimizado antes de cualquier avance hacia una producción a mayor escala. La compañía no ha revelado en qué consistía la mezcla ni si se utilizó hidrógeno verde como reductor.
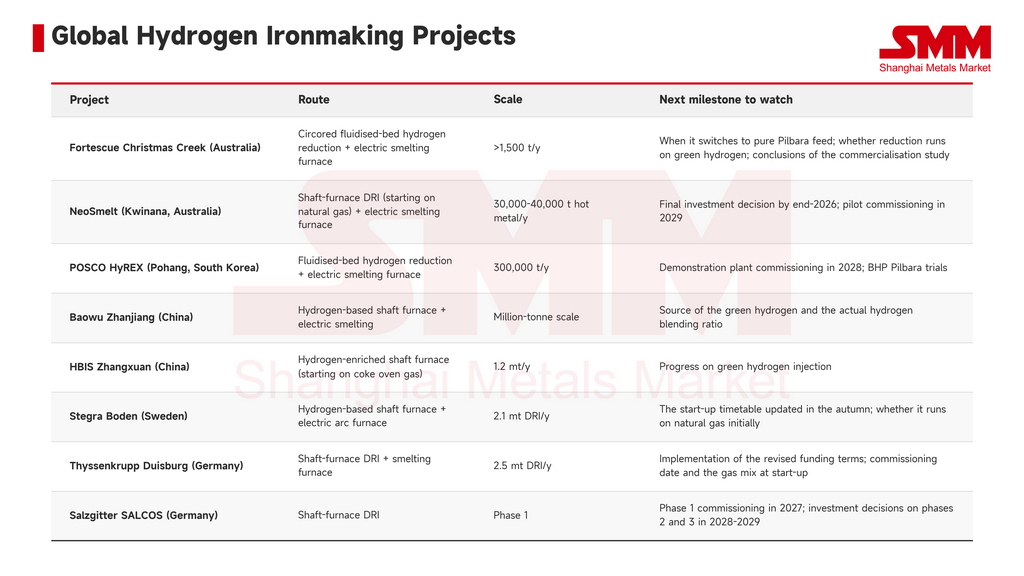
El proyecto fue aprobado en noviembre de 2023 con una inversión de unos 50 millones de dólares estadounidenses. Originalmente debía comenzar la producción en 2025 y está diseñado para producir más de 1.500 toneladas métricas de hierro verde al año. Metso suministra el proceso, que consta de dos partes. Circored, una tecnología de reducción directa en lecho fluidizado basada en hidrógeno, puede funcionar con hidrógeno 100 % verde y trata los finos de Pilbara sin necesidad de peletización. A continuación, un horno de fundición de DRI toma el DRI y realiza la fusión que de otro modo haría un alto horno. Los primeros equipos de Metso se instalaron a partir de septiembre de 2025. La planta de hidrógeno verde in situ funciona desde 2024, con dos electrolizadores de 700 kW que producen unos 530 kg de hidrógeno al día.
El director ejecutivo de Fortescue, Dino Otranto, afirmó que nadie ha logrado aún la producción de metal verde a partir del mineral de Pilbara a escala comercial. El hito demuestra que el proceso puede fabricar metal fundido, pero aún debe probarse el funcionamiento estable con el mineral objetivo de Pilbara. Según lo divulgado, el horno de fundición ya puede producir metal caliente, pero la compañía no ha publicado datos que muestren toda la cadena, desde la reducción Circored hasta la fundición, funcionando de forma continua con finos de Pilbara. El problema de la materia prima que plantean los finos con alto contenido de impurezas sigue en fase de pruebas.
¿Por qué el mineral de Pilbara tiene dificultades para entrar en la ruta DRI-EAF?
La ruta DRI-EAF solo puede aceptar material de grado DR con más del 66 % de Fe y menos del 3,5 % combinado de SiO₂ y Al₂O₃, un umbral que los minerales de Pilbara, en su mayoría hematita y goethita, generalmente no cumplen. Según una nota informativa de IEEFA de junio de 2026, la razón es que la reducción directa no puede eliminar impurezas, mientras que la atmósfera oxidante de un horno de arco eléctrico limita su capacidad para reducir el mineral y eliminar impurezas. El informe de IEEFA de marzo añade que el material de grado DR representa solo una pequeña parte de la oferta mundial de mineral de hierro, citando una proyección de Midrex según la cual el déficit de grado DR podría alcanzar los 16,4 millones de toneladas métricas anuales para 2034.
Este es el problema que el horno de fusión eléctrica (ESF) pretende resolver. Un ESF puede procesar alimentación con alta ganga, separa la escoria del hierro durante la fusión y produce metal caliente cercano al arrabio, que luego pasa a un convertidor básico al oxígeno. La ruta que se adapta al mineral de Pilbara es, por tanto, más precisamente DRI-ESF-BOF. Mantiene en uso los convertidores existentes de una planta, lo que conviene a los productores siderúrgicos integrados.
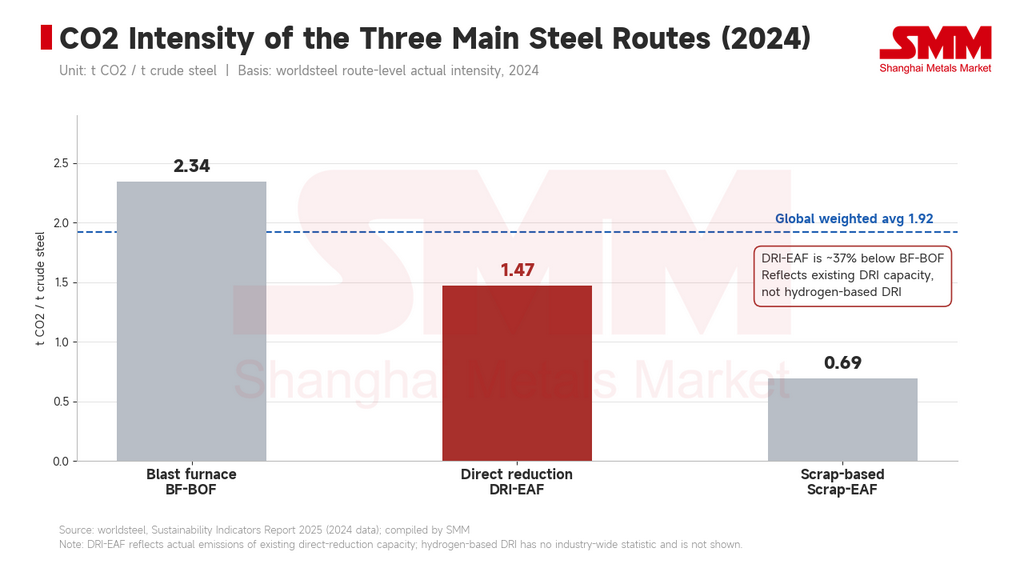
En cuanto a emisiones, las últimas cifras de worldsteel sitúan la intensidad de CO2 de 2024 en 2,34 t por t de acero bruto para BF-BOF y 1,47 t para DRI-EAF, aproximadamente un 37 % menos. La chatarra-EAF se situó en 0,69 t y el promedio ponderado mundial en 1,92 t. La cifra de 1,47 refleja las emisiones reales de la capacidad existente de reducción directa, no del DRI basado en hidrógeno, y aún no existe una estadística de emisiones de toda la industria para la ruta DRI-ESF-BOF.
Los fundidores adoptan mineral de baja ley a medida que se ralentiza el cambio de gas a hidrógeno
En los últimos tres años, se han construido o planificado tres proyectos de fusión eléctrica vinculados directamente al mineral de Pilbara: además de Christmas Creek de Fortescue, están NeoSmelt en Australia y HyREX de POSCO en Corea del Sur. NeoSmelt, un consorcio de BlueScope, BHP, Rio Tinto, Mitsui y Woodside, planea una planta piloto de ESF en Kwinana que producirá entre 30.000 y 40.000 t de metal caliente al año, reduciendo el mineral con gas natural al principio y pasando a hidrógeno una vez en funcionamiento. El consorcio declaró en abril que la puesta en marcha se ha trasladado de 2028 a 2029, con una decisión final de inversión prevista para finales de 2026. El proceso HyREX de POSCO también combina la reducción con hidrógeno en lecho fluidizado con un ESF y utiliza finos directamente; su planta de demostración de 300.000 t tiene como objetivo la puesta en servicio en 2028. BHP firmó un memorando de entendimiento con POSCO en noviembre de 2025 para probar mineral de Pilbara en la planta.
En cuanto a escala, los dos proyectos dirigidos por China Baowu y HBIS pertenecen ambos a la clase del millón de toneladas. Según China Baowu, su línea casi sin emisiones de carbono en Zhanjiang se conectó por completo en diciembre de 2025, utilizando un proceso de reducción con hidrógeno y fusión eléctrica que reduce el carbono entre un 50 % y un 80 % en comparación con la ruta convencional. Sin embargo, Baowu no ha confirmado públicamente la fuente de su futuro suministro de hidrógeno verde. La demostración de metalurgia de hidrógeno de 1,2 millones de t al año de HBIS Zhangxuan utiliza gas de coquería rico en hidrógeno como fuente inicial de gas, con el horno de cuba diseñado para cambiar a hidrógeno verde.
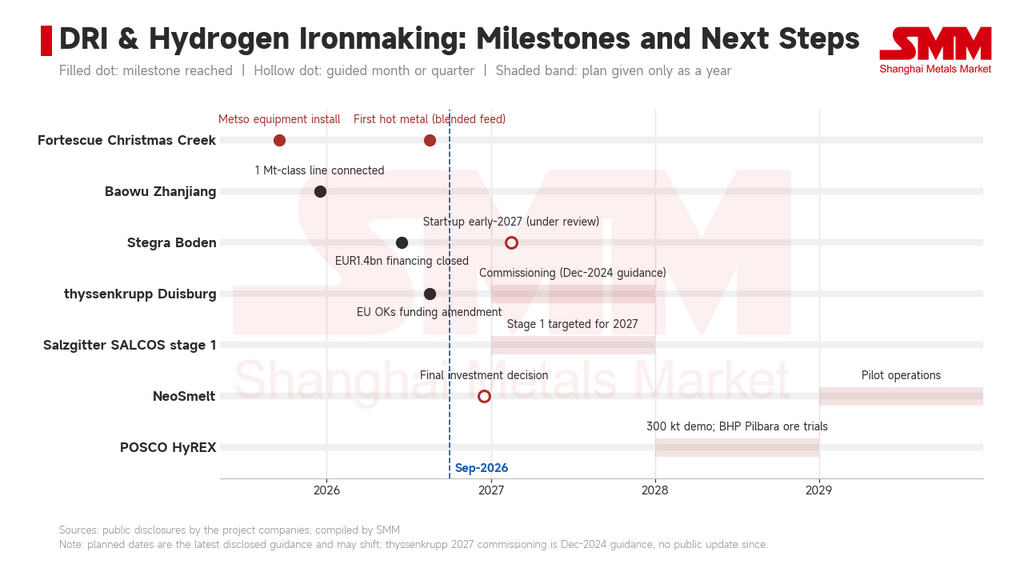
En Europa, los proyectos basados en hidrógeno de cuatro empresas —ArcelorMittal, thyssenkrupp, Salzgitter y Stegra— han sido ajustados en cuanto a las condiciones del hidrógeno o el calendario de puesta en marcha. En junio de 2025, ArcelorMittal abandonó las conversiones basadas en hidrógeno en Bremen y Eisenhüttenstadt a pesar de recibir 1.300 millones de euros en subvenciones, alegando que incluso el DRI basado en gas natural no era competitivo como opción de transición. Alrededor de dos tercios de los 3.000 millones de euros de financiación para el proyecto DRI de thyssenkrupp en Duisburgo proceden del Gobierno federal alemán y de Renania del Norte-Westfalia; la ayuda estaba inicialmente vinculada al uso de hidrógeno, y en agosto la UE aprobó normas de ayuda modificadas que permiten que la planta comience sin hidrógeno, mientras el Gobierno alemán aún debe ajustar las decisiones de financiación. Salzgitter mantiene la etapa 1 de SALCOS en curso para 2027, mientras que la decisión de inversión sobre las etapas 2 y 3 se ha pospuesto a 2028-2029. La financiación de 1.400 millones de euros de Stegra se acordó en principio en abril y se cerró en junio, pero su fecha de puesta en marcha a principios de 2027 sigue en revisión; la empresa dijo anteriormente que actualizaría el calendario en otoño.
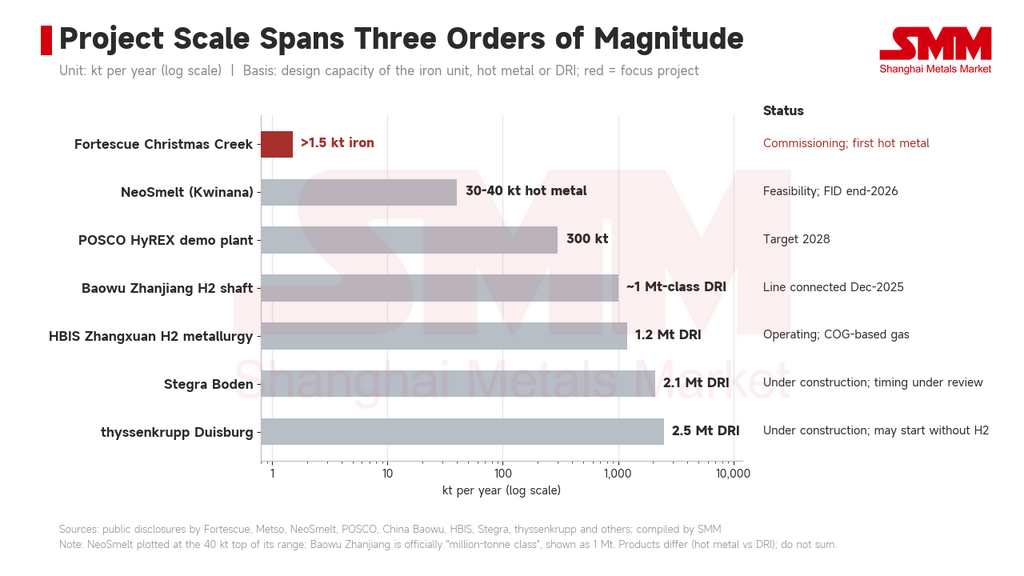
Para el mercado del mineral de hierro, una planta piloto de 1.500 toneladas anuales en Christmas Creek no afectará a la oferta y la demanda a corto plazo; su valor reside en demostrar la tecnología. Estructuralmente, si la fundición eléctrica funciona a escala comercial, parte de la demanda de producción de hierro con bajas emisiones de carbono que de otro modo necesitaría alimentación de grado DR podría cubrirse con mineral de grado bajo y medio de Pilbara, aliviando la escasez de material de alta ley. Si el rendimiento con alimentación pura de Pilbara decepciona, la producción de hierro con bajas emisiones seguirá dependiendo de recursos de grado DR, y la prima estructural del mineral de alta ley encontraría un soporte más firme. Por ahora, los diferenciales de ley suelen seguir estando impulsados por los márgenes de las acerías chinas y las opciones de mezcla; la demanda baja en carbono es una variable a largo plazo con una influencia limitada en los precios a corto plazo.
A continuación se enumeran estos puntos de control que vale la pena seguir.