A mediados de agosto, Fortescue anunció que su proyecto de metal verde en la mina Christmas Creek, en la región de Pilbara, Australia Occidental, había producido su primer metal caliente, lo que marcó la primera operación exitosa del proceso de fundición eléctrica del proyecto. Con esto se logró una ruta técnica de circuito cerrado completo desde el hierro de reducción directa (DRI) hasta la fundición de hierro en un horno eléctrico.
El proyecto fue aprobado en noviembre de 2023, con una inversión de aproximadamente 50 millones de dólares. Originalmente estaba previsto que comenzara a producir en 2025, con una capacidad diseñada de más de 1.500 toneladas métricas de hierro verde al año. El proceso es suministrado por Metso y consta de dos partes: una unidad de reducción directa de lecho fluidizado a base de hidrógeno Circored y un horno de fundición eléctrica de DRI. La primera puede utilizar hidrógeno 100 % verde y puede procesar directamente los finos de Pilbara sin necesidad de peletización; la segunda utiliza DRI como materia prima, sustituyendo al alto horno para la fundición. La instalación del primer equipo de Metso comenzó en septiembre de 2025. La instalación de hidrógeno verde in situ se puso en marcha en 2024, con dos electrolizadores de 700 kW que producen aproximadamente 530 kg de hidrógeno al día.
El director ejecutivo de Fortescue, Dino Otranto, afirmó que ninguna empresa ha resuelto aún el problema de producir metal verde a partir del mineral de Pilbara a escala comercial. Este periodo demuestra que el proceso puede producir metal caliente, pero si puede operar de forma estable con el mineral objetivo de Pilbara aún requiere verificación adicional. Según la información divulgada hasta ahora, el horno de fundición eléctrica ha podido producir metal caliente, pero la empresa aún no ha proporcionado datos sobre si el proceso completo, desde la reducción Circored hasta la fundición eléctrica, puede funcionar de forma continua con finos de Pilbara. La cuestión de la materia prima de finos con alto contenido de impurezas sigue en fase de verificación.
Por qué el mineral de Pilbara es difícil de alimentar en la ruta DRI-EAF
La ruta convencional DRI-EAF tiene requisitos estrictos en cuanto a materias primas. La ruta DRI-EAF solo puede consumir materias primas de grado DR con una ley de hierro superior al 66 % y un contenido combinado de SiO₂ y Al₂O₃ inferior al 3,5 %, mientras que el mineral de Pilbara es predominantemente hematita y goethita, que generalmente no cumple este umbral. Según un informe del IEEFA de junio de 2026, la razón es que la etapa de reducción directa no puede eliminar impurezas, y la atmósfera oxidante del horno de arco eléctrico limita su capacidad de reducción y eliminación de impurezas. Un informe de IEEFA de marzo mostró que las materias primas de grado DR representan una proporción muy pequeña de la oferta mundial de mineral de hierro. Citando previsiones de Midrex, indicó que el déficit de materias primas de grado DR podría alcanzar los 16,4 millones de toneladas anuales para 2034.
El horno de fusión eléctrico (ESF) está diseñado para abordar exactamente este problema. El ESF puede procesar materias primas con alto contenido de ganga, completando la separación escoria-hierro durante la fusión para producir metal caliente cercano al arrabio, que luego se envía a un convertidor para la fabricación de acero. Por lo tanto, el nombre de ruta preciso que corresponde al mineral de Pilbara debería ser DRI-ESF-convertidor. Esta ruta preserva los activos de convertidor existentes de las acerías y es más favorable para las plantas que operan principalmente procesos integrados.
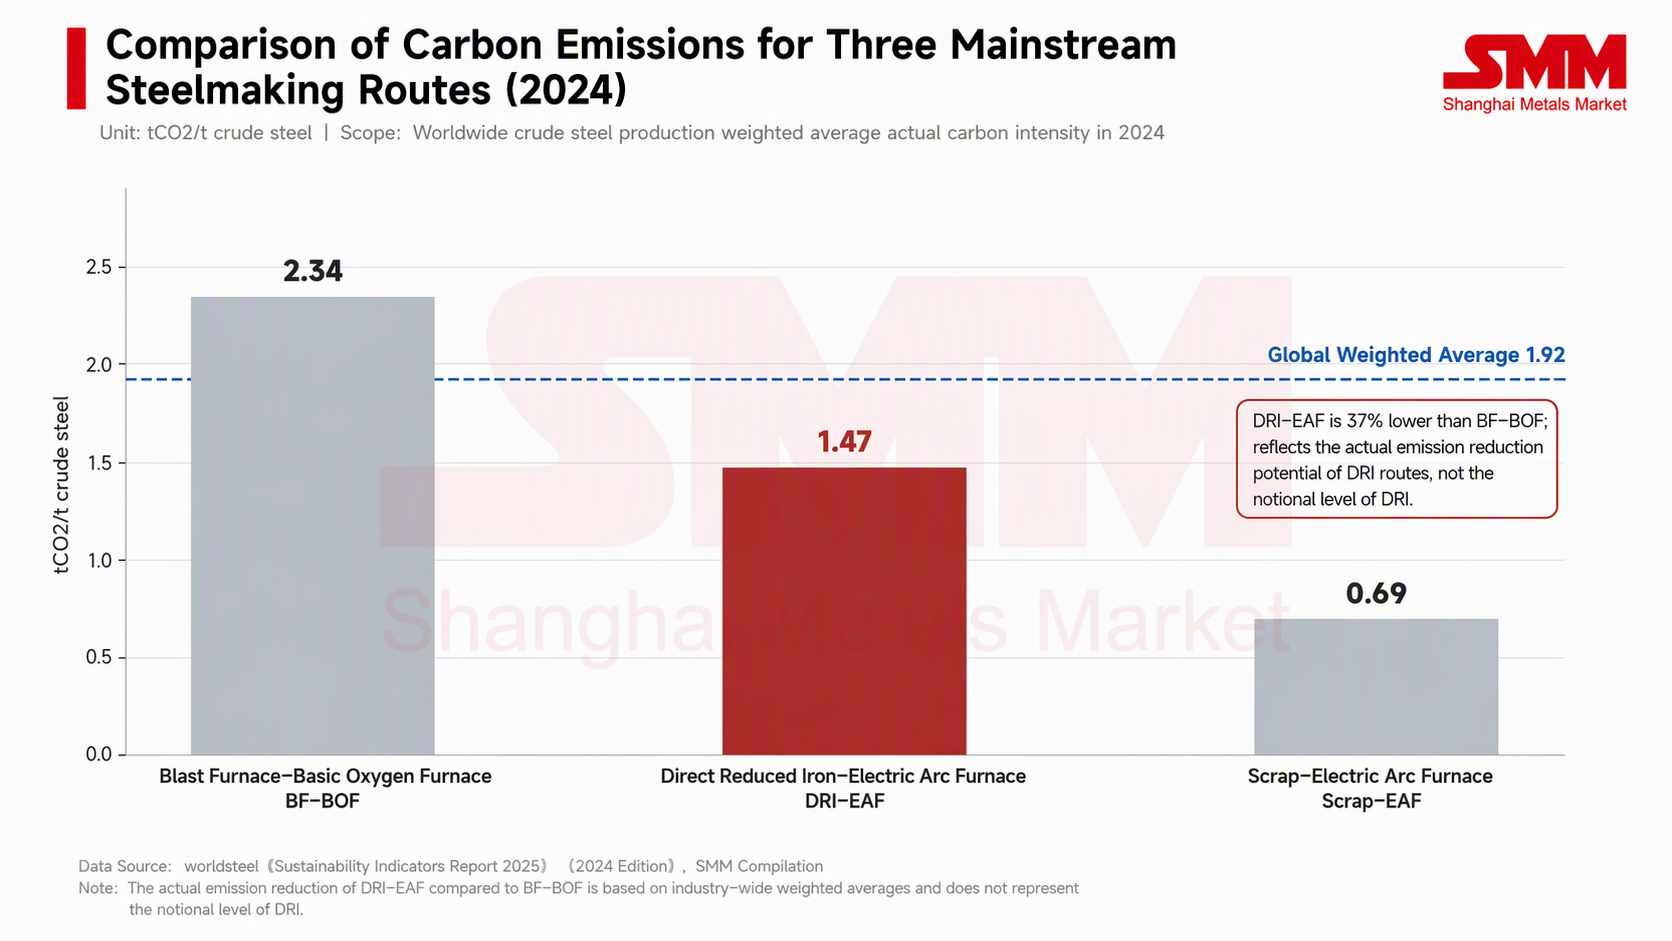
En cuanto al potencial de reducción de emisiones, según las últimas estadísticas de Worldsteel, las emisiones de carbono por tonelada de acero mediante la ruta BF-BOF fueron de 2,34 toneladas en 2024, en comparación con 1,47 toneladas para DRI-EAF, aproximadamente un 37% menos que la primera, y 0,69 toneladas para chatarra-EAF, con un promedio ponderado mundial de 1,92 toneladas. Cabe señalar que la cifra de 1,47 toneladas refleja las emisiones reales de la capacidad de reducción directa existente y no representa el nivel del DRI basado en hidrógeno; tampoco existe aún un estándar de emisiones para toda la industria para la ruta DRI-ESF-BOF.
Los hornos de fusión eléctricos (ESF) están asumiendo el mineral de grado bajo y medio, mientras que la transición del gas natural al hidrógeno se está desacelerando en general.
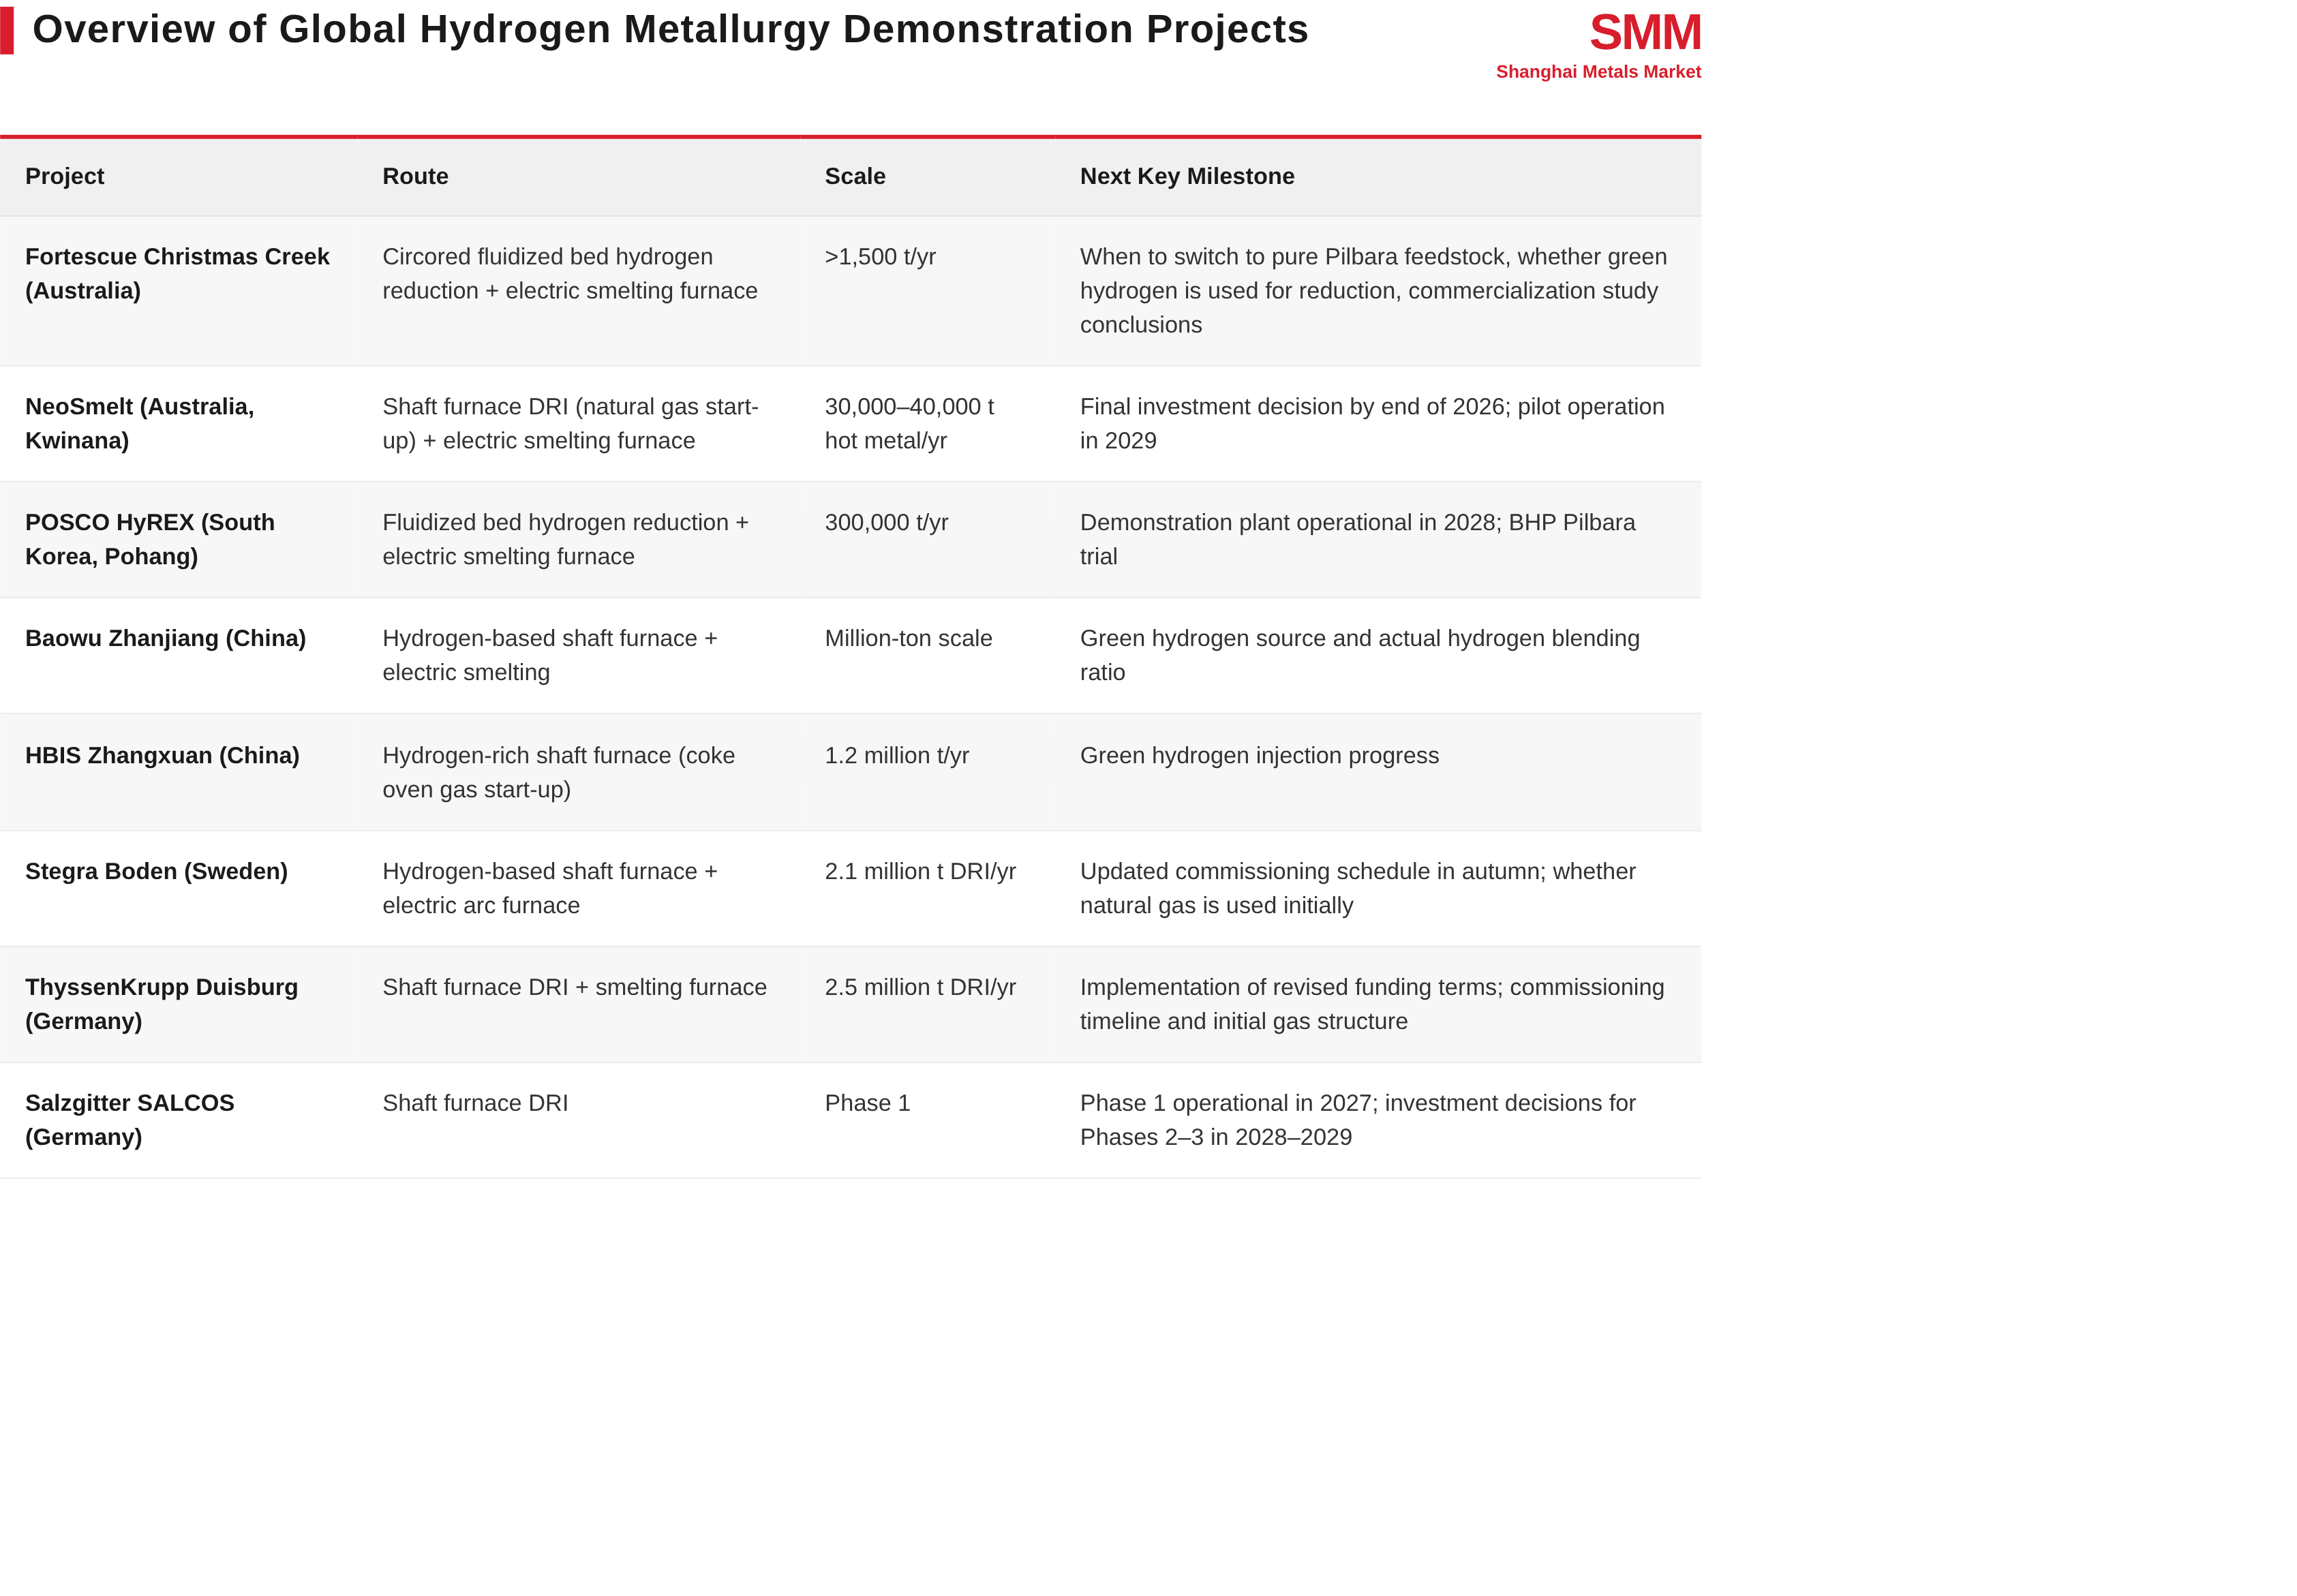
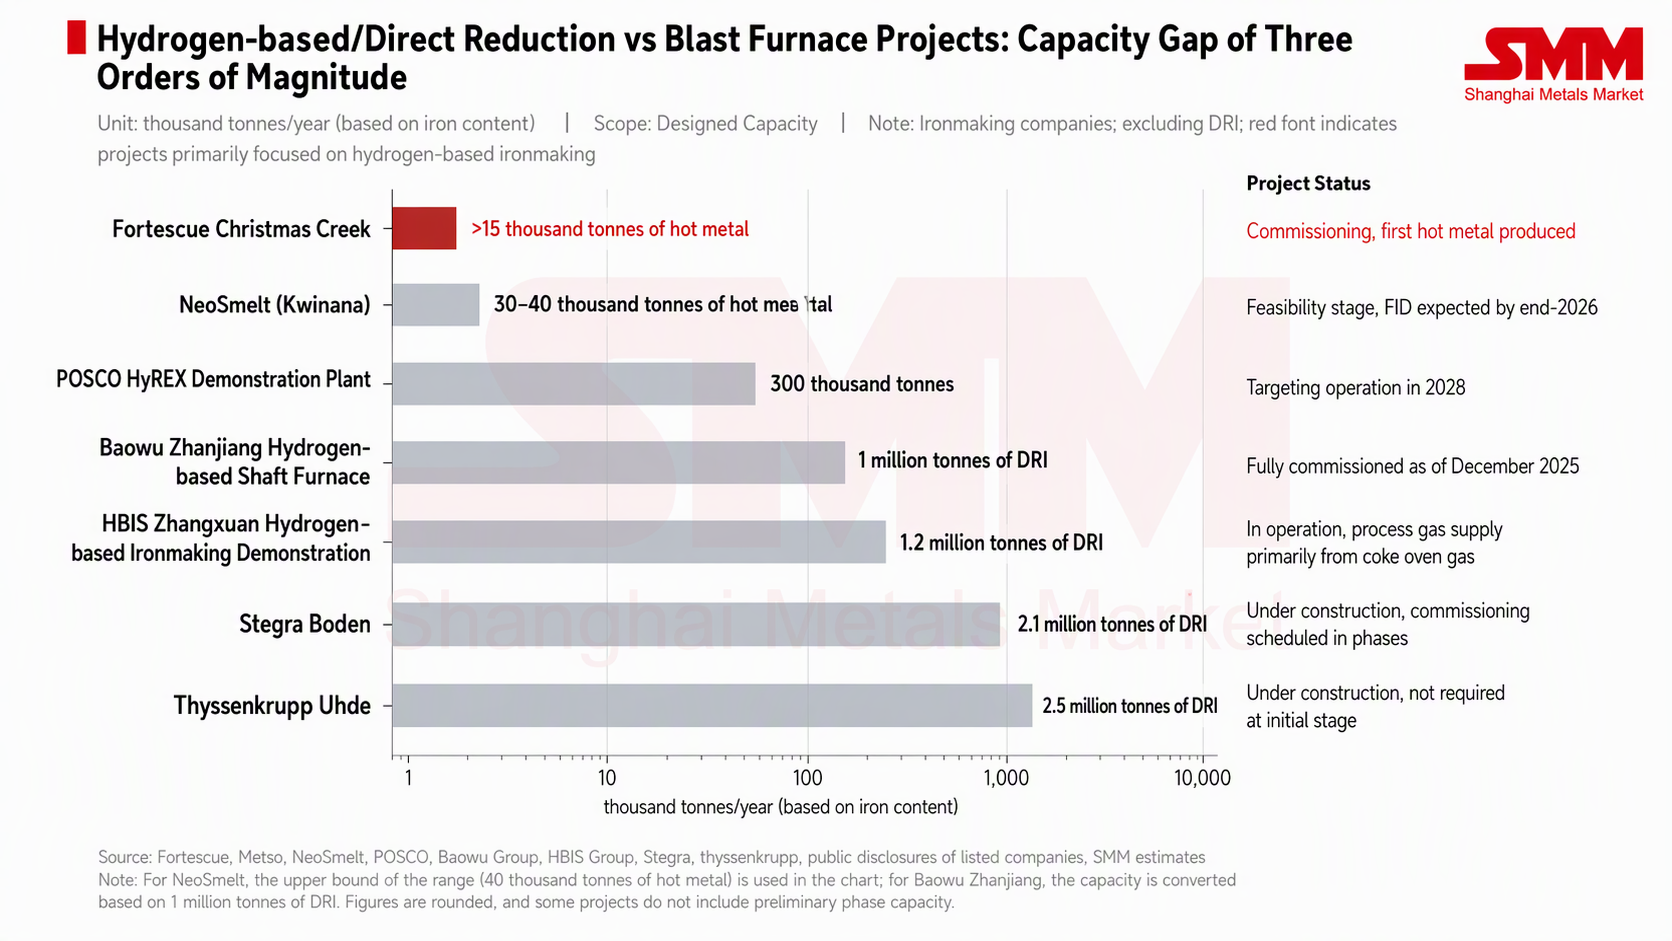
En los últimos tres años, tres proyectos de ESF directamente relacionados con el mineral de Pilbara se han puesto en marcha o han entrado en fase de planificación: además de Christmas Creek de Fortescue, los otros dos son NeoSmelt en Australia y HyREX de POSCO en Corea del Sur. NeoSmelt, compuesto por BlueScope, BHP, Rio Tinto, Mitsui y Woodside, planea construir una planta piloto de ESF en Kwinana con una producción anual de 30.000 a 40.000 toneladas de metal caliente, utilizando inicialmente gas natural para la reducción y cambiando a hidrógeno después de la puesta en marcha; el consorcio dijo en abril que la fecha de puesta en marcha del proyecto se ha pospuesto de 2028 a 2029, y se espera que la decisión final de inversión se tome a finales de 2026. El proceso HyREX de POSCO también utiliza reducción de hidrógeno en lecho fluidizado más un ESF, puede usar directamente mineral fino y tiene como objetivo la puesta en marcha de una planta de demostración de 300.000 toneladas en 2028; BHP firmó un memorando con POSCO en noviembre de 2025 para probar el mineral de Pilbara en la planta de demostración.
En cuanto a escala, los dos proyectos de China Baowu y HBIS alcanzan el nivel de un millón de toneladas. Según China Baowu, su línea de producción de acero casi cero emisiones de carbono en Zhanjiang se conectó por completo en diciembre de 2025, utilizando un proceso de reducción por hidrógeno y fusión eléctrica que reduce las emisiones de carbono entre un 50 % y un 80 % en comparación con los procesos convencionales; sin embargo, Baowu no ha confirmado públicamente la fuente posterior de suministro de hidrógeno verde. El proyecto de demostración de hidrometalurgia de Zhangxuan de HBIS, con una capacidad anual de 1,2 millones de toneladas, utiliza gas de coquería rico en hidrógeno como fuente inicial de gas, y el sistema de horno de cuba ha reservado la función de cambiar a hidrógeno verde.
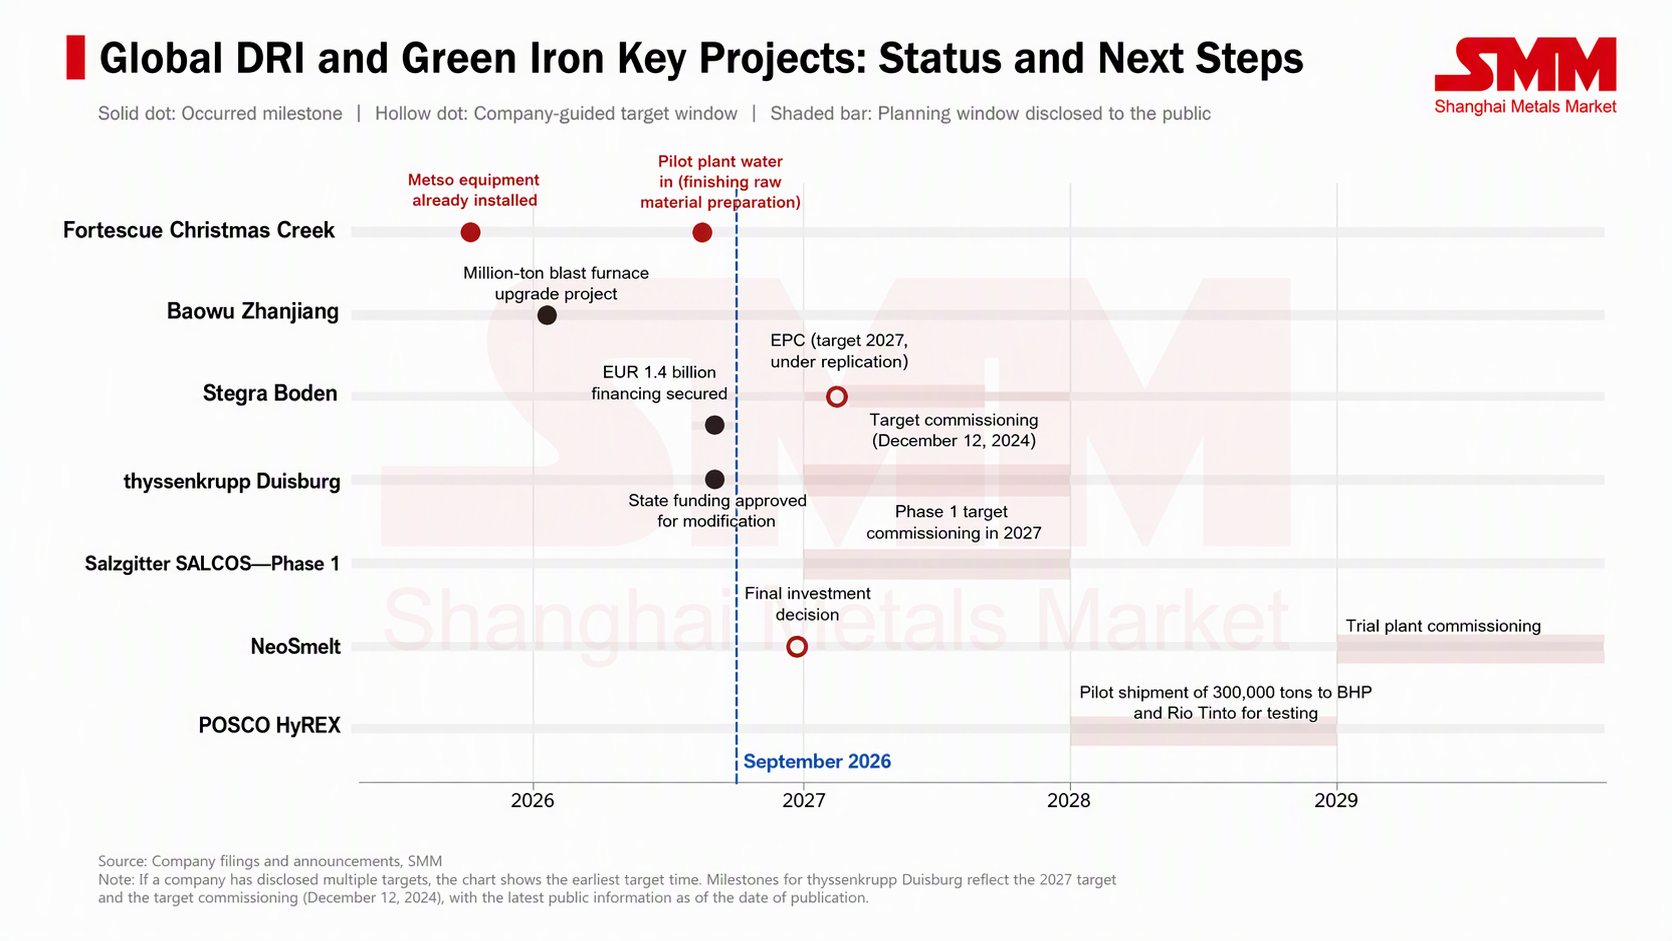
En Europa, ArcelorMittal, Thyssenkrupp, Salzgitter y Stegra han ajustado sucesivamente sus proyectos basados en hidrógeno en cuanto a disponibilidad de hidrógeno o calendarios de puesta en marcha. ArcelorMittal abandonó las reformas basadas en hidrógeno en sus plantas de Bremen y Eisenhüttenstadt en Alemania en junio de 2025, tras haber recibido ya 1.300 millones de euros en subvenciones, y la empresa afirmó que incluso un plan de transición que utilizara DRI a base de gas natural no sería competitivo. Aproximadamente dos tercios de los cerca de 3.000 millones de euros de financiación para el proyecto DRI de Duisburg de Thyssenkrupp proceden del gobierno federal y del estado de Renania del Norte-Westfalia, y las condiciones de financiación estaban originalmente vinculadas al uso de hidrógeno; en agosto, la UE aprobó cambios en las normas de financiación que permiten que el proyecto funcione inicialmente sin hidrógeno, mientras que la decisión específica de financiación aún espera el ajuste del gobierno alemán. La fase 1 de SALCOS de Salzgitter sigue adelante para su puesta en marcha en 2027, mientras que las decisiones de inversión para las fases 2 y 3 se han pospuesto a 2028-2029. Stegra alcanzó un acuerdo de principio sobre su financiación de 1.400 millones de euros en abril y completó el cierre en junio, pero el calendario de puesta en marcha originalmente previsto para principios de 2027 sigue en revisión, y la empresa declaró anteriormente que actualizaría el calendario en otoño.
Implicaciones para la industria y proyectos clave a seguir
Volviendo al propio mercado del mineral de hierro, la capacidad a escala piloto de Christmas Creek de 1.500 toneladas al año no afectará a la oferta y la demanda a corto plazo; su valor reside en la validación tecnológica. Desde una perspectiva estructural a largo plazo, si la ruta del horno de fusión eléctrica resulta viable a escala comercial, parte de la demanda de producción de hierro con bajas emisiones de carbono que originalmente requería materias primas de calidad DR podría satisfacerse en cambio con minerales de grado medio y bajo de Pilbara, aliviando la restricción de escasez de materias primas de alta ley. Si los indicadores operativos que utilizan exclusivamente materias primas de Pilbara no son ideales, la dependencia de la fundición baja en carbono de recursos de grado DR persistirá, lo que brindará más respaldo a la prima estructural del mineral de alta ley. Sin embargo, en el panorama actual, los diferenciales de precios por ley suelen estar impulsados por los márgenes de las acerías chinas y las estructuras de mezcla de minerales, mientras que la demanda de fundición baja en carbono es una variable a largo plazo con un impacto limitado en los precios a corto plazo.
Los períodos que vale la pena seguir de aquí en adelante se muestran en la tabla a continuación.