SMM, 30 de septiembre:

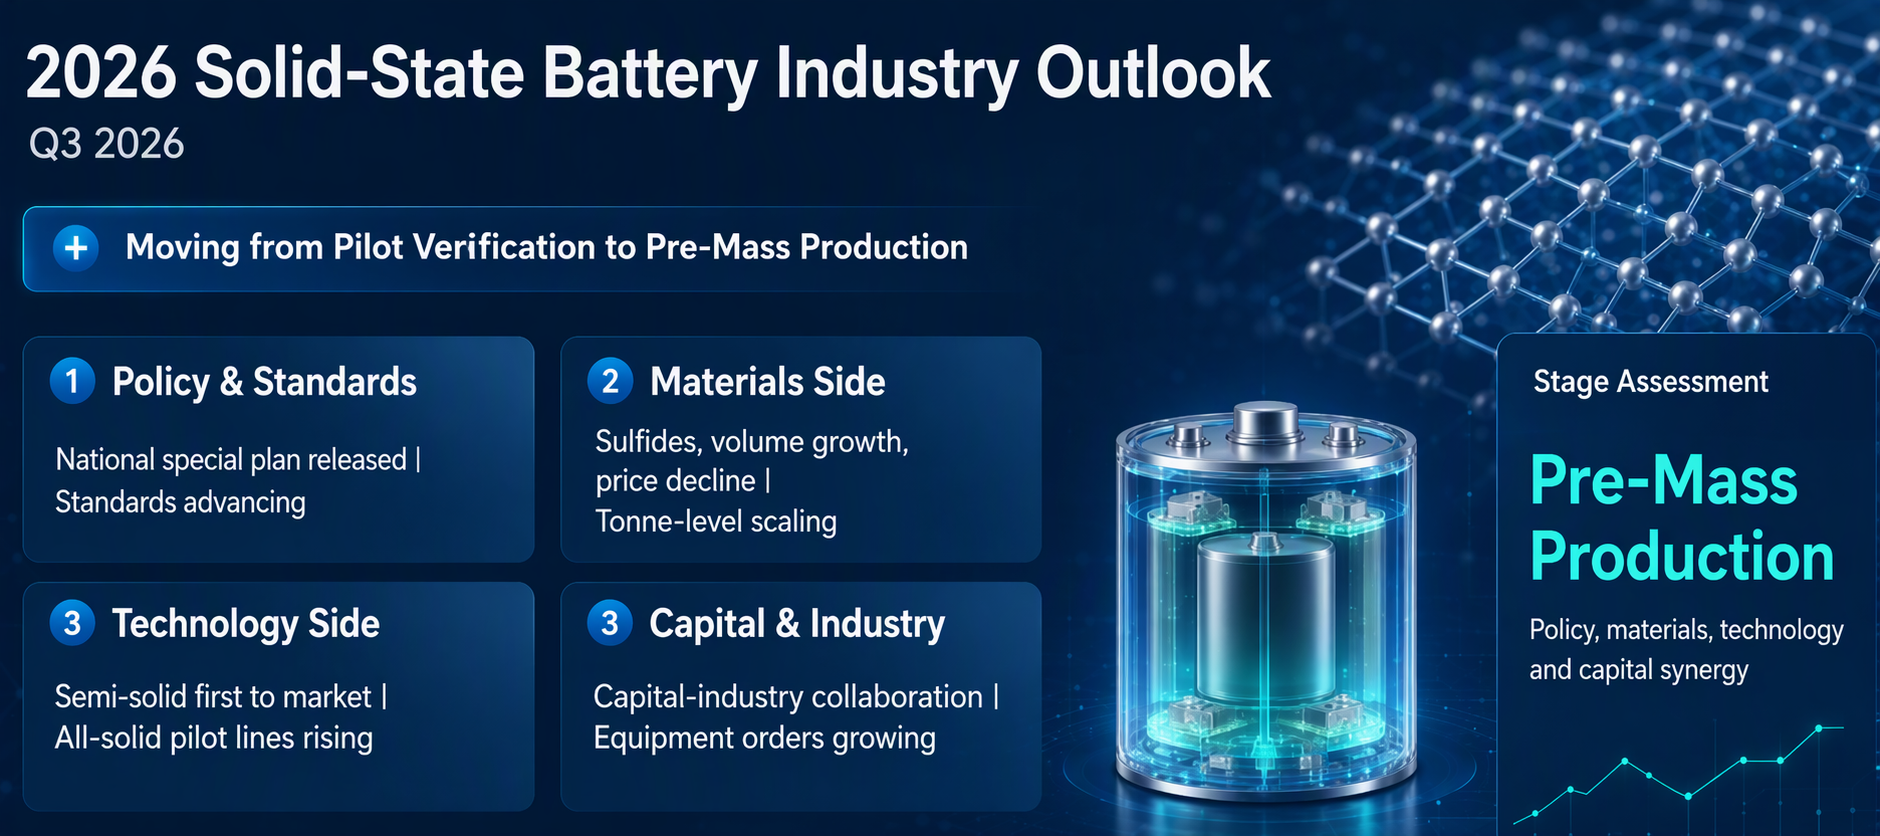
Puntos clave: En el tercer trimestre de 2026, la industria de baterías de estado sólido se encuentra en una etapa crítica de transición de la "verificación piloto" a la "preproducción en masa". Se han implementado planes especiales a nivel nacional y el sistema de normas se está perfeccionando a un ritmo acelerado. En el lado de los materiales, el sulfuro experimenta un "crecimiento de volumen con caída de precios", entrando en un período de transición de aumento de volumen a "nivel de toneladas". En el lado tecnológico, las baterías sólido-líquido (semisólidas) están liderando la adopción en vehículos comerciales, almacenamiento de energía, eVTOL y otros escenarios de aplicación, mientras que las líneas piloto de baterías totalmente de estado sólido se construyen de forma intensiva. El capital y la industria están profundamente alineados, los pedidos de equipos continúan asegurándose y los escenarios de aplicación aguas abajo florecen en múltiples frentes. Al mismo tiempo, persisten riesgos como la insuficiente tasa de utilización de la capacidad, los retrasos en los pedidos y los cuellos de botella en interfaces y fabricación, lo que exige una visión racional del ritmo de industrialización.
Prólogo: Análisis de precios de materiales: lado político caliente, lado spot frío; el sulfuro experimenta un "crecimiento de volumen con caída de precios"
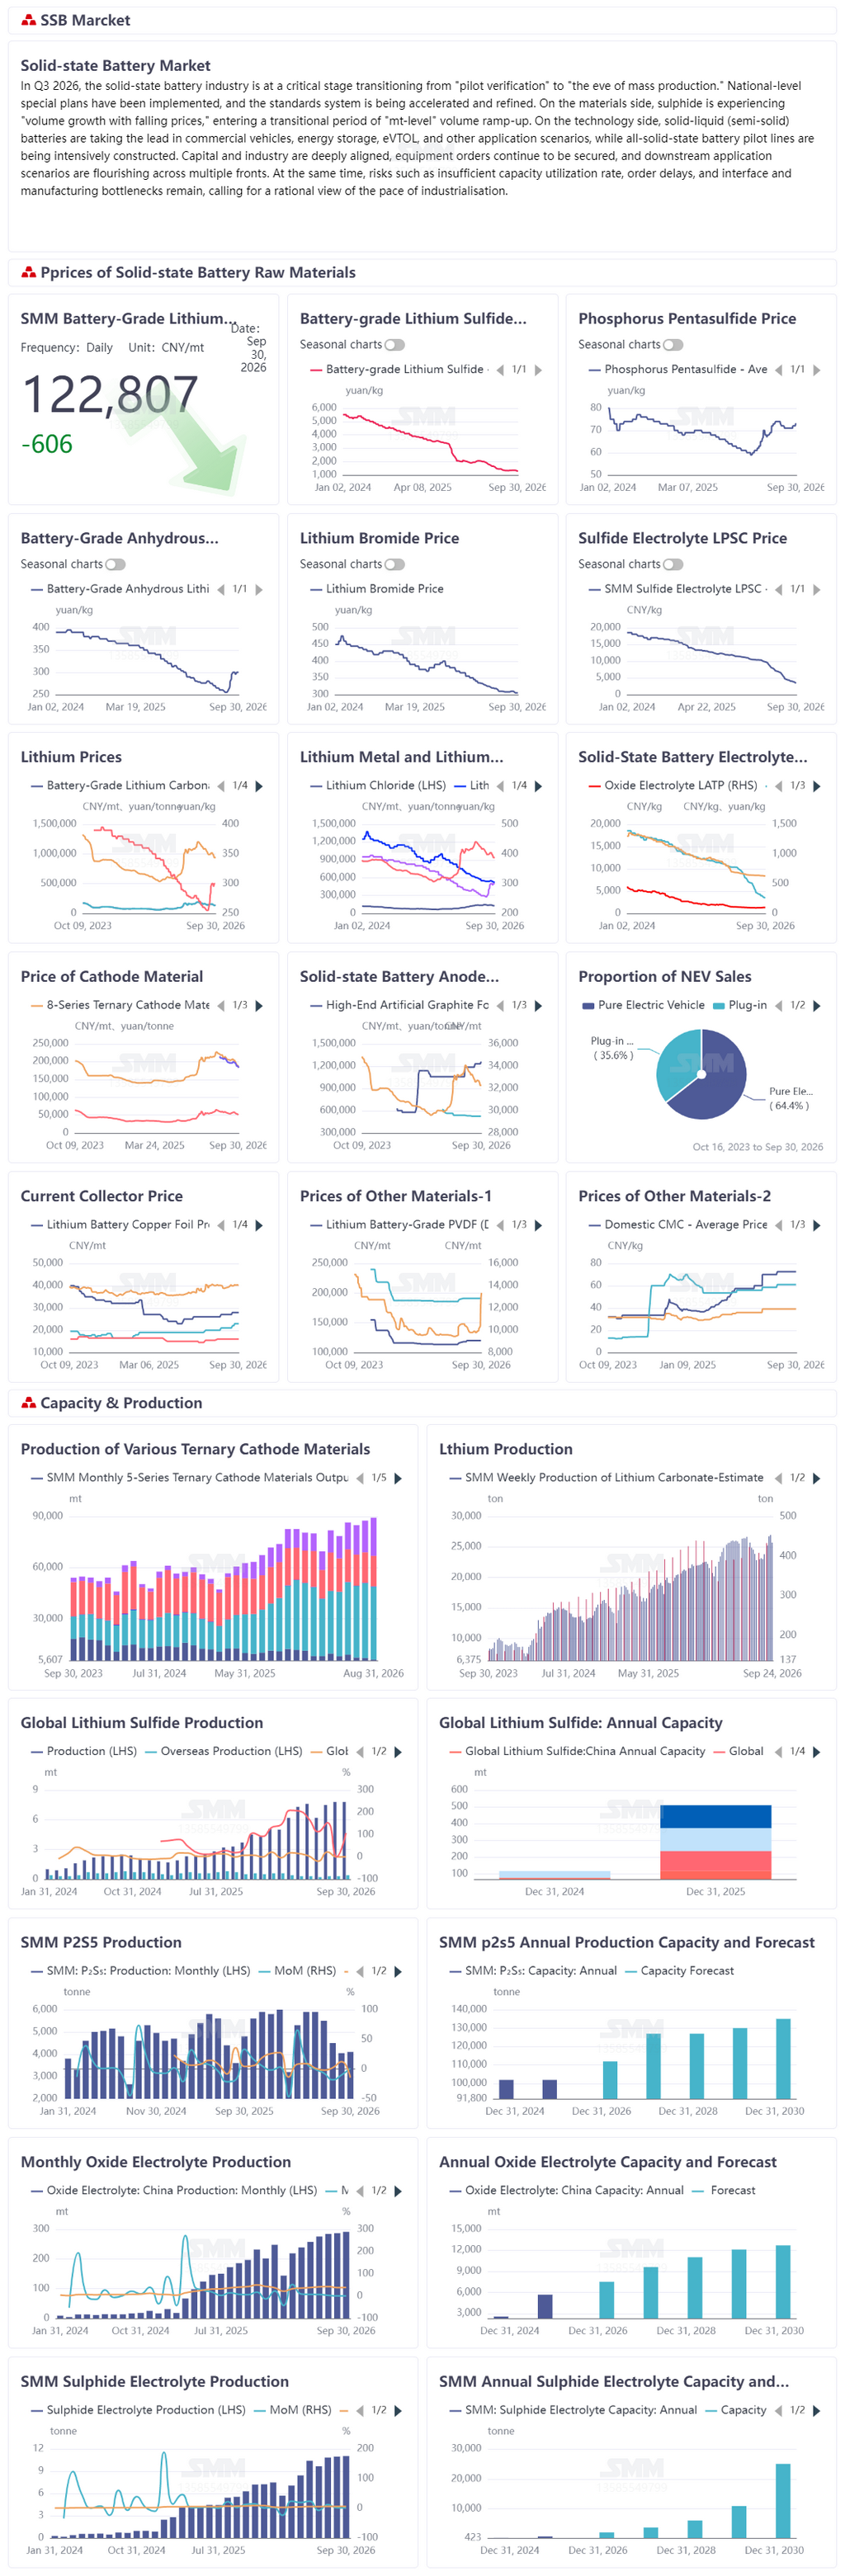
En el tercer trimestre de 2026, el sector de baterías de estado sólido mostró una notable divergencia de "lado político caliente, lado spot de materiales frío". El 28 de septiembre, el Ministerio de Industria y Tecnología de la Información y otros seis departamentos emitieron el "XV Plan Quinquenal para el Desarrollo de la Industria de Baterías de Nuevo Tipo", que especifica la aplicación inicial a gran escala de baterías totalmente de estado sólido para 2030, lo que impulsó al alza al sector de baterías y al sector de baterías de estado sólido el 29 de septiembre. Sin embargo, en el lado spot de materiales, el ancla de precios centrada en los productos químicos de litio tendió a la baja de forma unilateral, y los electrolitos de sulfuro exhibieron un patrón típico de "crecimiento de volumen con caída de precios".
En cuanto a los productos químicos de litio, el precio spot promedio del carbonato de litio de grado batería en el tercer trimestre fue de aproximadamente 148.000 yuanes por tonelada métrica. Cotizaciones de fin de trimestre: el carbonato de litio de grado batería se situó en 123.000 yuanes por tonelada métrica el 29 de septiembre, con una caída acumulada del 22,9% en el tercer trimestre.
En cuanto a los materiales específicos para baterías de estado sólido, los electrolitos de sulfuro fueron el segmento con el "colapso de precios" más pronunciado de este trimestre. De enero a agosto de 2026, la producción acumulada de electrolitos de sulfuro de China alcanzó 70 toneladas, un aumento interanual del 119,7%, superando ya el total anual de 2025 de 58,29 toneladas, pero solo se logró el 19,6% del objetivo anual previsto de 360 toneladas. En agosto, la tasa de utilización de la capacidad fue de solo el 5,82%, y los precios de los productos continuaron desplomándose, con el LPSC cayendo más del 24% en un solo mes. El sulfuro de litio aumentó en paralelo: en agosto, la producción de sulfuro de litio de grado batería de China fue de 7,79 toneladas, un aumento intermensual del 3,6% e interanual del 143%. El total acumulado de enero a agosto fue de 52,9 toneladas, superando ya el total mundial anual de 2025 de 34 toneladas. La producción de China representó aproximadamente el 95% del total mundial, y se espera que la producción mensual aumente a 9-10 toneladas en el cuarto trimestre, con un total anual de 85-95 toneladas.
Por el lado de la oferta, el tercer trimestre vio un despliegue concentrado de líneas de producción de "nivel de cien toneladas": la línea piloto de sulfuro de litio y electrolito de estado sólido de nivel de cien toneladas de Tinci se completó y puso en producción en el tercer trimestre; la línea de producción de electrolito de estado sólido de 150 toneladas/año de Shandong Chuanglu completó la instalación y puesta en marcha; el electrolito de óxido de Capchem está previsto para poner en línea capacidad de nivel de mil toneladas en 2026. Sin embargo, la oferta y la demanda de sulfuro de litio y electrolitos de sulfuro fueron ambas débiles en el primer semestre, y la presión sobre los precios fue el tema principal del tercer trimestre. El ánodo fue relativamente resistente, mientras que los aditivos mostraron fortaleza estructural. En general, el sector de materiales para baterías de estado sólido ha entrado en una fase de transición, pasando de "transacciones a nivel de kilogramo" a "transacciones a nivel de tonelada", con el centro de precios moviéndose a la baja. El cuarto trimestre deberá verificar la calidad del aumento de volumen a nivel de tonelada.
I. Materiales para baterías de estado sólido
1. Electrolitos: liberación de capacidad aguas arriba de sulfuro pero precios bajo presión, capacidad de óxido primero en escalar, reservas de haluro acelerando
La ruta del sulfuro es la dirección más intensiva para la expansión de capacidad del lado de materiales en el tercer trimestre. La subsidiaria controladora de SEMCORP ha completado la construcción de una línea piloto de sulfuro de litio de alta pureza, con planes de lograr producción en masa a nivel de kilotoneladas de electrolitos de estado sólido de sulfuro-haluro de 2026 a 2027. Tinci Materials ha completado la construcción de una línea piloto de sulfuro de litio y electrolito de estado sólido a escala de 100 toneladas y comenzó la producción de prueba en el tercer trimestre, utilizando un método de fase líquida de desarrollo propio con costos entre un 30% y un 40% inferiores a los métodos convencionales de fase sólida. XTC New Energy Materials (Xiamen) ha iniciado la producción de prueba de sulfuro de litio de alta pureza. La línea piloto de sulfuro de litio de Yahua Group ha entrado en la etapa de viabilidad y diseño, y ya se han entregado muestras. El proyecto piloto de 50 toneladas de sulfuro de litio de Tianqi Lithium está en construcción y se espera que finalice en el segundo semestre; la preparación de electrolitos de sulfuro del tipo argirodita de litio ha logrado la mayoría de los pasos del proceso fuera de la caja de guantes. La filial controladora de Gotion High-tech ha puesto en marcha en Anqing la primera línea de producción de sulfuro de litio de alta pureza a escala de 10.000 toneladas del mundo, con planes de completar las pruebas piloto a finales de 2026 y alcanzar la producción en masa completa en 2027, con una pureza del 99,99%. El proyecto de 3.000 toneladas de sulfuro de litio de Qinghai Weixiang ha completado su registro, con una Fase I de 500 toneladas y una Fase II de 2.500 toneladas, cuya finalización está prevista para julio de 2027. Los electrolitos de sulfuro de Easpring Technology han entrado en la etapa de validación a pequeña escala con clientes de baterías de estado sólido de primer nivel, y la empresa cuenta con capacidad de suministro a gran escala. Sinocera Materials ha completado una línea de producción automatizada de electrolitos de estado sólido de sulfuro, con un enfoque estratégico en los sulfuros. LionGo New Energy ha alcanzado una capacidad de 100 toneladas para electrolitos de estado sólido de sulfuro y haluro, con planes de ampliarla a nivel de miles de toneladas o incluso decenas de miles de toneladas. Tengyuan Cobalt está construyendo conjuntamente una línea piloto de sulfuro de litio con Hunan Sulphur Lithium.
La ruta de óxidos lidera en ingeniería y capacidad. LionGo New Energy ha alcanzado una capacidad de 10.000 toneladas para electrolitos de estado sólido de óxido; Shenzhen Xinyuanbang, participada por Shenzhen Senior Technology Material, cuenta con capacidad a nivel de miles de toneladas y envíos de 100 toneladas de electrolitos de óxido; el proyecto de electrolito de estado sólido de 530 millones de RMB de Yibin Chenfeng se ha firmado y establecido en Heyuan, Guangdong, centrado en electrolitos de estado sólido de óxido, con producción prevista para octubre de 2027; los electrolitos de óxido de Capchem ya están en producción y venta en masa, y su capacidad a nivel de miles de toneladas se pondrá en marcha en 2026; la base de Huzhou de Kunlun New Materials está liberando gradualmente capacidad a nivel de miles de toneladas para electrolitos híbridos sólido-líquido de óxido; Mitsubishi Chemical planea invertir aproximadamente 15.000 millones de yenes en una nueva línea de producción de electrolitos de estado sólido de óxido con una capacidad anual de 1.000 toneladas, cuya puesta en marcha está prevista para el primer trimestre de 2028. El polvo de zirconia de Orient Zirconic ha recibido reconocimiento preliminar de algunos productores de materiales para baterías de estado sólido en pruebas de I+D; MGL ha obtenido una patente de invención para electrolitos sólidos de óxido a escala nanométrica; el electrolito sólido LATP de Jiuwu Hi-Tech ha superado pruebas extremas de sobrecarga y sobredescarga; la ruta de óxido de Great Power Energy ha alcanzado una densidad energética de laboratorio superior a 400 Wh/kg, con temperatura de funcionamiento de -40 °C a 105 °C.
La ruta de haluros se está desplegando aceleradamente como alternativa potencial. El electrolito sólido de haluro de segunda generación de Xinyuren se ha producido en prueba con éxito y ha entrado en pruebas preliminares; Sumitomo Chemical planea producir en masa electrolitos sólidos de haluro en el año fiscal 2028; la Universidad Jiao Tong de Shanghái ha licitado públicamente un sistema inteligente de preparación y prueba de electrolitos sólidos de haluro.
2. Cátodos: los de alto níquel, ultraalto níquel y ricos en manganeso y litio avanzan en paralelo; los cátodos sólido-líquido se escalan primero y los cátodos totalmente de estado sólido entran en validación a nivel de toneladas métricas
BTR ha logrado la cobertura completa de los tres materiales fundamentales para baterías de estado sólido: cátodos, ánodos y electrolitos. Para baterías híbridas sólido-líquido, adopta una solución compuesta de polímero + óxido; para baterías totalmente de estado sólido, se centra en electrolitos de sulfuro y ha desarrollado el primer material de armazón tridimensional de alto rendimiento de la industria, compatible con ánodos compuestos de litio-carbono para baterías totalmente de estado sólido.
Los materiales de cátodo totalmente de estado sólido de Easpring Technology han superado las pruebas de múltiples actores de primer nivel y han entrado en validación a bordo de vehículos, con envíos acumulados de 50 toneladas métricas; los materiales de cátodo para baterías sólido-líquido han alcanzado envíos acumulados a nivel de kilotoneladas, y los materiales de cátodo sólido compuesto bifásico han logrado envíos mensuales estables de más de 100 toneladas métricas; los nuevos electrolitos sólidos de sulfuro tienen capacidad de suministro a gran escala. Los materiales de cátodo para baterías de estado sólido de Ronbay Technology han recibido comentarios positivos en las pruebas de los clientes, con la participación de envíos de níquel alto de la serie 9 aumentando al 35 %, una demanda que se espera alcance el nivel de 100 toneladas métricas este año y una línea de producción de electrolitos de estado sólido de 10 toneladas métricas cuya finalización está prevista dentro del año. GEM ha logrado envíos a nivel de toneladas métricas o superiores de cátodos de alto níquel, ultraalto níquel y basados en manganeso ricos en litio para baterías de estado sólido, y ha establecido conjuntamente un laboratorio conjunto de materiales catódicos para baterías de estado sólido con el equipo del académico Sun Xueliang. La filial de Canmax, Jiangsu Yili, ha puesto en marcha una línea de producción en masa de materiales catódicos para baterías de estado sólido, con planes de cátodos ternarios de alto níquel a nivel de 10 kt y una línea piloto de kt de apoyo. La instalación de la línea piloto de electrolito de estado sólido de Zhenhua New Materials está a punto de completarse, mientras avanza simultáneamente en la industrialización de materiales ternarios de níquel medio de alto voltaje, alto níquel, ultraalto níquel y basados en manganeso ricos en litio. La Universidad de Sichuan ha publicado resultados de baterías totalmente de estado sólido de ultraalto níquel, con cátodos de ultraalto níquel que alcanzan una capacidad específica de descarga a 0,1C superior a 240 mAh/g, una densidad energética de la batería de estado sólido superior a 400 Wh/kg y una vida útil de más de 800 ciclos.
En general, los materiales catódicos avanzan en las direcciones de alto níquel, ultraalto níquel y basados en manganeso ricos en litio; los cátodos de baterías semisólidas/sólido-líquido son los primeros en escalar, mientras que los cátodos totalmente de estado sólido permanecen en la etapa de validación a nivel de toneladas métricas y validación en vehículos.
3. Ánodos: la industrialización de ánodos de carbono-silicio se acelera, las pruebas piloto de ánodos de litio metálico avanzan, y los ánodos compuestos/estructuras tridimensionales emergen como nuevas direcciones
BTR ha desarrollado el primer material de estructura tridimensional de alto rendimiento de la industria, combinado con ánodos compuestos de litio-carbono para baterías totalmente de estado sólido. Los ánodos de carbono-silicio de Dowstone Technology han logrado envíos por lotes, los nanotubos de carbono de pared simple se suministran por lotes a múltiples fabricantes de celdas de batería, y los electrolitos de estado sólido se suministran en pequeños lotes a algunos clientes. Los ánodos de carbono-silicio CVD de Xiangfenghua están en la etapa de certificación de clientes, con validación de producto en curso con Qingtao Energy. El proyecto de ánodos de carbono-silicio de Litan ha alcanzado la producción en masa, con una capacidad anual de 6.500 toneladas métricas, una Fase I de 1.500 toneladas métricas, y se espera que capture el 30% de la cuota de mercado de China tras alcanzar la plena producción. Yibin ha firmado un proyecto de 5.000 mt de carbono poroso y 1.000 mt de ánodo de silicio-carbono específico para baterías de estado sólido. Furi Co. adquirió una participación del 78,80% en Bosailisi por 399,6 millones de RMB; Bosailisi ha entrado en el suministro para producción en masa a Gotion High-tech y Yinrui Battery Materials, con una capacidad anual de aproximadamente 540 mt. Zhihua Energy ha completado la financiación de la Serie C para ampliar los ánodos de silicio-carbono. Shanshan Co. está desplegando ánodos para baterías de estado sólido y ánodos compuestos de electrolito de estado sólido. Los ánodos de silicio-carbono de PTL, los ánodos de litio metálico y los electrolitos de estado sólido (LLZO/LATP) son aplicables a baterías de estado sólido/estado sólido-líquido. Tianqi Lithium puede producir una tira ultrafina de litio metálico de 300 mm de ancho en proceso rollo a rollo, suministrando directamente a productores de baterías de estado sólido como material metálico para el ánodo. Ganfeng Lithium está impulsando tanto la ruta de ánodos de silicio-carbono como la de litio metálico.
4. Otros: primero el equipamiento; a continuación, el soporte de separador/película de aluminio-plástico/adhesivo/aditivo
El segmento de equipamiento es una de las áreas más activas para la industrialización en el 3T. Naknor ha lanzado equipos de calandrado de tiras de litio, máquinas integradas de compuestos para suplementación de litio, equipos de impresión por transferencia de electrolito y equipos de prensado isostático; algunos han entrado en validación o entrega a clientes, y cuenta con pedidos en cartera por 2.718 millones de RMB. Lead Intelligent Equipment ha completado el flujo de proceso completo para la producción en masa de baterías totalmente de estado sólido, logrando una cobertura total de soluciones llave en mano y equipos clave para todas las etapas del proceso, y siguió asegurando pedidos de clientes de primer nivel en el 3T, abarcando electrodos secos, recubrimiento de electrolito, impresión por transferencia, apilado de estado sólido y prensado isostático. El proyecto de línea llave en mano totalmente de estado sólido de Lyric ha completado la aceptación por fases; el equipo de prensado isostático en caliente ha alcanzado los estándares de entrega para producción en masa, y ha recibido pedidos de modelos de máquinas clave y líneas piloto de dos clientes de primer nivel. Golden Milky Way planea captar no más de 1.500 millones de RMB mediante una colocación privada, orientada a I+D de equipamiento inteligente de alta gama para baterías de estado sólido. UW Laser ha entregado líneas de ensamblaje totalmente de estado sólido a clientes de primer nivel para producción de pruebaPTL ha suministrado equipos de electrodos para baterías de proceso seco y de estado sólido a clientes de primer nivel en China y en el extranjero, con pedidos acumulados superiores a 200 millones de RMB. La filial de ST Funeng, Chaoye Precision, ha logrado entregas en pequeños lotes de equipos relacionados con baterías de estado sólido.
En materiales auxiliares, la película de aluminio-plástico para baterías de estado sólido de Crown New Materials ha completado las pruebas de muestras con clientes, soportando altas temperaturas de 120 °C; la película BOPA específica para baterías de estado sólido de Zhonglun New Materials se ha enviado para validación de muestras; Shenzhen Senior Technology Material está desarrollando conjuntamente membranas electrolíticas sólidas de alto rendimiento con Reasolid New Material; SEMCORP está desplegando sulfuro de litio, electrolitos de sulfuro y separadores recubiertos de óxido para baterías sólido-líquido; el adhesivo para ánodos de baterías de litio y el adhesivo termoconductor de Huitian New Materials son compatibles con baterías sólido-líquido (semisólidas); Tinci Materials está entregando muestras en pequeños lotes de adhesivo de marco UV para baterías de estado sólido.
II. Tecnología de baterías de estado sólido
1. Tecnología: El sulfuro persigue alta conductividad y baja presión, el óxido lidera en ingeniería, el polímero destaca en procesabilidad, y las interfaces sólido-sólido y la fabricación continua siguen siendo cuellos de botella fundamentales
Tecnología de sulfuro: El electrolito argirodita de haluro mixto dopado con boro alcanza una conductividad iónica de 7,53 mS/cm, con mayor tolerancia al aire y reversibilidad en la deposición y extracción de litio; el Instituto de Bioenergía y Tecnología de Bioprocesos de Qingdao, de la Academia China de Ciencias, ha logrado un avance en el proceso de electrodo seco para baterías totalmente de estado sólido de sulfuro, utilizando adhesivos a base de poliamida para unión por fusión; el equipo de Tu Jiangping y Zhong Yu de la Universidad de Zhejiang ha logrado la síntesis en fase líquida a escala de kilogramos de electrolitos de sulfuro de alta conductividad, con LSPS0.45 alcanzando una conductividad a temperatura ambiente de 5,42 mS/cm; FAW Group, en colaboración con el Instituto de Tecnología Oriental, ha desarrollado una interfaz de ion-elastómero que permite el ciclado estable de celdas de batería totalmente de estado sólido de sulfuro de gran capacidad a una baja presión de 5 MPa; una capa intermedia de LiYO2 con ingeniería de defectos mejora la compatibilidad entre cátodos de alto contenido de níquel y electrolitos de sulfuro; el control redox dinámico construye una interfaz autoadaptativa para estabilizar ánodos de litio metálico; el equipo del académico Sun Xueliang ha revelado que la conductividad electrónica de los electrolitos sólidos es un "asesino oculto" de la autodescarga, con una pérdida de capacidad que alcanza el 94,5 % tras un mes de reposo cuando el espesor del electrolito se reduce a 20 μm; Stanford/SLAC ha descubierto que la compresión mecánica puede forzar a las dendritas de litio a expandirse horizontalmente; la Universidad Purdue ha revelado el mecanismo de formación de defectos interfaciales.
Tecnología de óxidos: las baterías de ruta de óxidos del laboratorio de Great Power Energy alcanzan una densidad energética superior a 400 Wh/kg, con un rango de temperatura de funcionamiento de -40 °C a 105 °C; Changan Automobile ha completado la validación de una batería de estado sólido compuesta de óxido-polímero de 20 Ah, con una conductividad del nuevo electrolito de >4,5 mS/cm, una densidad energética de >350 Wh/kg y una temperatura de caja caliente de 250 °C; las baterías de estado sólido de boruros del Laboratorio del Lago Baima alcanzan una densidad energética de 400 Wh/kg, más de 2.000 ciclos, una temperatura de caja caliente de 180 °C y una presión de funcionamiento reducida a menos de 5 MPa, con producción de prueba de celdas de 20 Ah completada; el electrolito sólido LATP de Jiuwu Hi-Tech ha superado pruebas extremas de sobrecarga y sobredescarga.
Tecnología de polímeros: la batería totalmente de estado sólido de polímero "Xin Bixiao" de Sunwoda alcanza una densidad energética de 400 Wh/kg, realiza 1.200 ciclos a presión ultrabaja, supera una prueba de caja caliente de 200 °C y tiene previsto completar una línea piloto de 0,2 GWh a finales de 2025; la batería totalmente de estado sólido basada en polímero de grado automotriz de 51 Ah de Ion Energy alcanza una densidad energética de 520 Wh/kg, admite carga ultrarrápida de 6 minutos, funciona en un rango completo de temperatura de -45 °C a 120 °C, supera los 3.500 ciclos y cumple la norma GB38031-2025.
Tecnología de haluros: Xinyuren ha producido con éxito en prueba su electrolito sólido de haluro de segunda generación; Sumitomo Chemical planea producir en masa electrolitos de haluro en el año fiscal 2028.
En general, el foco de la competencia tecnológica se ha extendido de las "formulaciones de materiales" a la "ingeniería de interfaces + funcionamiento a baja presión + fabricación continua + control de la conductividad electrónica". El contacto sólido-sólido en la interfaz, las reacciones secundarias, la porosidad, la fabricación continua y la autodescarga siguen siendo cuellos de botella fundamentales para la industrialización de las baterías totalmente de estado sólido.
2. Productos: avances en celdas de gran capacidad de grado automotriz, con baterías sólido-líquido (semisólidas) llegando primero, baterías totalmente de estado sólido en pequeños lotes en 2027 y escalado inicial en 2030
La batería totalmente de estado sólido de sulfuro de CATL tiene una densidad energética de 500 Wh/kg y una vida útil de más de 2.000 ciclos. Las muestras han entrado en pruebas de instalación en vehículos, con una producción en lotes pequeños prevista para 2027. El presidente Zeng Yuqun afirmó sin rodeos que la probabilidad de una instalación en un millón de vehículos de baterías de estado sólido antes de 2030 es muy pequeña. BYD confirmó que lanzará vehículos de demostración con baterías de estado sólido en 2027. La celda de batería de estado sólido Rhino de Chery tiene una densidad energética de 400 Wh/kg; la versión híbrida sólido-líquido se instalará en vehículos en el cuarto trimestre de 2026 y la validación totalmente de estado sólido en vehículos se realizará en 2027. Geely Holding apunta a una batería totalmente de estado sólido de 500 Wh/kg, con instalación piloto en vehículos de varias marcas en 2027. Changan Automobile ha completado la validación de una batería de estado sólido compuesta de oxígeno-polímero de 20 Ah. Dongfeng Motor tiene como objetivo lanzar 100 vehículos de demostración con baterías de estado sólido para finales de 2026, con producción en masa a pequeña escala alrededor de 2030. La batería híbrida sólido-líquido G Yuan de Gotion High-tech tiene capacidad de producción en masa, con una celda prismática de 197 Ah y una densidad energética de 300 Wh/kg, y 235 Wh/kg a nivel de sistema, y planea una capacidad de 12 GWh en Tongcheng; la batería totalmente de estado sólido Jinshi ha superado múltiples pruebas de seguridad. Las baterías totalmente de estado sólido "Longquan No.3" y "Longquan No.4" de EVE han salido de la línea de producción con una capacidad de 60 Ah, logrando un avance de grado automotriz. La batería totalmente de estado sólido de sulfuro de primera generación de Farasis Energy tiene una densidad energética de 400 Wh/kg, mientras que la segunda generación adopta cátodos ternarios de alto níquel o a base de manganeso rico en litio y ánodos de litio metálico, alcanzando 500 Wh/kg. El producto de 10 Ah de clase 500 Wh/kg de Ganfeng Lithium está en producción en masa en lotes pequeños, y su batería de 400 Wh/kg ha logrado una vida útil de más de 1.100 ciclos. La batería cerámica de litio Gen3.5 de ProLogium Technology ha entrado en producción en masa, con una celda de 185,4 Ah y una densidad energética de 381 Wh/kg y 903 Wh/L, certificación TÜV superada y clasificada como batería totalmente de estado sólido según GB/T43568-2026; la primera fase de su planta de Dunkerque en Francia está planificada en 4 GWh, con una capacidad total a largo plazo de 44 GWh. Samsung SDI ha fijado su objetivo de producción en masa de baterías totalmente de estado sólido para el segundo semestre de 2027, y es probable que la primera aplicación comercial provenga de robots humanoides. LG Energy Solution planea establecer una línea piloto de electrodo seco totalmente de estado sólido en el segundo semestre. Se espera que Panasonic comience el muestreo de baterías totalmente de estado sólido en el cuarto trimestre de 2026.
III. Proyectos de baterías de estado sólido: el tercer trimestre pasa de "líneas piloto" a "líneas de producción en masa", con proyectos de equipos y materiales concentrándose
La actividad de proyectos del tercer trimestre mostró tres características principales: primero, los proyectos de materiales se expandieron de escala de kilogramos/diez toneladas a cien toneladas, mil toneladas y diez mil toneladas; segundo, los proyectos de celdas de batería avanzaron de líneas piloto de laboratorio a líneas de producción en masa de clase GWh; tercero, los pedidos de equipos pasaron de la validación a la entrega.
Los proyectos clave en septiembre incluyeron: BTR logró cobertura completa de los tres materiales principales de cátodo, ánodo y electrolito; el equipo principal de baterías de estado sólido de NAKNOR entró en validación o entrega con clientes; SEMCORP completó su línea piloto de sulfuro de litio de alta pureza y planea producción en masa de mil toneladas de 2026 a 2027; Jinyinhe planea una colocación privada para recaudar no más de 1.500 millones de yuanes para equipos inteligentes de alta gama de baterías de estado sólido; el proyecto de electrolito de estado sólido de mil toneladas de Yibin Chenfeng, por 530 millones de yuanes, se estableció en Heyuan; el Parque Industrial Circular Zhongke en Yingkou, Liaoning, comenzó, con una producción anual planificada de 2 GWh de baterías de estado sólido y 5.000 toneladas métricas de materiales de electrolito de estado sólido; el proyecto de industrialización de baterías prismáticas avanzadas totalmente de estado sólido de Suzhou planea una línea piloto de 0,2 GWh y una línea de producción en masa PACK de 4 GWh; el centro de I+D y producción de Ion Energy en Wuhan entró en funcionamiento, con baterías totalmente de estado sólido basadas en polímeros avanzando hacia la producción en masa a gran escala; la batería compuesta de óxido-polímero sólido-líquido (semisólida) de Dongfeng entró en la etapa de producción en masa; el proyecto de batería de estado sólido de alta tasa de descarga de Yinrui Technology para drones planea 1 GWh en la primera fase.
Los proyectos clave en agosto incluyeron: el proyecto de baterías de estado sólido de 10 GWh de Qingsong Guneng se estableció en Dongtai con una inversión total de 3.000 millones de yuanes; Tuoyi Guneng invirtió 6.000 millones de yuanes en Mongolia Interior para construir un proyecto de baterías de estado sólido de 30 GWh; Xinjie Energy completó una ronda Serie B de más de 100 millones de dólares y añadió una línea de producción en masa de baterías de estado sólido de 3 GWh; Shen'an Lithium Energy invirtió 200 millones de yuanes en su base de Shaoxing para construir una línea de producción de celdas de batería de 500 MWh; Guangdong Shanhui invirtió 2.000 millones de yuanes para construir un proyecto de producto terminado de baterías totalmente de estado sólido de 3 GWh; se espera que la primera fase del proyecto de baterías ESS totalmente de estado sólido de 6 GWh de Hukou Chunli New Energy comience la producción de prueba a finales de septiembre; el centro de producción de paquetes de baterías avanzadas de 2 GWh de Enpower en Wuxi entró en funcionamiento; WELION New Energy estableció un parque industrial de paquetes de baterías de estado sólido de 3 GWh y camiones pesados eléctricos en Qingyang, Gansu.
Los proyectos clave de julio incluyeron: el proyecto de baterías de litio Yaoshi, con una producción anual de 20 millones de baterías de estado sólido de alta densidad energética, firmado en Nanping, Fujian; el proyecto de baterías de estado sólido de 10 GWh de Guosheng Global (Tieling) vio entrar el primer lote de equipos al taller; se espera que la primera línea piloto nacional de fabricación inteligente de baterías totalmente de estado sólido de SEVC POWER esté terminada para finales de año; la línea de producción de GWh de baterías totalmente de estado sólido de Daoketesi entró en funcionamiento con una densidad energética de 350 Wh/kg; la fase tres de la base de Sunwoda en Zaozhuang dispuso dos líneas de producción de baterías de estado sólido.
En general, la inversión en proyectos de baterías de estado sólido del tercer trimestre se concentró en electrolitos de sulfuro, electrolitos de óxido, ánodos de silicio-carbono, equipos de estado sólido y líneas de celdas de batería de clase GWh, pero la demanda efectiva real sigue en una fase de aumento gradual, y algunos proyectos enfrentan el riesgo de "capacidad por delante de los pedidos".
IV. Financiación y cooperación en baterías de estado sólido: los equipos nacionales y el capital industrial aumentan su participación, y la cooperación en el extranjero se profundiza
La financiación y la cooperación del tercer trimestre fueron activas. Jinyu New Energy completó una ronda de financiación estratégica B+, con inversores que incluyen el Fondo Nacional de Seguridad Social, BOC Asset Management, ABC Capital, Zhechuang Investment y Hangzhou Capital; su línea de producción de baterías de estado sólido de 1,2 GWh comenzó a operar en enero de 2026. SEVC POWER completó una financiación de cientos de millones de yuanes para electrolitos de sulfuro, baterías de alta seguridad, celdas de baterías totalmente de estado sólido y la construcción de líneas de producción PACK. Xinjie Energy completó una ronda de Serie B de más de 100 millones de dólares liderada por Puhua Capital y añadió una línea de producción en masa de baterías de estado sólido de 3 GWh. Guxin Energy completó una ronda de financiación de nivel de 100 millones de yuanes liderada por Toukong Donghai, con mejoras estratégicas ancladas en la IA corporeizada, la economía de baja altitud y la industria aeroespacial comercial. Ruizhi New Energy recibió decenas de millones de yuanes en financiación de capital estatal en una ronda Pre-A+. HYLIC completó una ronda de Serie A de cientos de millones de yuanes liderada por Xiaomi Yangtze River Fund. Zhihua Energy completó una ronda de Serie C para aumentar la inversión en ánodos de silicio-carbono. Yili Technology completó una ronda de Serie A con la participación de Skyworth Group y otros.
En materia de cooperación, GEM se unió al equipo del académico Sun Xueliang para establecer un laboratorio conjunto de materiales de cátodo para baterías de estado sólido; Tinci Materials mantuvo intercambios con Samsung SDI sobre líneas de producción de sulfuro de litio y electrolitos de sulfuro; Factorial Energy se asoció con Mitsui Kinzoku para impulsar la producción en masa a gran escala de electrolitos de estado sólido de sulfuro; WELION New Energy firmó un acuerdo marco de proyecto de almacenamiento de energía sólido-líquido (semisólido) de 150 MWh con la húngara Szermann Kft y firmó una cooperación de almacenamiento de energía de 50 MWh con la rumana HOSTIX Zso; Mercedes-Benz firmó un acuerdo de pruebas conjuntas con ProLogium, asegurando derechos prioritarios de prueba para las baterías de estado sólido totalmente inorgánicas Gen4; SK Innovation invirtió 30 millones de dólares en Solid Power para desarrollar conjuntamente baterías totalmente de estado sólido; Kyushu Electric Power planea una inversión estratégica en ProLogium Technology; China Automotive New Energy firmó un acuerdo de cooperación técnica con Leap Motor para llevar a cabo colaboración en I+D en baterías de estado sólido y otras áreas de vanguardia; Tengyuan Cobalt se asoció con Hunan Sulphur Lithium para construir una línea piloto de sulfuro de litio.
En general, el capital se está concentrando en empresas líderes de materiales, equipos y celdas de batería, con equipos nacionales, capital industrial e inversores estratégicos extranjeros impulsando conjuntamente la industrialización de las baterías de estado sólido.
V. Avances en el extranjero en baterías de estado sólido: Japón, Corea del Sur, Estados Unidos y Europa avanzan en múltiples frentes, con sulfuro y óxido a la cabeza
En el extranjero, Hyundai Motor Group reiteró que no abandonará el desarrollo de baterías totalmente de estado sólido. Mercedes-Benz firmó un acuerdo de pruebas conjuntas con ProLogium, asegurando derechos prioritarios de prueba para las baterías de estado sólido totalmente inorgánicas Gen4; la planta de ProLogium en Taoyuan completó la validación de fabricación a escala de GWh, y las baterías de litio-cerámica Gen3.5 han entrado en producción en masa. Schaeffler anunció avances en los procesos de recubrimiento de electrolitos de estado sólido, señalando que los electrolitos de estado sólido son uno de los componentes más caros de las baterías totalmente de estado sólido. SK Innovation invirtió 30 millones de dólares en Solid Power para desarrollar conjuntamente baterías totalmente de estado sólido. Samsung SDI ha fijado su objetivo de producción en masa de baterías de estado sólido para el segundo semestre de 2027, con la primera aplicación comercial probablemente en robots humanoides, y visitó la línea de producción de Jiujiang de Tinci para inspeccionar electrolitos de sulfuro nacionales. LG Energy Solution planea lanzar una línea piloto de electrodo seco de estado sólido en el segundo semestre. Se espera que Panasonic comience el muestreo de baterías de estado sólido en el cuarto trimestre de 2026, dirigido inicialmente a maquinaria industrial y sensores automotrices. EcoPro BM ha formado un equipo de baterías de estado sólido que cubre toda la cadena de "materias primas-materiales-celdas de batería", con el objetivo de comercialización en 2027; la línea piloto de electrolito sólido de sulfuro de EcoPro ha entrado en operación, con el objetivo de producción en masa en 2027. Solid Power planea establecer una empresa conjunta en Corea del Sur, planificando un sitio de producción de electrolito de estado sólido con una capacidad máxima de 20.000 toneladas al año. Factorial Energy recibió su primer pedido comercial de baterías para drones y se asoció con TulipTech para avanzar en el despliegue comercial de baterías de estado sólido para drones. QuantumScape envió celdas de batería QSE-5 a un importante contratista de defensa de EE. UU. y estableció una nueva asociación con Honda. Empresas estadounidenses como Amprius, SES y Enovix informaron crecimiento de ingresos o reducción de pérdidas en sus resultados financieros. Mitsubishi Chemical planea expandir la producción de electrolitos de óxido, y Sumitomo Chemical planea producir en masa electrolitos de haluro en el año fiscal 2028. ITEN participó en el proyecto SOLIMED para avanzar en el almacenamiento de energía de estado sólido para dispositivos de implantes médicos. Gelion se asoció con Mitsui Kinzoku para avanzar en materiales de cátodo de azufre nanoencapsulado. Korea Marine Drone Technology firmó una cooperación estratégica con Solitec para desarrollar baterías de estado sólido de clase 500 Wh/kg para drones.
En general, Japón y Corea del Sur avanzan con determinación en baterías de estado sólido de sulfuro y en los calendarios de producción en masa, Estados Unidos lidera en escenarios de nicho como litio metálico, ánodos de silicio y defensa y aeroespacial, y Europa está acelerando la validación mediante la cooperación entre fabricantes de automóviles y startups. China tiene ventajas en cadenas de suministro de materiales, equipos y producción en masa sólido-líquido (semisólido), pero la presión está aumentando por la validación de clientes líderes en el extranjero y la competencia de patentes.
VI. Voces de la industria de baterías de estado sólido y opiniones de expertos: el aterrizaje primero de las sólido-líquidas (semisólidas) se convierte en consenso, las totalmente sólidas aún esperan avances en interfaces y fabricación
Wan Gang propuso una estrategia de avance en tres niveles: «profundizar la I+D y la aplicación industrial de las baterías totalmente sólidas; acelerar la I+D y la aplicación a gran escala de las baterías híbridas sólido-líquidas; seguir optimizando y mejorando las baterías líquidas, y fomentar la I+D y aplicación de nuevas baterías de iones de sodio y otras». El académico Ouyang Minggao señaló que las dos rutas tecnológicas son indispensables, que los avances en baterías totalmente sólidas dependen en gran medida de plataformas de I+D con IA, y que los próximos cinco años son una ventana crítica para que la I+D de baterías pase de los modelos tradicionales a la I+D inteligente impulsada por IA, con envíos de baterías de iones de litio de China que se espera superen los 3.600 GWh en 2030. Zhang Jinhua propuso que la industria formará un patrón escalonado de tres niveles de «líquidas como base, sólido-líquidas como puente y sólidas como avance», y se espera que las baterías totalmente sólidas entren en una ventana de aplicación a gran escala alrededor de 2035. Yin Tongyue reveló que la celda de batería de estado sólido de Chery tiene una densidad energética de 400 Wh/kg, con instalación híbrida sólido-líquida en el cuarto trimestre de 2026 y validación en vehículos totalmente sólidos en 2027. Yang Hongxin cree que es poco probable que las baterías totalmente sólidas logren una popularización a gran escala antes de 2030, y que las baterías híbridas sólido-líquidas servirán como solución transitoria y serán las primeras en ver un rápido crecimiento de su tasa de penetración; las empresas deberían adoptar una ruta de «primero híbridas sólido-líquidas, después totalmente sólidas». Miao Lixiao afirmó sin rodeos que las baterías totalmente sólidas están siendo «impulsadas con fuerza», y que los dos obstáculos de las interfaces sólido-sólido y la fabricación continua aún no se han superado. Wang Fang señaló que las baterías de estado sólido enfrentan nuevos desafíos como el contacto en interfaces sólido-sólido y reacciones secundarias, impedancia y porosidad, y refutó los rumores de que el CATARC haya realizado determinaciones de conformidad sobre empresas de baterías de estado sólido. Yuan Wenjing considera que los electrolitos de estado sólido siguen siendo el componente menos maduro y que las baterías híbridas sólido-líquido son más competitivas para la industrialización. Zeng Yuqun afirmó que la probabilidad de que las baterías totalmente de estado sólido se instalen en un millón de vehículos antes de 2030 es muy pequeña. Wu Kai, de CATL, declaró que se espera que las baterías de estado sólido logren una producción en lotes pequeños en 2027. SMM prevé que el coste por Wh de las baterías totalmente de estado sólido caerá por debajo de 1 yuan entre 2030 y 2031, a la par de las actuales baterías ternarias de alto contenido de níquel.
El consenso de la industria se va aclarando: las baterías semisólidas/sólido-líquido se implantarán primero entre 2026 y 2027, los vehículos de pasajeros totalmente de estado sólido verán una introducción a pequeña escala entre 2027 y 2028, la aplicación inicial a gran escala se producirá en 2030 y la popularización a gran escala en 2035. Los cuellos de botella se concentran en las interfaces sólido-sólido, la fabricación continua, el funcionamiento a baja presión, la autodescarga causada por la conductividad electrónica, y el coste y el rendimiento.
VII. Políticas y normativas sobre baterías de estado sólido: transición del fomento de la I+D a la orientación hacia la producción en masa, con normas y ventanas de exención fiscal en paralelo
El tercer trimestre registró políticas intensivas que marcan el paso de las baterías de estado sólido del “fomento de la I+D” a la “orientación hacia la producción”.
El 28 de septiembre, el Ministerio de Industria y Tecnología de la Información (MIIT) y otros seis departamentos publicaron el XV Plan Quinquenal para el Desarrollo de la Industria de Baterías de Nuevo Tipo, el primer plan especial de nivel nacional, que fija explícitamente como objetivo la aplicación inicial a gran escala de las baterías totalmente de estado sólido para 2030. El 17 de septiembre, el MIIT y la Comisión Nacional de Desarrollo y Reforma (NDRC) publicaron el XV Plan Quinquenal para el Desarrollo de la Industria de Fabricación de Información Electrónica, proponiendo avances continuos en materiales clave como baterías de estado sólido, electrolitos de nuevo tipo, cátodos de alto contenido de níquel y ánodos basados en silicio, y acelerando las pruebas piloto y la instalación de demostración en vehículos de baterías de estado sólido. El 9 de septiembre, el MIIT y otros ocho departamentos publicaron el XV Plan Quinquenal para el Desarrollo de la Industria de Vehículos de Nueva Energía Inteligentes y Conectados, incorporando las baterías de estado sólido para automoción al sistema especial de normas y acelerando el suministro de normas de tecnología de vanguardia. El 16 de septiembre, la Guía de Aplicación, Elementos de Ensayo y Condiciones para Baterías Secundarias de Iones de Litio de Estado Sólido para la Propulsión de Vehículos Eléctricos, propuesta bajo el liderazgo de China, fue aprobada con éxito como proyecto en la IEC, convirtiéndose en la primera norma internacional del mundo en el ámbito de las baterías de estado sólido.
En cuanto al impuesto al consumo, a partir del 1 de septiembre de 2026, las baterías de iones de litio estarán sujetas a un impuesto al consumo del 2%, que aumentará al 4% desde el 1 de septiembre de 2027; las baterías de iones de sodio, las baterías de estado sólido y las pilas de combustible estarán exentas hasta el 31 de diciembre de 2028, condicionada la exención al cumplimiento de las normas nacionales correspondientes. El 1 de julio entró en vigor la primera norma nacional del mundo para baterías de estado sólido para automoción, GB/T43568-2026 Baterías de estado sólido para vehículos eléctricos – Parte 1: Terminología y clasificación; también se ha implementado la GB38031-2025 Requisitos de seguridad para baterías de tracción de vehículos eléctricos. Se celebró una reunión de revisión de aprobación de proyectos para dos normas de grupo sobre baterías de estado sólido para robots con IA corporeizada. El MIIT, junto con los departamentos pertinentes, ha incluido los avances técnicos en los cuatro componentes principales – cátodo, ánodo, electrolito y separador – como un foco clave dentro de la iniciativa especial para “mejorar la competitividad manufacturera básica”.
En general, el ámbito político incluye planes especiales nacionales + sistemas de normas + exenciones del impuesto al consumo + normas internacionales, lo que proporciona apoyo regulatorio y dividendos de ventana temporal para la industrialización de las baterías de estado sólido.
Resumen y enfoque del cuarto trimestre
En el tercer trimestre de 2026, la industria de baterías de estado sólido mostró un patrón de “políticas y capital en calentamiento, mercados al contado de materiales en enfriamiento, tecnología y productos en aceleración, y proyectos y equipos a la vanguardia”. En septiembre, las políticas se implementaron de forma intensiva, las normas internacionales lograron avances, los pedidos de equipos continuaron asegurándose, los materiales de sulfuro experimentaron “aumento de volumen y caída de precios”, la capacidad de óxidos se incrementó, la industrialización de ánodos de silicio-carbono se aceleró y los cátodos de alto contenido de níquel y ricos en manganeso y litio entraron en validación a escala de toneladas métricas. Las baterías semisólidas/sólido-líquidas tomaron la delantera en vehículos comerciales, almacenamiento de energía, eVTOL, robótica y otros escenarios de aplicación, mientras que las baterías totalmente de estado sólido permanecieron en la etapa de pruebas piloto y validación en vehículos.
Áreas clave a observar en el cuarto trimestre: Primero, si la producción mensual promedio de electrolitos de sulfuro en el cuarto trimestre puede cumplir con las expectativas de aumento de 10 a 20 toneladas métricas; segundo, el avance de la adquisición de materiales que pasa del nivel de “kilogramos” al de “toneladas métricas” antes del período de instalación en vehículos de baterías de estado sólido en 2027; tercero, si se logran avances de ingeniería en los cuellos de botella principales, como las interfaces sólido-sólido, la fabricación continua, la operación a baja presión y la autodescarga en baterías totalmente de estado sólido; cuarto, si los actores de primer nivel aceleran el aseguramiento de capacidad y pedidos de baterías de estado sólido bajo la ventana de exención del impuesto al consumo.
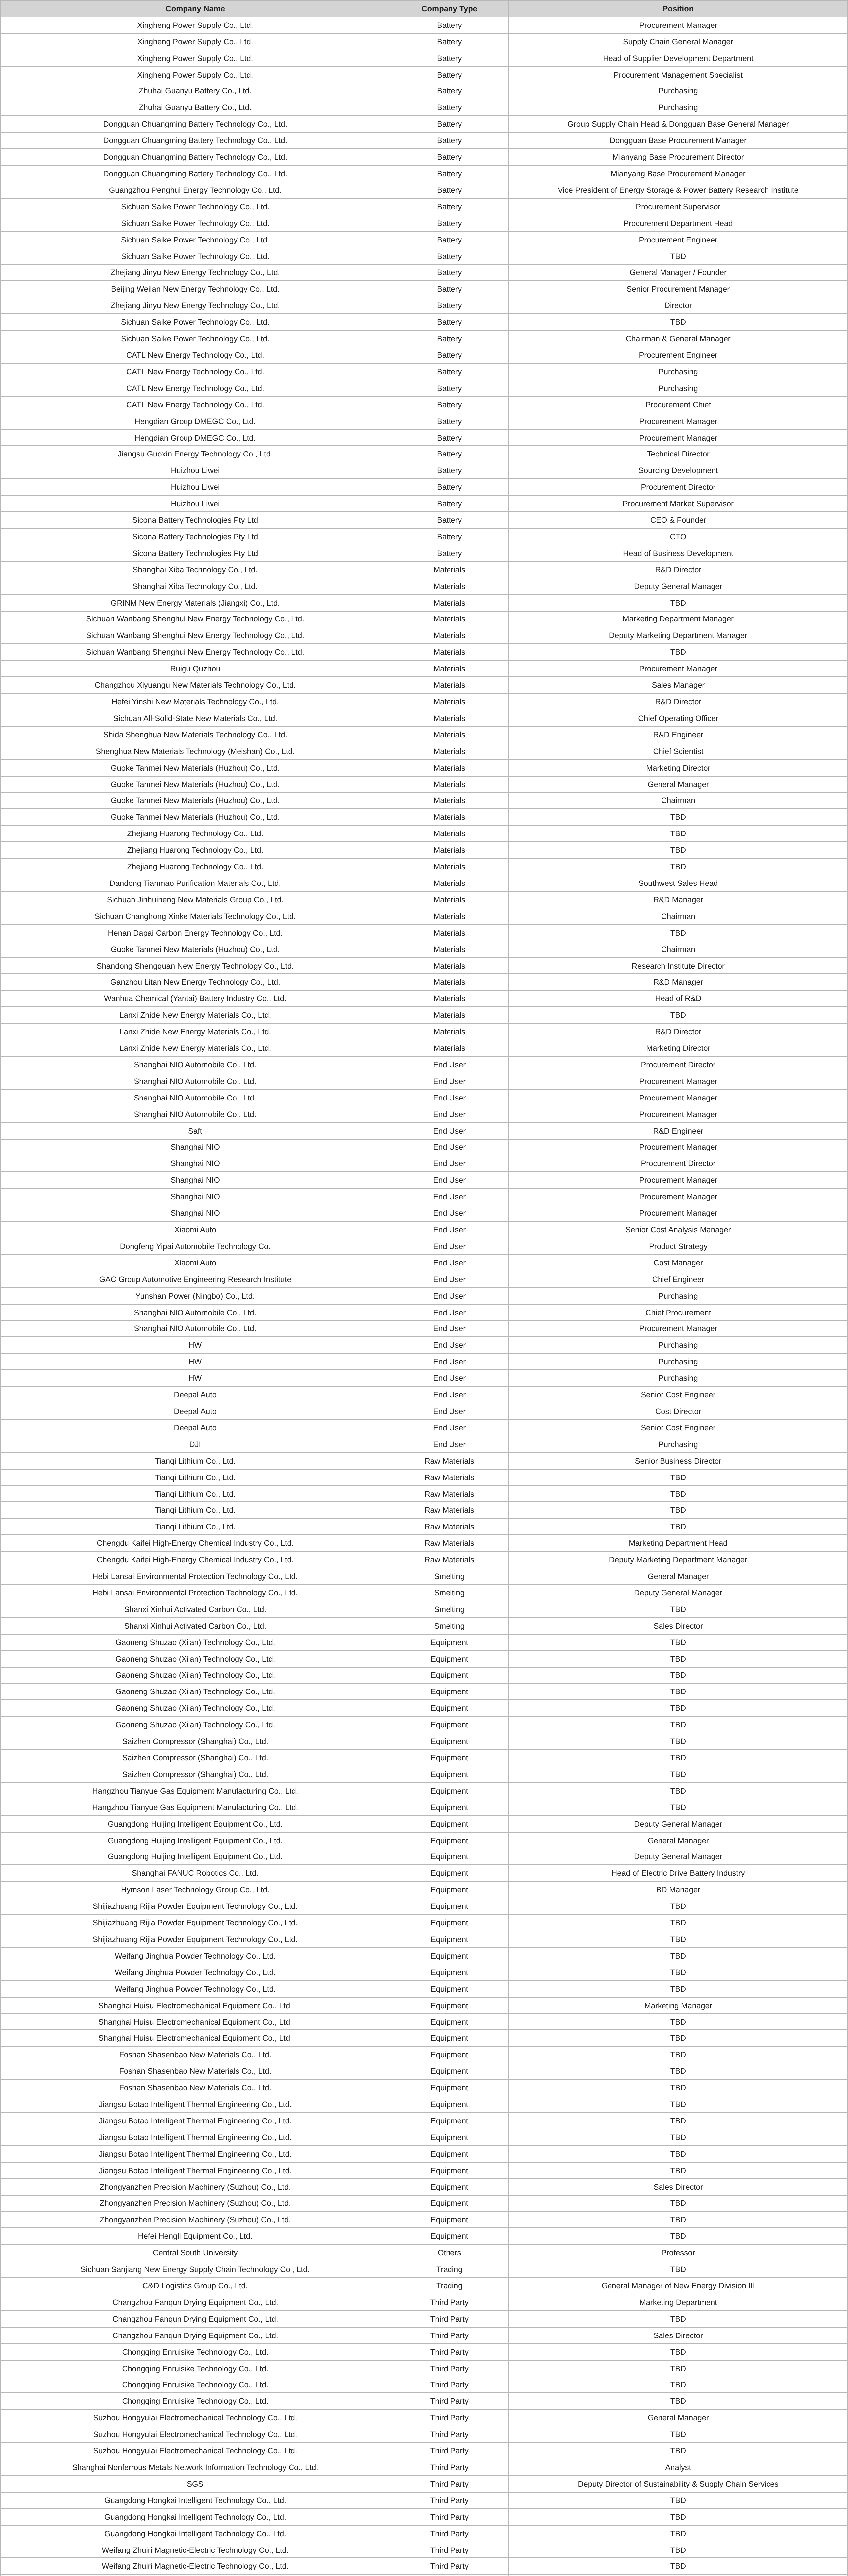
Lista de asistentes a la Conferencia de Baterías de Estado Sólido SMM (parcial)
Nota: Si tiene alguna adición a los detalles mencionados en este artículo o está siguiendo el desarrollo de baterías de estado sólido, no dude en contactarnos en cualquier momento. La información de contacto es la siguiente:
Tel: 021-20707860 (o agregue WeChat: 13585549799) Yang Chaoxing, ¡gracias!
Lectura relacionada