SMM, 30 de septiembre:
En el mercado de metales:
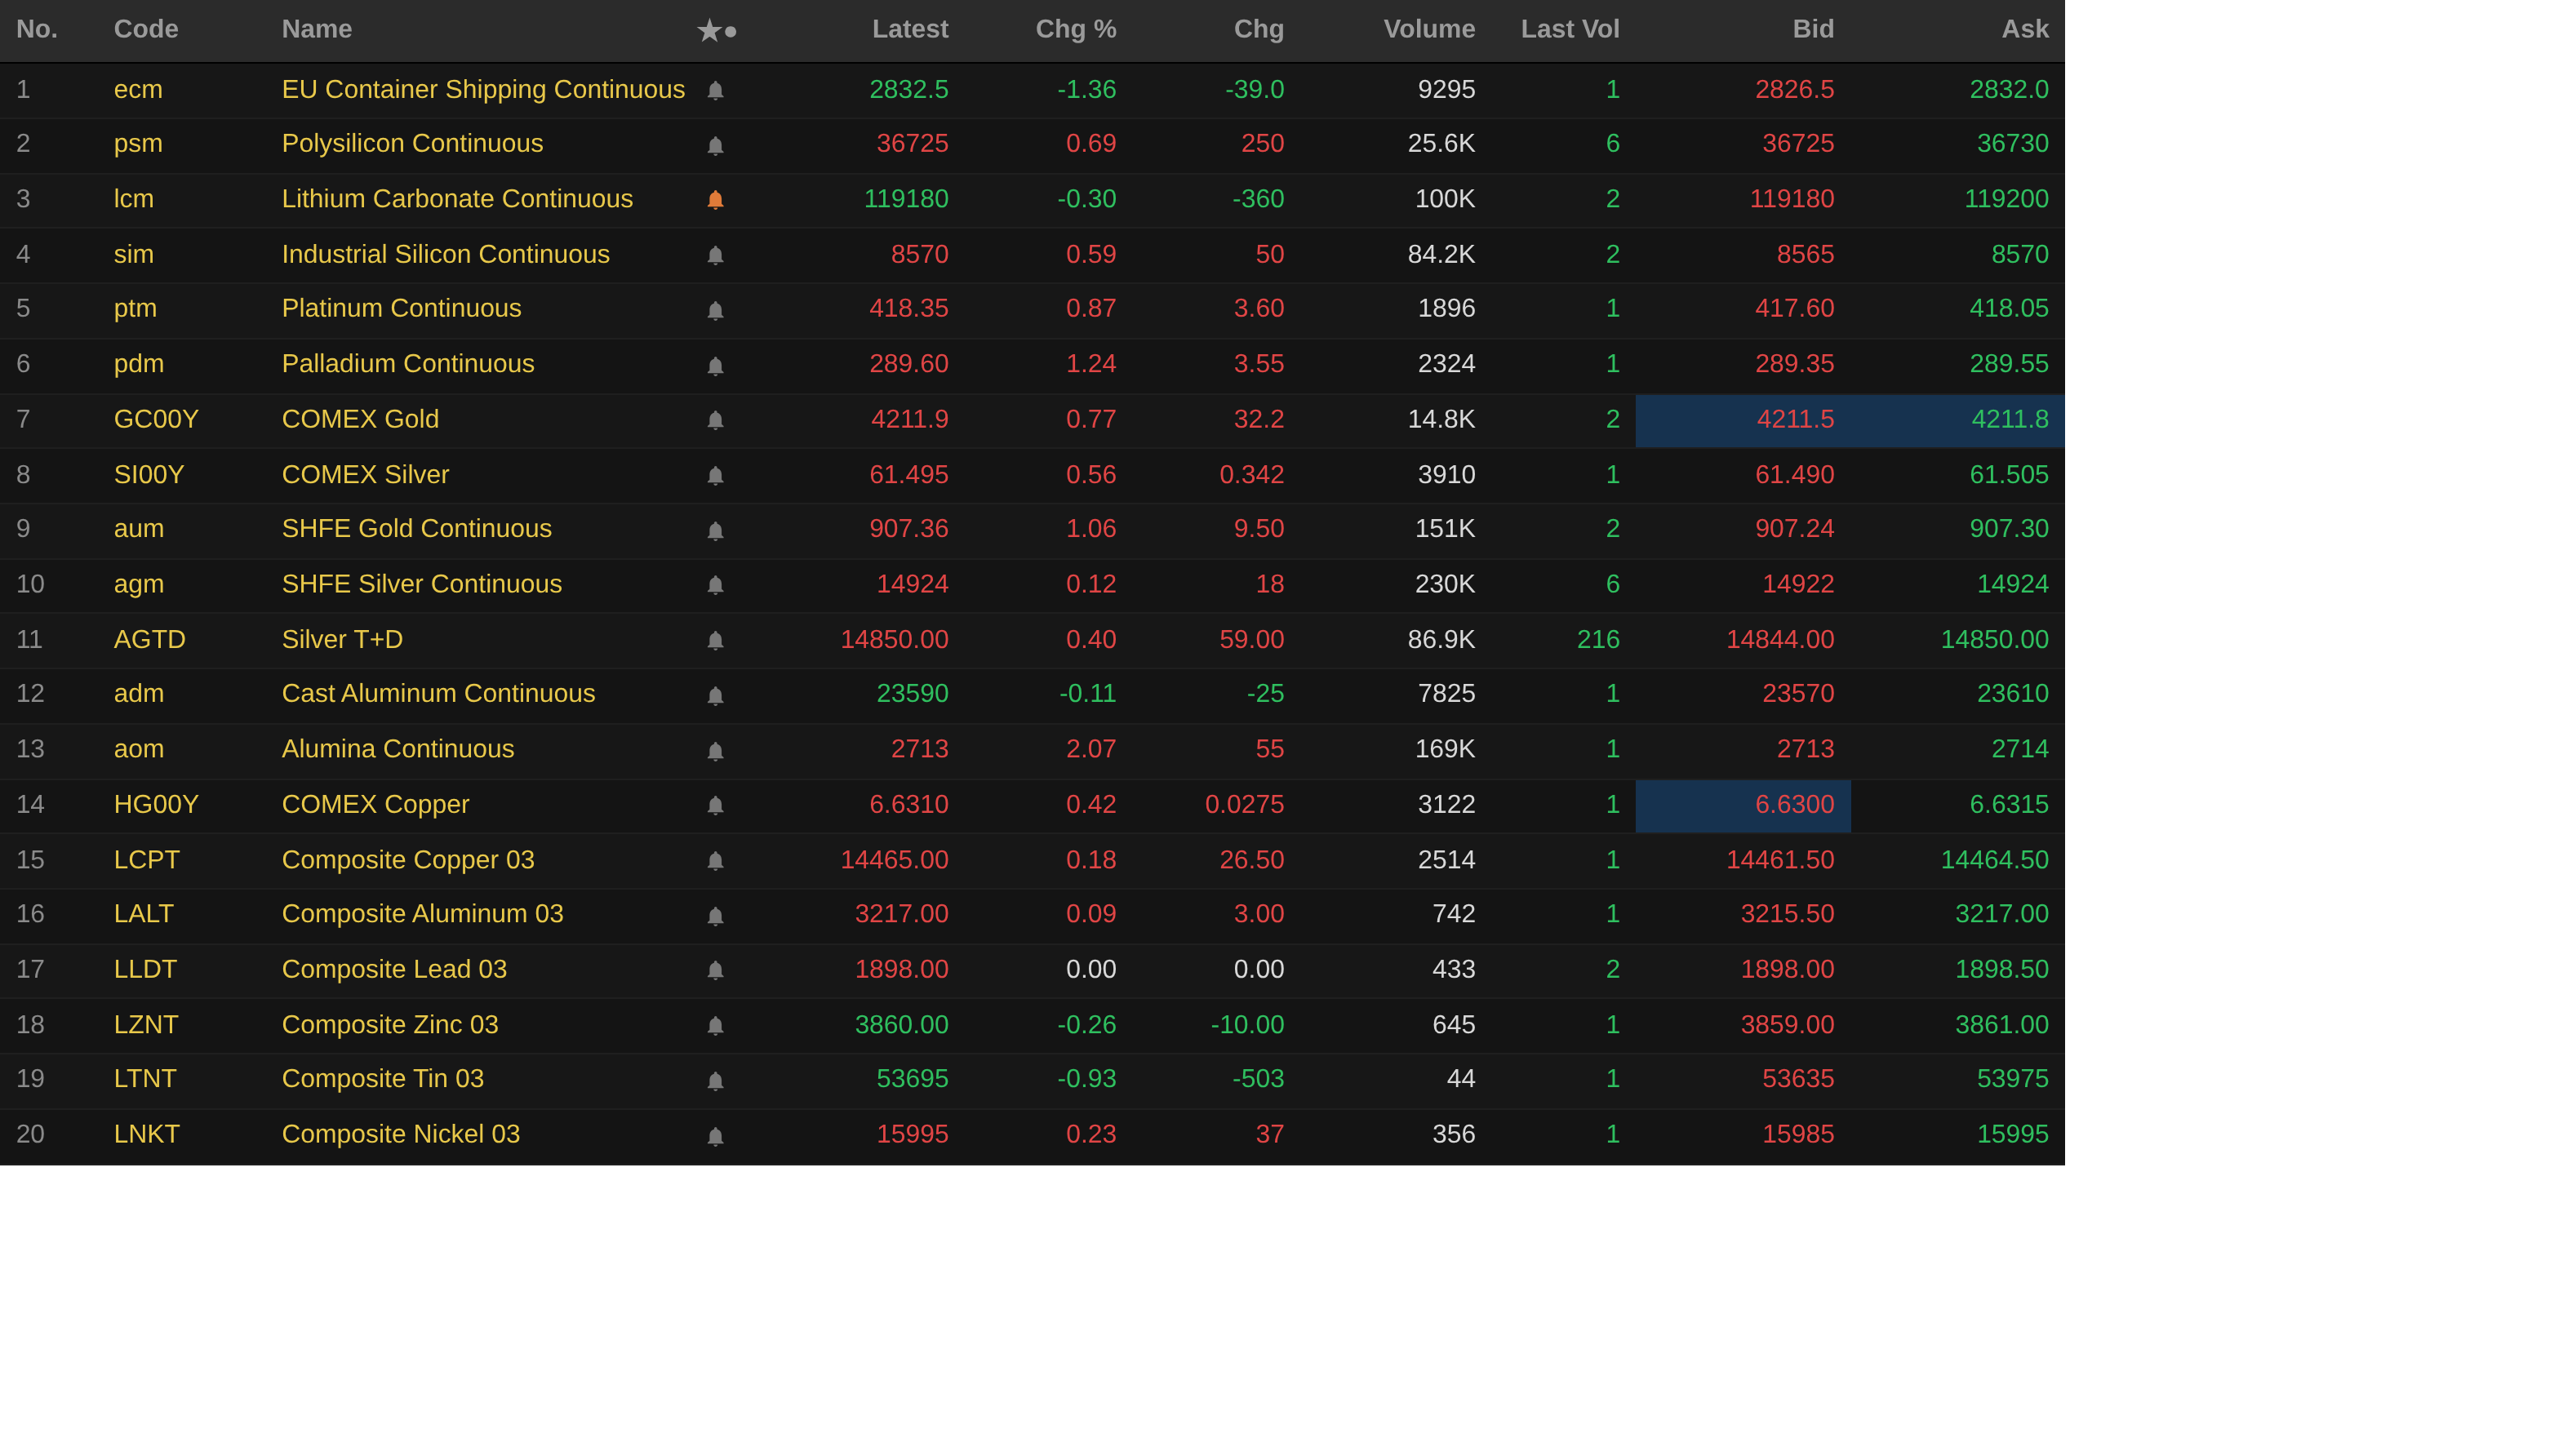
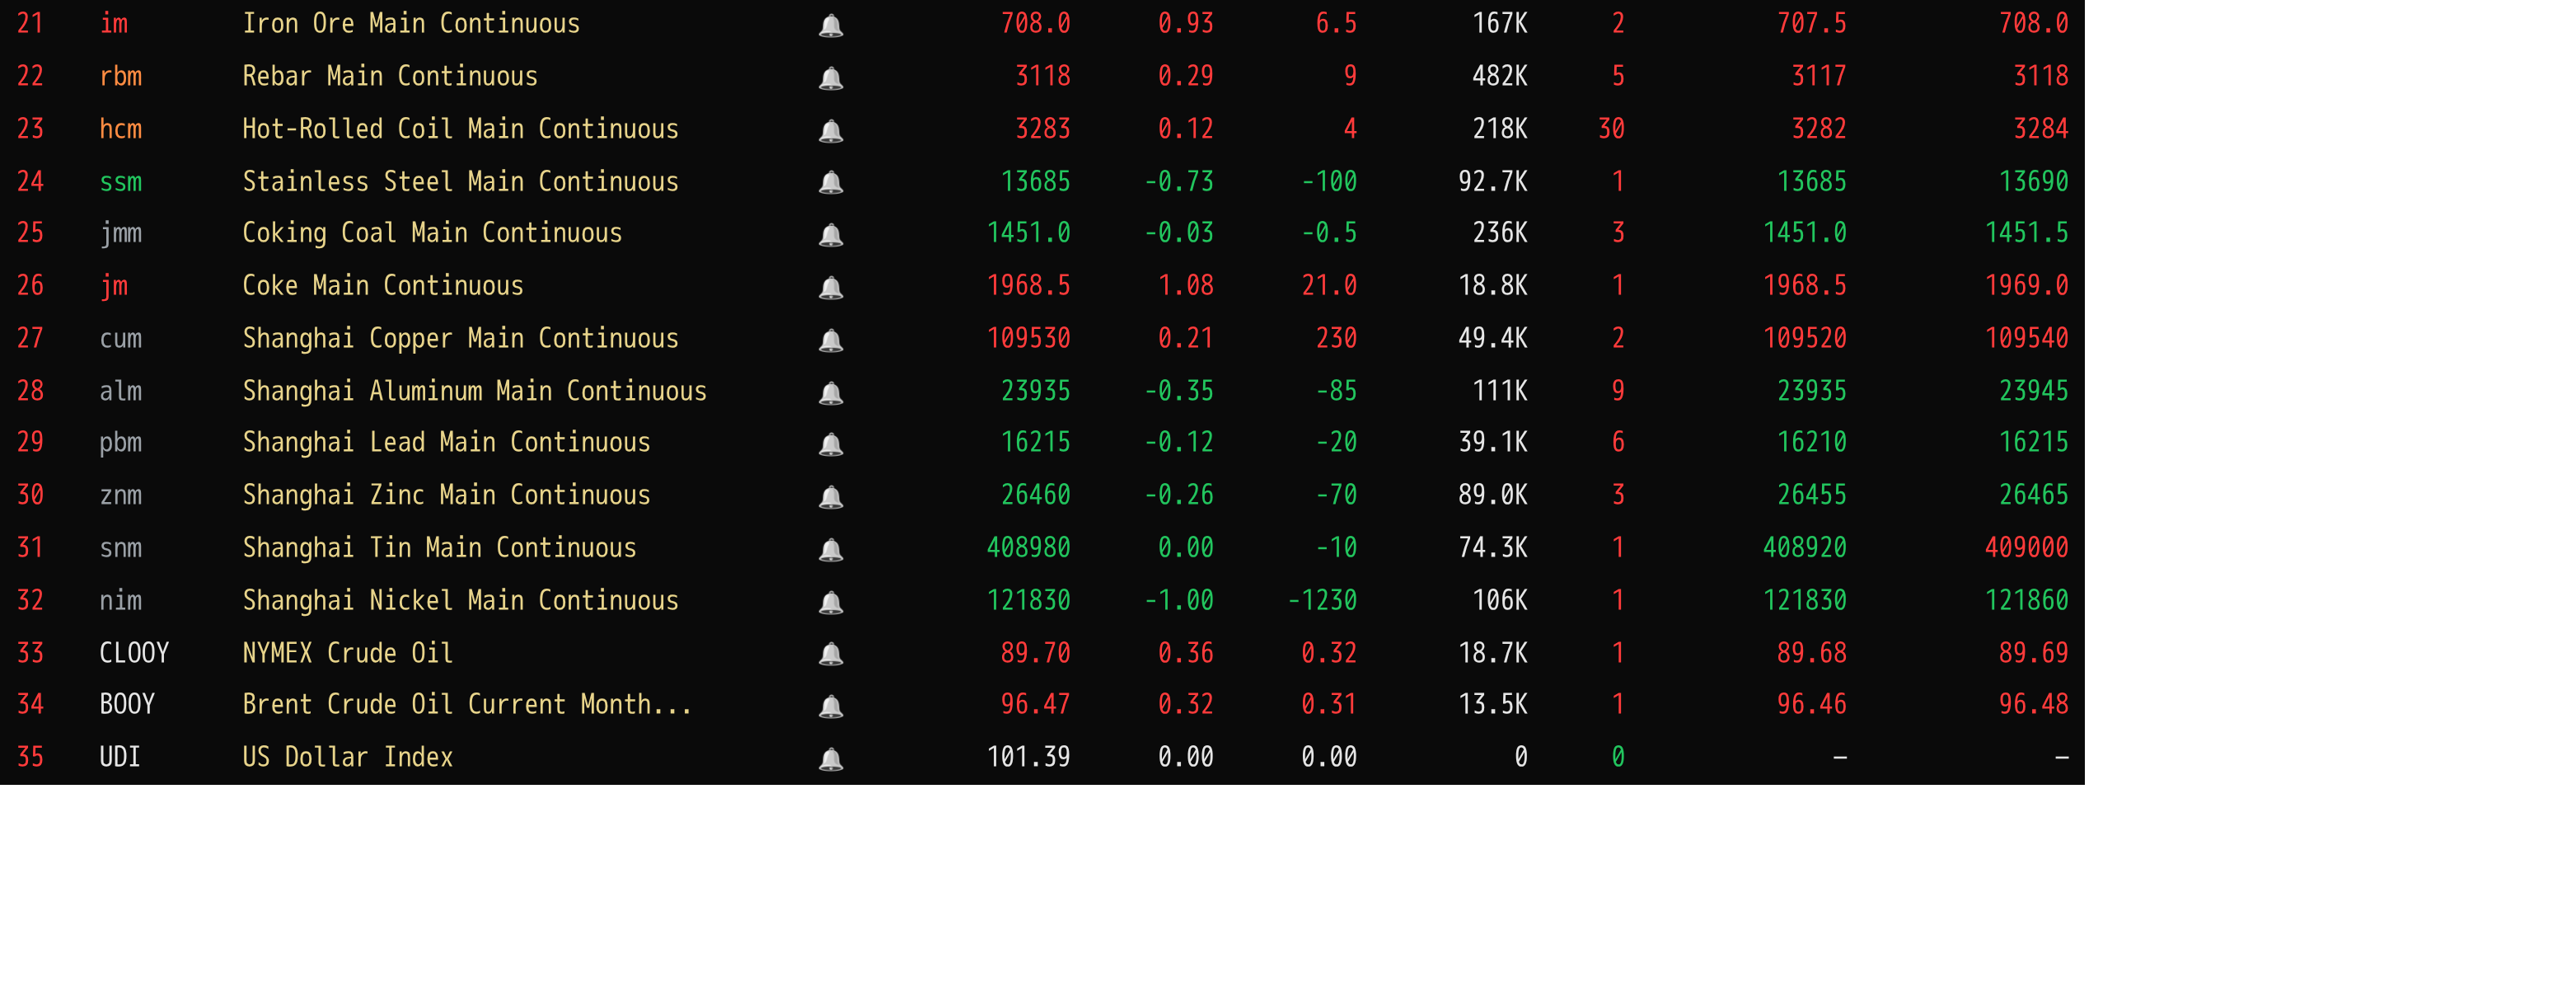
Al cierre de la sesión matinal, los metales básicos en el mercado nacional cotizaron casi todos a la baja. El cobre en la SHFE subió un 0,21%, mientras que el aluminio en la SHFE cayó un 0,35%. El plomo en la SHFE bajó ligeramente un 0,12%. El zinc en la SHFE cayó un 0,26%. El estaño en la SHFE se mantuvo estable en 408.980 yuanes/t, y el níquel en la SHFE cayó un 1%.
Además, el contrato de futuros de aluminio fundido más negociado cayó un 0,11%, mientras que el contrato de alúmina más negociado subió un 2,07%. El contrato de carbonato de litio más negociado cayó un 0,3%. El contrato de silicio metálico más negociado subió un 0,59%. El contrato de futuros de polisilicio más negociado subió un 0,69%.
Los metales ferrosos cotizaron mayormente al alza. El mineral de hierro subió un 0,93%, la barra de refuerzo subió un 0,29% y el HRC subió un 0,12%. El acero inoxidable cayó un 0,73%. En carbón de coque y coque, el contrato de carbón de coque más negociado bajó ligeramente, mientras que el contrato de coque más negociado subió un 1,08%.
En los metales básicos en el extranjero, a las 11:41, los metales en la LME mostraron un comportamiento mixto. El cobre en la LME subió un 0,18%, y el aluminio en la LME subió ligeramente un 0,09%. El plomo en la LME se mantuvo estable en 1.898 dólares/t, y el zinc en la LME cayó un 0,26%. El estaño en la LME cayó un 0,93%. El níquel en la LME subió un 0,23%.
En metales preciosos, a las 11:41, el oro en COMEX subió un 0,77%, y la plata en COMEX subió un 0,56%. En metales preciosos nacionales, el oro en la SHFE subió un 1,06%, y el contrato de plata en la SHFE más negociado subió un 0,12%.
Además, al cierre de la sesión matinal, el contrato de futuros de platino más negociado subió un 0,87%, y el contrato de futuros de paladio más negociado subió un 1,24%.
Al cierre de la sesión matinal, el contrato de futuros de transporte marítimo europeo más negociado cayó un 1,36% hasta 2.832,5 puntos.
A las 11:41 del 30 de septiembre, cotizaciones seleccionadas de futuros al mediodía:
Mercado al contado y fundamentales
Cobre: Hoy, el cátodo de cobre n.º 1 al contado en Guangdong frente al contrato del mes en curso: el cobre de alta calidad se cotizó con una prima de 900 yuanes/t, sin cambios respecto al día de negociación anterior; el cobre de calidad estándar se cotizó con una prima de 600 yuanes/t, sin cambios respecto al día de negociación anterior; el cobre SX-EW se cotizó con una prima de 540 yuanes/t, sin cambios respecto al día de negociación anterior. El precio medio del cátodo de cobre n.º 1 en Guangdong fue de 111.130 yuanes/t, 490 yuanes/t más que en la sesión anterior, mientras que el precio medio del cobre SX-EW fue de 110.920 yuanes/t, 490 yuanes/t más que en la sesión anterior. Mercado al contado: el inventario de Guangdong siguió bajando ligeramente hoy, debido principalmente a la reducción de las llegadas...
Frente macro
Nacional:
[Oficina Nacional de Estadística: el PMI manufacturero de septiembre se situó en el 50,1%, y el alcance de la prosperidad del sector manufacturero se amplió] El 30 de septiembre de 2026, el Centro de Estudios de la Industria de Servicios de la Oficina Nacional de Estadística (ONE) y la Federación China de Logística y Compras publicaron el PMI de China. Huo Lihui, estadístico jefe del Centro de Estudios de la Industria de Servicios de la ONE, ofreció una interpretación. En septiembre, el PMI manufacturero, el índice de actividad empresarial no manufacturera y el índice de producción del PMI compuesto se situaron en el 50,1%, el 50,2% y el 50,7%, respectivamente, con subidas de 0,3, 1,2 y 1,2 puntos porcentuales respecto al mes anterior, lo que indica un repunte de la actividad económica. Por tamaño de empresa, el PMI de las grandes empresas fue del 50,6%, sin cambios respecto al mes anterior y por encima del umbral; los PMI de las medianas y pequeñas empresas fueron del 49,7% y el 48,9%, respectivamente, con subidas de 0,3 y 1,0 puntos porcentuales respecto al mes anterior, ambos por debajo del umbral. De los cinco subíndices que componen el PMI manufacturero, el índice de producción, el índice de nuevos pedidos y el índice de plazos de entrega de los proveedores se situaron por encima del umbral, mientras que el índice de existencias de materias primas y el índice de empleo quedaron por debajo del umbral.
[CNDR: ya se han asignado los 250.000 millones de yuanes de bonos especiales del Estado a ultra largo plazo de 2026 para apoyar la renovación de bienes de consumo] Recientemente, la Comisión Nacional de Desarrollo y Reforma, junto con el Ministerio de Hacienda, asignó a los gobiernos locales el cuarto tramo de 62.500 millones de yuanes de bonos especiales del Estado a ultra largo plazo de este año para apoyar la renovación de bienes de consumo. Con ello, se ha completado la asignación anual de 250.000 millones de yuanes para la renovación de bienes de consumo. Desde principios de este año, los departamentos competentes han aplicado con seriedad las decisiones y disposiciones del Comité Central del PCCh y del Consejo de Estado, han optimizado el alcance, los estándares de subvención y los métodos de aplicación de la renovación de bienes de consumo, han orientado a los gobiernos locales para avanzar con solidez en la aplicación de las políticas y han logrado resultados positivos. De enero a agosto, las ventas de bienes relacionados con la renovación alcanzaron los 1,55 billones de yuanes, y las subvenciones beneficiaron a 208 millones de personas. Entre ellas, se renovaron 5,353 millones de vehículos, 91,458 millones de unidades de seis categorías de electrodomésticos y se compraron 108 millones de productos digitales e inteligentes nuevos. Impulsadas por la política de renovación de bienes de consumo, las ventas minoristas de equipos de comunicación, electrodomésticos de alta eficiencia y dispositivos inteligentes portátiles mantuvieron un rápido crecimiento, y la cuota de los vehículos de nueva energía de pasajeros en las ventas minoristas de turismos nuevos ha superado el 60% durante cinco meses consecutivos.
Banco Popular de China: según la demanda de los operadores primarios en las operaciones de mercado abierto, el volumen de operaciones de repo inverso a 7 días del 30 de septiembre de 2026 fue cero. Mientras tanto, se realizaron operaciones de repo inverso a un día por valor de 833.500 millones de yuanes.
Dólar estadounidense:
A las 11:41, el índice del dólar estadounidense se mantenía plano en 101,39. Varios funcionarios de la Reserva Federal de EE. UU. hablaron intensamente el martes, reforzando las expectativas de que aún es necesario un mayor endurecimiento de la política monetaria dentro del año, pero las apuestas del mercado sobre una subida de tipos a corto plazo se enfriaron algo.
El presidente de la Fed de Nueva York, John Williams, dijo que no hay necesidad de que la Fed se apresure a realizar otro movimiento tras la subida de tipos de la reunión de septiembre, y que puede esperar a más datos económicos para determinar la próxima dirección de la política. Williams dijo que si la economía evoluciona en líneas generales conforme a sus expectativas, puede ser necesario un nuevo aumento del rango objetivo de la tasa de fondos federales antes de fin de año para devolver la inflación al objetivo del 2% de manera más oportuna. Sin embargo, subrayó que se trata solo de su pronóstico personal y que la decisión final dependerá de los datos que se publiquen. Williams dijo que, con un crecimiento económico sólido y un mercado laboral que funciona bien, las presiones inflacionistas seguirán siendo el foco de la política monetaria. Dijo que la Fed de EE. UU. debe garantizar que la inflación no se mantenga persistentemente elevada debido a las perturbaciones y evitar que se afiancen los efectos de segunda ronda sobre la inflación. Señaló que las presiones inflacionistas de este año se han visto afectadas por las políticas arancelarias de Trump y los mayores precios de la energía causados por el conflicto de Oriente Medio, mientras que la inversión en IA también ha empujado al alza algunas presiones sobre los precios. Williams espera que la inflación de EE. UU. alcance alrededor del 3,5% a finales de este año, para luego retroceder gradualmente y volver al nivel objetivo en 2028. Williams espera un crecimiento económico de EE. UU. de alrededor del 2,25% este año y una tasa de desempleo de alrededor del 4% el próximo año. Dijo que los factores migratorios, el envejecimiento de la población y el limitado crecimiento de la productividad están limitando el potencial de crecimiento a largo plazo de la economía. (Aplicación de datos Jin10)
Según el "Observador de la Fed de EE. UU." de CME: la probabilidad de que la Fed de EE. UU. mantenga los tipos sin cambios en el 3,75%-4,00% en su reunión de octubre es del 49,6%, mientras que la probabilidad de una subida de 25 puntos básicos es del 50,4%. La probabilidad de que la Fed de EE. UU. mantenga los tipos sin cambios en el 3,75%-4,00% hasta diciembre es del 8,5%, la probabilidad de una subida acumulada de 25 puntos básicos es del 49,8% y la probabilidad de una subida acumulada de 50 puntos básicos es del 41,8%.
En otras divisas:
El miércoles, el yen se fortaleció por encima del nivel de 157 frente al dólar estadounidense, impulsado por las repetidas advertencias del gobierno japonés sobre el tipo de cambio y los flujos de fondos de fin de trimestre. En las primeras operaciones asiáticas, el yen subió hasta un 0,6% frente al dólar estadounidense, hasta 156,38, convirtiéndose en la divisa con mejor comportamiento entre las monedas del G10. El principal responsable de divisas de Japón, Atsushi Mimura, dijo el lunes que el primer ministro y el ministro de Finanzas japoneses, así como la parte estadounidense, han enviado recientemente señales "muy claras" sobre la depreciación de la moneda. La primera ministra japonesa, Sanae Takaichi, también dijo anteriormente que cuando se reunió con el presidente de EE. UU., Trump, la semana pasada, Trump expresó su preocupación por la debilidad del yen. "El mercado parece estar aceptando gradualmente la opinión de que la política puede estar cambiando hacia una dirección más favorable al yen", dijo Moh Siong Sim, estratega de OCBC Bank. "Desde el comienzo de esta semana, el yen se ha mantenido firme después de que Trump expresara su preocupación por la debilidad del yen". Koike Shinya, jefe de negociación de mercados globales de Sumitomo Mitsui Trust Bank, dijo que los flujos de fondos de fin de trimestre también pueden ser uno de los factores que impulsan al alza al yen. Los estrategas de Citigroup dijeron en un informe que, a medida que el Banco de Japón suba los tipos y aumenten los tipos de interés japoneses, la tendencia a largo plazo del yen puede haber cambiado hacia la apreciación. Los estrategas escribieron que la postura política del gobierno de Sanae Takaichi ha cambiado notablemente, y que su anterior inclinación hacia políticas proinflacionistas probablemente se ha debilitado. Citi dijo que, después de que Japón escapara de la deflación con las políticas "Abenomics" del ex primer ministro Shinzo Abe, el cambio de apoyar un yen más débil a apoyar un yen más fuerte es una transición necesaria. Citi dijo que la postura política de EE. UU. también ha cambiado, pasando de limitar previamente la excesiva debilidad del yen a guiar la fortaleza del yen.
En el frente de datos:
Hoy se publicarán la tasa anual final del PIB del segundo trimestre del Reino Unido, la cuenta corriente del segundo trimestre del Reino Unido, el IPC preliminar mensual de septiembre de Francia, la variación del desempleo desestacionalizado de septiembre de Alemania, la tasa de desempleo desestacionalizada de septiembre de Alemania, el índice de sentimiento inversor ZEW de septiembre de Suiza, el IPC preliminar mensual de septiembre de Alemania, la variación del empleo ADP de septiembre de EE. UU., la tasa anual del índice de precios del gasto en consumo personal subyacente de agosto de EE. UU., la tasa mensual del gasto personal de agosto de EE. UU., la tasa trimestral anualizada final del PIB real del segundo trimestre de EE. UU., la tasa trimestral final del gasto en consumo personal real del segundo trimestre de EE. UU., la tasa trimestral anualizada final del índice de precios del gasto en consumo personal subyacente del segundo trimestre de EE. UU., la tasa mensual del índice de precios del gasto en consumo personal subyacente de agosto de EE. UU., el PMI de Chicago de septiembre de EE. UU. y otros datos.
Además, habrá que estar atentos a: la entrevista del consejero delegado de OpenAI, Altman, con CNBC; el discurso del gobernador de la Fed de EE. UU., Barr; el discurso del votante del FOMC de 2027 y presidente de la Fed de Chicago, Goolsbee; el discurso principal del consejero delegado de OpenAI, Altman, en la Conferencia de Desarrolladores de OpenAI; el discurso del votante del FOMC de 2028 y presidente de la Fed de San Luis, Musalem, en la London School of Economics; el discurso principal del votante permanente del FOMC y presidente de la Fed de Nueva York, Williams, en la Universidad de Buffalo; y el discurso del gobernador de la Fed de EE. UU., Waller.
Cabe destacar: el 30 de septiembre, la Bolsa de Oro de Shanghái de China, la SHFE, la Bolsa de Materias Primas de Zhengzhou y la DCE no tendrán sesión nocturna debido a la víspera del Día Nacional; el 1 de octubre,las bolsas de Hong Kong de China permanecerán cerradas un día por el Día Nacional, con las operaciones de conexión norte y sur suspendidas;las bolsas de Shanghái, Shenzhen y Pekín de China, así como las bolsas de futuros nacionales, permanecerán cerradas del 1 de octubre (jueves) al 7 de octubre (miércoles) por el Día Nacional; el 2, el 5, el 6 y el 7 de octubre,las bolsas de Hong Kong de China operarán con normalidad, con las operaciones de conexión norte y sur suspendidas.
En el frente del crudo:
A las 11:41, los precios del petróleo en ambos mercados subieron ligeramente, con el WTI un 0,36% al alza y el Brent un 0,32% al alza. El mercado sigue atento a la evolución de la situación en Oriente Medio.
Según el Financial Times, los mediadores están impulsando de nuevo un acuerdo entre EE. UU. e Irán. Dos funcionarios informados sobre las negociaciones dijeron que se espera que los mediadores presenten el último borrador revisado del acuerdo provisional a Irán el martes, tras haber mediado entre funcionarios estadounidenses e iraníes el lunes. Según los términos del acuerdo, Irán permitiría el paso libre de los barcos por el estrecho de Ormuz, y EE. UU. levantaría correspondientemente su bloqueo de los puertos iraníes. Los mediadores esperan que este acuerdo provisional pueda empujar a ambas partes a reanudar las negociaciones sobre un plan final para poner fin a la guerra. Uno de los funcionarios dijo que se han logrado avances en las conversaciones, pero que las partes siguen negociando la secuencia de aplicación en las fases posteriores del acuerdo. Los funcionarios dijeron que las medidas de seguimiento incluyen la restauración por parte de EE. UU. de las exenciones petroleras y el permiso para que Irán venda petróleo, lo que permitiría a Teherán acceder a parte de sus activos congelados fuera de China, así como disposiciones relacionadas con el programa nuclear de Irán, incluida la autorización para que los inspectores del Organismo Internacional de Energía Atómica regresen a Irán. (Aplicación de datos Jin10)
Según CCTV News, la Oficina de Gestión de Proyectos de la Reserva Estratégica de Petróleo del Departamento de Energía de EE. UU. emitió un anuncio de solicitud el día 29, en el que planeaba liberar 40 millones de barriles de crudo al mercado mediante un acuerdo de "intercambio". Según el anuncio, las empresas que planeen participar en el "intercambio" deberán presentar propuestas en los próximos días. Una vez anunciados los contratos de "intercambio", se espera que el gobierno federal entregue el crudo de reserva por lotes en noviembre y diciembre. Las empresas podrán empezar a devolver el crudo a partir de abril de 2027, con fecha límite de devolución a finales de 2029.
Resumen del mercado al contado:
►
►
►
►
►
►
►
►
►
►
►