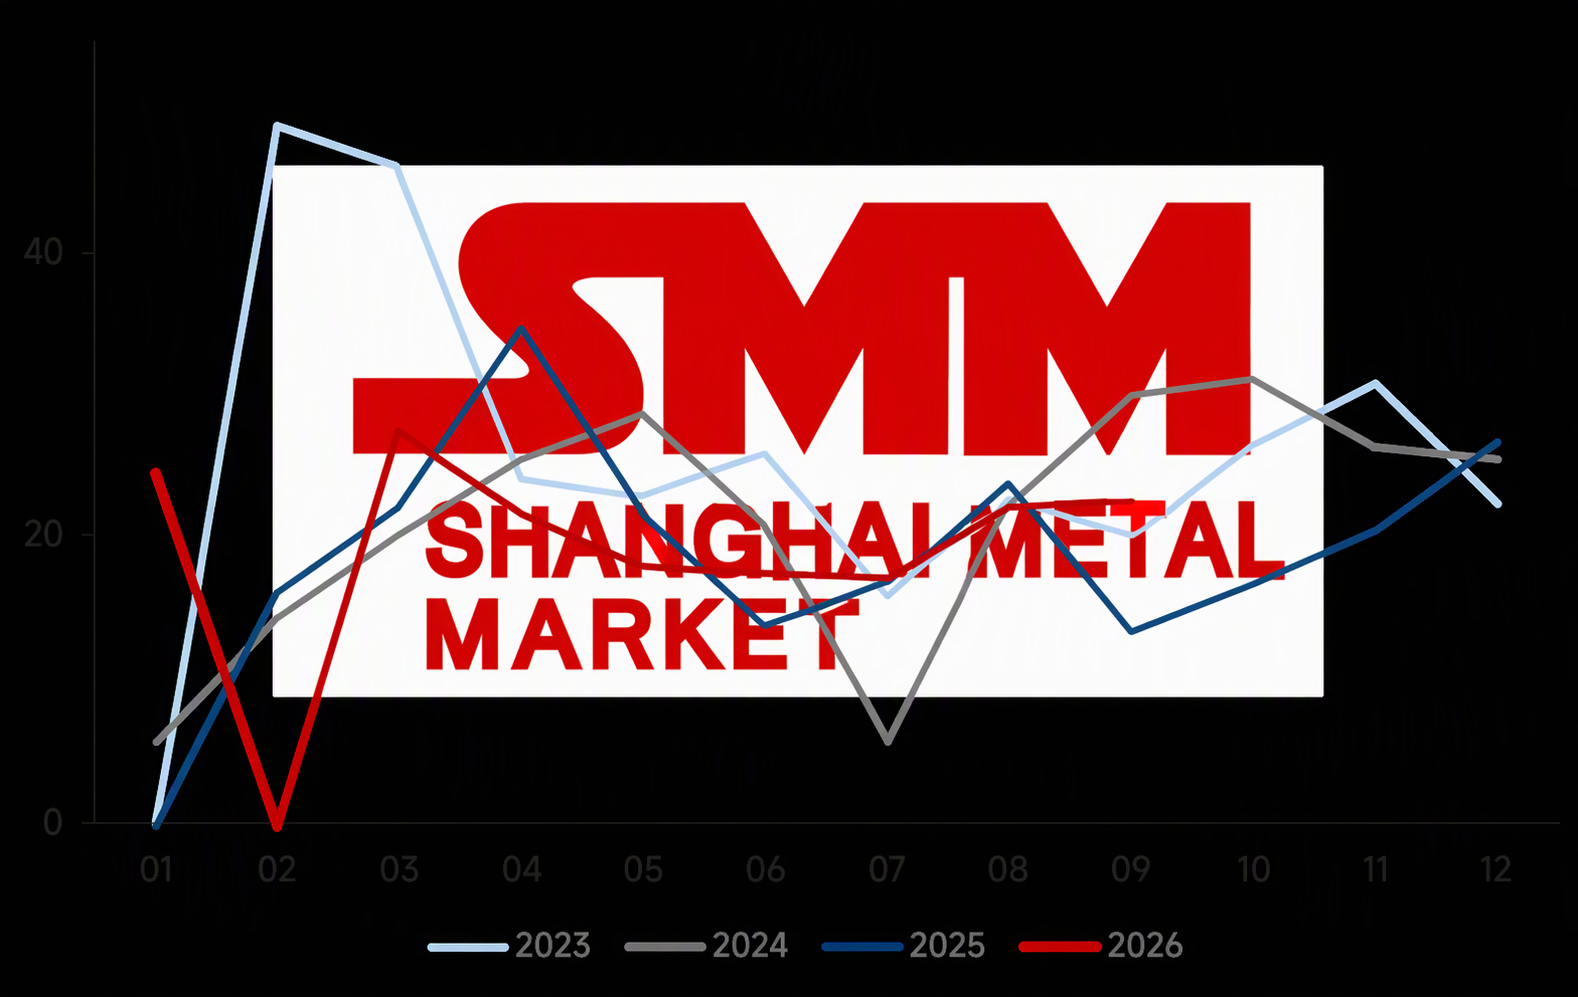
Según una encuesta de SMM, al 31 de septiembre, la tasa de operación de las acerías que utilizan palanquilla comprada externamente y que producen principalmente acero para construcción se situó en el 22,58 %, un aumento de 0,37 puntos porcentuales intermensual y de 9,01 puntos porcentuales interanual.
En septiembre, los precios nacionales del acero para construcción se movieron lateralmente en un rango estrecho. Al 29 de septiembre, el precio promedio nacional de la barra corrugada fue de 3.135 yuanes/t, una caída de 19 yuanes/t intermensual.
Por el lado de la oferta, los precios de las materias primas se mantuvieron relativamente firmes en el período anterior, mientras que los precios al contado carecieron de impulso alcista, lo que amplió las pérdidas de producción en las acerías de alto horno. Algunos productores redujeron aún más las cargas de producción o realizaron mantenimientos temporales en las líneas de laminación, aliviando continuamente la presión de producción. Mientras tanto, las acerías de horno eléctrico, que en general fueron rentables en septiembre, mostraron un mayor entusiasmo productivo en comparación con el período anterior, manteniendo las horas de operación en niveles de tarifa plana y valle, con tasas de operación de hornos eléctricos en niveles de mitad de año. Para las acerías que utilizan palanquilla comprada externamente, los márgenes a principios de septiembre estuvieron mayormente alrededor del punto de equilibrio y el entusiasmo productivo mejoró. Sin embargo, afectados por la caída de precios de mediados de septiembre, algunos productores redujeron de inmediato las cargas de producción. Además, después de que los agentes concentraran el reabastecimiento antes de las festividades dobles, los productores temían un debilitamiento de la demanda más adelante, por lo que las horas de operación se mantuvieron temporalmente y la tasa de operación de las plantas procesadoras de palanquilla cambió poco intermensual.
Por el lado de la demanda, esta se liberó en todas las regiones antes del feriado del Día Nacional. Durante el feriado prolongado, la logística y el transporte estuvieron restringidos, por lo que algunos proyectos aún tenían necesidades de compra después del feriado. Además, el clima favorable en el sur de China en octubre acelerará el avance de la construcción en los proyectos de usuarios finales, pero el norte de China entrará gradualmente en invierno después de octubre y la demanda entrará en una fase de contracción estacional. En general, el desempeño de la demanda difícilmente podrá igualar los niveles de septiembre.
De cara al futuro, con un margen limitado de mejora en los márgenes de producción de las acerías que utilizan palanquilla comprada externamente y una perspectiva cautelosa del mercado, es probable que las tasas de operación de las plantas procesadoras de palanquilla permanezcan prácticamente sin cambios en el corto plazo.
Gráfico: Tendencia de la tasa de operación de las acerías que utilizan palanquilla comprada externamente, 2023-2026
Fuente: SMM