Introducción: el Congo como rey del coltán
El coltán es el nombre común de los concentrados minerales que contienen columbita y tantalita. El tantalio recuperado de estos minerales se utiliza en condensadores electrónicos, aleaciones de alta temperatura y otras aplicaciones donde la fiabilidad es importante. La RDC es fundamental en este mercado. El Servicio Geológico de Estados Unidos describió al país como el principal productor mundial de tantalio en 2024, con un estimado del 51% de la producción minera mundial. [1]
Ese liderazgo requiere una matización importante: el tonelaje de coltán y el tantalio contenido no son la misma medida. Una tonelada de concentrado contiene ganga, humedad y cantidades diferentes de tantalio y niobio. Por lo tanto, las cifras de producción, exportación y comercio no pueden compararse con seguridad a menos que coincidan sus definiciones, leyes y fechas de declaración.
Este artículo utiliza los datos armonizados y consolidados del Ministerio suministrados para 2025. Proporciona las series mensuales, provinciales y de destino detalladas, pero no es la única versión oficial. Otras publicaciones gubernamentales difunden totales diferentes. En lugar de ocultar ese conflicto, este análisis lo trata como parte de la historia completa del mercado.
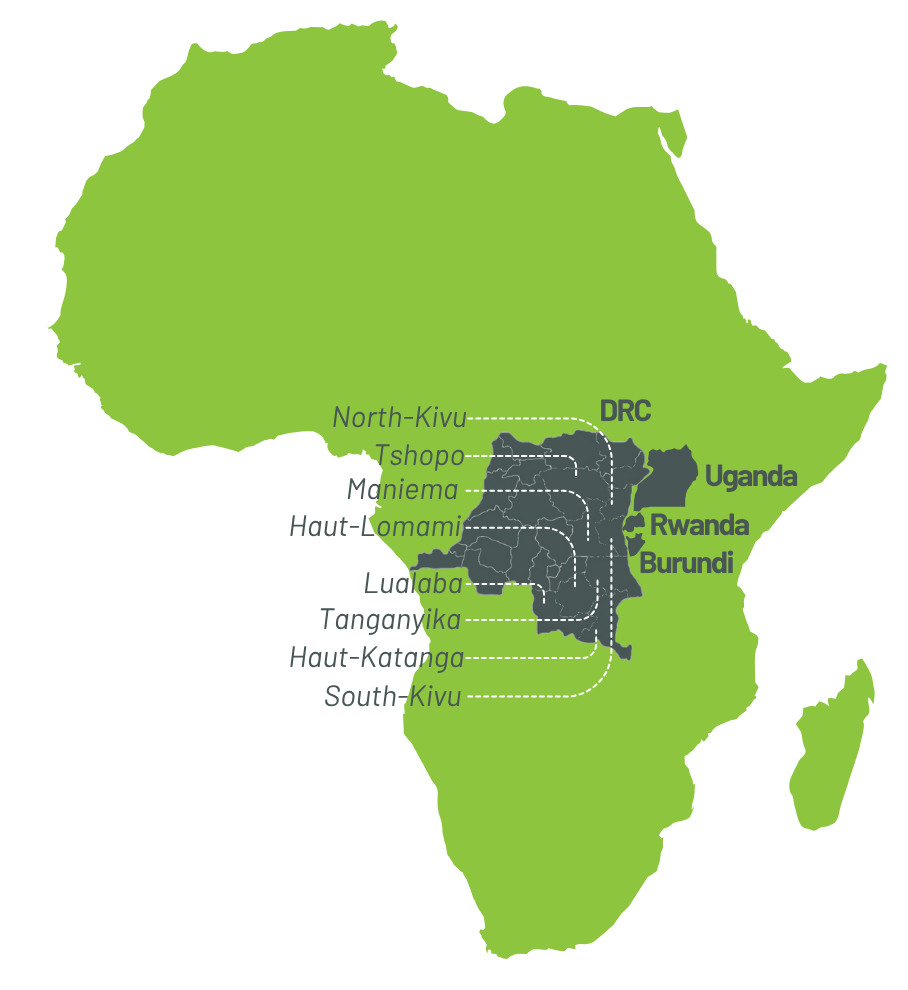
Mapa de la RDC que destaca Tanganyika, Maniema, Haut-Lomami, Kivu del Sur y Kivu del Norte. - ITSCI
Estructura de producción: la minería artesanal domina la oferta
Los datos armonizados sitúan la producción de coltán de 2025 en 1.434,17 toneladas. La producción artesanal representa 1.263,15 toneladas, es decir, el 88,1%, mientras que la producción industrial aporta 171,02 toneladas, o el 11,9%. En términos sencillos, casi nueve de cada diez kilogramos declarados procedieron de cadenas de suministro artesanales y no de grandes minas mecanizadas. [2]
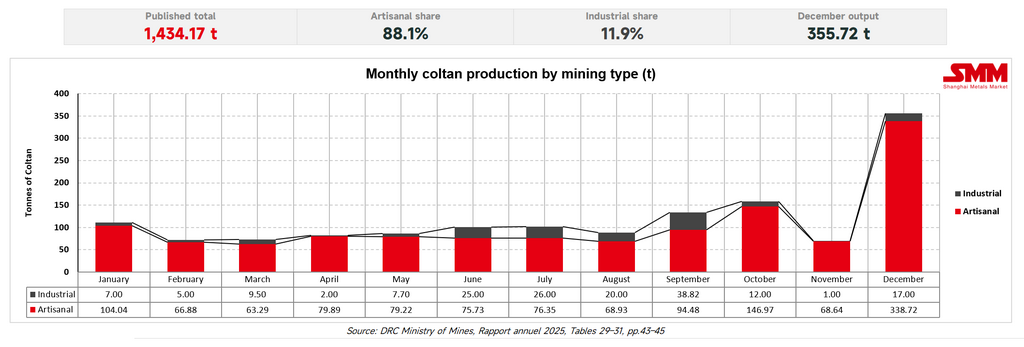
La producción también se concentró al final del año. Solo diciembre aportó 355,72 toneladas, equivalentes al 24,8% del total anual publicado. El cuarto trimestre suministró 584,33 toneladas, o el 40,7%, mientras que el segundo semestre suministró 908,90 toneladas, o el 63,4%. El salto puede reflejar una mayor producción minera, material acumulado anteriormente que llegó a la cadena de declaración formal, presentaciones tardías o una combinación de estos factores.
Artesanal no significa automáticamente ilegal o no rastreable. Describe el modelo de producción. Sin embargo, miles de pequeñas transacciones son más difíciles de financiar, inspeccionar y registrar que la producción de unas pocas plantas grandes. Esto hace que la cobertura de los centros de compra, la clasificación transparente, la seguridad en las minas y el mantenimiento fiable de registros sean fundamentales para cualquier política de formalización.
Concentración provincial y empresarial
Tres provincias dominan el total declarado. Tanganyika produjo 600,75 toneladas, es decir, el 41,9 %; Maniema produjo 446,42 toneladas, el 31,1 %; y Haut-Lomami produjo 348,74 toneladas, el 24,3 %. Juntas suministraron el 97,3 % de la cifra nacional. Kivu del Sur aportó 37,84 toneladas y Kivu del Norte apenas 0,42 toneladas en este conjunto de datos. [2]
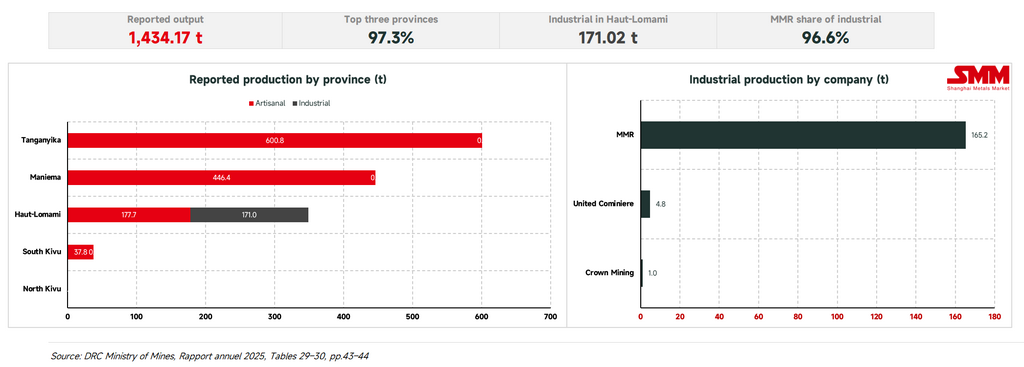
La producción industrial estuvo aún más concentrada. Mining Mineral Resources, o MMR, representó 165,20 toneladas, equivalentes al 96,6 % del total industrial. United Cominiere produjo 4,82 toneladas y Crown Mining 1,00 tonelada. Toda la producción industrial se declaró en Haut-Lomami.
La concentración tiene dos caras. Puede facilitar la supervisión porque los reguladores saben por dónde pasa la mayor parte del volumen. También implica que una perturbación en un número reducido de provincias, carreteras, centros de compra o empresas puede alterar bruscamente el total nacional. No debe suponerse que la provincia de exportación sea la provincia de origen de la mina: los informes oficiales señalan que parte del material de Kivu del Norte y Kivu del Sur se canaliza a través de Maniema y Tanganyika. [3]
Volúmenes de exportación, valores, destinos y señales de precios
El registro de exportaciones provinciales muestra 1.018,11 toneladas por un valor de 23,70 millones de dólares estadounidenses, lo que implica un valor medio de unos 23.274 dólares por tonelada. Ese volumen representa aproximadamente el 71 % del total de producción de 1.434,17 toneladas. La diferencia no debe interpretarse automáticamente como exportaciones faltantes. La producción y los envíos pueden corresponder a períodos distintos, mientras que las existencias, las pérdidas, la humedad, la ley del mineral y la cobertura de los informes también pueden separar ambas series. [2]
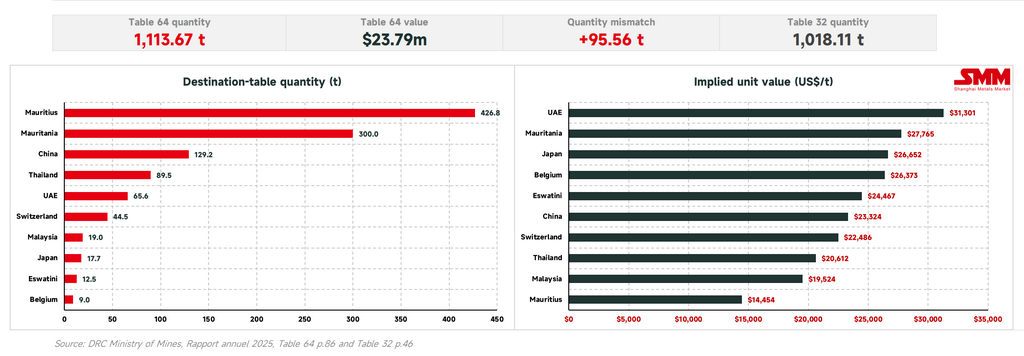
Haut-Katanga y Tanganyika representaron en conjunto 941,88 toneladas, es decir, el 92,5 % de la cantidad exportada por las provincias. Mauricio y Mauritania recibieron en conjunto 726,75 toneladas, el 65,3 % del volumen registrado. Un destino declarado no es necesariamente el consumidor final: el comercio, el almacenamiento, el tránsito y la reexportación pueden situar a un país intermediario en los datos.
Los valores unitarios implícitos oscilan entre unos 14.454 dólares por tonelada para Mauricio y 31.301 dólares para los Emiratos Árabes Unidos. Esta diferencia es una señal para investigar, no una prueba de que un comprador pagó el doble por el mismo material. Los lotes de coltán pueden variar considerablemente en su contenido de tantalio y niobio. Un precio de referencia del tantalio metálico tampoco es un precio directo del concentrado.
Lo más importante es que las dos tablas de exportación no concuerdan. La tabla por destino suma 1.113,67 toneladas y 23,79 millones de dólares, lo que supone 95,56 toneladas y 98.526 dólares por encima de la tabla provincial. La diferencia puede atribuirse al redondeo de decimales y a otros errores.
Formalización, trazabilidad y mejores estadísticas
La trazabilidad suele tratarse como una cuestión de seguridad o de cumplimiento normativo. También es infraestructura básica del mercado. Un comprador necesita saber de dónde procede un lote, un regulador necesita saber si se cumplieron las normas fiscales y de exportación, y un analista necesita saber si la misma tonelada aparece una o más veces en las tablas de producción y exportación.
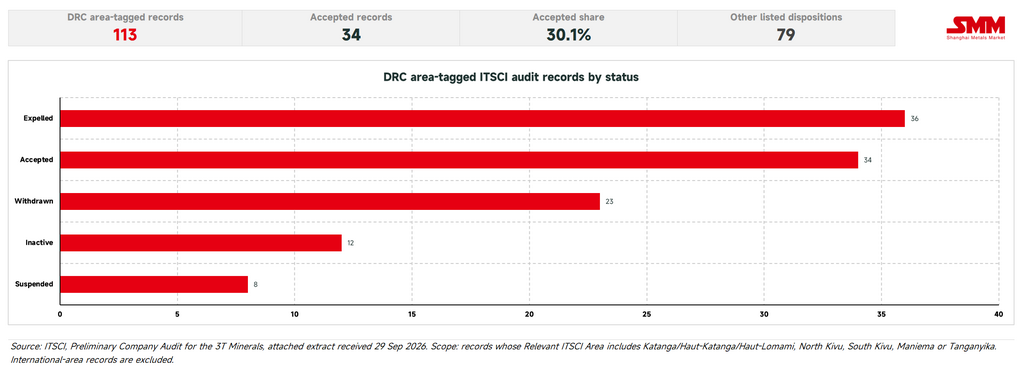
El gráfico de trazabilidad debe interpretarse de forma estricta. Describe la distribución por estatus de los registros etiquetados por zona de la RDC en la lista de participación de ITSCI. No muestra qué proporción del coltán congoleño de 2025 fue objeto de trazabilidad. El recuento de empresas otorga el mismo peso a cada registro, haya manejado una tonelada o cien. La siguiente divulgación útil sería el tonelaje verificado por yacimiento, cadena y estado de auditoría. [4]
El registro oficial de producción también necesita conciliación. Las tablas armonizadas utilizadas en los gráficos reportan 1.434,17 toneladas. El informe anual de actividades de 2025 de la Secretaría General de Minas publica 1.184,978 toneladas y clasifica toda la producción como artesanal o semiindustrial. En cuanto a las exportaciones, la tabla provincial armonizada reporta 1.018,11 toneladas, la tabla armonizada por destino 1.113,67 toneladas y el informe de la Secretaría General indica tanto 891,31 toneladas en su tabla de exportación como 1.180,99 toneladas en una tabla comparativa. El portal nacional de estadísticas muestra 1.018,112 toneladas de coltán en 2025, pero etiqueta la serie como producción. [2, 3, 5]
Estas diferencias no prueban por sí solas contrabando, fraude o doble contabilización. Entre las posibles causas figuran distintas fechas de corte, revisiones, definiciones, cobertura provincial, rutas y errores de transcripción. Ninguna se ha verificado para cada discrepancia. La respuesta práctica es un identificador único de envío que vincule la mina o el centro de compra, el comerciante, el procesador, la provincia, el puesto de exportación y el destino. Cada publicación revisada debería llevar un número de versión y una breve nota de conciliación.
La formalización también debe funcionar para los mineros. Licencias predecibles, precios de compra competitivos y transparentes, acceso a financiación y equipos, y un apoyo creíble en materia de seguridad pueden hacer más atractivos los canales legales. La aplicación de la ley importa, pero un sistema costoso o lento seguirá generando incentivos para acuerdos paralelos y comercio no registrado.
Conclusión y perspectivas
El lugar de la RDC en el centro del mercado mundial del tantalio no está en duda. Los datos de 2025 muestran por qué: los mineros artesanales suministran la mayor parte del coltán declarado y tres provincias concentran casi toda la producción registrada. También muestran dónde es frágil el mercado. La producción industrial está dominada por una sola empresa, los flujos de exportación se concentran en unas pocas provincias y destinos, y los valores implícitos varían demasiado como para tratarlos como un precio de mercado único.
El hallazgo analítico más importante no es una cifra de producción. Es que varias cifras oficiales coexisten para el mismo año. El Congo captará más valor del coltán cuando la formalización mejore tanto los medios de vida como los registros. La prueba es sencilla de enunciar, aunque difícil de construir: una tonelada debería ser rastreable desde la mina o el centro de compra hasta el procesador, la declaración de exportación y el destino, sin cambiar de identidad ni contarse dos veces. Para 2026 y en adelante, unas estadísticas de mayor calidad harían más fiables las tendencias de producción, los ingresos fiscales, las afirmaciones de abastecimiento responsable y las decisiones de inversión.
Referencias
[1] Servicio Geológico de Estados Unidos, Congo (Kinshasa), página nacional de la industria minera, 26 de junio de 2026.
[2] Ministerio de Minas de la RDC, Statistiques minières armonizadas/consolidadas, ejercicio 2025, tablas 29–32, 61 y 64; datos de origen utilizados para los gráficos del SMM. Portal oficial de estadísticas:
[3] Secretaría General de Minas, Rapport annuel d’activités, ejercicio 2025, publicado el 26 de junio de 2026.
[4] ITSCI, Lista de participación en línea, 22 de septiembre de 2026.
[5] Instituto Nacional de Estadística, portal de datos de minas y petróleo, serie 2020–2025, versión 13-03-26-vf.
[6] Secretaría General de Minas, Informe analítico del Pool de Estadísticas, ejercicio 2025, publicado el 26 de junio de 2026.
[7] Servicio Geológico de EE. UU., Resúmenes de productos minerales 2026, Tántalo.