29 de septiembre de 2026 Noticias:
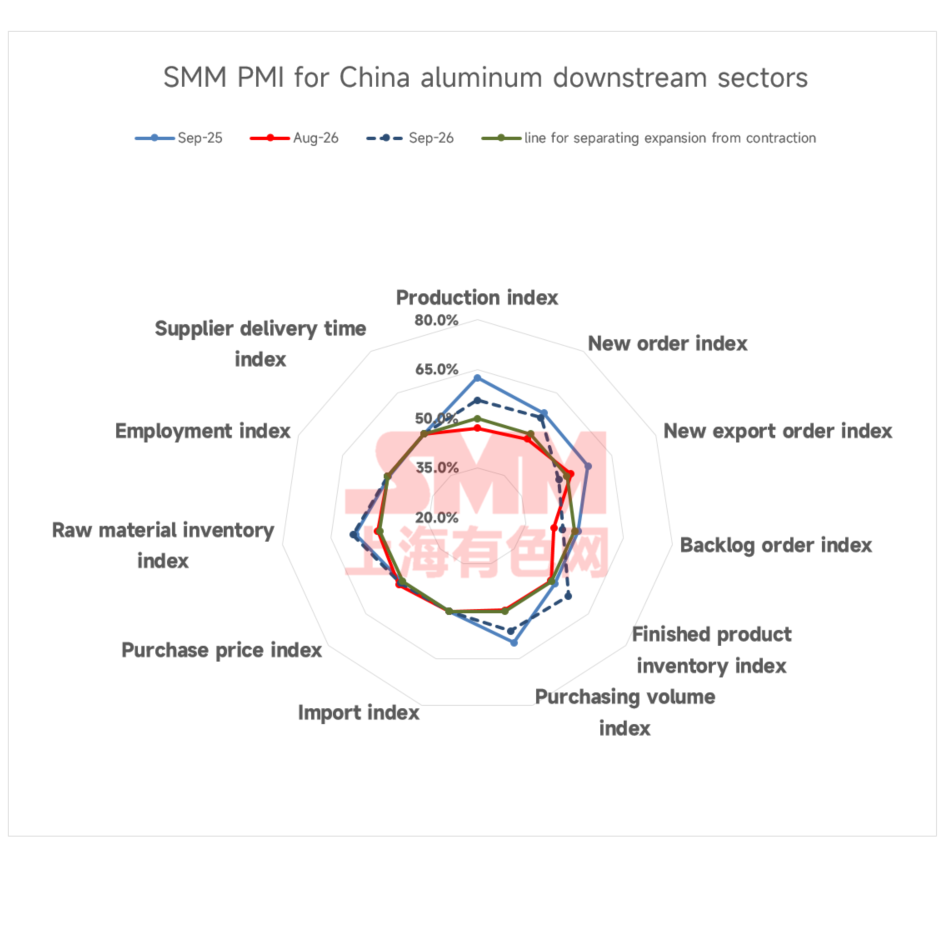
En septiembre, el PMI compuesto de la industria de procesamiento de aluminio de China se situó en 53,9%, un aumento significativo desde el 48,7% de agosto y volviendo a superar la marca de 50 después de dos meses, con la industria pasando de una "recuperación débil" a una "expansión estructural", aunque la divergencia entre sectores se intensificó aún más. Entre los siete principales sectores intermedios, el PMI de aleación primaria de aluminio se situó en 61,6%, con una mayor disposición a producir en temporada alta y una continua reducción de existencias de productos terminados; el PMI de aleación secundaria de aluminio se situó en 60,1%, un fuerte aumento de 13,4 puntos porcentuales intermensual, ya que la mejora de los pedidos de automóviles y motocicletas impulsó un repunte en el sentimiento; el PMI de placas, láminas y flejes de aluminio se situó en 56,7%, con el índice de producción y el índice de nuevos pedidos en 58,9%, pero el índice de nuevos pedidos de exportación se desplomó a 39,7% y el índice de existencias de productos terminados se disparó a 69,2%, destacando la doble presión de las exportaciones y las existencias; el PMI de perfiles industriales de aluminio se situó en 53,7%, respaldado por fuertes pedidos de componentes de vehículos de nueva energía y almacenamiento de energía, aunque los bajos costos de procesamiento y los largos plazos de cobro limitaron la aceptación de pedidos; el PMI de láminas de aluminio se situó en 52,6%, con los programas de producción de láminas para baterías ya reservados hasta diciembre y los pedidos de temporada alta de láminas para embalaje completos, compensando eficazmente la debilidad en láminas para aire acondicionado; el PMI de alambres y cables de aluminio se situó en 51,8%, aún en territorio de expansión, pero el índice de nuevos pedidos cayó 12,7 puntos porcentuales respecto a agosto, lo que indica un debilitamiento notable del impulso de los pedidos; el PMI de perfiles de aluminio para construcción se situó en 48,9%, siendo el único sector por debajo de la marca de 50, ya que el crecimiento profundamente negativo en las nuevas construcciones y terminaciones de viviendas arrastró la demanda del usuario final, con un impulso del "Septiembre Dorado" relativamente leve.
Por categoría de producto:
Placas, láminas y flejes de aluminio: El PMI compuesto de la industria de placas, láminas y flejes de aluminio se situó en 56,7% en septiembre, volviendo a un rango de fuerte expansión. Por subíndice, tanto el índice de producción como el índice de nuevos pedidos se situaron en 58,9%, lo que indica una recuperación gradual en la carga de producción y la recepción de pedidos durante la tradicional temporada alta de "Septiembre Dorado y Octubre Plateado", con algunas placas gruesas de las series 5 y 6 mostrando incluso escasez de suministro. El índice de volumen de compras (62,4 %) y el índice de inventario de materias primas (67,8 %) se expandieron con fuerza —una rara subida simultánea—, lo que refleja un acopio concentrado por parte de las empresas ante la temporada alta y el feriado del Día Nacional, dejando temporalmente holgados los inventarios de materias primas en las fábricas. Sin embargo, las contradicciones estructurales también fueron muy marcadas: el índice de nuevos pedidos de exportación se desplomó hasta el 39,7 %, en plena zona de contracción, ya que el diferencial de precios interno-internacional siguió estrechándose en septiembre, las exportaciones perdieron viabilidad económica esencial y algunos productos principales llegaron a registrar pérdidas; algunos pedidos enviados anticipadamente de forma “adelantada” también anticiparon la demanda posterior, enfriando los nuevos pedidos de exportación. El índice de inventario de productos terminados se disparó hasta un máximo del 69,2 %, pues los precios del aluminio se mantuvieron por encima de los 24.000 yuanes por tonelada en septiembre, la fuerte aversión a los precios entre los usuarios finales provocó bloqueos en los despachos y algunas empresas se vieron obligadas a acumular inventarios de productos terminados. En conjunto, aunque la industria se encuentra en una senda de expansión, los altos precios del aluminio y el rápido desplome de las exportaciones han limitado el margen de subida, y se espera que el PMI de placas, láminas y flejes de aluminio vuelva a situarse en torno a la marca de 50 en octubre, con la sostenibilidad del impulso de temporada alta en entredicho.
Lámina de aluminio: El PMI compuesto de la industria de lámina de aluminio se situó en el 52,6 % en septiembre, con los principales motores en la expansión constante del índice de producción (53,7 %) y del índice de nuevos pedidos (53,7 %), gracias a que la fuerte divergencia estructural dentro de la industria proporcionó una compensación: por un lado, la demanda de lámina de aluminio para baterías siguió siendo sólida, con algunas empresas desplazando capacidad continuamente hacia la lámina para baterías y programas de producción reservados hasta diciembre, lo que brindó una base firme para las operaciones generales; por otro lado, la lámina para envases entró en una ventana de cumplimiento de pedidos de temporada alta, con pedidos completos de lámina de un cero, de doble cero y de envases asépticos, que en conjunto compensaron eficazmente la persistente debilidad en el segmento de lámina para acondicionadores de aire. El índice de nuevos pedidos de exportación alcanzó el 59,5 %, con la rígida demanda extranjera de envases en el cuarto trimestre apuntalando la producción de pedidos de exportación. En cuanto a los inventarios, el índice de inventario de productos terminados se situó en el 58,4 %, similar a la difícil situación en placas, láminas y flejes de aluminio, ya que los altos precios del aluminio también ralentizaron la recogida por parte de los clientes intermedios y bloquearon los despachos, obligando a algunas empresas a aceptar la acumulación de inventarios. El índice de volumen de compras y el índice de inventario de materias primas se expandieron simultáneamente, y las empresas mantuvieron de forma proactiva existencias de materias primas relativamente amplias. En general, el sólido desempeño del PMI de papel de aluminio en septiembre estuvo respaldado conjuntamente por la fortaleza del papel para baterías y el cumplimiento de pedidos de papel para embalaje en temporada alta. De cara al futuro, respaldadas por los efectos de la temporada alta, las empresas líderes de papel de aluminio aún pueden mantener carteras de pedidos relativamente completas, pero el crecimiento se ha desacelerado silenciosamente.
Perfiles de aluminio para construcción: El PMI de perfiles de aluminio para construcción se situó en 48,9% en septiembre, aún por debajo de la marca de 50. Por subíndice, el índice de nueva producción fue de 47,7%, el índice de nuevos pedidos de 48,1% y el índice de volumen de compras de 49,1%, todos recuperándose intermensualmente, con una mejora del sentimiento respecto al mes pasado. La estructura de pedidos continuó divergiendo: algunas grandes empresas en regiones de producción tradicionales como Guangdong y Shandong siguieron centradas en ejecutar grandes pedidos de ingeniería, como sedes corporativas y construcción de escuelas, con una base relativamente estable; mientras que el volumen terminal de los canales de distribución de puertas y ventanas y de venta minorista de decoración del hogar se mantuvo por debajo de las expectativas. En cuanto a los inventarios, las empresas se adhirieron a la estrategia de "compra según pedidos" para las materias primas y programaron estrictamente la producción y entregaron a tiempo los productos terminados, continuando una estrategia proactiva de mantener bajos los inventarios de productos terminados. En general, en un contexto de crecimiento profundamente negativo en las viviendas iniciadas y terminadas, la temporada alta del "septiembre dorado" solo proporcionó un leve impulso a la demanda de perfiles de aluminio para construcción, sin que se espere una reversión de la tendencia en la demanda de los usuarios finales, y se prevé que el PMI de perfiles de aluminio para construcción permanezca débilmente por debajo de la marca de 50 en octubre.
Perfiles industriales: El PMI compuesto de la industria de perfiles de aluminio industrial se situó en 53,7% en septiembre, volviendo a superar la marca de 50. Por subíndice, el índice de producción fue de 57,4%, el índice de nuevos pedidos de 56,3% y el índice de volumen de compras de 55,8%, todos regresando simultáneamente a territorio de expansión. La demanda mostró un patrón de apoyo de temporada alta con divergencia terminal. Impulsados por la temporada alta de consumo tradicional, algunos fabricantes informaron de un claro aumento en los pedidos de perfiles de aluminio para componentes de vehículos de nueva energía a principios de septiembre, lo que impulsó la producción mensual al alza; los perfiles de aluminio para componentes de almacenamiento de energía continuaron con un crecimiento constante de la demanda en medio de la expansión de la industria. Para los marcos de aluminio fotovoltaicos, impulsados por la presión de entrega de pedidos a principios de octubre, algunos fabricantes líderes mantuvieron una producción relativamente completa desde el mes pasado, pero algunas empresas informaron expectativas de que los fabricantes de módulos aguas abajo recortarían los programas de producción, adoptando una visión débil sobre la producción posterior. En cuanto a las exportaciones, el índice de exportación de agosto se situó en el 50,8 %, por encima de la marca de 50; algunas empresas de Anhui informaron de un aumento de los pedidos de exportación en septiembre de escaleras de aluminio, piezas de maquinaria textil y tubos y barras industriales, y se espera que las exportaciones de perfiles industriales se mantengan en general estables. En cuanto a la adquisición de materias primas, el repunte del índice de volumen de compras siguió principalmente al aumento de nuevos pedidos, y las empresas siguieron almacenando en función de la demanda de pedidos. En general, los perfiles industriales de aluminio volvieron a territorio de expansión en septiembre, con una demanda de perfiles de aluminio de apoyo que se comportó bien en todos los terminales bajo los impulsores de consumo tradicionales. Sin embargo, aunque los pedidos de componentes de almacenamiento de energía y vehículos de nueva energía están creciendo bien, se enfrentan a limitaciones de tarifas de procesamiento bajas y plazos de cobro largos, y algunas empresas planean controlar moderadamente la escala de pedidos aceptados; combinado con que los marcos fotovoltaicos se ven arrastrados por las expectativas de menores programas de producción de módulos, se espera que el sentimiento del sector de perfiles industriales disminuya algo en octubre, pero se mantenga por encima de la marca de 50.
Alambre y cable de aluminio: El PMI de la industria nacional de alambre y cable de aluminio se situó en el 51,8 % en septiembre, 2,7 puntos porcentuales menos intermensual. Aunque todavía por encima de la marca de 50, el impulso de expansión se debilitó notablemente y la recuperación del sentimiento de la industria no cumplió las expectativas. Por segmentos, el índice de producción se situó en el 52,33 %, 4,58 puntos porcentuales más que el 47,75 % de agosto, volviendo a situarse por encima de la marca de 50, con los programas de producción de las empresas volviendo a la normalidad y las operaciones de la industria recuperándose ligeramente, pero con los precios del aluminio persistentemente altos, las empresas se centraron principalmente en la producción justo a tiempo y el almacenamiento bajo demanda, y el entusiasmo por la producción solo mejoró de forma limitada. El índice de nuevos pedidos se situó en el 52,25 %, 12,7 puntos porcentuales menos que el 64,95 % de agosto; aunque los proyectos de red entraron gradualmente en la fase de ejecución, el ritmo real de recogida aún no se ha acelerado. El índice de nuevos pedidos de exportación se situó en el 47,67 %, 5,36 puntos porcentuales menos que el 53,03 % de agosto, volviendo a caer en territorio de contracción, con niveles de nuevos pedidos en el extranjero todavía fragmentados e incapaces de proporcionar un apoyo eficaz. El índice de pedidos pendientes se situó en el 54,20 %, 4,86 puntos porcentuales menos que el 59,06 % de agosto, con una reducción continua de los pedidos atrasados y las empresas programando la producción en función de los pedidos existentes. El índice de volumen de compras se situó en el 59,06 %, 2,14 puntos porcentuales más que el 56,92 % de agosto, y el índice de inventario de materias primas se situó en el 63,59 %, 5,7 puntos porcentuales más que el 57,89 % de agosto, con el almacenamiento previo a las vacaciones básicamente completado. En general, el lado operativo de la industria de alambre y cable de aluminio mejoró algo en septiembre respecto a agosto, pero la recuperación fue más débil de lo esperado, el rendimiento del lado de los pedidos siguió siendo débil y el entusiasmo por la producción solo mejoró de forma limitada; con la proximidad de las vacaciones del Festival del Medio Otoño y del Día Nacional, las líneas de producción de las principales empresas de alambre y cable de aluminio continuarán básicamente con sus operaciones normales durante las vacaciones, pero algunas empresas informaron de planes de mantenimiento de las líneas de producción durante las vacaciones, lo que puede reducir la carga de producción durante ese período. Combinado con las malas expectativas de entrega de la red este año y menos pedidos en cartera interanual, se espera que el PMI de la industria de alambre y cable de aluminio muestre una recuperación moderada en octubre.
Aleación primaria: El PMI de la industria de aleación primaria de aluminio se situó en el 61,6 % en septiembre, volviendo a situarse por encima de la marca de 50, una clara mejora respecto a antes, lo que indica una recuperación del sentimiento de la industria y un calentamiento del ánimo del mercado. Por subíndices, el índice de producción de septiembre alcanzó el 70,48 %, con una producción global superior a la de agosto, lo que demuestra que las empresas aumentaron su disposición a producir en el contexto de la tradicional temporada alta de «septiembre dorado y octubre plateado», con una actividad del lado de la producción claramente en aumento. Al mismo tiempo, los volúmenes globales de pedidos también se expandieron gradualmente, con signos positivos tanto en la oferta como en la demanda y una recuperación de las operaciones de la industria respecto a antes. En cuanto a los inventarios, algunas empresas mantuvieron programas de producción normales mientras la demanda aumentaba ligeramente, lo que impulsó cierta reducción de existencias de productos terminados en las fábricas, con el índice de inventario de productos terminados en el 43,47 %, por debajo de la marca de 50, lo que indica que los inventarios no se acumularon, sino que disminuyeron ligeramente. Durante el Festival del Medio Otoño, las empresas aguas abajo de los principales productores de aleación primaria de aluminio no programaron vacaciones y los productos siguieron enviándose, por lo que los inventarios no se acumularon notablemente, manteniendo un ritmo de reducción de existencias relativamente fluido. Sin embargo, la recuperación de la demanda siguió estando limitada en cierta medida. Los precios del aluminio de septiembre fueron en general más altos que los de agosto, con precios que siguieron operando en niveles elevados, lo que suprimió en cierta medida los pedidos al por mayor e impidió que los nuevos pedidos lograran un crecimiento significativo. Mientras tanto, la demanda de automóviles disminuyó interanual, con una demanda global algo menor, pero aumentó intermensual, mostrando signos de mejora marginal, aunque la fuerza de la recuperación siguió siendo limitada. De cara a octubre, la industria permanece en la temporada alta tradicional y se espera que el sentimiento general se mantenga por encima de la marca de 50. Se espera que los centros de precios del aluminio disminuyan algo, lo que en cierta medida ayudará a aliviar la presión de costes aguas abajo y mejorará aún más el sentimiento del mercado. Sin embargo, cabe señalar que la oferta global de este año supera a la del año pasado mientras que el crecimiento de la demanda va a la zaga de la oferta, y la presión de la oferta y la demanda del mercado persiste. En resumen, se espera que el PMI de la industria de aleación primaria de aluminio se sitúe en torno al 59,4 % en octubre, algo por debajo de septiembre pero aún por encima de la marca de 50, con la industria en general en un rango de expansión moderada.
Aleación secundaria: El PMI de la industria del aluminio secundario se situó en el 60,1 % en septiembre, 13,4 puntos porcentuales más intermensual, volviendo a situarse por encima de la marca de 50, con una mejora del sentimiento de la industria. En cuanto a la demanda, a medida que la temporada alta de consumo tradicional se fue poniendo en marcha, los pedidos de los principales sectores aguas abajo, como automóviles y motocicletas, mejoraron algo respecto a antes, con las empresas acelerando el ritmo de aceptación de pedidos y adquisiciones, impulsando la recuperación del lado de la demanda, aunque la liberación de la demanda de temporada alta siguió siendo relativamente moderada y el entusiasmo de compra aguas abajo no aumentó notablemente. En cuanto a la producción, la mejora de la demanda impulsó un repunte de las tasas de operación de las empresas, pero la escasa oferta de chatarra de aluminio conforme y los altos costes de adquisición siguieron limitando en cierta medida la liberación de la producción. A finales de septiembre, durante el Festival del Medio Otoño, la mayoría de las empresas mantuvieron básicamente la producción normal; durante las vacaciones del Día Nacional, las grandes empresas o las empresas de suministro directo de aluminio líquido, teniendo en cuenta la producción continua y la demanda de apoyo aguas abajo, en general no detuvieron la producción, aunque algunas empresas redujeron moderadamente la carga de producción; otras empresas descansaron principalmente de 3 a 5 días, y unas pocas empresas más afectadas por pedidos insuficientes o restricciones de facturas fiscales posiblemente ampliaron las vacaciones a unos 7 días. En cuanto a los inventarios, a medida que las operaciones de las empresas se recuperaron, los inventarios de productos terminados en fábrica aumentaron algo; en el lado de las materias primas, para garantizar la producción y la entrega de pedidos de temporada alta, las empresas aumentaron en general el entusiasmo por la recogida de chatarra, pero debido a la escasa oferta de chatarra de aluminio conforme y a la mayor dificultad de adquisición, los aumentos de inventario de materias primas fueron limitados y las empresas siguen enfrentando presión de almacenamiento. De cara a octubre, las vacaciones del Día Nacional causarán una interrupción escalonada en la producción de la industria y, aunque se espera que las empresas reanuden gradualmente la producción normal después de las vacaciones, se espera que el sentimiento de la industria disminuya algo respecto a septiembre debido a los impactos de las vacaciones; mientras tanto, si la demanda de temporada alta puede seguir liberándose y el impacto de las políticas de facturas fiscales en la oferta de chatarra de aluminio conforme siguen siendo focos clave del mercado en el futuro.
Perspectivas:
De cara a octubre, el efecto de temporada alta de «septiembre dorado y octubre plateado» disminuirá marginalmente y, combinado con la interrupción escalonada de algunas líneas de producción por las vacaciones del Día Nacional, se espera que el sentimiento de la industria de procesamiento de aluminio retroceda desde los máximos, con el PMI compuesto probablemente volviendo hacia la marca de 50. Por sectores: se espera que el PMI de aleación primaria de aluminio caiga a alrededor del 59,4 %, todavía en expansión moderada; se espera que el sentimiento del aluminio secundario disminuya algo respecto a septiembre debido a la interrupción de la producción por las vacaciones y a la escasa oferta de chatarra de aluminio conforme; se espera que el PMI de placas, láminas y flejes de aluminio ronde la marca de 50 bajo las dobles limitaciones del rápido descenso de las exportaciones y los altos inventarios de productos terminados, con la sostenibilidad del impulso de temporada alta en entredicho; las empresas líderes de papel de aluminio aún pueden mantener carteras de pedidos relativamente llenas, pero el crecimiento se ha desacelerado silenciosamente; se espera que el sentimiento de los perfiles industriales de aluminio disminuya algo, pero se mantenga por encima de la marca de 50; se espera que el alambre y cable de aluminio muestre una recuperación moderada en el contexto de expectativas débiles de entrega de la red y menos pedidos en cartera interanual; los perfiles de aluminio para la construcción permanecerán débilmente por debajo de la marca de 50, sin que se espere una inversión de tendencia en la demanda de los usuarios finales. En general, el patrón de divergencia sectorial continuará en octubre, con los altos precios del aluminio y las exportaciones débiles aún limitando el margen de subida.