SMM, 29 de septiembre:
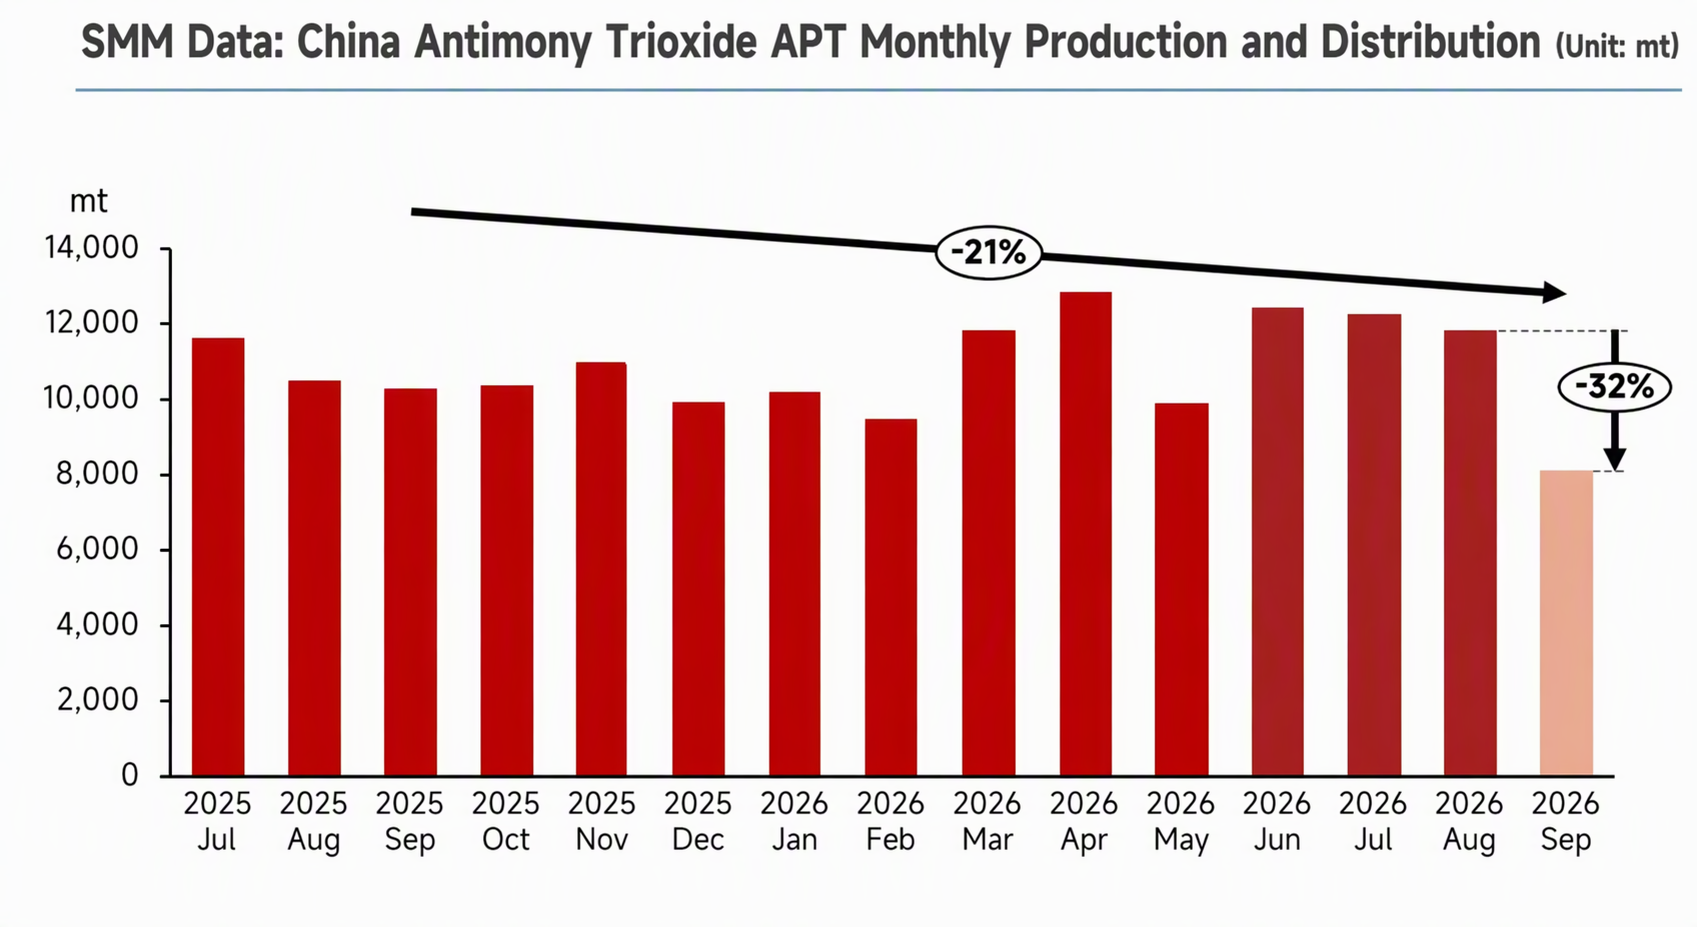
En septiembre de 2026, el mercado de APT de China mostró profundos recortes de producción y tasas de operación tocando fondo, con la contracción del lado de la oferta alcanzando un nuevo mínimo de fase. Según datos de la muestra de la encuesta de SMM, la producción de APT cayó bruscamente un 32% intermensual este mes, mientras que la tasa de operación de la industria se desplomó 21,2 puntos porcentuales intermensuales hasta alrededor del 49%, alcanzando un mínimo histórico. De enero a septiembre de 2026, la producción total de APT de China fue de aproximadamente 100.000 toneladas, un 2% menos interanual. Esta ronda de fuertes recortes de producción no fue un ajuste menor de empresas individuales, sino una combinación en toda la industria de reducciones de carga y paradas de producción. Las fundiciones líderes en la principal zona de producción de Jiangxi se concentraron en la transformación tecnológica y el mantenimiento, mientras que las fundiciones pequeñas y medianas suspendieron proactivamente los hornos y restringieron la producción debido a la presión operativa.
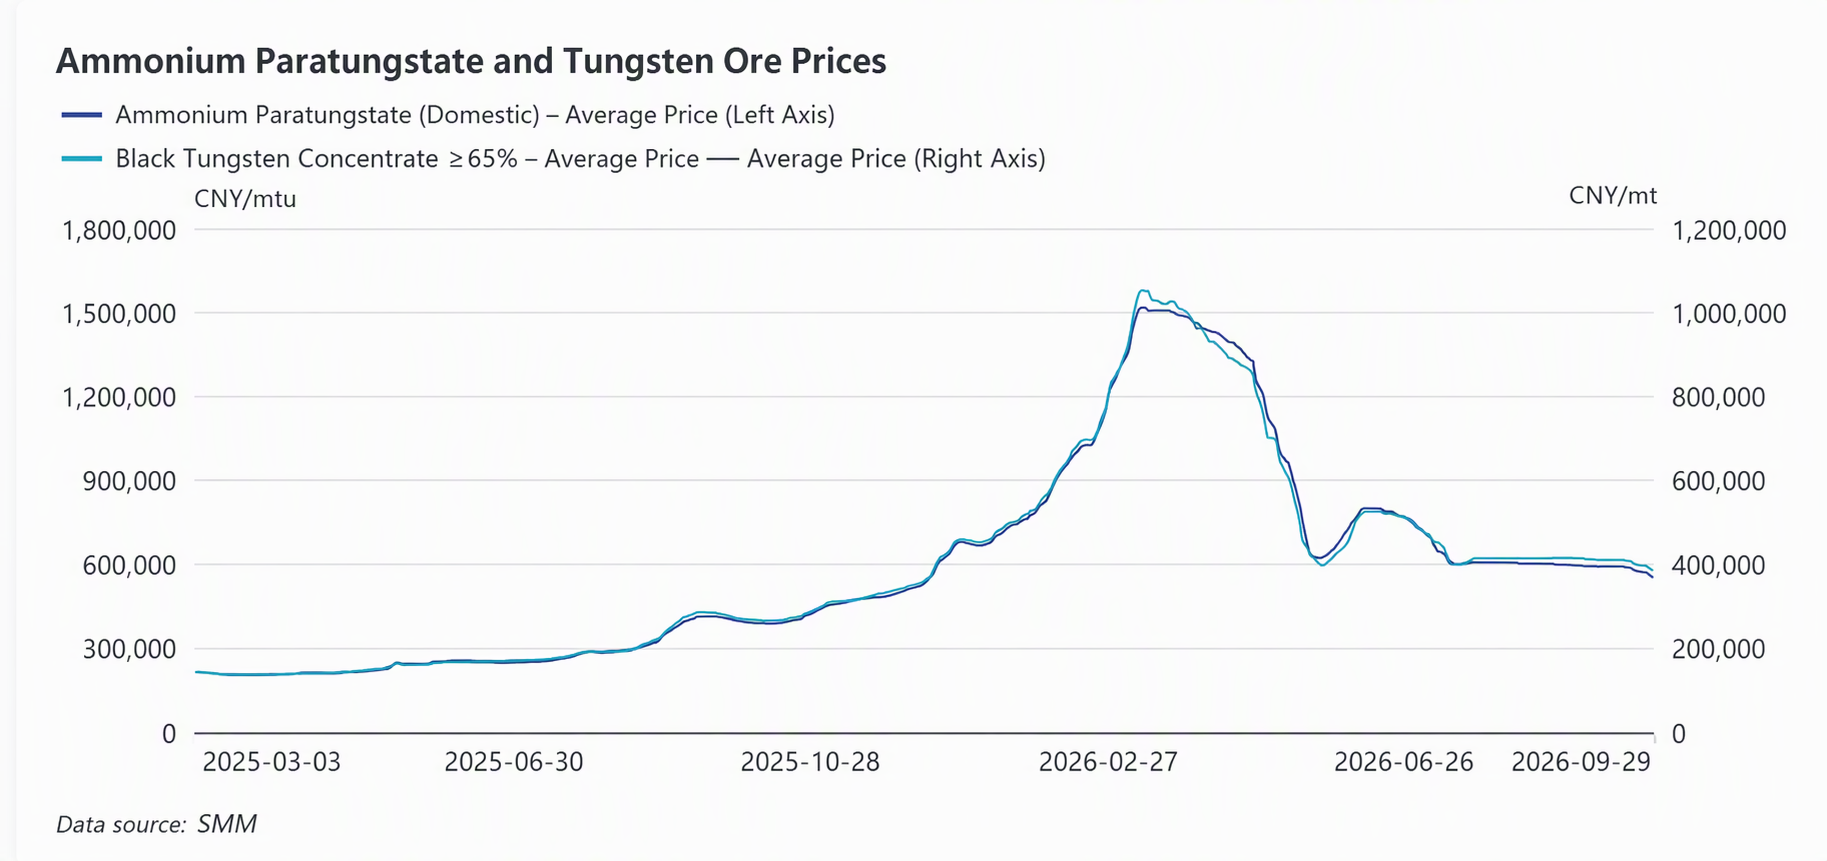
En septiembre, los precios de las materias primas de concentrado de tungsteno se mantuvieron débiles, con los proveedores vendiendo comúnmente con descuentos para obtener liquidez. Sin embargo, los costos de las materias primas aún formaron una inversión significativa frente a los precios de venta de APT, dejando a las fundiciones en un estado de pérdidas sostenidas. Para evitar los riesgos de deterioro de inventarios por la caída de precios y aliviar la presión del flujo de caja, las empresas generalmente tomaron la iniciativa de reducir la adquisición de materias primas y bajar las cargas de producción, abandonando por completo el modelo operativo anterior de funcionar a plena capacidad para impulsar el volumen. Como resultado, la demanda de uso final aguas arriba de concentrados de tungsteno se debilitó a la par, las transacciones del lado minero fueron lentas y el sentimiento general de producción y comercio en toda la cadena industrial aguas arriba y aguas abajo permaneció moderado.
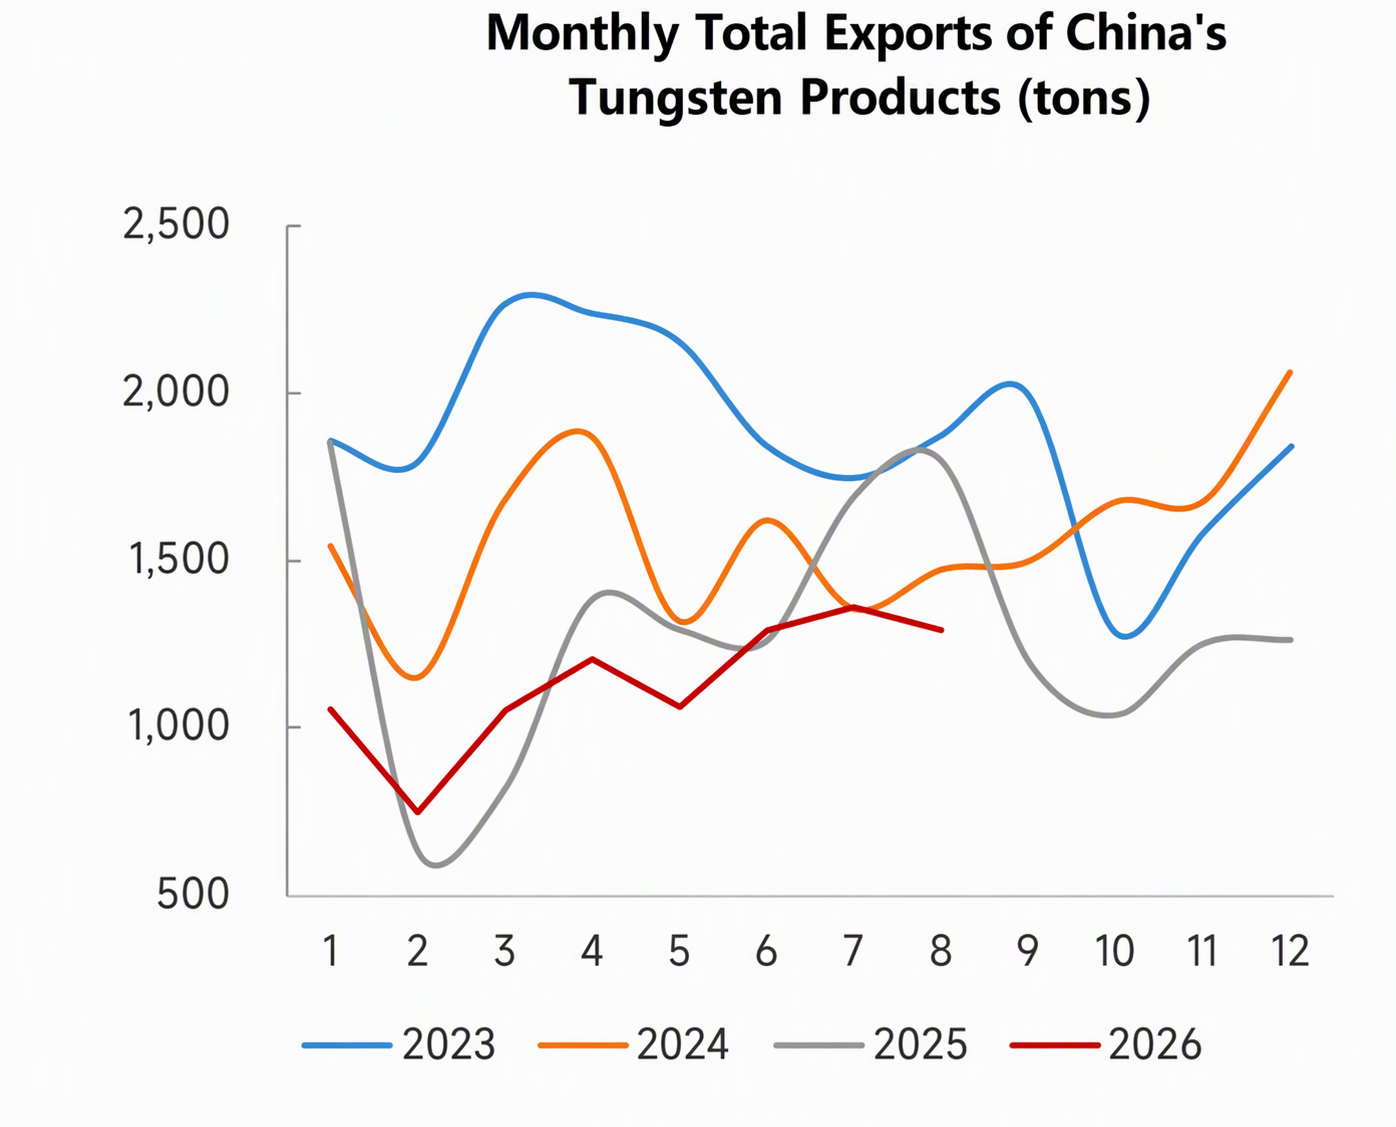
En correspondencia con la fuerte contracción del lado de la oferta, la demanda de uso final se mantuvo persistentemente débil, lo que desvaneció por completo las expectativas tradicionales de la "temporada alta de septiembre" y creó un patrón de mercado con oferta y demanda ambas débiles . Las industrias de carburo cementado y herramientas de corte, como sectores centrales aguas abajo de APT, se vieron afectadas por la lenta recuperación manufacturera, con pedidos de uso final insuficientes. Las empresas mantuvieron un modelo operativo de bajo inventario en todo momento, realizando compras justo a tiempo según fuera necesario sin acumulación concentrada previa a las vacaciones. Mientras tanto, el sector de alambre de tungsteno fotovoltaico, que anteriormente había impulsado el crecimiento de la demanda de la industria, vio cómo su dividendo de demanda se desvanecía rápidamente a medida que continuaba la ola de recortes de producción de la industria de obleas de silicio, comprimiendo aún más el espacio de demanda general de APT. En las aplicaciones tradicionales de carburo cementado, algunos sectores de uso final están siendo sustituidos por materiales de cermet. En un contexto de altos precios del tungsteno, la industria del mecanizado busca reducir costes y mejorar la eficiencia mediante diversos medios, como el reafilado de herramientas y la optimización de la estructura de los productos de herramientas, para reducir el uso de tungsteno. Mientras tanto, el mercado de exportación de herramientas de corte nacionales no creció entre enero y agosto de este año, y la creciente tasa de sustitución de herramientas de corte nacionales sigue en un período de transición. La caída de las exportaciones de productos de fundición de tungsteno y herramientas de corte también ha repercutido, en cierta medida, en el debilitamiento de la demanda interna de tungsteno. A finales de septiembre, el sentimiento de espera del mercado, caracterizado por compras apresuradas ante la subida continua de precios y retención ante la bajada, combinado con un ánimo de negociación extremadamente frío antes de las festividades del Medio Otoño y del Día Nacional, provocó una liquidez al contado extremadamente pobre. Las transacciones del mercado durante todo el mes estuvieron básicamente respaldadas por contratos regulares a largo plazo.
El desajuste entre oferta y demanda y los desequilibrios fundamentales de la industria empujaron los precios del APT a la baja durante todo septiembre, poniendo de relieve las contradicciones centrales del sector. Las cotizaciones del APT continuaron descendiendo durante el mes: los principales actores mantuvieron los precios de los contratos a largo plazo en 600.000 yuanes/tm en la primera mitad, antes de recortarlos a 580.000-560.000 yuanes/tm en la segunda mitad. A finales de mes, los precios de las transacciones al contado habían retrocedido al rango de 540.000-560.000 yuanes/tm, con operaciones reales mayoritariamente cerca del extremo inferior del rango y un margen de negociación en el mercado que seguía ampliándose. La producción mensual de APT de China promedió 11.000 tm de junio a agosto, pero el mercado al contado permaneció lento durante todo el período, dejando a la industria en un estado de acumulación pasiva de existencias. Los elevados inventarios de productos terminados, combinados con los altos costes de las existencias acumuladas previamente, empujaron a la industria del APT a una crisis de flujo de caja, obligando a algunas empresas a pignorar mercancías para mejorar la rotación de efectivo. La temporada alta de demanda de septiembre no llegó a materializarse, con volúmenes de contratos a largo plazo en contracción y empresas centradas en reducir la producción y liquidar inventarios.
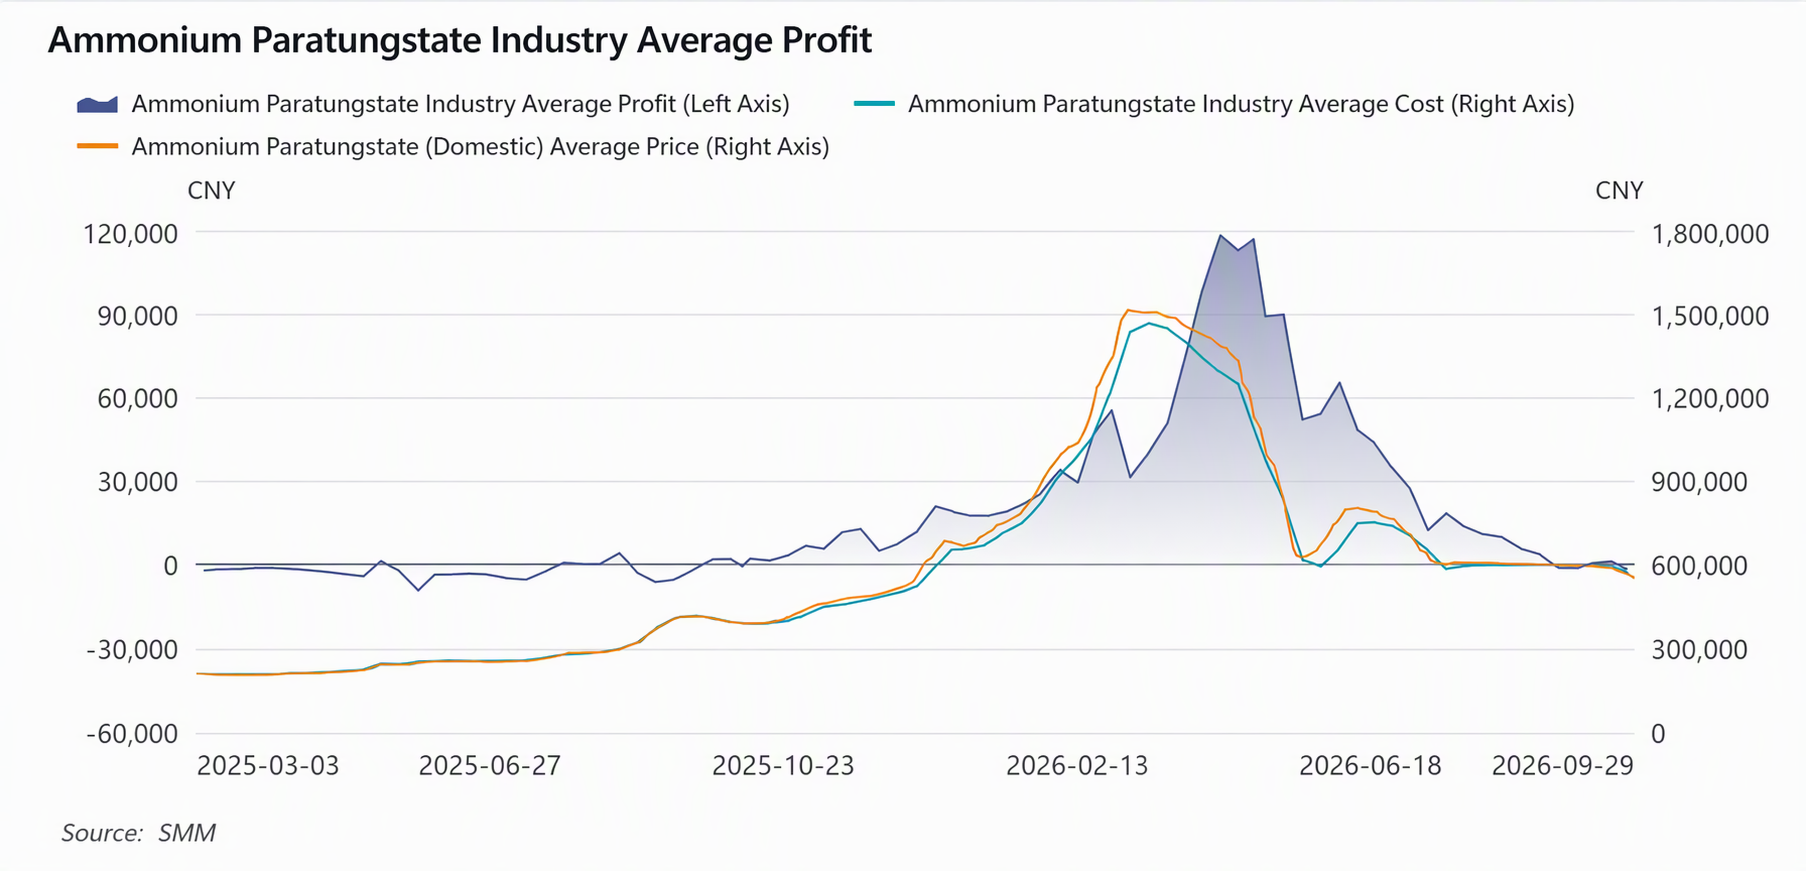
De cara al futuro próximo, es probable que el mercado del APT continúe consolidándose con debilidad, y cualquier recuperación sigue dependiendo de un repunte de la demanda de uso final. Por el lado de la oferta, actualmente hay poco margen para una contracción significativa adicional, ya que las tasas de operación ultrabajas proporcionan un suelo natural de precios, limitando el riesgo de caídas bruscas, pero los precios carecen de un motor central para un rebote. Mientras tanto, la reducción concentrada de la producción de fundición de tungsteno, al rastrearse aguas arriba, provocará acumulación de envíos de mineral e inventarios. Aunque la cuota minera total de tungsteno de China para 2026 sigue en descenso interanual, el complemento de los recursos domésticos de chatarra de tungsteno, combinado con un aumento sustancial de las importaciones totales, ha compensado efectivamente el déficit de producción de las minas nacionales. El centro del precio del concentrado de tungsteno ha retrocedido a 370.000 yuanes por tonelada estándar (base 65% WO3), pero los beneficios mineros siguen siendo sustanciales. Dado que las minas aún mantienen cuotas de extracción restantes en el cuarto trimestre, la probabilidad de recortes voluntarios de producción en las minas es baja. Sin embargo, es poco probable que las tasas de operación en las fundiciones de APT se recuperen rápidamente a niveles altos en el corto plazo, y las minas aún pueden enfrentar presión de venta, lo que limita las expectativas de aumento de los precios de las materias primas. El ancla clave para las tendencias futuras del mercado se centrará en la intensidad de reposición de existencias de los pedidos de carburo cementado y exportaciones de tungsteno en el cuarto trimestre, junto con las cotizaciones de contratos a largo plazo de los principales actores del tungsteno, el ritmo de reanudación de la producción en instalaciones inactivas, los cambios en el reciclaje de chatarra de tungsteno como fuente de suministro alternativa y la orientación de las políticas, que también será un factor crítico que moldeará las perspectivas del mercado.