El mercado de coque en septiembre mantuvo un estancamiento en niveles altos con una desaceleración en el alza de precios. El conflicto central residió en la interacción entre el soporte de costos del carbón coquizable y la restricción derivada de las pérdidas de las acerías. Tras varias rondas de aumentos de precios implementadas a principios de septiembre, las pérdidas de las empresas coquizadoras se redujeron y las tasas de operación de coquización repuntaron ligeramente. Por el lado de la oferta, la supervisión de seguridad en curso en las minas de carbón de las principales regiones productoras mantuvo relativamente escaso el carbón coquizable primario de alta calidad, lo que constituyó un piso de soporte para el coque. Las empresas coquizadoras mantuvieron inventarios bajos en el período inicial y mostraron una fuerte disposición a defender los precios. Por el lado de la demanda, la producción de arrabio se mantuvo elevada, junto con el reabastecimiento rígido de las acerías antes del feriado del Día Nacional, lo que apuntaló temporalmente los precios al contado. No obstante, la demanda de acero terminado de los usuarios finales bajo el tradicional "Septiembre Dorado" no cumplió las expectativas. La rentabilidad de las acerías siguió deteriorándose, lo que aumentó la resistencia al coque de alto precio. La sexta ronda de aumentos de precios propuesta no llegó a materializarse. A mediados y finales de septiembre, el mercado pasó de una fase de alza de precios a una consolidación lateral, con un margen limitado para nuevos avances de precios. Hacia fin de mes, el reabastecimiento previo al feriado se fue desacelerando, los despachos de las empresas coquizadoras se ralentizaron y los inventarios de la cadena industrial se acumularon marginalmente. El mercado comenzó a descontar el mantenimiento de altos hornos en las acerías y las expectativas de la primera ronda de recortes en los precios del coque. En general, los niveles de precios del coque subieron en septiembre, aunque el impulso alcista se fue desvaneciendo gradualmente. La recuperación de las ganancias de las empresas coquizadoras trajo consigo una liberación marginal de oferta, mientras que las acerías aguas abajo enfrentaron una creciente presión de pérdidas. El estrecho equilibrio entre oferta y demanda se relajó marginalmente, y la lógica del mercado pasó de la contracción de la oferta a la validación por el lado de la demanda.
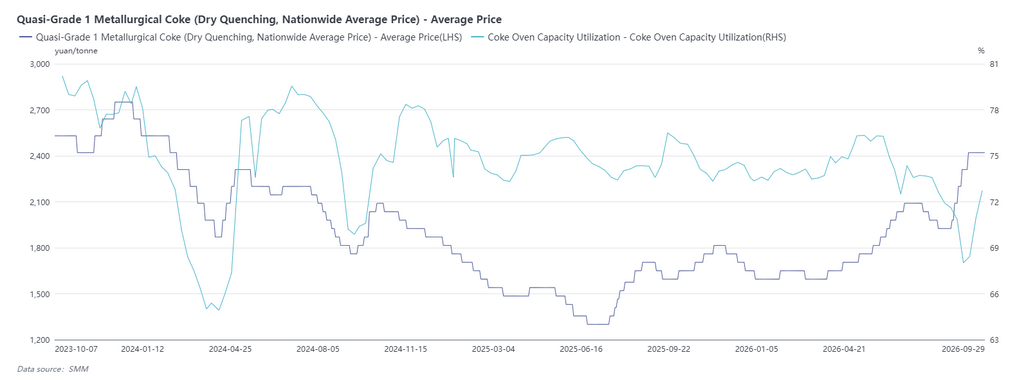
De cara a octubre, lo más probable es que el coque muestre una tendencia lateral a bajista con riesgos de correcciones periódicas. Por el lado de la oferta, las empresas coquizadoras mantienen tasas de operación flexibles tras la mejora de las ganancias en septiembre. Si los precios se mantienen altos, la producción de coque podría registrar nuevos aumentos. En el frente del carbón coquizable, las minas previamente restringidas reanudan la producción de manera ordenada, lo que alivia la escasez de suministros de carbón coquizable y debilita el soporte de costos. La demanda será el motor central que defina el desempeño del mercado. En octubre, si la demanda de acero de los usuarios finales en el tradicional "Octubre Plateado" continúa decepcionando, las pérdidas de las acerías persistirán, el alcance del mantenimiento de altos hornos podría ampliarse, la producción de arrabio disminuirá y la demanda rígida de coque retrocederá. Tras el feriado del Día Nacional, el reabastecimiento previo al feriado por parte de las acerías estará completo. El ánimo de compra proactivo se enfriará, las acerías estarán más inclinadas a presionar a la baja los precios del coque y ganarán mayor poder de fijación de precios. Desde la perspectiva de los inventarios, se espera que los inventarios de la cadena industrial se acumulen tras el reabastecimiento previo al feriado, lo que añadirá más presión a la baja sobre los precios al contado. Dicho esto, persisten incertidumbres en torno a las inspecciones de seguridad en las minas de carbón. Si la supervisión de seguridad se endurece nuevamente, los precios del carbón coquizable y del coque recibirán un soporte periódico, lo que limitará el margen de caídas pronunciadas.