[Análisis de SMM] El impulso alcista del coque se desvanece: se espera un recorte de precios en octubre

Publicado: Sep 29, 2026 16:49 (GMT+8)

El mercado de coque en septiembre mantuvo un estancamiento en niveles altos con una desaceleración en el alza de precios. El conflicto central residió en la interacción entre el soporte de costos del carbón coquizable y la restricción derivada de las pérdidas de las acerías. Tras varias rondas de aumentos de precios implementadas a principios de septiembre, las pérdidas de las empresas coquizadoras se redujeron y las tasas de operación de coquización repuntaron ligeramente. Por el lado de la oferta, la supervisión de seguridad en curso en las minas de carbón de las principales regiones productoras mantuvo relativamente escaso el carbón coquizable primario de alta calidad, lo que constituyó un piso de soporte para el coque. Las empresas coquizadoras mantuvieron inventarios bajos en el período inicial y mostraron una fuerte disposición a defender los precios. Por el lado de la demanda, la producción de arrabio se mantuvo elevada, junto con el reabastecimiento rígido de las acerías antes del feriado del Día Nacional, lo que apuntaló temporalmente los precios al contado. No obstante, la demanda de acero terminado de los usuarios finales bajo el tradicional "Septiembre Dorado" no cumplió las expectativas. La rentabilidad de las acerías siguió deteriorándose, lo que aumentó la resistencia al coque de alto precio. La sexta ronda de aumentos de precios propuesta no llegó a materializarse. A mediados y finales de septiembre, el mercado pasó de una fase de alza de precios a una consolidación lateral, con un margen limitado para nuevos avances de precios. Hacia fin de mes, el reabastecimiento previo al feriado se fue desacelerando, los despachos de las empresas coquizadoras se ralentizaron y los inventarios de la cadena industrial se acumularon marginalmente. El mercado comenzó a descontar el mantenimiento de altos hornos en las acerías y las expectativas de la primera ronda de recortes en los precios del coque. En general, los niveles de precios del coque subieron en septiembre, aunque el impulso alcista se fue desvaneciendo gradualmente. La recuperación de las ganancias de las empresas coquizadoras trajo consigo una liberación marginal de oferta, mientras que las acerías aguas abajo enfrentaron una creciente presión de pérdidas. El estrecho equilibrio entre oferta y demanda se relajó marginalmente, y la lógica del mercado pasó de la contracción de la oferta a la validación por el lado de la demanda.
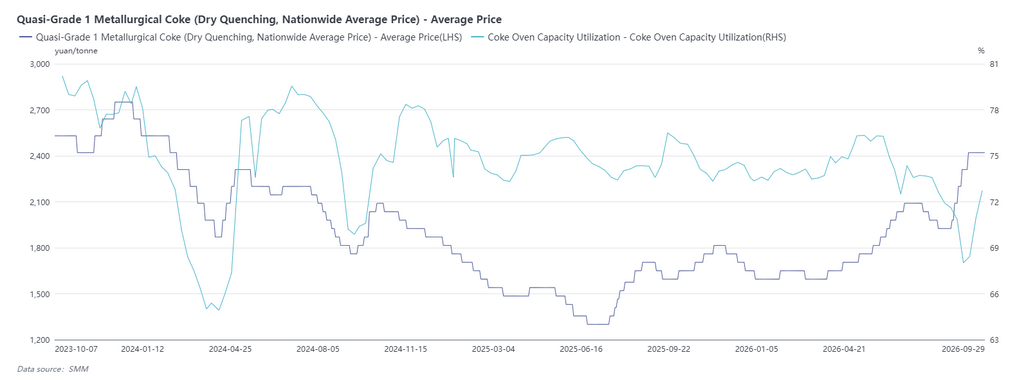
De cara a octubre, lo más probable es que el coque muestre una tendencia lateral a bajista con riesgos de correcciones periódicas. Por el lado de la oferta, las empresas coquizadoras mantienen tasas de operación flexibles tras la mejora de las ganancias en septiembre. Si los precios se mantienen altos, la producción de coque podría registrar nuevos aumentos. En el frente del carbón coquizable, las minas previamente restringidas reanudan la producción de manera ordenada, lo que alivia la escasez de suministros de carbón coquizable y debilita el soporte de costos. La demanda será el motor central que defina el desempeño del mercado. En octubre, si la demanda de acero de los usuarios finales en el tradicional "Octubre Plateado" continúa decepcionando, las pérdidas de las acerías persistirán, el alcance del mantenimiento de altos hornos podría ampliarse, la producción de arrabio disminuirá y la demanda rígida de coque retrocederá. Tras el feriado del Día Nacional, el reabastecimiento previo al feriado por parte de las acerías estará completo. El ánimo de compra proactivo se enfriará, las acerías estarán más inclinadas a presionar a la baja los precios del coque y ganarán mayor poder de fijación de precios. Desde la perspectiva de los inventarios, se espera que los inventarios de la cadena industrial se acumulen tras el reabastecimiento previo al feriado, lo que añadirá más presión a la baja sobre los precios al contado. Dicho esto, persisten incertidumbres en torno a las inspecciones de seguridad en las minas de carbón. Si la supervisión de seguridad se endurece nuevamente, los precios del carbón coquizable y del coque recibirán un soporte periódico, lo que limitará el margen de caídas pronunciadas.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[Stelco suspenderá operaciones de acabado en Hamilton y recortará hasta 500 empleos por aranceles de EE. UU.]
hace 3 minutos
[Stelco suspenderá operaciones de acabado en Hamilton y recortará hasta 500 empleos por aranceles de EE. UU.]
Leer más
[Stelco suspenderá operaciones de acabado en Hamilton y recortará hasta 500 empleos por aranceles de EE. UU.]
[Stelco suspenderá operaciones de acabado en Hamilton y recortará hasta 500 empleos por aranceles de EE. UU.]
Stelco Holdings Inc. paralizará indefinidamente las operaciones de acabado en su planta de Hamilton, Ontario, lo que afectará hasta 500 trabajadores entre Hamilton y Lake Erie. La empresa calificó la medida de "lamentable pero necesaria", citando los aranceles estadounidenses que han reducido la demanda de sus productos laminados en frío y galvanizados. La demanda en sus mercados tradicionales cayó casi un 25% en el segundo trimestre de 2026 frente al promedio trimestral de 2024, con Canadá un 10% a la baja. Las restricciones a las importaciones impuestas por Ottawa han reducido los volúmenes, pero no lo suficiente para cerrar la brecha. La producción se concentrará en Lake Erie Works, en Nanticoke, Ontario. La matriz Cleveland-Cliffs afirmó que la mezcla de productos cambiará, pero el tonelaje de acero no, y ofrecerá al personal de Hamilton puestos en Lake Erie. La siderúrgica paritaria Algoma Steel anunció más de 1.000 despidos; ArcelorMittal Long Products Canada cerró su planta de trefilado de alambre en Hamilton.
hace 3 minutos
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
hace 4 minutos
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Leer más
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
[Italian steel association Federacciai warns rising energy costs threaten production continuity, urges EU ETS suspension]
Italy's steel association Federacciai warned that soaring energy costs are threatening the continuity of domestic steel production and urged the EU to suspend its Emissions Trading System (ETS). It said the combined burden of high electricity prices and carbon costs has left Italian mills, particularly electric arc furnace operators, facing unsustainable pressure, with some lines at risk of shutdown. Federacciai called on the EU and the Italian government to take emergency measures, including halting ETS allowance auctions and adjusting carbon cost pass-through rules, to protect steel supply and jobs. Spanish peer Unesid also warned of a 658 million EUR energy cost overrun (about 710 million USD) and sought an emergency plan. Source: Federacciai.
hace 4 minutos
[La UE propone cortar el acceso de Egipto a la chatarra de acero de origen comunitario a partir de 2027]
hace 4 minutos
[La UE propone cortar el acceso de Egipto a la chatarra de acero de origen comunitario a partir de 2027]
Leer más
[La UE propone cortar el acceso de Egipto a la chatarra de acero de origen comunitario a partir de 2027]
[La UE propone cortar el acceso de Egipto a la chatarra de acero de origen comunitario a partir de 2027]
La Comisión Europea propone prohibir a Egipto la importación de chatarra férrica y no férrica originaria de la UE una vez que el Reglamento revisado sobre traslados de residuos entre en pleno vigor el 21 de mayo de 2027. Egipto, junto con India, Pakistán, Marruecos, Bangladés y Arabia Saudí, no demostró una gestión de residuos ambientalmente racional. Egipto importó 1,86 millones de toneladas de chatarra de la UE en 2025 y 2,12 millones de toneladas en el primer semestre de 2026, un 59,7 % más interanual, ocupando el tercer puesto mundial; aproximadamente la mitad de su suministro de chatarra férrica procede de la UE. Las acerías necesitarían chatarra alternativa o más DRI: el flete europeo es de 20-25 USD por tonelada frente a 35-40 USD por tonelada desde China o Estados Unidos. Egipto también ha perdido 213 millones de USD en exportaciones de acero debido a las medidas antidumping de la UE y Estados Unidos. El plazo para comentarios finaliza el 16 de octubre; la adopción está prevista para el cuarto trimestre de 2026.
hace 4 minutos