Los mercados habían señalado el mediodía del 29 de septiembre, hora de Pekín, como un punto de control clave para un posible arancel estadounidense sobre el cobre refinado. La fecha se derivaba de una actualización del mercado del cobre presentada por el Departamento de Comercio de Estados Unidos el 30 de junio: aplicar el plazo de 90 días de la Sección 232 habría llevado la ventana de decisión presidencial al 28 de septiembre, hora estadounidense.
Sin embargo, la actualización era un requisito de la proclamación arancelaria vigente sobre el cobre y no se designó explícitamente como un nuevo informe formal de investigación de la Sección 232. La explicación escrita del presidente también podría publicarse después de que se haya tomado una decisión. Por lo tanto, la ausencia de un anuncio al mediodía no debe interpretarse como una confirmación de que la propuesta arancelaria se haya descartado.
Estados Unidos había considerado previamente un arancel del 15% sobre las importaciones de cobre refinado en 2027, que aumentaría al 30% en 2028. Si la Casa Blanca mantiene ese calendario arancelario escalonado sobre la mesa sin finalizar los detalles, el riesgo político por sí solo podría seguir atrayendo cobre mundial hacia Estados Unidos durante 2027.
Los operadores que buscan aprovechar futuras distorsiones entre los precios de COMEX y LME seguirían trasladando cátodos a los almacenes de intercambio, instalaciones aduaneras y depósitos comerciales de Estados Unidos. Esto permitiría a Estados Unidos acumular una reserva considerable de cobre sin financiación gubernamental directa: los operadores privados absorberían los costos de adquisición, financiación y almacenamiento. En efecto, las expectativas arancelarias podrían convertir el cobre en manos privadas en una reserva estratégica de facto.
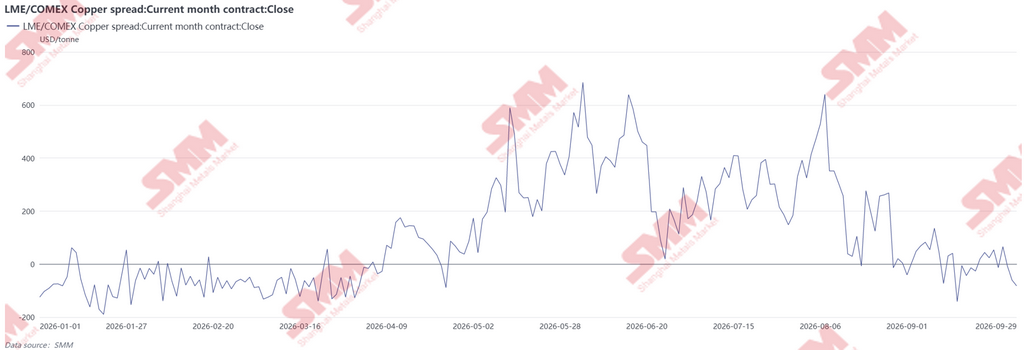
Por ahora, sin embargo, la estructura del mercado apunta a una menor atracción a corto plazo. El COMEX sigue en contango, lo que es coherente con una oferta cercana abundante en Estados Unidos, mientras que el cobre del LME permanece en backwardation, lo que indica una disponibilidad inmediata más ajustada en otros lugares. Los diferenciales entre mercados se han estrechado de forma constante desde finales de agosto. El contrato de octubre de 2026 del COMEX cotizaba con un descuento de 46,94 dólares por tonelada métrica frente al cobre a tres meses del LME, mientras que el contrato de noviembre de 2026 tenía una prima de solo 38,99 dólares por tonelada métrica. Ninguno de los diferenciales es suficiente para cubrir los costos de flete, financiación, almacenamiento y entrega en bolsa, lo que cierra efectivamente la ventana de arbitraje para envíos físicos adicionales a Estados Unidos. Si el mercado hubiera recibido una señal firme de que los aranceles eran inminentes, las primas del COMEX a más largo plazo probablemente se habrían ampliado bruscamente. Eso no ha ocurrido. La estructura actual de los diferenciales sugiere que la atracción de Estados Unidos sobre el cobre mundial está perdiendo impulso y que los operadores siguen sin estar convencidos de la importancia del plazo de finales de septiembre.
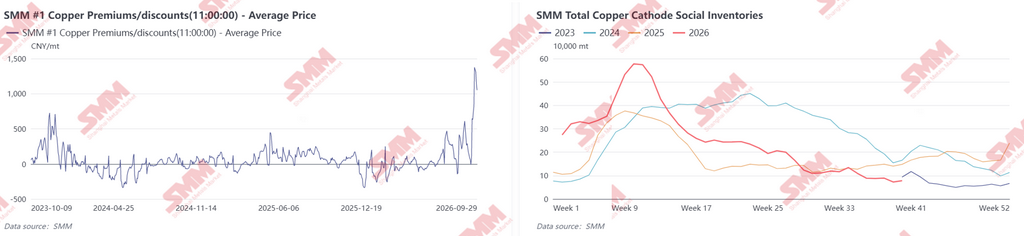
El desequilibrio regional resultante ya es visible en el mercado físico de China. La prima del cátodo de cobre SMM #1 se acercó recientemente a unos 205 USD/t (1.400 RMB/t), su nivel más alto desde octubre de 2023. Este aumento no puede atribuirse únicamente a un mayor consumo. Las expectativas arancelarias de la Sección 232 han redirigido el cobre hacia EE. UU., reduciendo las existencias de la LME en Asia y limitando el volumen de cátodo importado disponible para China. La oferta interna se ha ajustado en consecuencia, y los inventarios sociales rastreados por SMM cayeron a un mínimo de varios años de 78.300 t. La materia prima de cobre reciclado comercializable también se ha vuelto escasa, debilitando su capacidad de sustituir al cobre refinado. Al mismo tiempo, los transformadores chinos aceleraron las compras y la reposición de existencias antes del Festival del Medio Otoño y las vacaciones del Día Nacional. El desvío mundial de cobre hacia EE. UU. proporcionó el soporte subyacente para el aumento de las primas al contado, mientras que las compras previas a las vacaciones actuaron como catalizador inmediato.
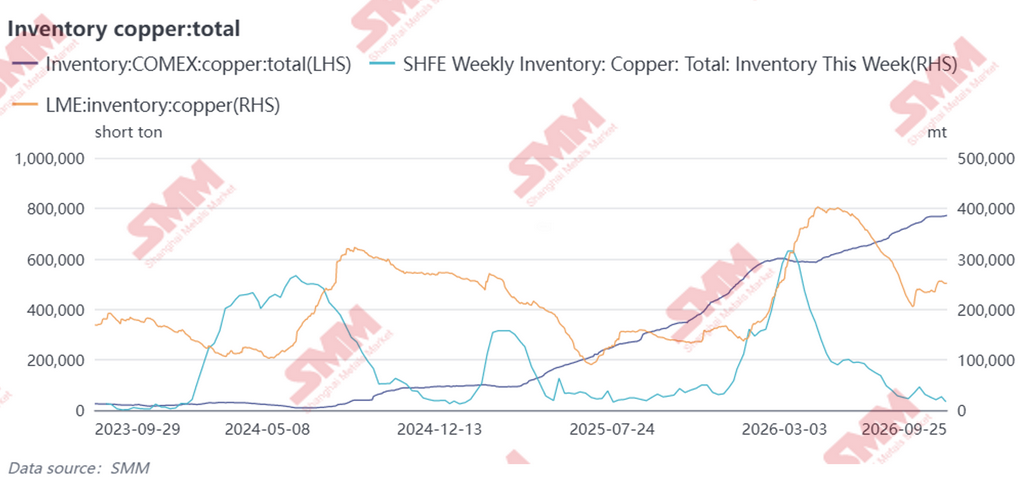
Los movimientos de inventarios ilustran la magnitud del cambio. Entre septiembre de 2025 y septiembre de 2026, las existencias de cobre en COMEX aumentaron de aproximadamente 320.000 toneladas cortas a casi 770.000 toneladas cortas, más del doble en un año. En el mismo período, los inventarios de la LME cayeron de un pico interino de unas 400.000 t en abril de 2026 a unas 250.000 t. Las existencias de la SHFE disminuyeron aún más bruscamente, de 359.100 t a finales de marzo a 47.100 t el 24 de septiembre. La dirección es clara. Las expectativas arancelarias y las primas anteriores de COMEX atrajeron cátodo desde Sudamérica, África y otras regiones productoras hacia EE. UU., reduciendo la oferta libremente disponible en otros lugares. La combinación de una acumulación continua en EE. UU. y una reducción sostenida de inventarios en China y en el mercado asiático en general ha sido un factor clave del reciente aumento de las primas al contado chinas.
Para el mercado mundial del cobre, retrasar una decisión arancelaria definitiva puede prolongar la dislocación regional en lugar de revertirla. Incluso si los envíos incrementales hacia EE. UU. se han desacelerado, es poco probable que el cobre ya acumulado allí regrese rápidamente, dado el costo de financiamiento, manipulación y reexportación del metal. Hasta que la Casa Blanca retroceda claramente en los aranceles al cobre refinado, la incertidumbre política mantendrá esas existencias ancladas en EE. UU. y preservará la posibilidad de nuevas entradas si las primas a plazo de COMEX se amplían nuevamente. Esto reduciría aún más la oferta disponible fuera de EE. UU. y seguiría respaldando los precios mundiales del cobre.
La conversión de divisas se basa en el tipo de paridad central del CFETS del 29 de septiembre de 2026: 1 USD = 6,8166 CNY.