A las 12:00 hora de Beijing del 29 de septiembre, el mercado consideró este momento como un período clave de observación para los aranceles estadounidenses sobre el cobre refinado. El cálculo del mercado se basaba en que el Departamento de Comercio de EE. UU. presentó una actualización del mercado del cobre el 30 de junio; si se aplicara el plazo de 90 días previsto en la Sección 232, la ventana de decisión del presidente terminaría el 28 de septiembre, hora de EE. UU. Sin embargo, este documento es una actualización de mercado exigida por el anuncio arancelario original y no se definió explícitamente como un nuevo informe formal de investigación bajo la Sección 232; además, después de que el presidente tome una decisión, la explicación por escrito podría publicarse más tarde. Por lo tanto, la ausencia de noticias al mediodía no significa que el arancel haya sido cancelado.
Estados Unidos consideró anteriormente imponer un arancel del 15 % a las importaciones de cátodos de cobre en 2027, que aumentaría al 30 % en 2028. Si la Casa Blanca mantiene esta expectativa de aranceles crecientes pero retrasa la publicación de los detalles finales, EE. UU. podría seguir absorbiendo recursos mundiales de cobre en 2027.
Para asegurar los diferenciales futuros de precios COMEX-LME, los operadores seguirán enviando cátodos de cobre a EE. UU. y colocándolos en almacenes de bolsa, almacenes aduaneros e inventarios comerciales. El gobierno estadounidense no necesita asignar fondos directamente para construir una reserva nacional; solo necesita mantener la expectativa de aranceles futuros del 15 %-30 %, y los operadores asumirán por sí mismos los costos de adquisición, financiamiento y almacenamiento, trasladando continuamente los recursos mundiales de cobre a EE. UU. Las expectativas arancelarias han convertido de hecho los inventarios privados en una "reserva casi estratégica" para Estados Unidos.
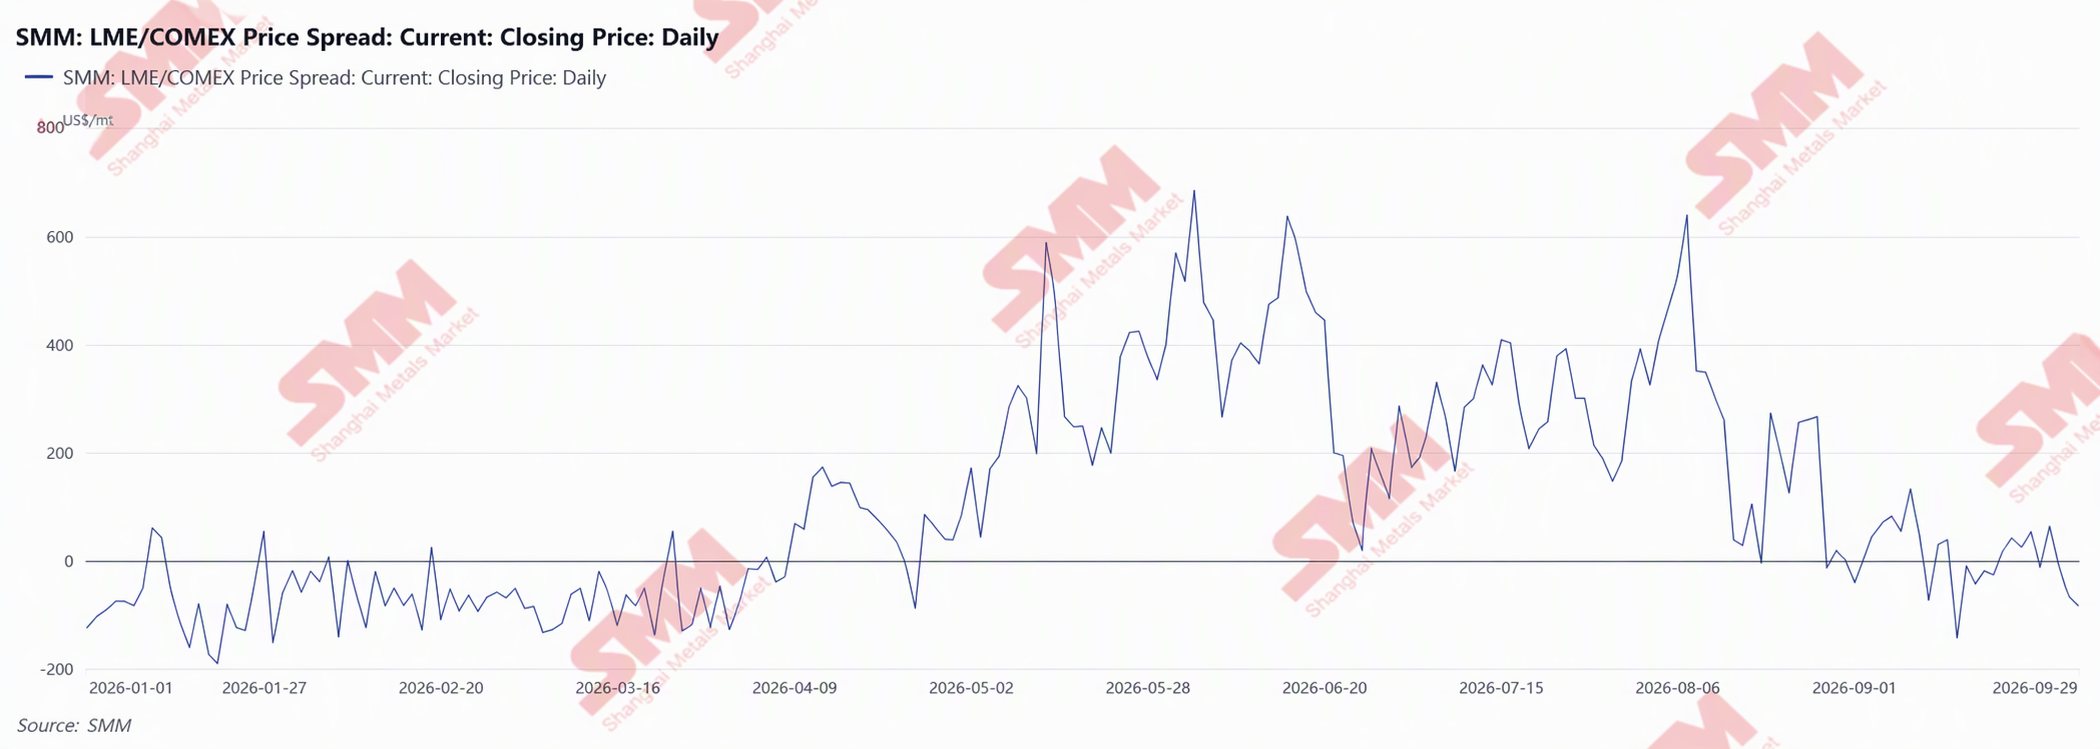
Desde la perspectiva de la estructura entre mercados, el COMEX sigue en contango, lo que refleja inventarios estadounidenses relativamente amplios a corto plazo; el LME permanece en backwardation, lo que indica una oferta spot ajustada en los mercados fuera de EE. UU. Desde finales de agosto, el diferencial de precios LME/COMEX ha seguido reduciéndose: el contrato COMEX 2610 cotiza con un descuento de 46,94 USD/t frente al LME a 3 meses, y la prima del contrato 2611 es de solo 38,99 USD/t, ambos insuficientes para cubrir los costos de transporte, financiamiento, almacenamiento y conversión de entrega, por lo que la ventana de arbitraje para enviar nueva carga física a EE. UU. está prácticamente cerrada. Si el mercado recibiera una señal clara de que los aranceles están a punto de entrar en vigor, las primas de los contratos lejanos del COMEX deberían ampliarse rápidamente; sin embargo, el diferencial actual no ha mostrado tal cambio, lo que indica que el efecto de absorción de EE. UU. sobre los recursos mundiales de cobre se está debilitando y el mercado mantiene en gran medida una actitud de espera ante el período de finales de septiembre.
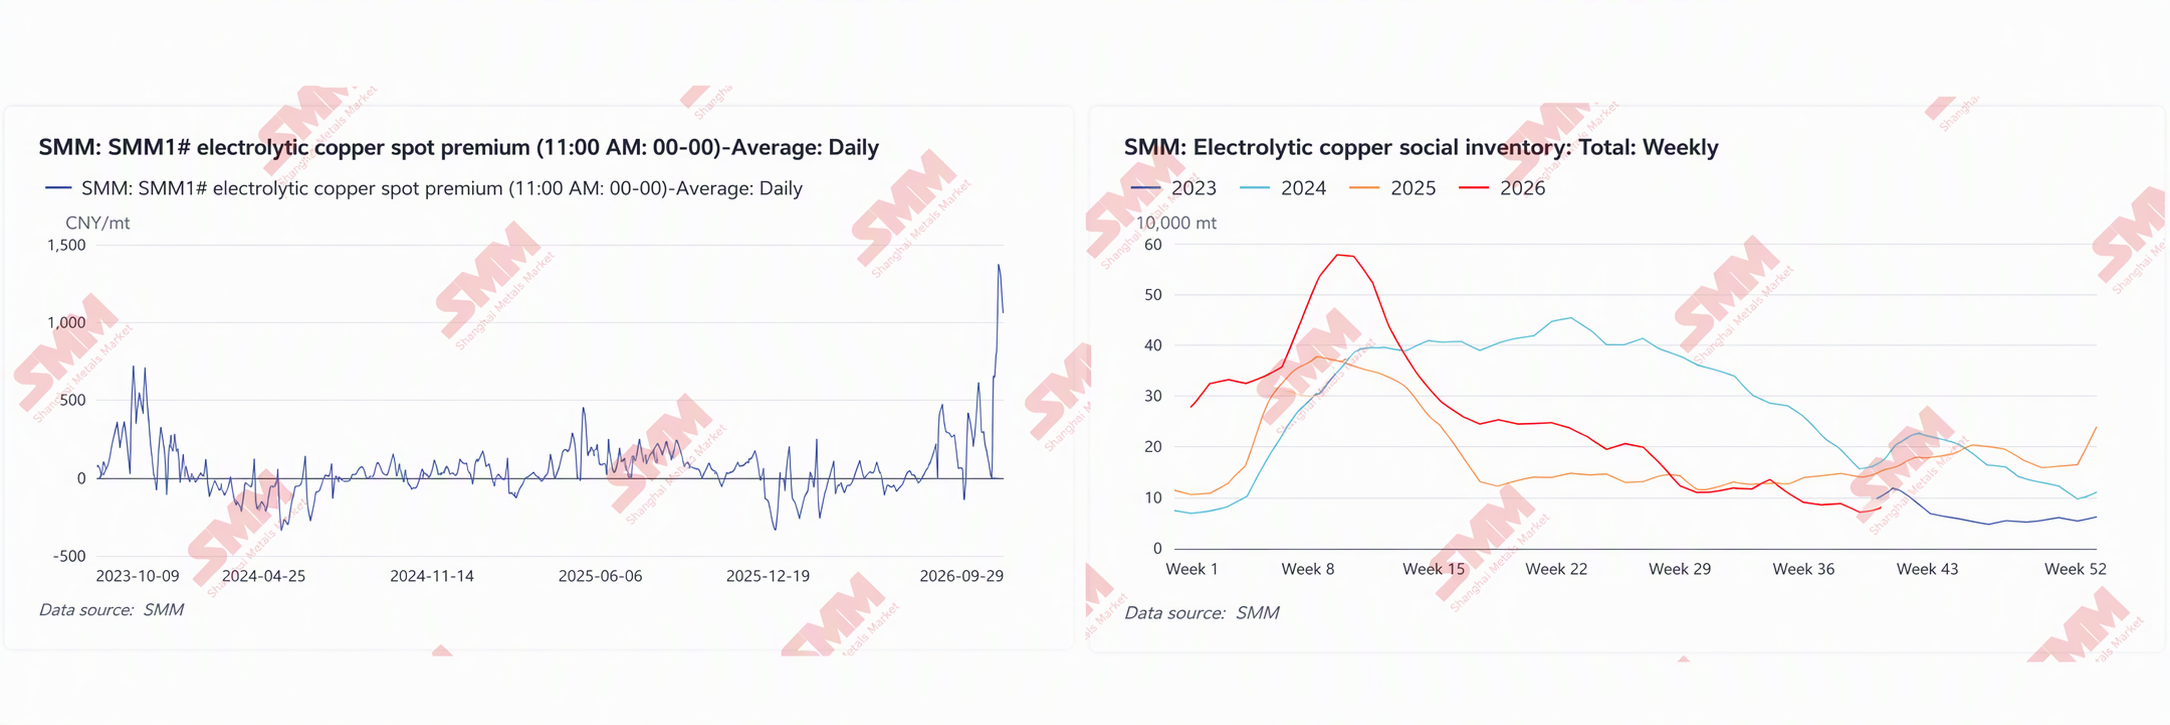
Para China, la mala asignación de recursos ya se refleja en el mercado al contado. Las primas del cátodo de cobre SMM #1 se acercaron recientemente a 1.400 yuanes/tm, su nivel más alto desde octubre de 2023. Esta prima elevada no se debió únicamente a un consumo más fuerte: las expectativas arancelarias de la Sección 232 de EE. UU. siguieron atrayendo recursos de cobre hacia EE. UU., reduciendo los inventarios asiáticos del LME y la carga de importación disponible para entrar en China, lo que tensó la oferta al contado nacional y llevó el inventario social total a un mínimo reciente de 78.300 tm. Además, la chatarra de cobre disponible a nivel nacional también estaba escasa, debilitando el papel de sustitución y complemento del cobre secundario frente al cátodo de cobre. Mientras tanto, en septiembre, los usuarios intermedios concentraron su acopio antes de las festividades del Medio Otoño y del Día Nacional, y la demanda de compras justo a tiempo y de reposición amplificó aún más la tensión de la oferta. La mala asignación global de recursos causada por la absorción de cobre por parte de EE. UU. constituye el telón de fondo central del aumento de las primas, mientras que el acopio previo a las dos festividades sirvió como catalizador directo del rápido incremento de las primas en esta ronda.
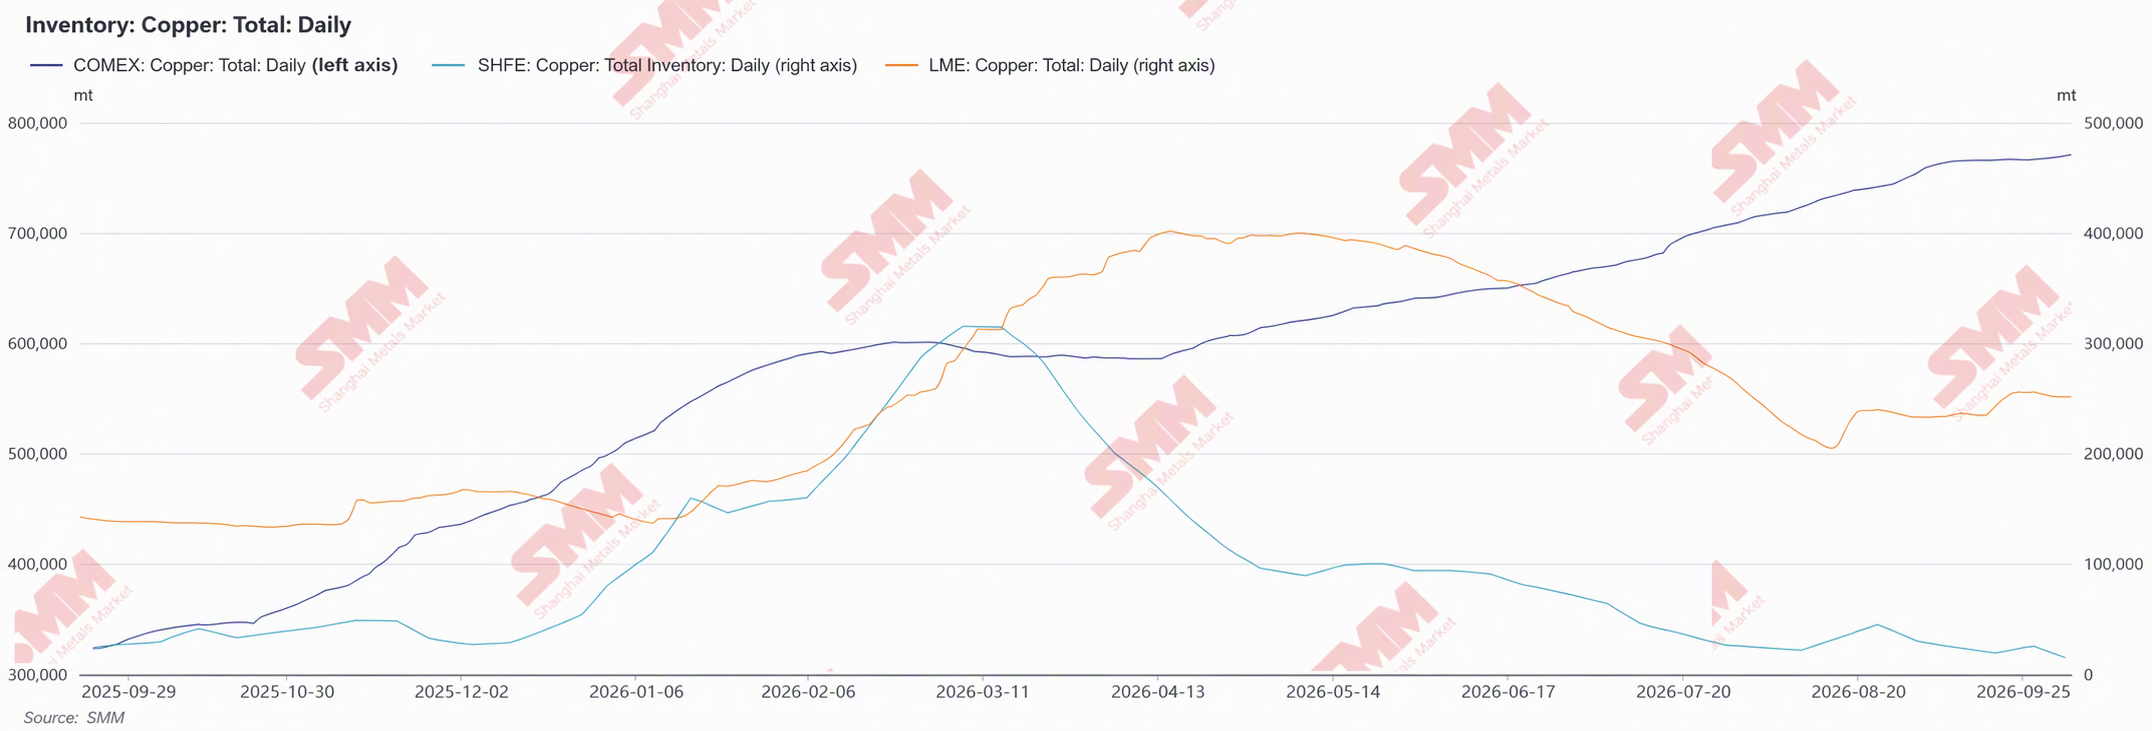
De septiembre de 2025 a septiembre de 2026, los inventarios de cobre en COMEX subieron de unas 320.000 toneladas cortas a cerca de 770.000 toneladas cortas, más del doble; en el mismo período, los inventarios del LME retrocedieron desde un máximo de fase de unas 400.000 tm en abril de 2026 a unas 250.000 tm, mientras que los inventarios de SHFE cayeron de 359.100 tm anunciadas a finales de marzo a 47.100 tm el 24 de septiembre. El flujo general es claro: las expectativas arancelarias y las primas de COMEX siguieron atrayendo cátodos de cobre de Sudamérica, África y otras regiones hacia EE. UU., mientras que los inventarios disponibles en los mercados fuera de EE. UU. disminuyeron a la par. La continua acumulación de inventarios en EE. UU. y el persistente desabastecimiento en China y los mercados asiáticos son el telón de fondo clave del rápido ascenso de las primas al contado nacionales recientemente.
Para el mercado mundial del cobre, la prolongada incertidumbre arancelaria extenderá la mala asignación regional. Los inventarios estadounidenses siguen aumentando, el cobre disponible en los mercados fuera de EE. UU. continúa tensándose, y los inventarios asiáticos del LME y la oferta de importación china estarán bajo presión. Hasta que la Casa Blanca rebaje explícitamente los aranceles sobre el cátodo de cobre, la propia incertidumbre política seguirá respaldando la absorción de cobre por parte de EE. UU. y apuntalando los precios mundiales del cobre.