SMM, 29 de septiembre:
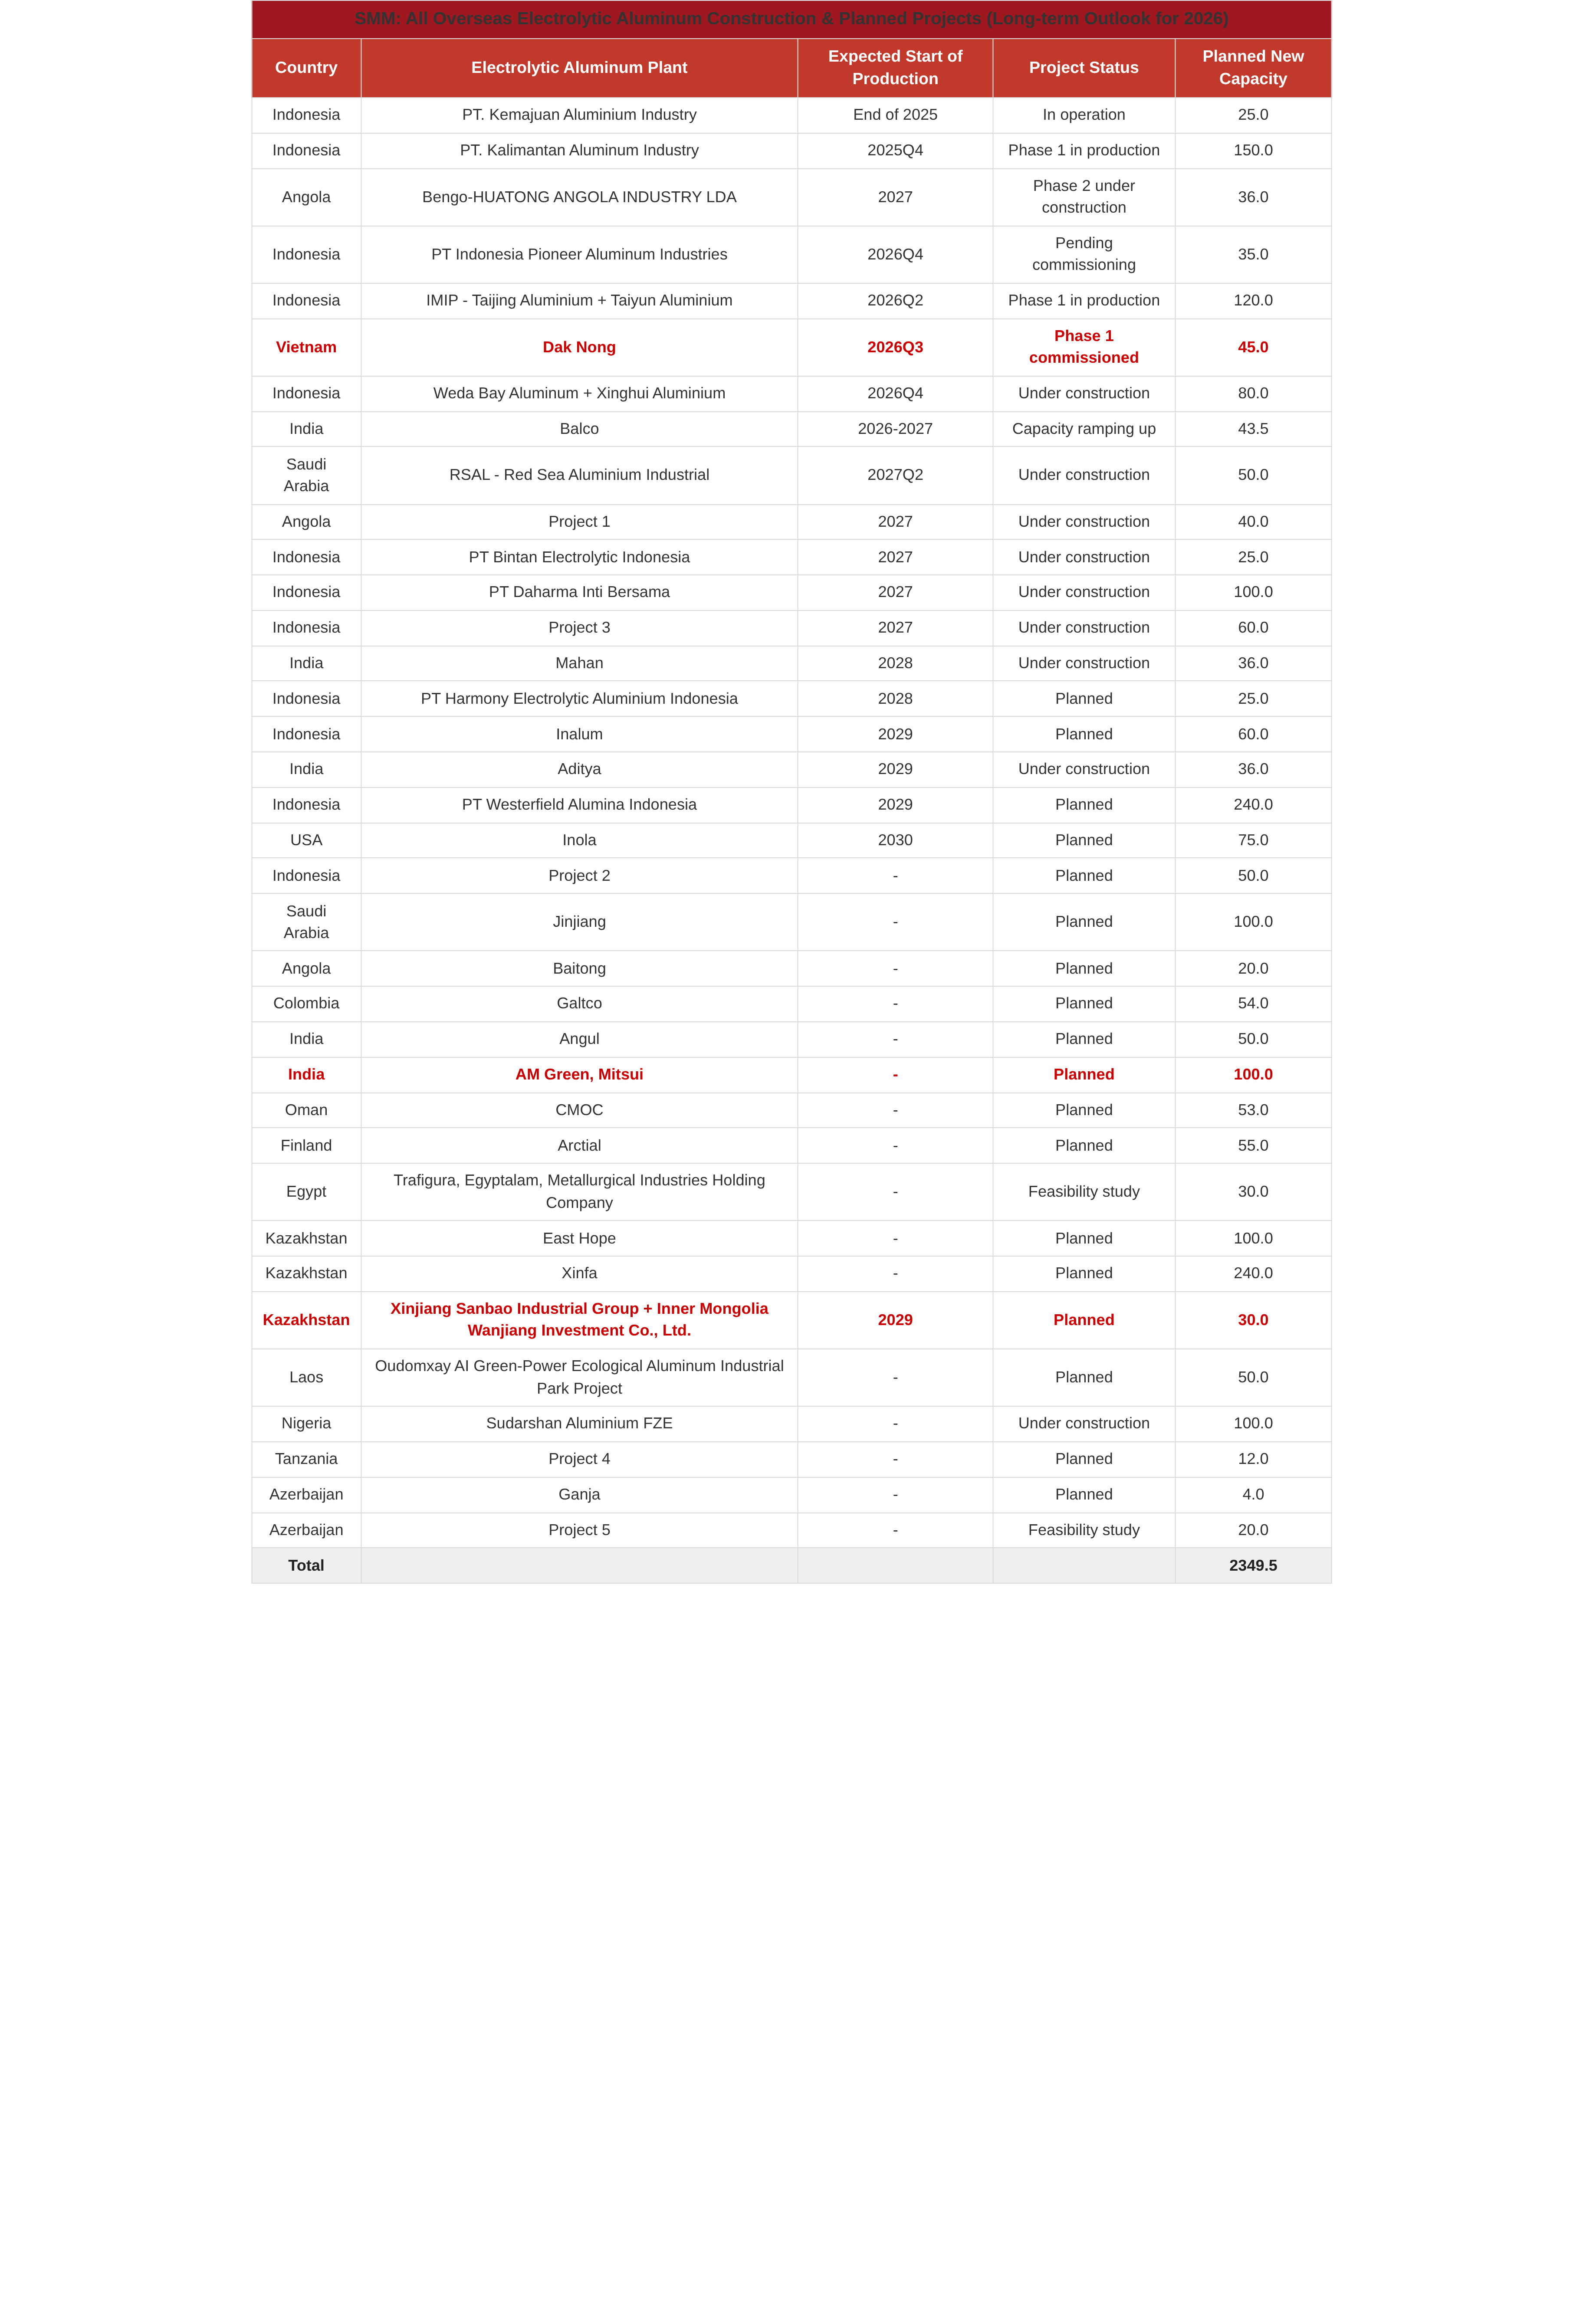
Desde principios de julio, SMM ha tenido conocimiento de seis nuevos proyectos de aluminio, procedentes de Nigeria, Tanzania, India, Azerbaiyán y Kazajistán, con una expansión de capacidad total planificada de 2,66 millones de toneladas a partir de 2026, lo que eleva el total a 23,5 millones de toneladas.
Las noticias sobre nuevos proyectos siguen surgiendo, pero la mayoría se encuentran en fases relativamente tempranas, como:
-
El Proyecto 5 en Azerbaiyán, donde los informes públicos indican que el país está estudiando la viabilidad del proyecto;
-
La fundición de aluminio de Inola ha tropezado con algunos desafíos, citando preocupaciones por el impacto ambiental, la soberanía tribal y la salud pública, lo que deja incierta la ejecución del proyecto;
-
Hasta el momento no se ha tenido conocimiento de avances sustanciales en el nuevo proyecto de aluminio en Tanzania.
Las expectativas de puesta en marcha de los proyectos planificados que superan los 10 millones de toneladas de capacidad aún requieren un seguimiento continuo. Actualmente, se espera que más de 10 millones de toneladas de capacidad de aluminio se pongan en marcha entre 2026 y 2030, con la mayor concentración en 2027, que representa el 33% del total previsto.
(Incluida una pequeña cantidad de capacidad puesta en marcha en 2025)
En los últimos dos meses, debido a diversas razones, entre ellas que el avance de la construcción no ha cumplido las expectativas, algunos planes de puesta en marcha de proyectos se han retrasado. Desde julio, SMM ha evaluado que cinco proyectos se han retrasado en distintos grados, y las expectativas totales de puesta en marcha para 2026 se han reducido de 2,4 millones de toneladas a alrededor de 1,9 millones de toneladas. Se espera que parte de la capacidad originalmente prevista para su puesta en marcha en 2026 se aplace a 2027. Mientras tanto, se prevé que parte de la capacidad originalmente planificada para 2027 se difiera a 2028. Las expectativas totales de puesta en marcha para 2027 han cambiado relativamente poco, con una reducción de solo 120.000 toneladas respecto a la estimación anterior, y actualmente se mantienen en torno a 3,435 millones de toneladas.
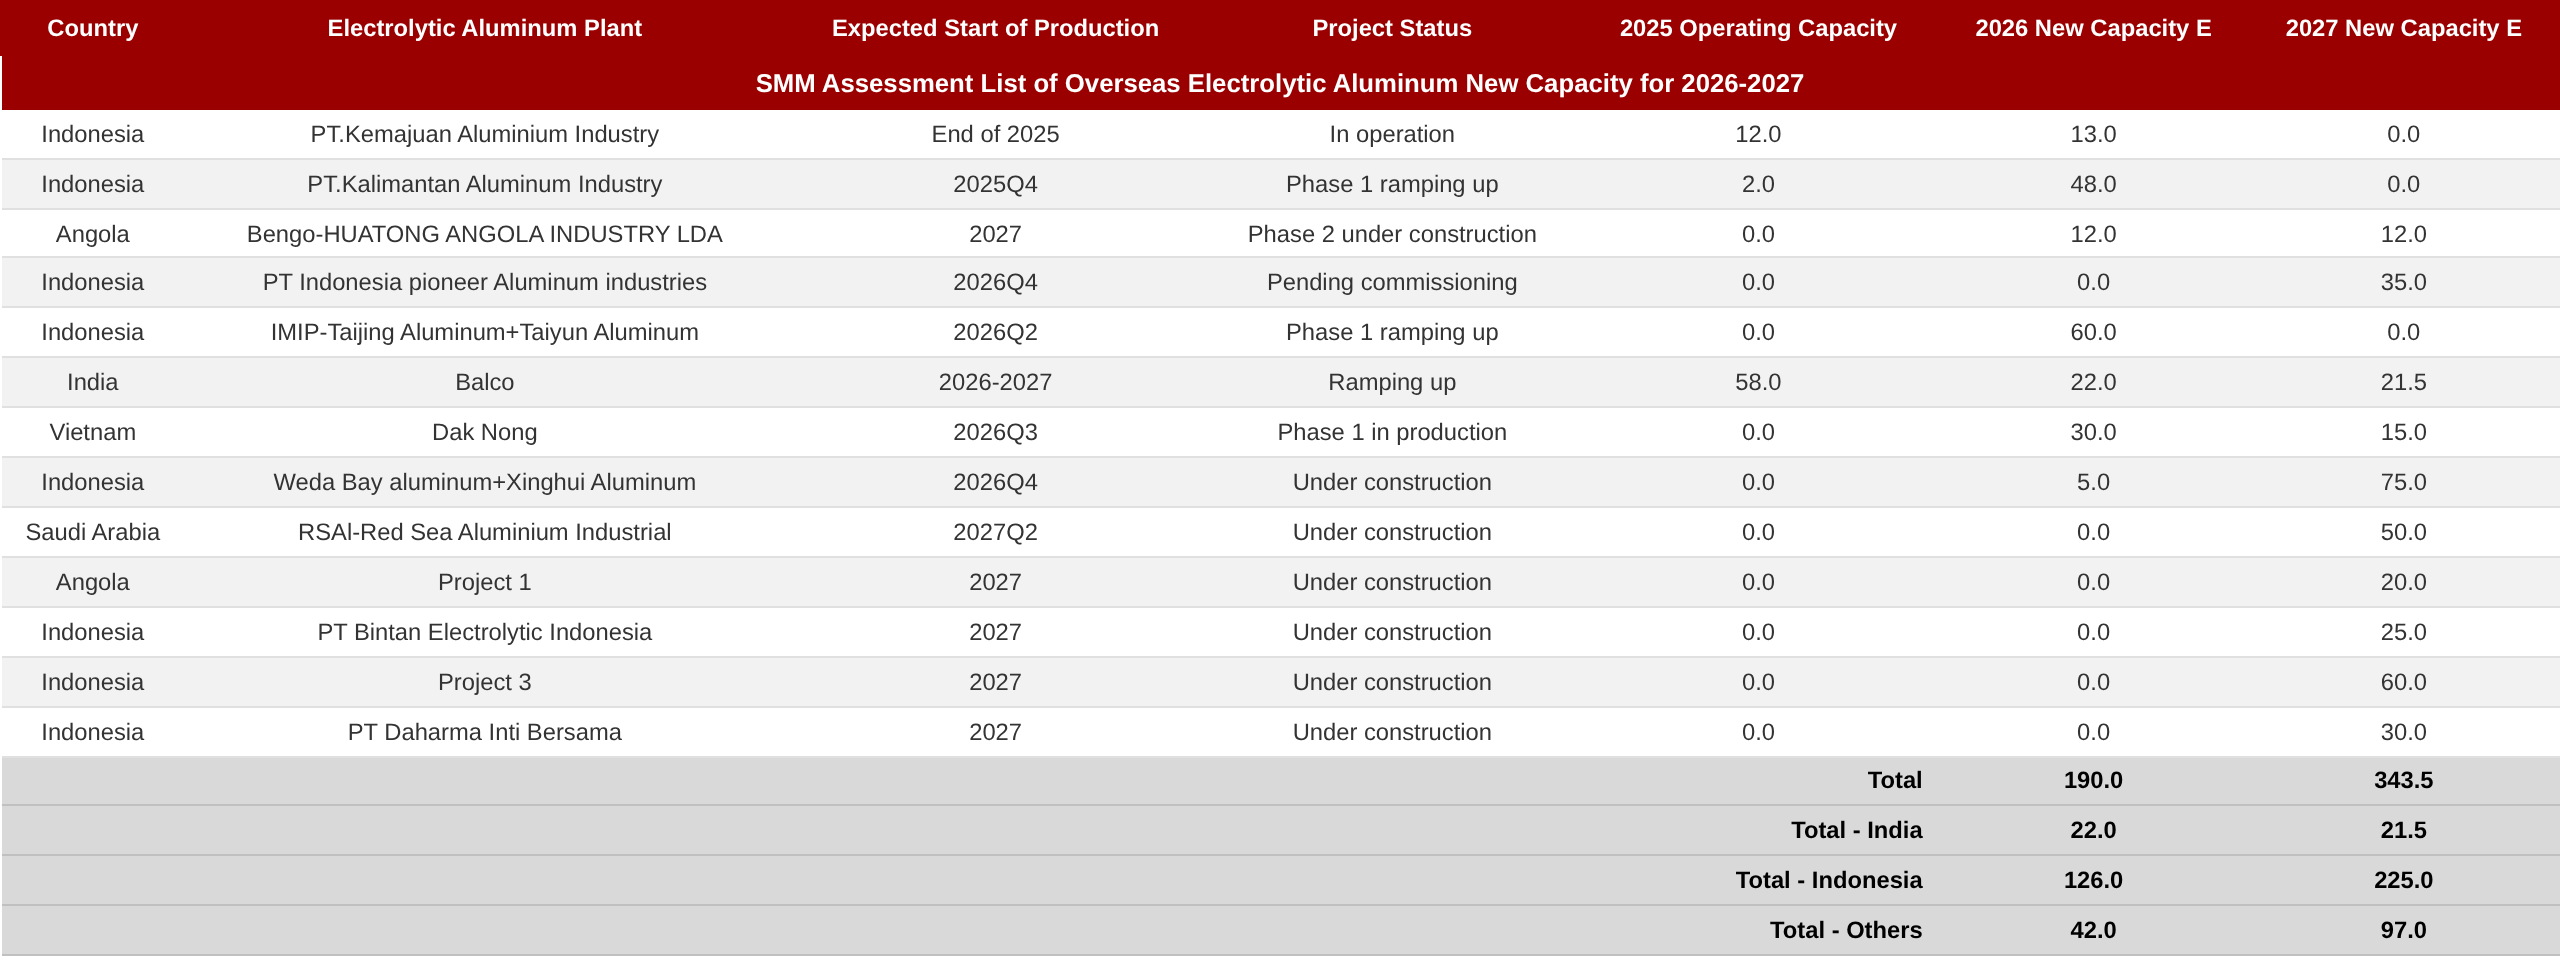
Indonesia sigue siendo la región con mayor concentración de puesta en marcha, con una capacidad total planificada de aproximadamente 3,5 millones de toneladas para 2026-2027, lo que representa el 66% de los 5,34 millones de toneladas de puesta en marcha total prevista fuera de China.
Hasta ahora, ya se han puesto en marcha 1,48 millones de toneladas de la capacidad prevista para 2026, y se espera que las 420.000 toneladas restantes entren en funcionamiento en el cuarto trimestre de 2026. SMM seguirá de cerca los planes y avances de puesta en marcha de los proyectos.
[Declaración sobre la fuente de datos: salvo la información disponible públicamente, todos los demás datos son procesados por SMM con base en información pública, comunicación con el mercado y los modelos de su base de datos interna, y se proporcionan únicamente como referencia, sin constituir asesoramiento para la toma de decisiones.]
Fuente de datos: SMM
(Guo Mingxin 021-20707919)