[Reseña diaria de láminas y planchas de SMM] La demanda de reabastecimiento previa a las festividades aumentó en cierta medida, y se espera que los precios de la bobina laminada en caliente se muevan lateralmente en torno a los niveles actuales esta seman

Publicado: Sep 28, 2026 17:08 (GMT+8)

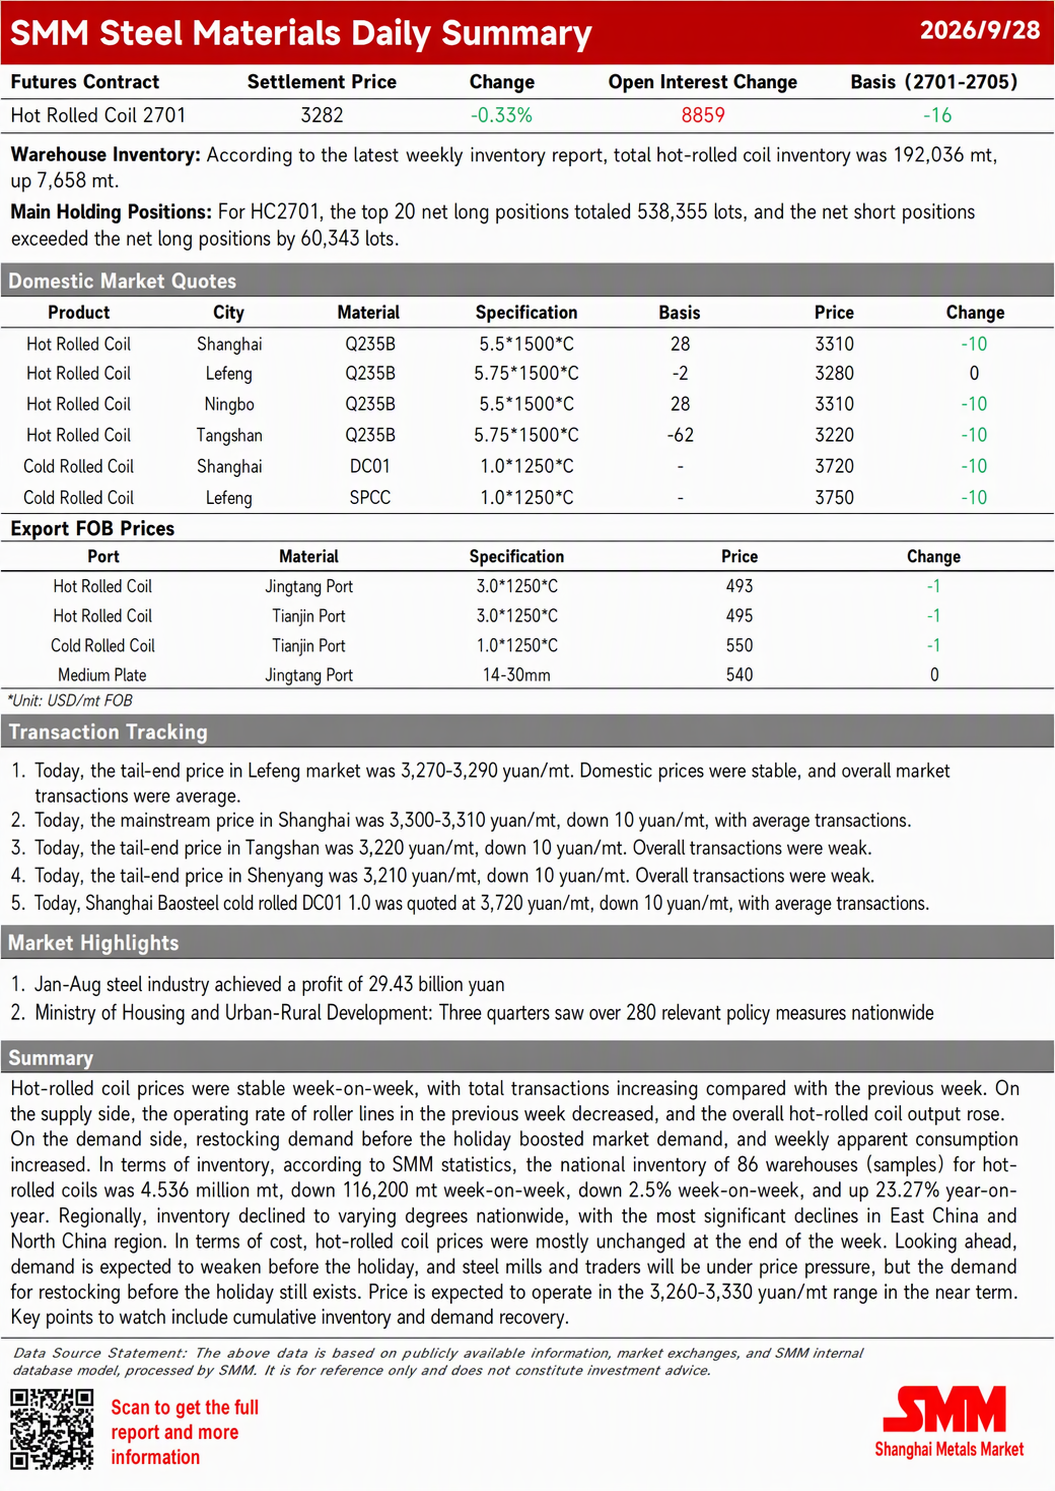
La semana pasada, los precios del HRC se mantuvieron prácticamente estables respecto a la semana anterior, mientras que el volumen total de negociación aumentó con respecto a la semana previa. En cuanto a la oferta, el impacto del mantenimiento de las líneas de laminación disminuyó en comparación con la semana anterior, y la producción total de HRC se recuperó. Por el lado de la demanda, la demanda de reposición de existencias antes de las vacaciones aumentó, impulsando la demanda aparente al alza en comparación con la semana anterior. En cuanto a los inventarios, los datos de SMM mostraron que el inventario social de HRC en 86 almacenes de todo el país (muestra amplia) se situó en 4,5356 millones de toneladas, una disminución de 116.200 toneladas respecto a la semana anterior, es decir, un -2,5% intermensual, y un aumento del 23,27% interanual en términos de año natural. Por regiones, los inventarios disminuyeron en diversos grados en todo el país, con las caídas más notables en el centro y el norte de China. En cuanto a los costes, el soporte de costes para el HRC no mostró cambios significativos la semana pasada. De cara al futuro, la demanda de la temporada alta previa a las vacaciones sigue siendo débil, y las acerías y los comerciantes están bajo presión de precios. Sin embargo, con la prolongación de las vacaciones del Día Nacional, la demanda de reposición de existencias antes de las vacaciones sigue proporcionando soporte. Se espera que los precios se mantengan firmes y se consoliden en torno a los niveles actuales, con el contrato más negociado probablemente cotizando en el rango de 3.260-3.330. Después de las vacaciones, se debe prestar especial atención a la acumulación de inventarios y a la recuperación de la demanda.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Informe diario de carbón de coque y coque] 20260928
hace 2 minutos
[SMM Informe diario de carbón de coque y coque] 20260928
Leer más
[SMM Informe diario de carbón de coque y coque] 20260928
[SMM Informe diario de carbón de coque y coque] 20260928
hace 2 minutos
[Breve comentario sobre el mineral de hierro de China] Es probable que los precios del mineral de hierro en la región de Liaodong se consoliden con una nota moderada
hace 9 minutos
[Breve comentario sobre el mineral de hierro de China] Es probable que los precios del mineral de hierro en la región de Liaodong se consoliden con una nota moderada
Leer más
[Breve comentario sobre el mineral de hierro de China] Es probable que los precios del mineral de hierro en la región de Liaodong se consoliden con una nota moderada
[Breve comentario sobre el mineral de hierro de China] Es probable que los precios del mineral de hierro en la región de Liaodong se consoliden con una nota moderada
Los precios del mineral de hierro en la región de Liaodong se redujeron ligeramente, con el precio actual del concentrado de mineral de hierro de ley 65% en base seca, sin impuestos, en 825 yuanes/tm. Actualmente, la producción es relativamente estable, pero las acerías están experimentando pérdidas generales significativas y tienen una disposición relativamente fuerte a presionar a la baja los precios de los concentrados nacionales. Precios locales del concentrado de mineral de hierro
hace 9 minutos
[SMM Resumen semanal UE] La interrupción de ADI amplía la brecha norte-sur; se avecinan el restablecimiento de cuotas y las normas de fusión y colada
hace 15 minutos
[SMM Resumen semanal UE] La interrupción de ADI amplía la brecha norte-sur; se avecinan el restablecimiento de cuotas y las normas de fusión y colada
Leer más
[SMM Resumen semanal UE] La interrupción de ADI amplía la brecha norte-sur; se avecinan el restablecimiento de cuotas y las normas de fusión y colada
[SMM Resumen semanal UE] La interrupción de ADI amplía la brecha norte-sur; se avecinan el restablecimiento de cuotas y las normas de fusión y colada
La semana pasada, el mercado de bobinas laminadas en caliente de la UE mostró una marcada divergencia norte-sur. Las cotizaciones en el noroeste de Europa retrocedieron a 734 EUR/tonelada EXW, mientras que en Italia se mantuvieron firmes en 736 EUR/tonelada EXW, reflejando directamente un mayor soporte de precios en el sur. En cuanto a los precios entregados, los italianos subieron a 820-830 EUR/tonelada, mientras que en el noroeste de Europa cayeron a 780-795 EUR/tonelada, evidenciando la débil demanda del norte frente a la resistencia del sur. El mercado de importación siguió extremadamente escaso, con los precios de importación de bobina laminada en caliente italiana evaluados en 690 USD/tonelada CIF. Las operaciones del sur de Europa se centraron en material turco a 555-570 EUR/tonelada CFR, mientras que las ofertas indias rondaron un nivel poco competitivo de 625 EUR/tonelada CIF. Esta enorme ola de reposición de existencias en el sur fue impulsada directamente por la paralización de las baterías de coque y del único alto horno en funcionamiento de ArcelorMittal Italia, con una capacidad de unos 2 millones de toneladas anuales, desde el 16 de septiembre. En el frente macropolítico, el 1 de octubre marca dos hitos críticos: el restablecimiento trimestral de los contingentes y el inicio formal de la obligación de acreditar el origen mediante el criterio de fusión y colada. Además, el Parlamento Europeo votó de forma abrumadora el 17 de septiembre a favor de ampliar el mecanismo de ajuste en frontera por carbono a productos transformados como tornillería y alambrón. De cara a la próxima semana, si la liberación de contingentes de octubre se agota rápidamente como ha ocurrido históricamente, la ventana de arbitraje de importación se cerrará de golpe, impulsando de nuevo los precios nacionales al alza. Apoyado por los recortes de producción de ArcelorMittal Italia y la reposición de planchones, se espera que el mercado italiano se mantenga firme, mientras que el noroeste de Europa quedará rezagado por los elevados inventarios de los centros de servicio y la lenta reducción de existencias. La región mantendrá una postura firme, aunque con divergencias regionales.
hace 15 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí