SMM, 26 de septiembre:
Mercado de metales:
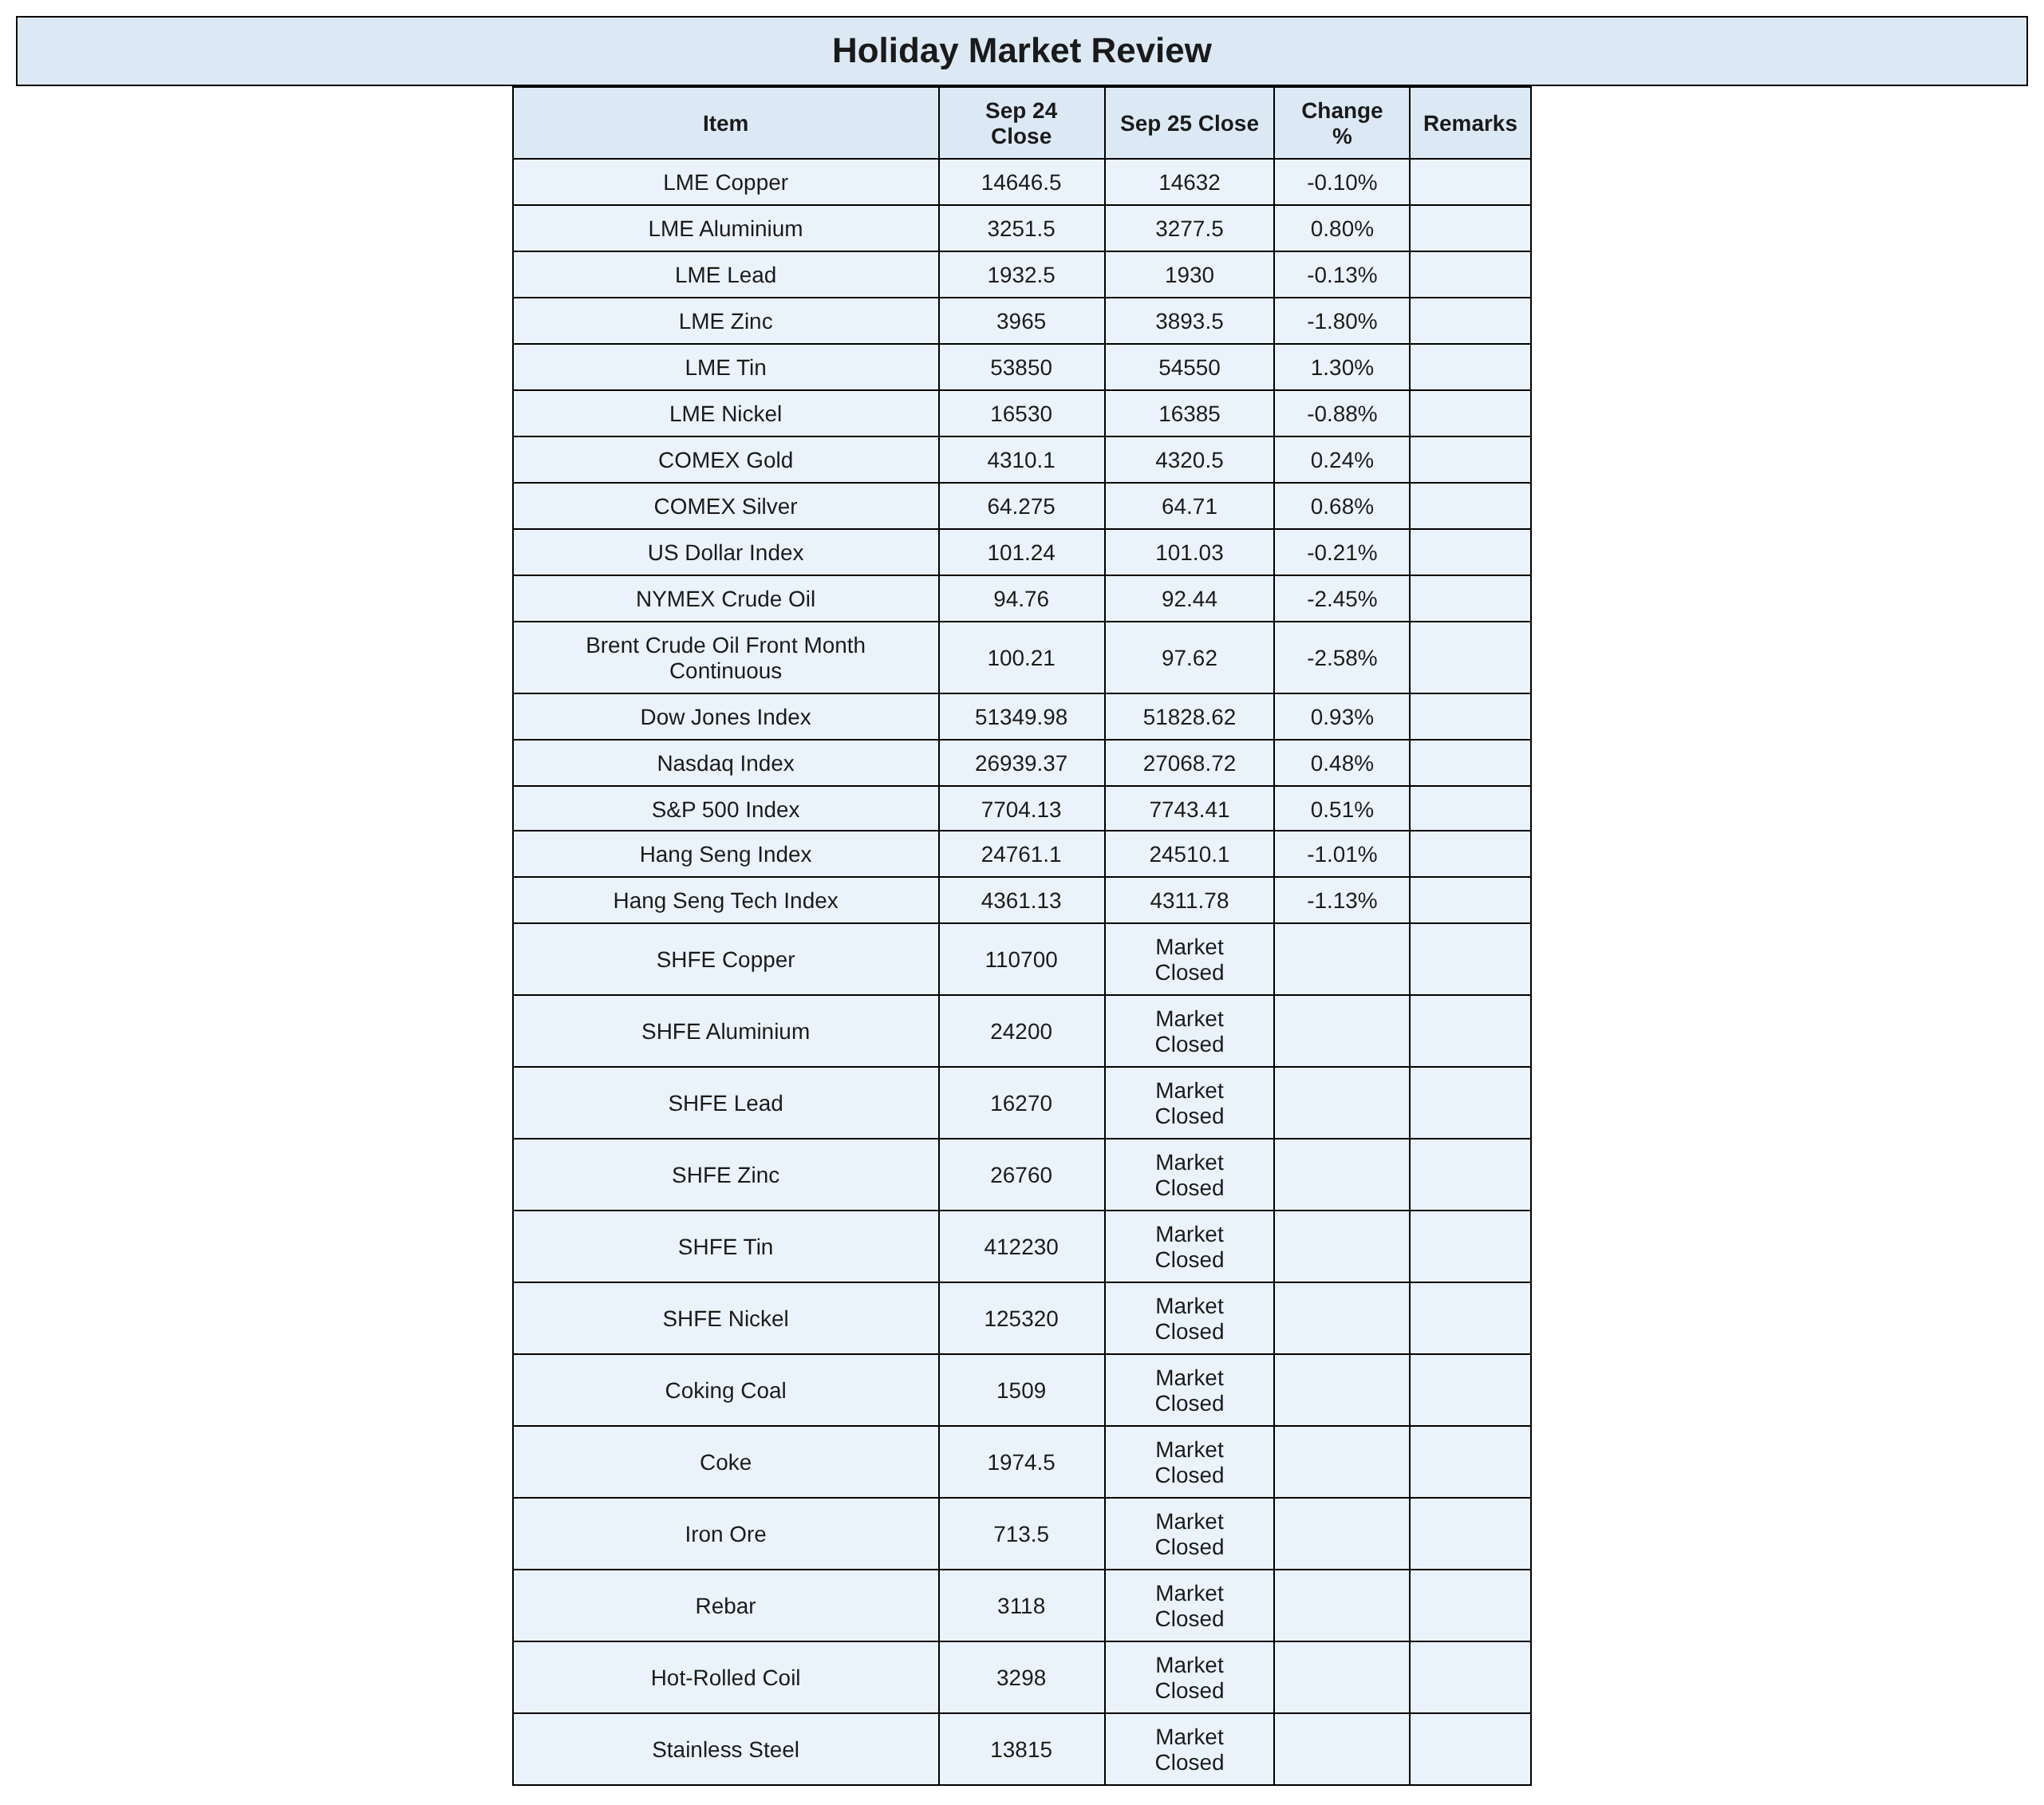
Durante la noche, los metales básicos del mercado nacional permanecieron cerrados por la festividad del Medio Otoño.
Durante la noche, los metales ferrosos permanecieron cerrados por la festividad del Medio Otoño.
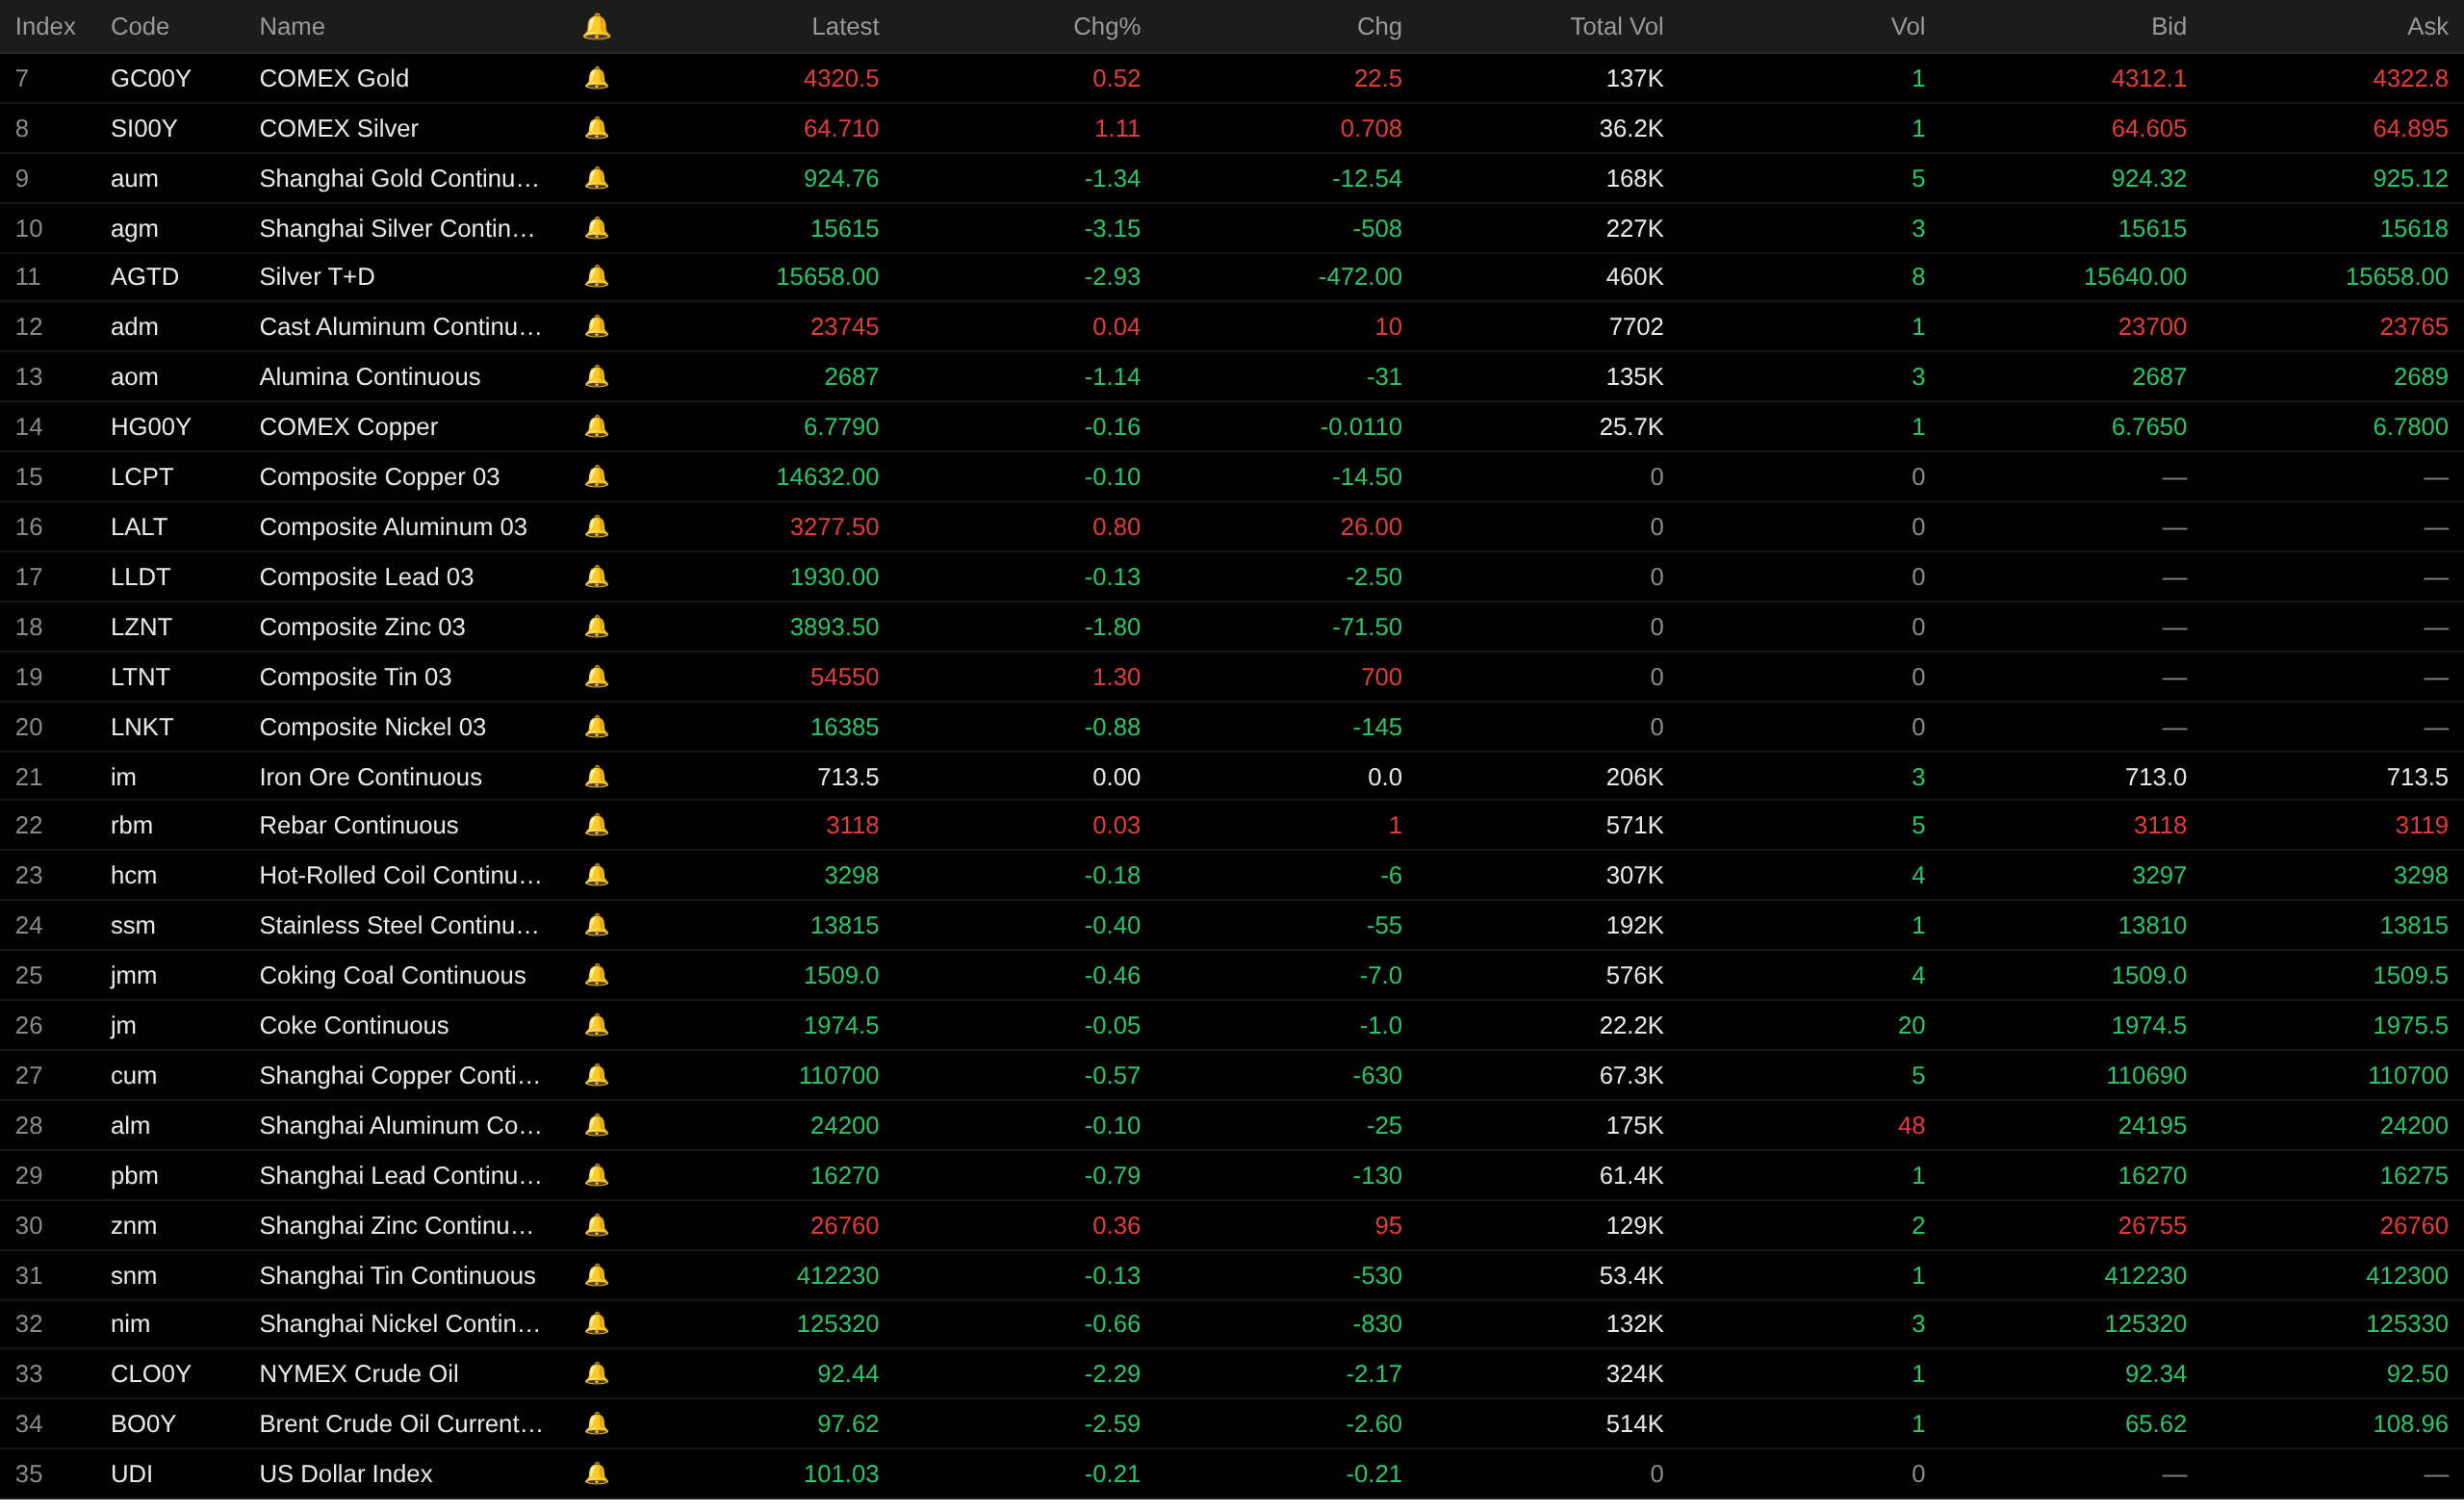
Durante la noche en el mercado extranjero, los metales básicos de la LME cayeron en su mayoría. El cobre de la LME cayó un 0,1%, el aluminio de la LME subió un 0,8%. El plomo de la LME cayó un 0,13%. El zinc de la LME cayó un 1,8%. El estaño de la LME subió un 1,3%. El níquel de la LME cayó un 0,88%.
Durante la noche en metales preciosos : El oro del COMEX subió un 0,52%, registrando una caída semanal del 2,36%; la plata del COMEX subió un 1,11%, registrando una caída semanal del 3,63%. Durante la noche, el contrato de oro más negociado del SHFE permaneció cerrado por la festividad del Medio Otoño, registrando una caída semanal del 1,97%; el contrato de plata más negociado del SHFE permaneció cerrado por la festividad del Medio Otoño, registrando una caída semanal del 2,75%.
Otros mercados financieros:
Además, las acciones estadounidenses: el viernes 25 de septiembre, las acciones estadounidenses subieron ligeramente. Las fluctuaciones al inicio de la sesión estuvieron notablemente impulsadas por los datos económicos de EE. UU. Tras la publicación de la lectura final del índice de confianza del consumidor de la Universidad de Míchigan de septiembre, tanto el S&P 500 como el Nasdaq se volvieron ligeramente negativos por un momento, y el Dow cedió brevemente la mayor parte de sus ganancias. Poco después, los tres índices principales recuperaron su impulso alcista y el Dow rompió una racha de tres días de pérdidas. Al cierre del 25 de septiembre, el Promedio Industrial Dow Jones subió un 0,93% hasta 51.828,62 puntos; el Nasdaq Composite subió un 0,48% hasta 27.068,72 puntos; el S&P 500 subió un 0,51% hasta 7.743,41 puntos.
Acciones de Hong Kong: al cierre del 25 de septiembre, el índice Hang Seng cayó un 1,01% hasta 24.510,09 puntos; el índice Hang Seng Tech cayó un 1,13% hasta 4.311,78 puntos.
A las 8:15 a. m. del 26 de septiembre, precios de cierre de la noche:
Frente macro
China:
[En el primer día de la festividad del Medio Otoño, el flujo de pasajeros interregional en todo el país superó los 243 millones] Según los últimos datos del Ministerio de Transporte, en el primer día de la festividad del Medio Otoño, se esperaba que el flujo de pasajeros interregional en todo el país superara los 243 millones, un 6,4% más que el día anterior. Los flujos de pasajeros en autopistas, ferrocarriles, aviación civil y vías navegables aumentaron notablemente, y las autoridades de transporte añadieron capacidad para garantizar viajes ordenados. (CCTV)
[La cámara de compensación de derivados de HKEX aceptará bonos del gobierno chino, bonos de bancos de política y bonos del Ministerio de Hacienda como garantía no monetaria a partir de noviembre] Hong Kong Exchanges and Clearing Limited (HKEX) anunció hoy (viernes) que sus filiales de propiedad total y las cámaras de compensación de derivados bursátiles, HKFE Clearing Corporation Limited (HKCC) y The SEHK Options Clearing House Limited (SEOCH), aceptarán bonos del gobierno chino y bonos de bancos de política mantenidos a través del "Northbound Trading" de Bond Connect (colectivamente, bonos de Bond Connect), así como bonos emitidos en el extranjero por el Ministerio de Hacienda de la República Popular China (bonos del Ministerio de Hacienda), como garantía no monetaria admisible para los requisitos de margen, con efecto a partir de noviembre de 2026, sujeto a aprobación regulatoria. Bonnie Liu, directora de operaciones de Hong Kong Exchanges and Clearing, afirmó que la implementación de esta mejora aumentará los casos de uso de los bonos del gobierno chino en el mercado de Hong Kong. Al aceptar estos bonos como garantía para cumplir con los requisitos de margen de la cámara de compensación, HKEX ayudará a ofrecer a los participantes del mercado opciones de gestión de garantías más flexibles, mejorará la eficiencia del capital y promoverá el desarrollo continuo del ecosistema de renta fija y RMB de Hong Kong. (Jin10 Data APP)
Dólar estadounidense:
El índice del dólar estadounidense cayó un 0,21% durante la noche hasta 101,03. Semanal: El índice del dólar registró su segunda ganancia semanal consecutiva, subiendo un 0,81% en la semana.
Datos: Los datos de la encuesta de la Universidad de Michigan mostraron que las evaluaciones de los consumidores estadounidenses sobre sus finanzas personales actuales y futuras durante el próximo año disminuyeron aproximadamente un 10%, mientras las preocupaciones por los altos precios seguían aumentando. Las condiciones de compra de bienes duraderos mejoraron ligeramente, en parte porque los consumidores creen que completar dichas compras ahora ayuda a evitar futuros aumentos de precios. Las expectativas sobre las condiciones empresariales a corto plazo se deterioraron bruscamente, ya que el mercado renovó las preocupaciones de que los altos precios del combustible y una escalada en las disputas comerciales podrían extenderse a la economía en general. En general, la encuesta mostró que los encuestados de todas las afiliaciones políticas creen en general que las perspectivas económicas de Estados Unidos se han debilitado en comparación con el comienzo del año. Tras la fuerte caída de la confianza del consumidor este mes, el sentimiento entre los republicanos cayó un 20% desde enero de 2026, mientras que el sentimiento entre los demócratas cayó un 13% en el mismo período. Las expectativas de inflación a un año subieron al 4,6% este mes desde el 4,0% del mes pasado, el nivel más alto desde junio. Este nivel se sitúa ahora muy por encima del 3,4% registrado en febrero, antes de que comenzara el conflicto con Irán, y supera todos los meses de 2024. Las expectativas de inflación a largo plazo subieron ligeramente al 3,4%, poniendo fin a tres meses consecutivos en el 3,3%. Esta expectativa sigue por encima del rango del 2,8% al 3,2% observado en 2024. (Aplicación de datos Jin10)
Un indicador de la volatilidad de los bonos del Tesoro de EE. UU. se encamina a su mayor subida en más de un año, después de que los rendimientos de los bonos alcanzaran máximos de varias décadas, sacudiendo al mercado de su reciente letargo. El índice MOVE de ICE BofA, que mide la volatilidad del mercado de bonos, ha subido alrededor de un 29,69% esta semana, el mayor aumento desde el llamado "Día de la Liberación" de abril pasado, cuando los aranceles generalizados a las importaciones de Trump desataron turbulencias en los mercados mundiales. El índice ha escalado ahora a su nivel más alto desde marzo de este año, cuando estalló por primera vez la guerra con Irán. Con los mercados oscilando violentamente, muchos operadores han optado por mantenerse al margen. Por ejemplo, Adam Kurpiel, jefe de estrategia de tipos en Societe Generale, dijo que su equipo mantiene actualmente una visión neutral sobre los tipos estadounidenses y espera a que "la volatilidad disminuya antes de operar". (Aplicación de datos Jin10)
La presidenta de la Fed de Cleveland, Beth Hammack, dijo que la reciente y pronunciada subida de los rendimientos de los bonos del Tesoro de EE. UU. no fue impulsada por una pérdida de confianza en el retroceso de la inflación, sino principalmente por tasas reales más altas, unas perspectivas económicas sólidas, la política fiscal y la competencia por los fondos de los inversores. Afirmó que las expectativas de inflación siguen "en general bien ancladas" en la actualidad, pero que una inflación persistentemente por encima del objetivo del 2% de la Fed sigue imponiendo costes reales y puede afectar a la planificación económica y a las presiones salariales. Hammack dijo que el mayor riesgo de inflación ahora es la formación de una "mentalidad inflacionaria", en la que el público empieza a creer que la alta inflación persistirá a largo plazo. Señaló que la inflación ha estado por encima del objetivo durante varios años consecutivos, y que la Fed debe asegurarse de que la política monetaria siga siendo restrictiva para devolver la inflación al objetivo del 2%. Sobre el mercado de bonos, Hammack dijo que la subida de los rendimientos refleja en parte la revalorización por parte del mercado de la política de la Fed y de la política fiscal del gobierno, mientras que la demanda de inversión en IA y en el sector tecnológico también compite con el mercado de bonos por los fondos de inversión. También afirmó que la actual trayectoria fiscal de EE. UU. es insostenible. (APP de Datos Jin10)
El economista jefe de Apollo Global Management, Torsten Slok, advirtió que la amenaza inflacionaria derivada de los precios récord del diésel podría superar las expectativas actuales de la Fed, porque los costos del combustible se están trasladando al índice de precios al consumidor subyacente. Slok señaló que los costos de transporte relacionados con el diésel difieren del impacto de los precios de la gasolina. Dado que el transporte de mercancías es fundamental para la actividad empresarial, desde las cadenas de suministro minoristas hasta la construcción de centros de datos, la demanda es muy inelástica y los aumentos de precios acabarán repercutiéndose en empresas y consumidores. El impacto del alza del diésel es especialmente crítico mientras la Fed formula su política monetaria tras su primera subida de tipos desde 2023. La inflación sigue claramente por encima del objetivo del 2% del banco central. Las llamadas medidas de inflación subyacente excluyen los factores energéticos, y Slok considera que la Fed no puede tratar simplemente el aumento del precio del diésel como un fenómeno transitorio, porque afectará a las categorías de inflación subyacente mediante efectos de contagio. (APP de Datos Jin10)
En el frente macroeconómico:
La próxima semana se publicarán los beneficios industriales acumulados de China de agosto hasta la fecha, interanuales, de empresas por encima del tamaño designado; el índice de actividad empresarial de la Fed de Dallas de septiembre de EE. UU.; la decisión de tipos del Banco de la Reserva de Australia hasta el 29 de septiembre; el indicador adelantado económico KOF de septiembre de Suiza; las aprobaciones hipotecarias de agosto del Reino Unido; el sentimiento industrial de septiembre de la eurozona; el sentimiento económico de septiembre de la eurozona; el PIB mensual de julio de Canadá; el índice de precios de la vivienda FHFA de julio de EE. UU., mensual; el índice de precios de la vivienda no ajustado S&P/CS de 20 ciudades de julio de EE. UU., interanual; las vacantes de empleo JOLTS de agosto de EE. UU.; la confianza del consumidor del Conference Board de septiembre de EE. UU.; el PMI manufacturero oficial de septiembre de China; el IPC no ajustado de agosto de Australia, interanual; el PMI manufacturero RatingDog de septiembre de China; el PMI de servicios RatingDog de septiembre de China; el PIB final del segundo trimestre del Reino Unido, interanual; la cuenta corriente del segundo trimestre del Reino Unido; el IPC preliminar mensual de septiembre de Francia; la variación del desempleo desestacionalizada de septiembre de Alemania; la tasa de desempleo desestacionalizada de septiembre de Alemania; la confianza del inversor ZEW de septiembre de Suiza; el IPC preliminar mensual de septiembre de Alemania; la variación del empleo ADP de septiembre de EE. UU.; el índice de precios del gasto en consumo personal subyacente de agosto de EE. UU., interanual; el gasto personal mensual de agosto de EE. UU.; el PIB real final anualizado trimestral del segundo trimestre de EE. UU.; el gasto en consumo personal real final trimestral del segundo trimestre de EE. UU.; el índice de precios del gasto en consumo personal subyacente final anualizado trimestral del segundo trimestre de EE. UU.; el índice de precios del gasto en consumo personal subyacente mensual de agosto de EE. UU.; el PMI de Chicago de septiembre de EE. UU.; el IPC mensual de septiembre de Suiza; las ventas minoristas reales de agosto de Suiza, interanuales; el PMI manufacturero final de septiembre de Francia; el PMI manufacturero final de septiembre de Alemania; el PMI manufacturero final de septiembre de la eurozona; el PMI manufacturero final de septiembre del Reino Unido; la tasa de desempleo de agosto de la eurozona; los recortes de empleo Challenger de septiembre de EE. UU.; las solicitudes iniciales de subsidio por desempleo de EE. UU. de la semana que termina el 26 de septiembre; el PMI manufacturero final de S&P Global de septiembre de EE. UU.; el PMI manufacturero ISM de septiembre de EE. UU.; el gasto en construcción mensual de agosto de EE. UU.; la tasa de desempleo de agosto de Japón; el IPC preliminar interanual de septiembre de la eurozona; el IPC preliminar mensual de septiembre de la eurozona; la tasa de desempleo de septiembre de EE. UU.; las nóminas no agrícolas desestacionalizadas de septiembre de EE. UU.; los ingresos medios por hora de septiembre de EE. UU., interanuales; los ingresos medios por hora de septiembre de EE. UU., mensuales; los pedidos de fábrica mensuales de agosto de EE. UU., entre otros datos.
Además, la próxima semana habrá que estar atentos a los siguientes eventos: el subgobernador del Banco de Inglaterra, Ramsden, hablará sobre el endurecimiento cuantitativo; el Banco de la Reserva de Australia anunciará su decisión sobre los tipos de interés; la gobernadora del RBA, Bullock, ofrecerá una rueda de prensa sobre política monetaria; el miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Chicago, Goolsbee, intervendrá; el miembro con derecho a voto del FOMC en 2028 y presidente de la Fed de San Luis, Musalem, hablará en la London School of Economics; el miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, pronunciará un discurso inaugural en la Universidad de Buffalo; el miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Richmond, Barkin, dará unas palabras de bienvenida en un evento; la gobernadora de la Fed, Lisa Cook, hablará; el miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Chicago, Goolsbee, intervendrá; el miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Mineápolis, Kashkari, hablará; el Banco de Japón publicará el resumen de opiniones de su reunión de política monetaria de septiembre; el gobernador del Banco de Inglaterra, Bailey, hablará; el presidente de la Fed de Richmond, Barkin, la presidenta de la Fed de Boston, Collins, y el presidente de la Fed de Kansas City, Schmid, intervendrán; la presidenta del BCE, Lagarde, hablará; el miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, moderará un debate en un simposio de bancos centrales organizado por la Fed de Nueva York, con la participación de la gobernadora de la Fed, Lisa Cook, en el mismo debate; el miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Dallas, Logan, hablará; el miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Dallas, Logan, dará unas palabras de bienvenida en el quinto simposio "Implicaciones macroeconómicas de la inmigración".
Cabe señalar que: el 30 de septiembre, la SGE, la SHFE, la ZCE y la DCE de China no tendrán sesión nocturna por la víspera del Día Nacional; el 1 de octubre, la Bolsa de Hong Kong permanecerá cerrada un día por el Día Nacional, con la suspensión de las operaciones en dirección norte y sur; las bolsas de valores de Shanghái y Shenzhen, la Bolsa de Pekín y las bolsas de futuros nacionales de China permanecerán cerradas desde el jueves 1 de octubre hasta el miércoles 7 de octubre por el Día Nacional; el 2, 5, 6 y 7 de octubre, la Bolsa de Hong Kong abrirá con normalidad, con la suspensión de las operaciones en dirección norte y sur.
En cuanto al crudo:
Ambos futuros del petróleo cayeron durante la noche, con el WTI un 2,29% a la baja y el Brent un 2,59% a la baja. En el gráfico semanal, los futuros del WTI registraron su segunda caída semanal consecutiva, con un descenso del 3,79% en la semana; los futuros del Brent también cayeron por segunda semana consecutiva, con un descenso del 1,68% en la semana.
Los precios del petróleo cayeron el viernes mientras el mercado sopesaba la posibilidad de conversaciones de alto el fuego entre EE. UU. e Irán, al tiempo que temía que la escalada de ataques hutíes contra Arabia Saudita pudiera interrumpir el suministro del importante productor de Oriente Medio. Esto se produjo tras una semana de fuertes oscilaciones en el mercado. Según fuentes cercanas a las conversaciones, los negociadores estadounidenses e iraníes reunidos en Nueva York esta semana han explorado una vía gradual para poner fin al conflicto, incluida la reapertura del estrecho de Ormuz por parte de Teherán y el levantamiento del bloqueo económico de Washington sobre Irán. El presidente iraní, Pezeshkian, declaró el jueves que el fin de la guerra aún depende de las decisiones de Estados Unidos. En cualquier caso, los datos de tráfico marítimo publicados por Reuters siguen mostrando que la situación del suministro físico sigue siendo frágil. El miércoles, solo 10 buques de mercancías atravesaron el estrecho de Ormuz, frente a los 7 del día anterior, pero aún muy por debajo del promedio diario de unos 17 de los últimos 10 días. Las noticias positivas sobre avances diplomáticos pueden ayudar a que los precios del petróleo reduzcan parte de la prima geopolítica, pero los datos de transporte marítimo siguen indicando que una verdadera normalización aún está lejos. (Jin10 Data APP)
El 25 de septiembre, hora local, un funcionario estadounidense reveló que Estados Unidos mantiene conversaciones "activas y constructivas" con Irán tras el plan de Irán de abrir el estrecho de Ormuz y reanudar las negociaciones una vez aceptada la propuesta. El funcionario afirmó que Estados Unidos no tiene prisa, ya que se encuentra en una posición favorable; señaló que casi 40 millones de barriles de petróleo han atravesado el estrecho de Ormuz bajo escolta estadounidense en las últimas 48 horas. (CCTV)
Según personas familiarizadas con el asunto, la empresa estatal de comercialización de Irak está ofreciendo cargamentos de crudo de última hora a los compradores, ya que los elevados costos de flete complican las compras desde el interior del golfo Pérsico. Dada su ubicación lejos del estrecho de Ormuz, Irak enfrenta más dificultades de transporte que algunos países vecinos y, en cambio, depende de empresas comerciales para comercializar y transportar su crudo. Ha ofrecido fuertes descuentos para incentivar a los compradores, reduciendo los precios del crudo Basrah Medium y Heavy en licitaciones recientes. (Jin10 Data APP)
Además, la séptima refinería de Rusia por volumen de procesamiento de crudo, la refinería de Perm, ha detenido sus operaciones tras un ataque con drones ucranianos. Dos fuentes del sector dijeron que el ataque provocó un incendio el viernes y causó daños en tuberías, instalaciones de almacenamiento y unidades de proceso. La refinería está situada a unos 1.460 km (907 millas) al noreste de Moscú y procesó alrededor de 12,6 millones de toneladas métricas de crudo en 2024, es decir, 252.000 barriles diarios; produjo 2 millones de toneladas de gasolina, 5,3 millones de toneladas de diésel, 200.000 toneladas de fueloil y 700.000 toneladas de coque de petróleo. (Aplicación de datos Jin10)
Lectura recomendada: