Revisión del mercado
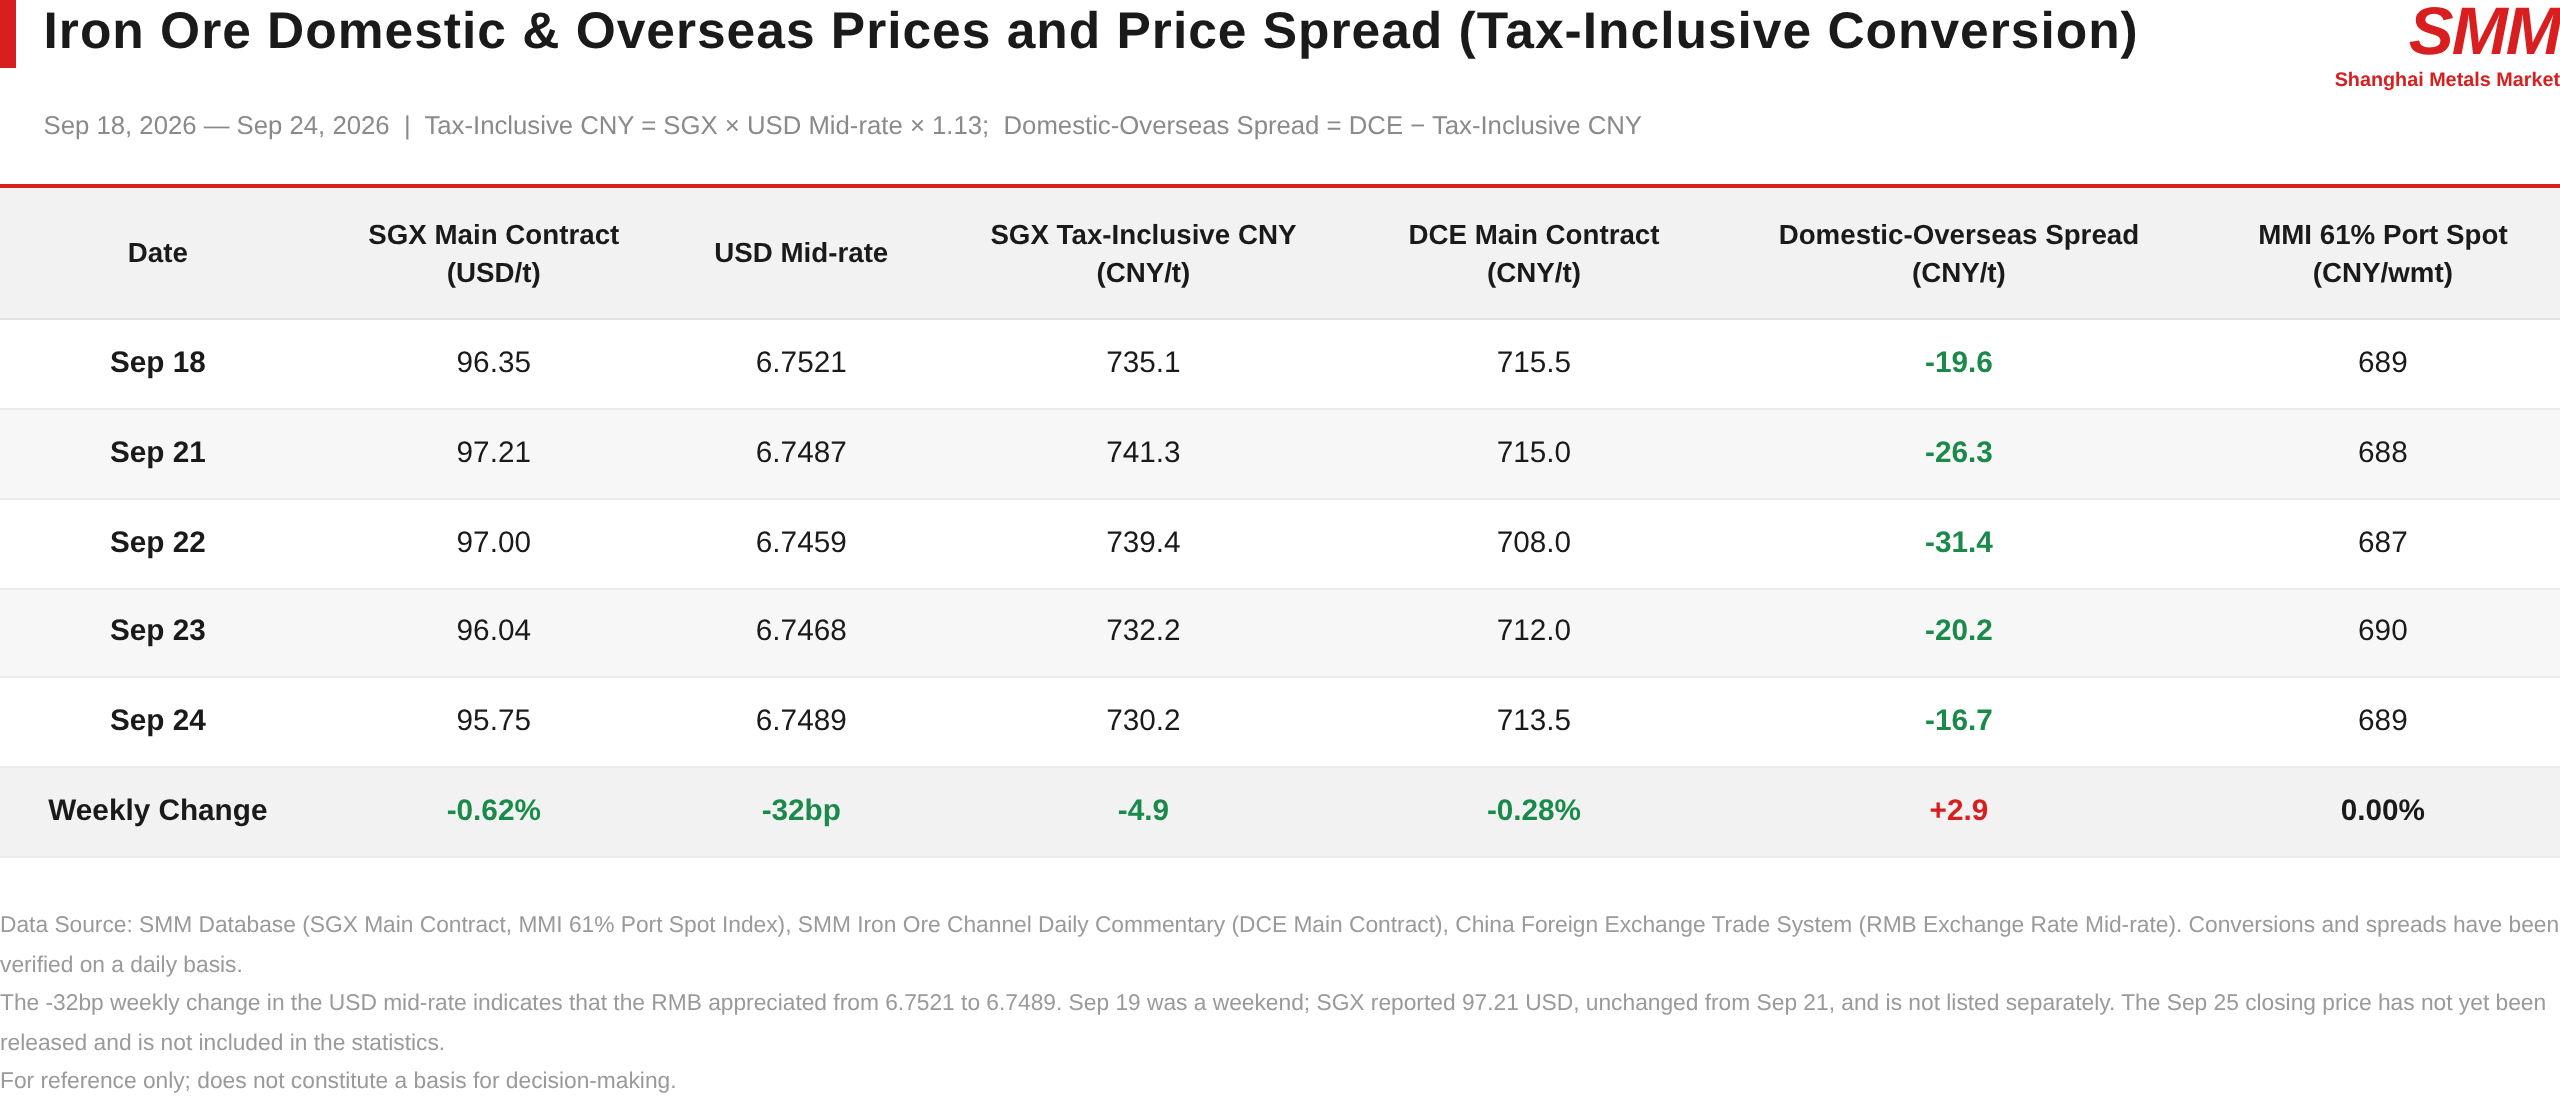
El contrato más negociado de SGX retrocedió de 96,35 USD/t el 18 de septiembre a 95,75 USD/t el 24 de septiembre, una caída del 0,62% en la semana; el contrato más negociado de DCE I2701 bajó ligeramente de 715,5 yuanes/t a 713,5 yuanes/t, un descenso del 0,28%; el índice spot de mineral de hierro 61% MMI en puerto cerró en 689 yuanes/t húmeda, sin cambios respecto al viernes pasado.
En cuanto a los precios promedio, el precio spot semanal promedio del 61% MMI en puerto fue de 688,6 yuanes/t húmeda esta semana, frente a 687,0 yuanes/t húmeda de la semana pasada, un aumento de 1,6 yuanes intermensual, coherente con lo señalado en nuestro comentario diario: “el precio promedio semanal subió unos 2 yuanes intermensuales”. El cierre se mantuvo estable mientras el promedio avanzó, lo que indica que el centro de precios se elevó una vez a mitad de semana, para luego volver a su nivel original antes del viernes. El soporte provino del reabastecimiento previo a las festividades, el aumento de las tarifas de flete marítimo y las expectativas de contracción de la oferta desde Brasil.
En cuanto al diferencial de precios entre los mercados chino y extranjero, esta línea trazó un patrón completo de expansión y posterior convergencia. Se situó en −19,6 yuanes/t el 18 de septiembre, se amplió a −31,4 yuanes/t para el 22 de septiembre y luego retrocedió durante las tres sesiones siguientes hasta −16,7 yuanes/t, una reducción neta de 2,9 yuanes en la semana. Esta forma coincidió estrechamente con el flujo de noticias: el 22 de septiembre, los rumores sobre el levantamiento de las restricciones a la importación de mineral de baja ley arrastraron al mercado nacional, con el DCE cayendo un 1,05% ese día mientras el mercado extranjero apenas cedía, ampliando el diferencial; el 23 de septiembre, el mercado extranjero lideró la caída, cediendo 1,25 USD en dos sesiones, y el diferencial retrocedió en consecuencia. En otras palabras, la rotación de fortaleza entre los mercados nacional y extranjero esta semana estuvo impulsada por rumores, con escasa conexión con los fundamentos, y no surgió una dirección clara.
El tipo de cambio central del yuan se fortaleció 32 puntos básicos en la semana hasta 6,7489, compensando parcialmente los costos de importación, pero en medida limitada; en términos de yuanes, el SGX aún cayó 4,9 yuanes/t.
La presión fundamental se concentró en el lado de los inventarios
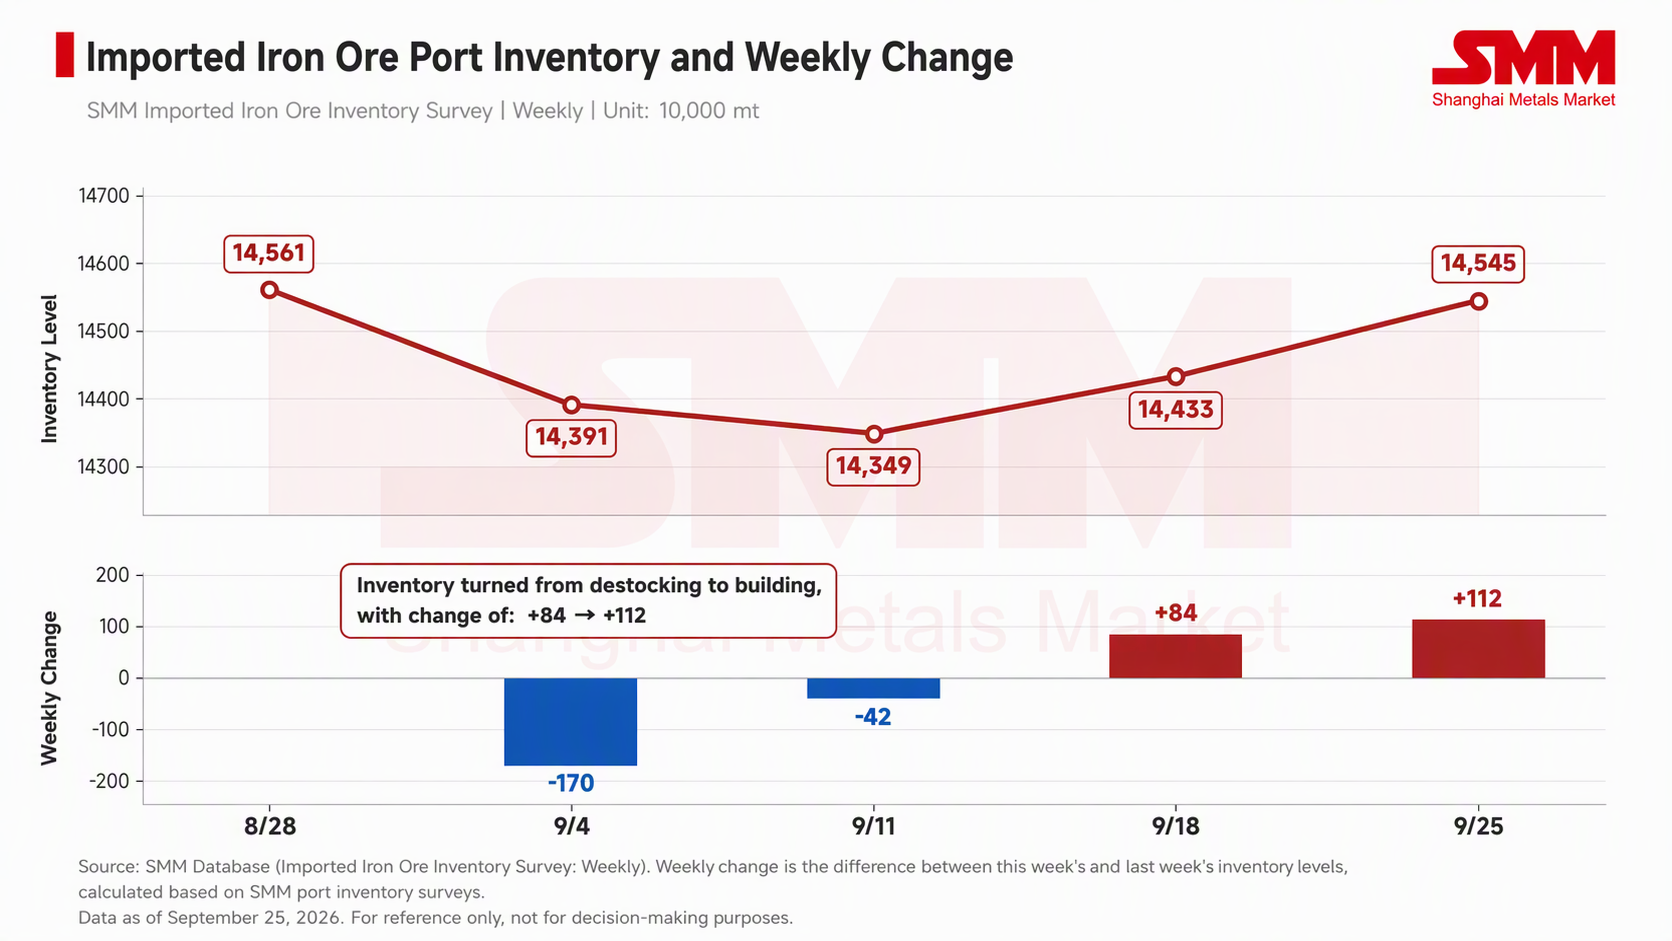
Los datos de SMM mostraron que los inventarios nacionales de mineral de hierro importado (base combinada) se situaron en 144,33 millones de toneladas el 18 de septiembre y en 145,45 millones de toneladas el 25 de septiembre, un aumento de inventarios de 1,12 millones de toneladas intermensual; la semana anterior los inventarios subieron de 143,49 millones de toneladas a 144,33 millones de toneladas, un aumento de 840.000 toneladas intermensual. Los inventarios aumentaron durante dos semanas consecutivas, con un incremento que se amplió en un tercio. En el mismo período, el volumen diario promedio de recogida en puerto el 18 de septiembre cayó 25.000 toneladas semanales, hasta 3,21 millones de toneladas; el 24 de septiembre, los inventarios totales en los 10 puertos clave se situaron en 102,59 millones de toneladas, un aumento de 680.000 toneladas semanales, con la acumulación concentrada en finos gruesos, mientras que concentrados, terrones y pellets mostraron una leve reducción de existencias.
Los embarques, por su parte, ya han comenzado a retroceder. La semana pasada, los embarques mundiales totales de mineral de hierro fueron de 34,41 millones de toneladas, un 8% menos semanal, con un volumen acumulado estable interanual; tanto Australia como Brasil bajaron ligeramente, mientras que Perú e India, entre los países no principales, registraron un crecimiento notable. Sin embargo, las llegadas totales de mineral de hierro a China alcanzaron 31,32 millones de toneladas, un 16% más semanal, con llegadas acumuladas un 4,8% superiores interanuales. Los embarques han retrocedido desde máximos, pero las llegadas siguen aumentando, ya que la carga que se descarga actualmente proviene del impulso de volumen anterior. La liberación de la presión de oferta se retrasa aproximadamente de dos a tres semanas, lo que explica por qué los embarques ya han pasado a ser negativos semanales mientras los inventarios portuarios siguen acelerando su acumulación.
Lado de la demanda: el reabastecimiento proporciona un piso, el mantenimiento se amplía
Hasta esta semana, la mayoría de las acerías aún no habían completado el acopio previo a las vacaciones, y la demanda de compras se extendió durante la semana. Pero el acopio está llegando a su fin, con las acerías mostrando una fuerte disposición a comprar en las caídas y presionando claramente por precios más bajos; las transacciones al contado fueron en general lentas, y el soporte del piso se debilitó día a día. Esta es también la razón por la que las caídas del precio del mineral fueron limitadas esta semana.
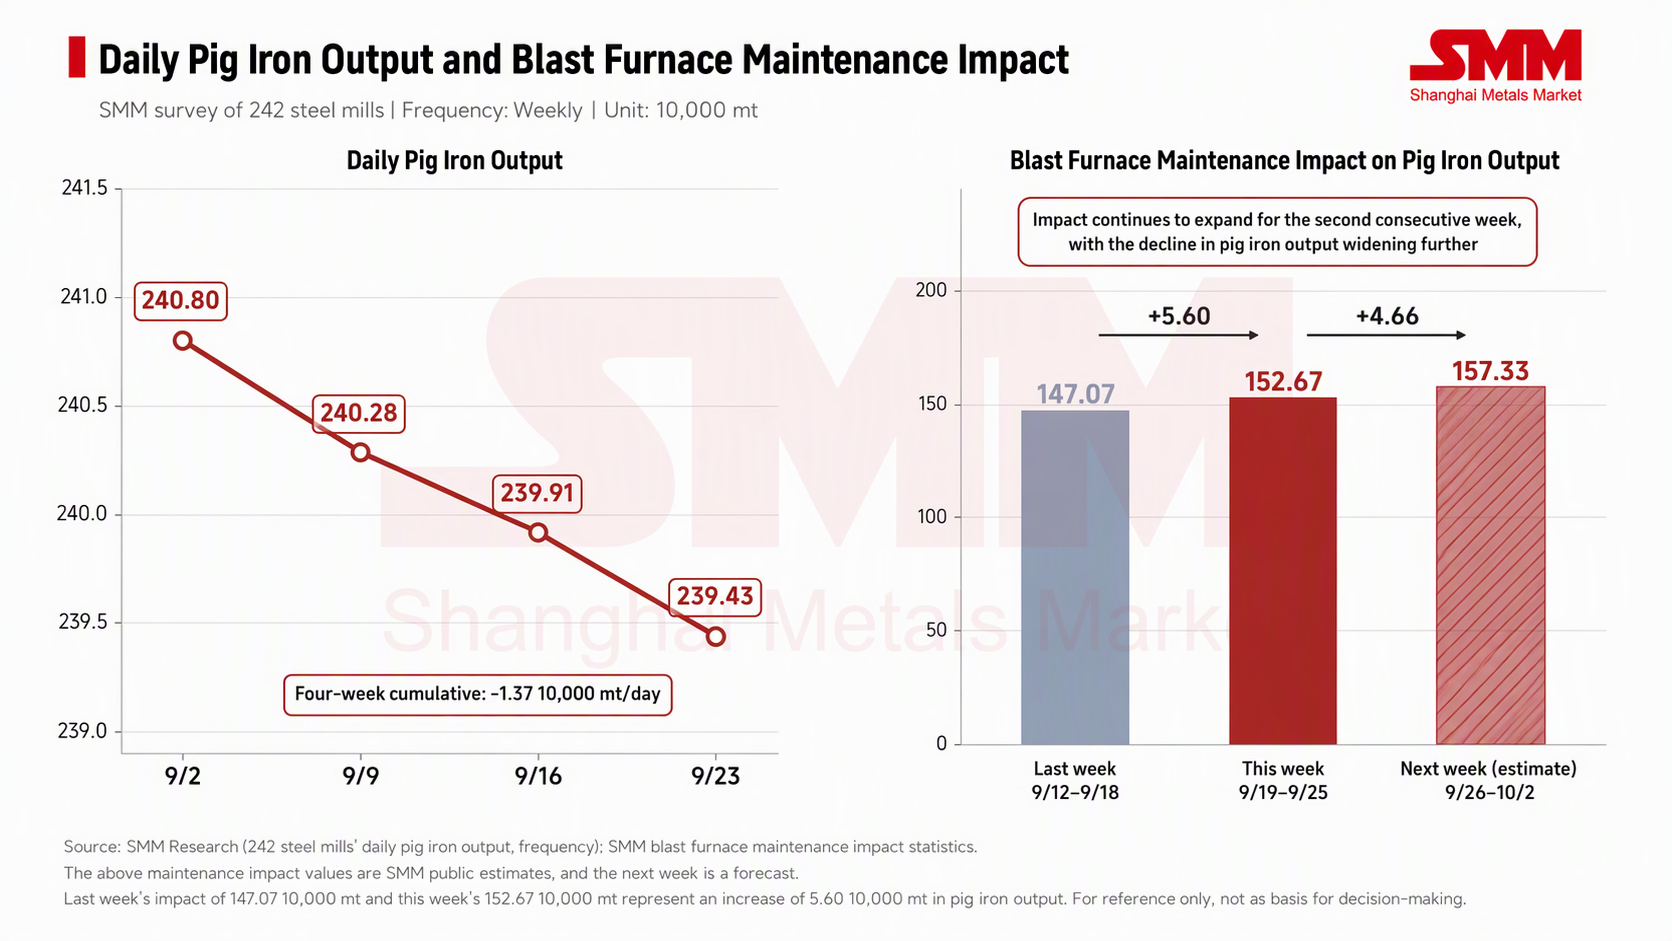
Según las estadísticas de SMM, esta semana (19–25 de septiembre), el mantenimiento de altos hornos afectó la producción de arrabio en 1,5267 millones de toneladas, un aumento de 56.000 toneladas semanales; la próxima semana (26 de septiembre–2 de octubre), se espera que el impacto aumente a 1,5733 millones de toneladas, otras 46.600 toneladas más semanales. El 23 de septiembre, los datos de SMM mostraron que la tasa de operación de altos hornos en 242 acerías fue del 88,76%, una caída de 0,17 puntos porcentuales semanales; la producción diaria promedio de arrabio en las plantas de muestra fue de 2,3943 millones de toneladas, una baja de 4.800 toneladas semanales.
La actual caída del arrabio es leve, pero el impacto del mantenimiento ya se ha programado en 1,5733 millones de toneladas para la próxima semana, y el incremento en sí se está ampliando. Esto apunta a una caída acelerada del arrabio después del feriado, más que a un colapso en el período actual. La causa de fondo radica en las pérdidas persistentes de las acerías; sin una recuperación de los márgenes, será difícil reducir el alcance del mantenimiento.
En cuanto a los eventos, dos rumores en direcciones opuestas
Las perturbaciones de precios de esta semana provinieron casi en su totalidad del flujo de noticias. El 22 de septiembre, los rumores sobre el levantamiento de las restricciones a la importación de mineral de baja ley arrastraron al mercado interno; el 23 de septiembre, los rumores de menores embarques brasileños impulsaron al mercado externo. Los dos rumores apuntaban en direcciones opuestas, llegaron con un día de diferencia, ninguno fue confirmado con firmeza y ninguno alteró los fundamentos. Pero, al carecer tanto vendedores como compradores de catalizadores claros, amplificaron considerablemente la volatilidad intradía de los futuros y la oscilación del diferencial de precios entre los mercados chino y extranjero. El alza de esta semana en las tarifas de flete marítimo, junto con la expectativa sobre Brasil, se contó entre los factores de soporte para que el precio promedio semanal se moviera al alza.
El 18 de septiembre, el Comité de Trabajo del Mineral de Hierro de la Asociación China del Hierro y el Acero (CISA) celebró una reunión en Pekín para coordinar el próximo lanzamiento de un índice de precios spot de mineral de hierro importado en puerto por parte del Centro de Comercio de Mineral de Hierro de Pekín, con la asistencia de los responsables de compras de acerías y comercializadores nacionales. No hubo un impacto directo en los precios actuales, pero el ángulo del mecanismo de fijación de precios merece seguimiento.
En el plano macro, no surgieron variables nuevas esta semana. El sentimiento del mercado estuvo dominado por un tira y afloja entre el tramo final del reabastecimiento y las expectativas de mantenimiento, y luego fue empujado repetidamente por dos rumores no confirmados, dejando a los precios oscilando en un rango estrecho sin llegar a definir una dirección.
Perspectivas del mercado y puntos clave a vigilar
La próxima semana, el acopio previo al feriado llegará a su fin y se materializará el impacto del mantenimiento, que asciende a 1,5733 millones de toneladas; el soporte de piso desaparecerá mientras entran los factores de presión. La acumulación de inventarios en puerto ya confirmó su aceleración y las llegadas se mantienen en niveles altos, por lo que la presión bajista sobre los precios del mineral será mayor que esta semana. Sin embargo, con la salida de fondos del mercado y la contracción del interés abierto antes del feriado del Día Nacional, se espera que la volatilidad se reduzca. Se prevé que el contrato más negociado de SGX opere en un rango de referencia de 94–97 USD/t, con el centro de precios desplazándose a la baja; una ruptura sustancial a la baja aún deberá esperar a que se materialice la caída del arrabio después del feriado. La diferencia de precios entre los mercados chino y extranjero se ha reducido a −16,7 yuanes/t; si el mercado extranjero sigue liderando las caídas y empuja la diferencia a territorio positivo, los márgenes de importación se verán presionados, la disposición a comprar a futuro retrocederá en consecuencia y la relativa resistencia del mercado interno será difícil de sostener.