Revisión del mercado
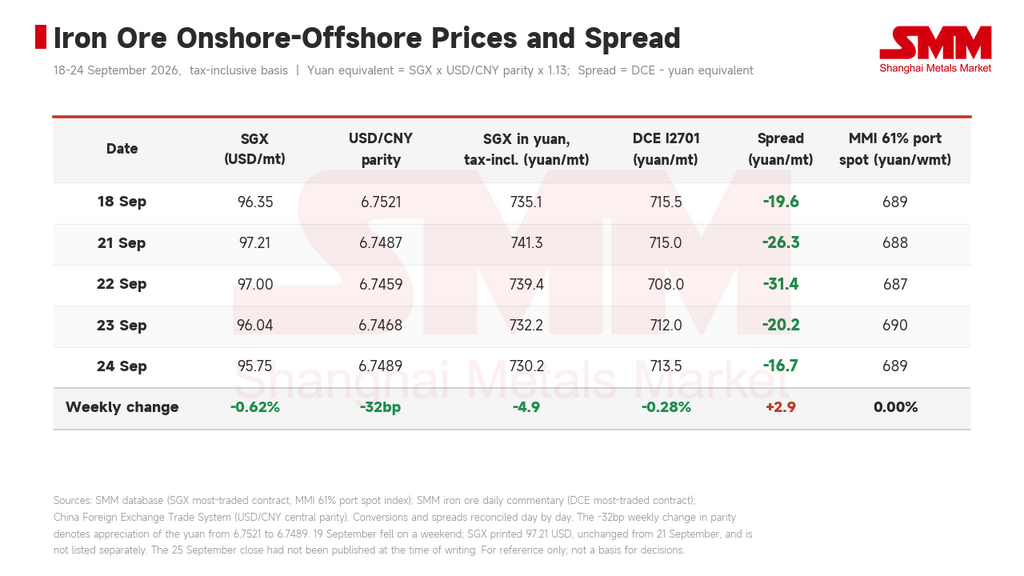
El contrato más activo de SGX se relajó de 96,35 USD/t el 18 de septiembre a 95,75 USD/t el 24 de septiembre, una caída del 0,62% en la semana. El contrato más activo de DCE I2701 bajó de 715,5 RMB/t a 713,5 RMB/t, un descenso del 0,28%, mientras que el índice spot de mineral de hierro 61% MMI en puerto cerró en 689 RMB/t húmeda, sin cambios respecto al viernes anterior.
Empecemos por los precios promedio. El índice spot 61% MMI en puerto promedió 688,6 RMB/t húmeda esta semana frente a 687,0 RMB/t húmeda la semana pasada, un aumento de 1,6 RMB semana a semana, en línea con el "promedio semanal al alza de alrededor de 2 RMB semana a semana" señalado en nuestros comentarios diarios. Un cierre plano junto con un promedio más alto indica que el centro de precios se elevó a mitad de semana antes de volver al punto de partida antes del viernes. El soporte provino del reabastecimiento previo a las festividades, el aumento de las tarifas de flete y las expectativas de una contracción de la oferta brasileña.
En cuanto al diferencial doméstico-internacional, esta línea trazó un ciclo completo de ampliación y posterior reconvergencia. De −19,6 RMB/t el 18 de septiembre se amplió a −31,4 RMB/t para el 22 de septiembre, y luego se recuperó durante las tres sesiones siguientes hasta −16,7 RMB/t, un estrechamiento neto de 2,9 RMB en la semana. La forma se corresponde estrechamente con el flujo de noticias: el 22 de septiembre, los rumores sobre el levantamiento de restricciones al mineral de baja ley presionaron al mercado doméstico, con el DCE cayendo un 1,05% ese día frente a una caída marginal en el exterior, ampliando el diferencial; el 23 de septiembre el mercado internacional tomó el liderazgo a la baja, cediendo 1,25 USD en dos sesiones y reduciendo nuevamente el diferencial. En resumen, los cambios en la fortaleza relativa entre los dos mercados esta semana estuvieron impulsados por rumores, con una conexión limitada con los fundamentos y sin una dirección clara establecida.
La paridad central del RMB se fortaleció 32 puntos básicos en la semana hasta 6,7489, proporcionando cierta compensación a los costos de importación, aunque la magnitud fue limitada: en términos convertidos a RMB, el SGX aún cayó 4,9 RMB/t.
La presión fundamental se concentró en los inventarios
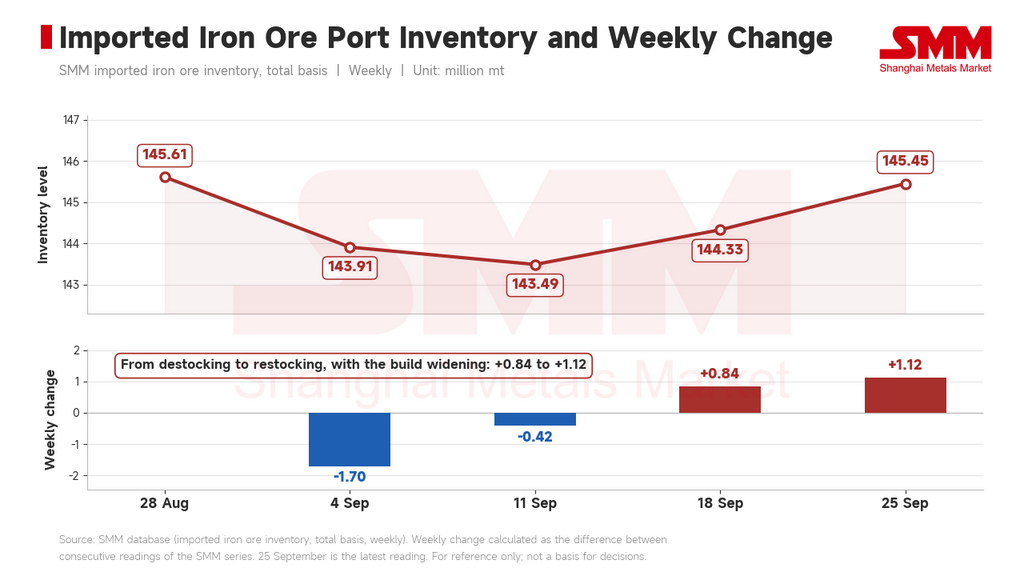
Los inventarios nacionales de mineral de hierro importado de SMM (base agregada) se situaron en 144,33 millones de toneladas el 18 de septiembre y en 145,45 millones de toneladas el 25 de septiembre, un aumento semanal de 1,12 millones de toneladas; la semana anterior habían subido de 143,49 millones de toneladas a 144,33 millones de toneladas, un incremento de 840.000 toneladas. Esto marca dos semanas consecutivas de acumulación, con un incremento un tercio mayor. En el mismo período, los volúmenes promedio diarios de salida de los puertos cayeron 25.000 toneladas semanales, hasta 3,21 millones de toneladas al 18 de septiembre. Los inventarios totales en los 10 puertos clave se situaron en 102,59 millones de toneladas el 24 de septiembre, un aumento de 680.000 toneladas semanales, con la acumulación concentrada en finos, mientras que concentrados, terrones y pellets registraron ligeras reducciones.
Los embarques, por el contrario, ya han comenzado a disminuir. Los embarques mundiales de mineral de hierro totalizaron 34,41 millones de toneladas la semana pasada, un 8% menos semanalmente y sin cambios interanuales en términos acumulados, con Australia y Brasil retrocediendo levemente y Perú e India registrando un crecimiento notable entre los orígenes no convencionales. Sin embargo, las llegadas totales de mineral de hierro a China alcanzaron 31,32 millones de toneladas, un 16% más semanalmente y un 4,8% más interanual en términos acumulados. Los embarques han descendido desde sus máximos mientras las llegadas siguen siendo elevadas: lo que se está descargando ahora es la carga del aumento anterior. La liberación de la presión de oferta se retrasa aproximadamente entre dos y tres semanas, lo que explica por qué los inventarios portuarios siguen acumulándose a un ritmo acelerado incluso cuando los embarques han pasado a ser negativos semanalmente.
Fuerzas de demanda: el reabastecimiento proporciona un piso, el mantenimiento amplía la brecha
Hasta esta semana, la mayoría de las acerías aún no habían completado el reabastecimiento previo a las vacaciones, y la demanda de compras se mantuvo durante toda la semana. Pero el reabastecimiento está llegando a su fin, con las acerías fuertemente inclinadas a comprar en las caídas y presionando a la baja los precios; las transacciones al contado fueron en general moderadas y el piso del mercado se debilitó día a día. Por eso la caída de los precios del mineral fue limitada esta semana.
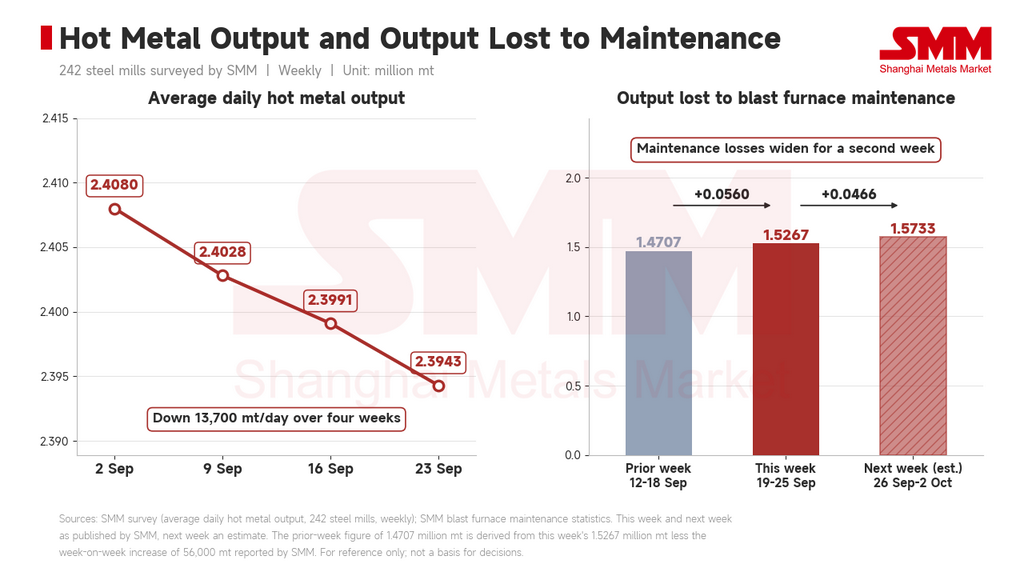
Según las estadísticas de SMM, el mantenimiento de altos hornos afectó 1,5267 millones de toneladas de producción de arrabio esta semana (19-25 de septiembre), un aumento de 56.000 toneladas semanales; la próxima semana (26 de septiembre al 2 de octubre) se espera que la cifra aumente a 1,5733 millones de toneladas, un incremento adicional de 46.600 toneladas. Los datos de SMM del 23 de septiembre situaron la tasa de operación de altos hornos en 242 acerías en el 88,76%, una caída de 0,17 puntos porcentuales semanales, con una producción diaria promedio de arrabio en las acerías de la muestra de 2,3943 millones de toneladas, una disminución de 4.800 toneladas.
La actual caída del arrabio es leve, pero el impacto del mantenimiento ya está programado en 1,5733 millones de toneladas para la próxima semana, y el incremento en sí se está ampliando. Eso apunta a una caída acelerada del arrabio después del feriado, más que a un colapso en el período actual. La causa de fondo son las pérdidas sostenidas de las acerías: sin una recuperación de los márgenes, el alcance del mantenimiento no se reducirá.
En cuanto a eventos, dos rumores apuntando en direcciones opuestas
Casi toda la perturbación de precios de esta semana provino del flujo de noticias. El 22 de septiembre, los rumores sobre un levantamiento de las restricciones al mineral de baja ley presionaron el mercado interno; el 23 de septiembre, los rumores de menores embarques brasileños impulsaron el mercado externo. Ambos apuntaron en direcciones opuestas, llegaron con un día de diferencia, ninguno fue firmemente corroborado y ninguno alteró los fundamentos. Pero sin impulsores claros tanto en la oferta como en la demanda, amplificaron materialmente la volatilidad intradía y la oscilación del diferencial interno-externo. El alza de las tarifas de flete de esta semana, junto con esa expectativa brasileña, figura entre los factores que respaldan el promedio semanal más alto.
El 18 de septiembre, el Comité de Trabajo del Mineral de Hierro de la Asociación China del Hierro y el Acero se reunió en Pekín para coordinar el índice de precios spot del mineral de hierro importado en puerto que lanzará el Centro de Comercio de Mineral de Hierro de Pekín, con la asistencia de jefes de compras de acerías y comercializadoras nacionales. No hubo impacto directo en los precios actuales, pero vale la pena seguir este hilo del mecanismo de fijación de precios.
No surgieron nuevas variables en el frente macro esta semana. El sentimiento del mercado estuvo dominado por el tira y afloja entre el tramo final del reabastecimiento y las expectativas de mantenimiento, empujado repetidamente por dos rumores sin fundamento, dejando los precios oscilando en un rango estrecho sin definir una dirección.
Perspectiva del mercado
El reabastecimiento previo al feriado concluirá la próxima semana y el aumento del impacto del mantenimiento a 1,5733 millones de toneladas se materializará; con el factor de soporte retirándose y el factor bajista llegando, la acumulación de inventarios en puerto confirmada como acelerada y las llegadas aún elevadas, la presión a la baja sobre los precios del mineral será mayor que esta semana. Dicho esto, con los fondos apartándose y el interés abierto contrayéndose antes del feriado del Día Nacional, se espera que la volatilidad se reduzca. El contrato más activo del SGX se ve en un rango de referencia de 94-97 USD/t con el centro desplazándose a la baja; cualquier quiebre sustancial a la baja aún requiere que la caída del arrabio posterior al feriado se materialice. La diferencia entre el mercado nacional y el extranjero se ha reducido ahora a −16,7 RMB/t; si el mercado extranjero continúa liderando la caída y empuja la diferencia a terreno positivo, los márgenes de importación se verían comprimidos, el apetito por compras a futuro caería con ellos y la relativa resiliencia del mercado nacional sería difícil de sostener.