

Tras dispararse el diferencial de precios HRC-barra de refuerzo hasta su máximo anual en agosto de 2026, se ha corregido durante el último mes, impulsado principalmente por un cambio en la fortaleza relativa de la demanda de laminado en frío y en caliente y por ajustes en las estructuras de suministro de las acerías.
En agosto, el mercado operó bajo la lógica de un sector inmobiliario débil y una manufactura resiliente, respaldada por pedidos de exportación de chapas y planchas, lo que impulsó la HRC significativamente más fuerte que la barra de refuerzo y elevó el diferencial. Al entrar en septiembre, la tradicional temporada alta de septiembre se materializó gradualmente, con el impulso de la infraestructura para cumplir plazos que impulsó la demanda aparente de barras de refuerzo, la recuperación de las transacciones en obras y la aceleración del desstockaje de barras de refuerzo. En contraste, la HRC enfrentó barreras comerciales en el extranjero que pesaron sobre las exportaciones, mientras que los pedidos de los sectores de fabricación de automóviles y electrodomésticos no alcanzaron las expectativas, lo que debilitó la demanda aguas abajo y la falta de impulso alcista en los precios de la HRC. Mientras tanto, el diferencial previamente elevado incentivó a las acerías a reasignar arrabio, aumentando la producción de HRC, mientras que las pérdidas sostenidas en la barra de refuerzo llevaron a recortes de producción. Este cambio en la dinámica de oferta y demanda impulsó el diferencial a estrecharse desde máximos.
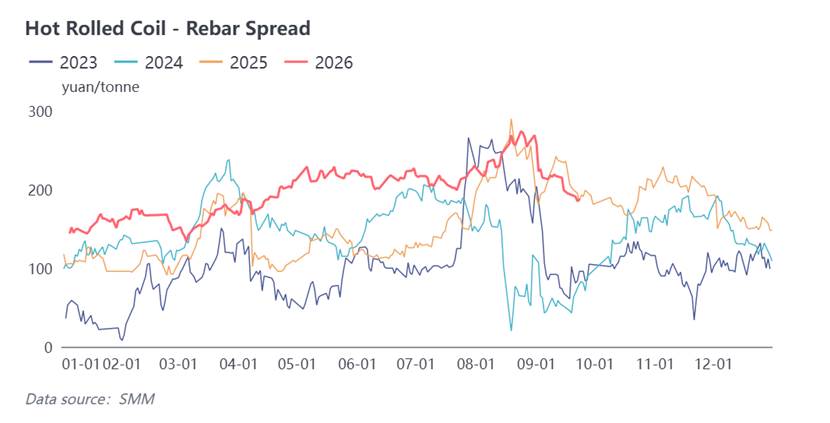
De cara a octubre, es probable que el diferencial de precios HRC-barra de refuerzo mantenga una tendencia fluctuante con un centro a la baja, lo que dificulta un retorno a los máximos de agosto. Por el lado de la demanda, octubre sigue siendo una ventana para la construcción de infraestructura, pero la caída de las temperaturas en el norte de China limitará gradualmente la actividad en obra, debilitando el crecimiento intermensual de la demanda de barras de refuerzo. Para la HRC, es poco probable que la manufactura aguas abajo experimente una recuperación más fuerte de lo esperado, y la presión exportadora persiste. Por el lado de la oferta, la presión de suministro derivada de los cambios anteriores de las acerías hacia la producción de HRC continuará liberándose, mientras que la reanudación de la producción de barras de refuerzo a medida que se recuperan los beneficios comprimirá aún más el diferencial.
Sin embargo, la caída del diferencial tiene soporte en el suelo, ya que los costos de laminación de la HRC son naturalmente más altos que los de la barra de refuerzo, con un centro razonable histórico de alrededor de 120-180 yuanes/t, lo que hace improbable una inversión significativa. En general, se espera que el diferencial de precios HRC-barra de refuerzo en octubre se consolide dentro del rango de 150-200 yuanes/t, con un seguimiento continuo de la demanda aparente de laminado en frío y en caliente, los inventarios y el ritmo de reasignación de arrabio de las acerías.
[Análisis de SMM] La diferencia de precios entre bobina laminada en caliente y barra corrugada retrocede desde máximos y probablemente se estrechará aún más en octubre
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.
Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
hace 12 minutos
[SMM Acero] Los precios indicativos de exportación de HRC de la India se mantienen estables mientras las acerías priorizan las ventas internas
Leer más
[SMM Acero] Los precios indicativos de exportación de HRC de la India se mantienen estables mientras las acerías priorizan las ventas internas
[Exportación de India] Las indicaciones de exportación de HRC indio se mantuvieron en 640 USD/tonelada FOB India y 715–730 USD/tonelada CFR Norte de Europa el 24 de septiembre, mientras que la palanquilla se mantuvo en 465–470 USD/tonelada FOB India. No se reportaron nuevas transacciones a estos niveles. Las realizaciones firmes de HRC en el mercado interno y la limitada disponibilidad al contado mantuvieron a las acerías enfocadas en las ventas locales, mientras que los compradores europeos se mantuvieron cautelosos respecto al acceso a cuotas y los tiempos de embarque. El mercado de exportación en general estuvo igualmente tranquilo: los precios del HRC chino se mantuvieron ampliamente estables con ventas limitadas a destinos lejanos, y los compradores del CCG continuaron comprando de forma selectiva.
hace 12 minutos
hace 24 minutos
[SMM Acero]
Leer más
[SMM Acero]
[Rebar] Hoy, las cotizaciones de exportación de barras de refuerzo en el puerto de Tianjin bajaron ligeramente 1 USD/tonelada, con precios de transacción generales que oscilan entre 480 y 485 USD/tonelada. Algunas acerías han tenido un desempeño relativamente bueno en la recepción de pedidos recientemente y esperan que los precios se fortalezcan en el futuro, por lo que algunas han aumentado sus ofertas. En cuanto a las transacciones, los exportadores informaron que tanto las consultas como las operaciones del mercado fueron moderadas hoy, sin un aumento notable en el volumen.
hace 24 minutos

hace 24 minutos
[SMM Acero]
Leer más
[SMM Acero]
[SMM Steel] Comentarios del mercado: Actualmente, el precio FOB de la barra corrugada B500B con especificación Φ18 mm se cotiza a 483 USD/tonelada, siendo el puerto de carga el puerto de Tianjin.
hace 24 minutos
Noticias relacionadas
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí