Puntos clave: Esta semana, los precios de los materiales para baterías de estado sólido de SMM se mantuvieron débiles. El precio medio del sulfuro de litio fue de 1,3 millones de RMB/t, revisado a la baja desde 2 millones de RMB/t, pero aún lejos del objetivo de 500.000 RMB/t: esta es la contradicción central. Se completó la línea de producción automatizada de sulfuro de Sinocera; el ánodo de silicio-carbono de Dowstone se envió por lotes; la batería de estado sólido de grado automotriz de 51 Ah de Ion Energy entró en producción; la producción en masa de la batería de estado sólido de Dongfeng se pospuso al cuarto trimestre. En el extranjero, Factorial se asoció con Mitsui Kinzoku y el proyecto de almacenamiento de energía semisólido de 150 MWh de WeLion salió al exterior. El segmento de equipos tiene la mayor certidumbre.
I. Prefacio: Señales de precios y etapa de la industria
Esta semana (18–24 de septiembre de 2026), los precios de los materiales para baterías de estado sólido de SMM se mantuvieron débiles, con la presión concentrada en el segmento de sulfuros. El LPSC promedió 3.400 RMB/kg; el sulfuro de litio de grado batería se situó en 1,3 millones de RMB/t, pero aún lejos del objetivo de coste de 500.000 RMB/t: esta es la contradicción central. El LATP y el LLZO de óxido se mantuvieron estables en 99 RMB/kg y 630 RMB/kg, respectivamente. El ánodo de silicio-carbono (a base de resina/biobasado) se mantuvo en 525.000 RMB/t y 298.000 RMB/t; el litio metálico se mantuvo estable. Los materiales catódicos ternarios de alto níquel se debilitaron en general: la serie 8 cayó al rango de 180.000–190.000 RMB/t, la serie 9 de grado consumo cayó a 188.000 RMB/t, y la prima para cátodos específicos de estado sólido aún no se ha independizado. Se añadieron nuevas cotizaciones para materiales ricos en litio y manganeso, pero las transacciones esperan verificación.
Esta semana, SMM anunció que a partir del 29 de septiembre añadirá cuatro puntos de precio: materiales ricos en litio y manganeso (alta, media y baja tensión), sulfuro de hidrógeno y dióxido de titanio nanométrico, cubriendo tres eslabones clave: materiales catódicos para baterías de estado sólido, precursores de electrolitos de sulfuro y materias primas de electrolitos de óxido. La ampliación de este sistema de precios es en sí misma una señal: más materiales para baterías de estado sólido están pasando del «laboratorio» a una etapa «cotizable y negociable», pero la mayoría de las variedades permanecen en fases de lotes pequeños o piloto. Las transacciones públicas son escasas y la fiabilidad de las señales de precios es limitada.
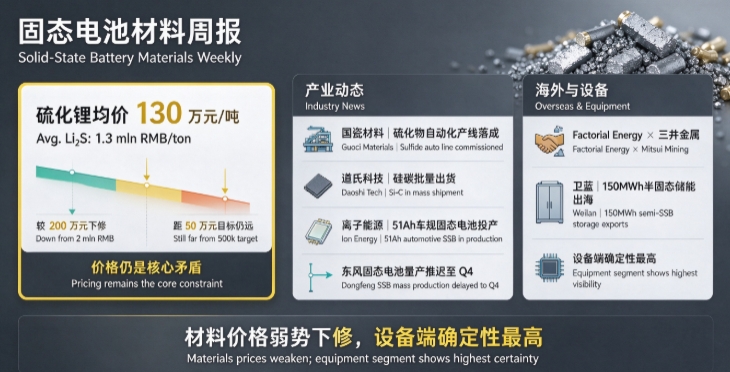
Juicio central: La contradicción central en el lado de los precios no está en el cátodo ni en el ánodo, sino en el sulfuro de litio. El precio actual del sulfuro de litio de grado batería de 1,3 millones de RMB/t sigue estando cuatro veces por encima del objetivo de coste de Gotion High-tech de «sulfuro de litio a 500.000 RMB/t y electrolito sólido a 300.000 RMB/t, entrando en la era de 1 RMB/Wh». Varios avances en los documentos de esta semana —la línea de producción automatizada de electrolito de sulfuro de Sinocera completada, Tengyuan Cobalt y Hunan Liuli construyendo conjuntamente una línea piloto de sulfuro de litio— apuntan precisamente a atacar este cuello de botella.
II. Materiales: Cátodo, ánodo, electrolito
2.1 Electrolito: Líneas de producción de sulfuro completadas en grupo; ya aparece capacidad de óxido de mil toneladas
Sinocera reveló esta semana que ha desarrollado tanto electrolitos de estado sólido de óxido como de sulfuro, centrándose estratégicamente en la ruta del sulfuro. Su línea de producción automatizada de sulfuro se ha completado con éxito y el rendimiento del producto ha sido muy reconocido por los clientes. Esto significa que la construcción de capacidad nacional de electrolitos de sulfuro está pasando de una «línea piloto» a una «línea de producción automatizada en masa». Shenzhen Xinyuanbang, en la que Senior Technology tiene una participación, ya cuenta con una capacidad de electrolito de óxido de mil toneladas y envíos de cien toneladas. Su serie «Guru» logró la producción en masa global por primera vez en 2025, y reveló que los envíos globales de baterías de estado sólido se acercarán a 750 GWh en los próximos cinco años, con las semisólidas representando más del 80 %, lo que corresponde a un mercado de membranas de electrolito de aproximadamente 9.700 millones de metros cuadrados.
Pero la capacidad no equivale a una oferta efectiva. Los datos de SMM muestran que la producción acumulada de electrolito de sulfuro de China de enero a agosto de 2026 fue inferior a 100 toneladas. Aunque aumentó un 119,7 % interanual y ya superó la producción total de 2025, el volumen absoluto sigue siendo muy pequeño. El impulso de la producción a gran escala de baterías totalmente de estado sólido sobre el sulfuro de litio aún no puede verificarse a partir de los datos de producción en esta etapa.
2.2 Cátodo: el níquel ultraalto supera los 240 mAh/g; comienza el sistema de precios del manganeso rico en litio
La Universidad de Sichuan publicó esta semana resultados de baterías totalmente de estado sólido con níquel ultraalto: la capacidad específica de descarga a 0,1 C del material de cátodo de níquel ultraalto superó los 240 mAh/g; la densidad energética de la batería de estado sólido superó los 400 Wh/kg; la vida útil alcanzó más de 800 ciclos. Estos datos son significativos como referencia en la dimensión de capacidad específica del cátodo, pero desde los indicadores de laboratorio hasta la consistencia en la producción en masa suele haber un ciclo de ingeniería de 6 a 18 meses. SMM añadió tres puntos de precio de manganeso rico en litio (alto voltaje 4,6–4,8 V, voltaje medio 4,45–4,55 V, bajo voltaje 4,25–4,4 V), lo que indica que los materiales de manganeso rico en litio, como una de las rutas candidatas de cátodo para baterías de estado sólido, han comenzado a formar un prototipo de mercado cotizable, aunque se espera que la actividad comercial actual sea extremadamente baja.
2.3 Ánodo: el silicio-carbono se envía en lotes; Dowstone entra en período de materialización
Dowstone confirmó esta semana que el ánodo de silicio-carbono ha logrado envíos por lotes, y los productos relacionados con nanotubos de carbono de pared simple se suministran en lotes a múltiples fabricantes de celdas. Esta es la señal más cercana al “aterrizaje de la industrialización” en el lado de los materiales esta semana: el salto del ánodo de silicio-carbono de la verificación de muestras al envío por lotes es sustancialmente significativo en el campo de los materiales de ánodo. Pero cabe señalar: su electrolito sólido solo se suministra en pequeños lotes a algunos clientes, y la empresa se posiciona como un “tercer nivel” en la industria, con una profundidad técnica aún rezagada frente a las empresas líderes.
III. Baterías y proyectos
3.1 La base de Ion Energy en Wuhan entra en producción: nodo clave para la ruta de polímeros
La base de I+D y producción de Ion Energy en Wuhan entró oficialmente en producción el 21 de septiembre, marcando la transición de las baterías de estado sólido basadas en polímeros nacionales de la verificación piloto a la producción a gran escala. Su batería de estado sólido de grado automotriz de 51 Ah, desarrollada internamente, tiene una densidad energética de 520 Wh/kg, admite carga ultrarrápida en 6 minutos, tiene una vida útil de más de 3.500 ciclos y ha superado por completo todas las pruebas GB38031-2025. Es la primera batería de estado sólido basada en polímeros de este tipo producida en una línea de producción en masa en China. La base de Yancheng tiene una capacidad anual de 2,5 millones de kWh (aproximadamente 0,25 GWh), y la base de Wuhan asume las funciones centrales de I+D y gestión.
Esta información requiere una interpretación mesurada. La densidad energética de 520 Wh/kg es líder entre los sistemas actuales de baterías de estado sólido, y superar por completo la GB38031-2025 significa que el rendimiento de seguridad cumple con los estándares, pero la escala de capacidad de 2,5 millones de kWh (aproximadamente 25 vehículos a 100 kWh por vehículo) todavía tiene una brecha de un orden de magnitud respecto a la aplicación automotriz a gran escala. La ruta de Ion Energy es más adecuada para aterrizar primero en electrónica de consumo, baterías de alta seguridad para minería, baterías para satélites y otros escenarios segmentados insensibles al precio y extremadamente sensibles a la seguridad.
3.2 Batería de estado sólido de 350 Wh/kg de Dongfeng: el ajuste de redacción requiere atención
Dongfeng anunció anteriormente que su batería de estado sólido de 350 Wh/kg se produciría en masa e instalaría en vehículos en septiembre de 2026. La última redacción se ajustó a “lanzamiento en octubre, producción en masa e instalación en vehículos en el cuarto trimestre”. La línea piloto de 0,2 GWh ya está en uso, y el objetivo de autonomía del vehículo es de 1.000 km. Un ligero retraso en el calendario es una fluctuación normal en el desarrollo de ingeniería, pero la brecha de capacidad entre “producción en masa e instalación en vehículos” y “salida de la línea piloto” sigue siendo una variable clave que debe seguirse de forma continua.
3.3 Batería de baja altitud de Gotion High-Tech: epítome de la expansión de escenarios de aplicación de baterías de estado sólido
Gotion High-Tech presentó la batería Xingchen de alta potencia para baja altitud en la Convención Mundial de Fabricación el 21 de septiembre, y exhibió simultáneamente soluciones de escenarios completos que cubren mar, tierra y aire. El despliegue de baterías de estado sólido de Gotion cuenta con planes de gran capacidad tanto en electrolito como en sulfuro de litio. La demanda de baterías de alta potencia y alta seguridad en la economía de baja altitud se está convirtiendo en una segunda curva de crecimiento para las baterías de estado sólido más allá del uso automotriz.
IV. Proyectos y cooperación en financiación
Guning Jiyuan recibió inversión de ronda ángel; arranca la ruta de oxicloruro a base de circonio. La empresa se centra en la ruta de batería totalmente de estado sólido de oxicloruro a base de circonio. Los fondos de esta ronda se utilizarán para la verificación de industrialización de materiales y celdas, así como para pruebas piloto. El oxicloruro a base de circonio es una subrama de la ruta de óxidos. Los proyectos de ronda ángel son más adecuados como muestras de observación de la diversidad de rutas tecnológicas, no como señales de industrialización.
El polvo de circonia de Oriental Zirconium recibió reconocimiento preliminar. Las muestras de polvo de circonia proporcionadas por la empresa han recibido reconocimiento preliminar de algunos fabricantes de materiales para baterías de estado sólido para pruebas de I+D. Como una de las principales materias primas del electrolito de óxido LATP, el progreso de Oriental Zirconium en materias primas para baterías de estado sólido se sitúa en el primer nivel.
V. Avances en el extranjero
Factorial Energy y Mitsui Kinzoku firmaron un acuerdo de desarrollo conjunto. Mitsui Kinzoku es una de las pocas empresas a nivel mundial con tecnología básica de electrolito de estado sólido de sulfuro. Su electrolito de sulfuro A-SOLiD™ se lanzó en 2016 y se está produciendo en masa en una fábrica dedicada en Saitama, Japón. Factorial es responsable del diseño de celdas, desarrollo de procesos y verificación de fabricación, mientras que Mitsui Kinzoku proporciona la tecnología del material electrolítico. La declaración del CEO de Factorial, Siyu Huang, es digna de mención: "La innovación en baterías no puede ser completada por una sola empresa; es impulsada por toda la cadena de suministro y, cada vez más, por alianzas industriales completas." Este modelo de cooperación —vinculación profunda entre proveedor de materiales y fabricante de celdas— puede acelerar la ingeniería de la ruta de sulfuro más que una simple relación de compra.
TrendForce: Las baterías de estado sólido entran en el período de verificación de ingeniería. En 2026, la madurez tecnológica de la industria de baterías de estado sólido ha logrado avances importantes. El progreso de la producción de prueba a pequeña escala de Toyota, Honda, Nissan y Samsung SDI está ligeramente por delante. Los productos de grado automotriz de los fabricantes japoneses han sido verificados y confirmados en algunos indicadores de rendimiento y están acelerando la evaluación del rendimiento de los módulos automotrices de baterías de estado sólido. La celda automotriz de batería de estado sólido de Nissan con apilamiento grueso de 23 capas ha completado las pruebas de carga y descarga, con un rendimiento de retención de capacidad superior al de las baterías tradicionales de iones de litio líquidas. Los fabricantes chinos CATL, BYD y FAW están acelerando las actualizaciones a TRL4–5 en las líneas piloto a pequeña escala de baterías de estado sólido. Los escenarios de aplicación se están expandiendo de los vehículos eléctricos a drones/eVTOL, microelectrónica, maquinaria de construcción y robots encarnados.
[Batería de estado sólido: WeLion New Energy firma un acuerdo marco de cooperación para un proyecto de almacenamiento de energía semisólido de 150 MWh con la empresa húngara Szermann Kft, entrando formalmente en el mercado de Europa Central y Oriental] El 19 de septiembre de 2026, WeLion declaró: WeLion New Energy firmó un acuerdo marco de almacenamiento de energía de 150 MWh con Szermann Kft. La expansión en el extranjero de las baterías de almacenamiento de energía semisólidas hacia Europa Central y Oriental es otro caso de baterías semisólidas que logran primero un aterrizaje comercial a gran escala en escenarios de almacenamiento de energía. El almacenamiento de energía tiene requisitos de densidad energética más bajos que las baterías de potencia y requisitos más altos de seguridad y vida útil, lo que coincide bien con las características técnicas actuales de las baterías semisólidas.
Schaeffler: El electrolito sólido es uno de los componentes más caros de las baterías de estado sólido. Esta evaluación es coherente con la realidad del precio del sulfuro de litio de 1,3 millones de RMB/t. El progreso del proceso de recubrimiento de Schaeffler es direccionalmente correcto: reducir el grosor de la capa de electrolito puede reducir directamente el uso de material por unidad de área, pero la caracterización de "etapa de desarrollo" significa que aún no ha entrado en la competencia de capacidad.
**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido, por favor contacte:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!