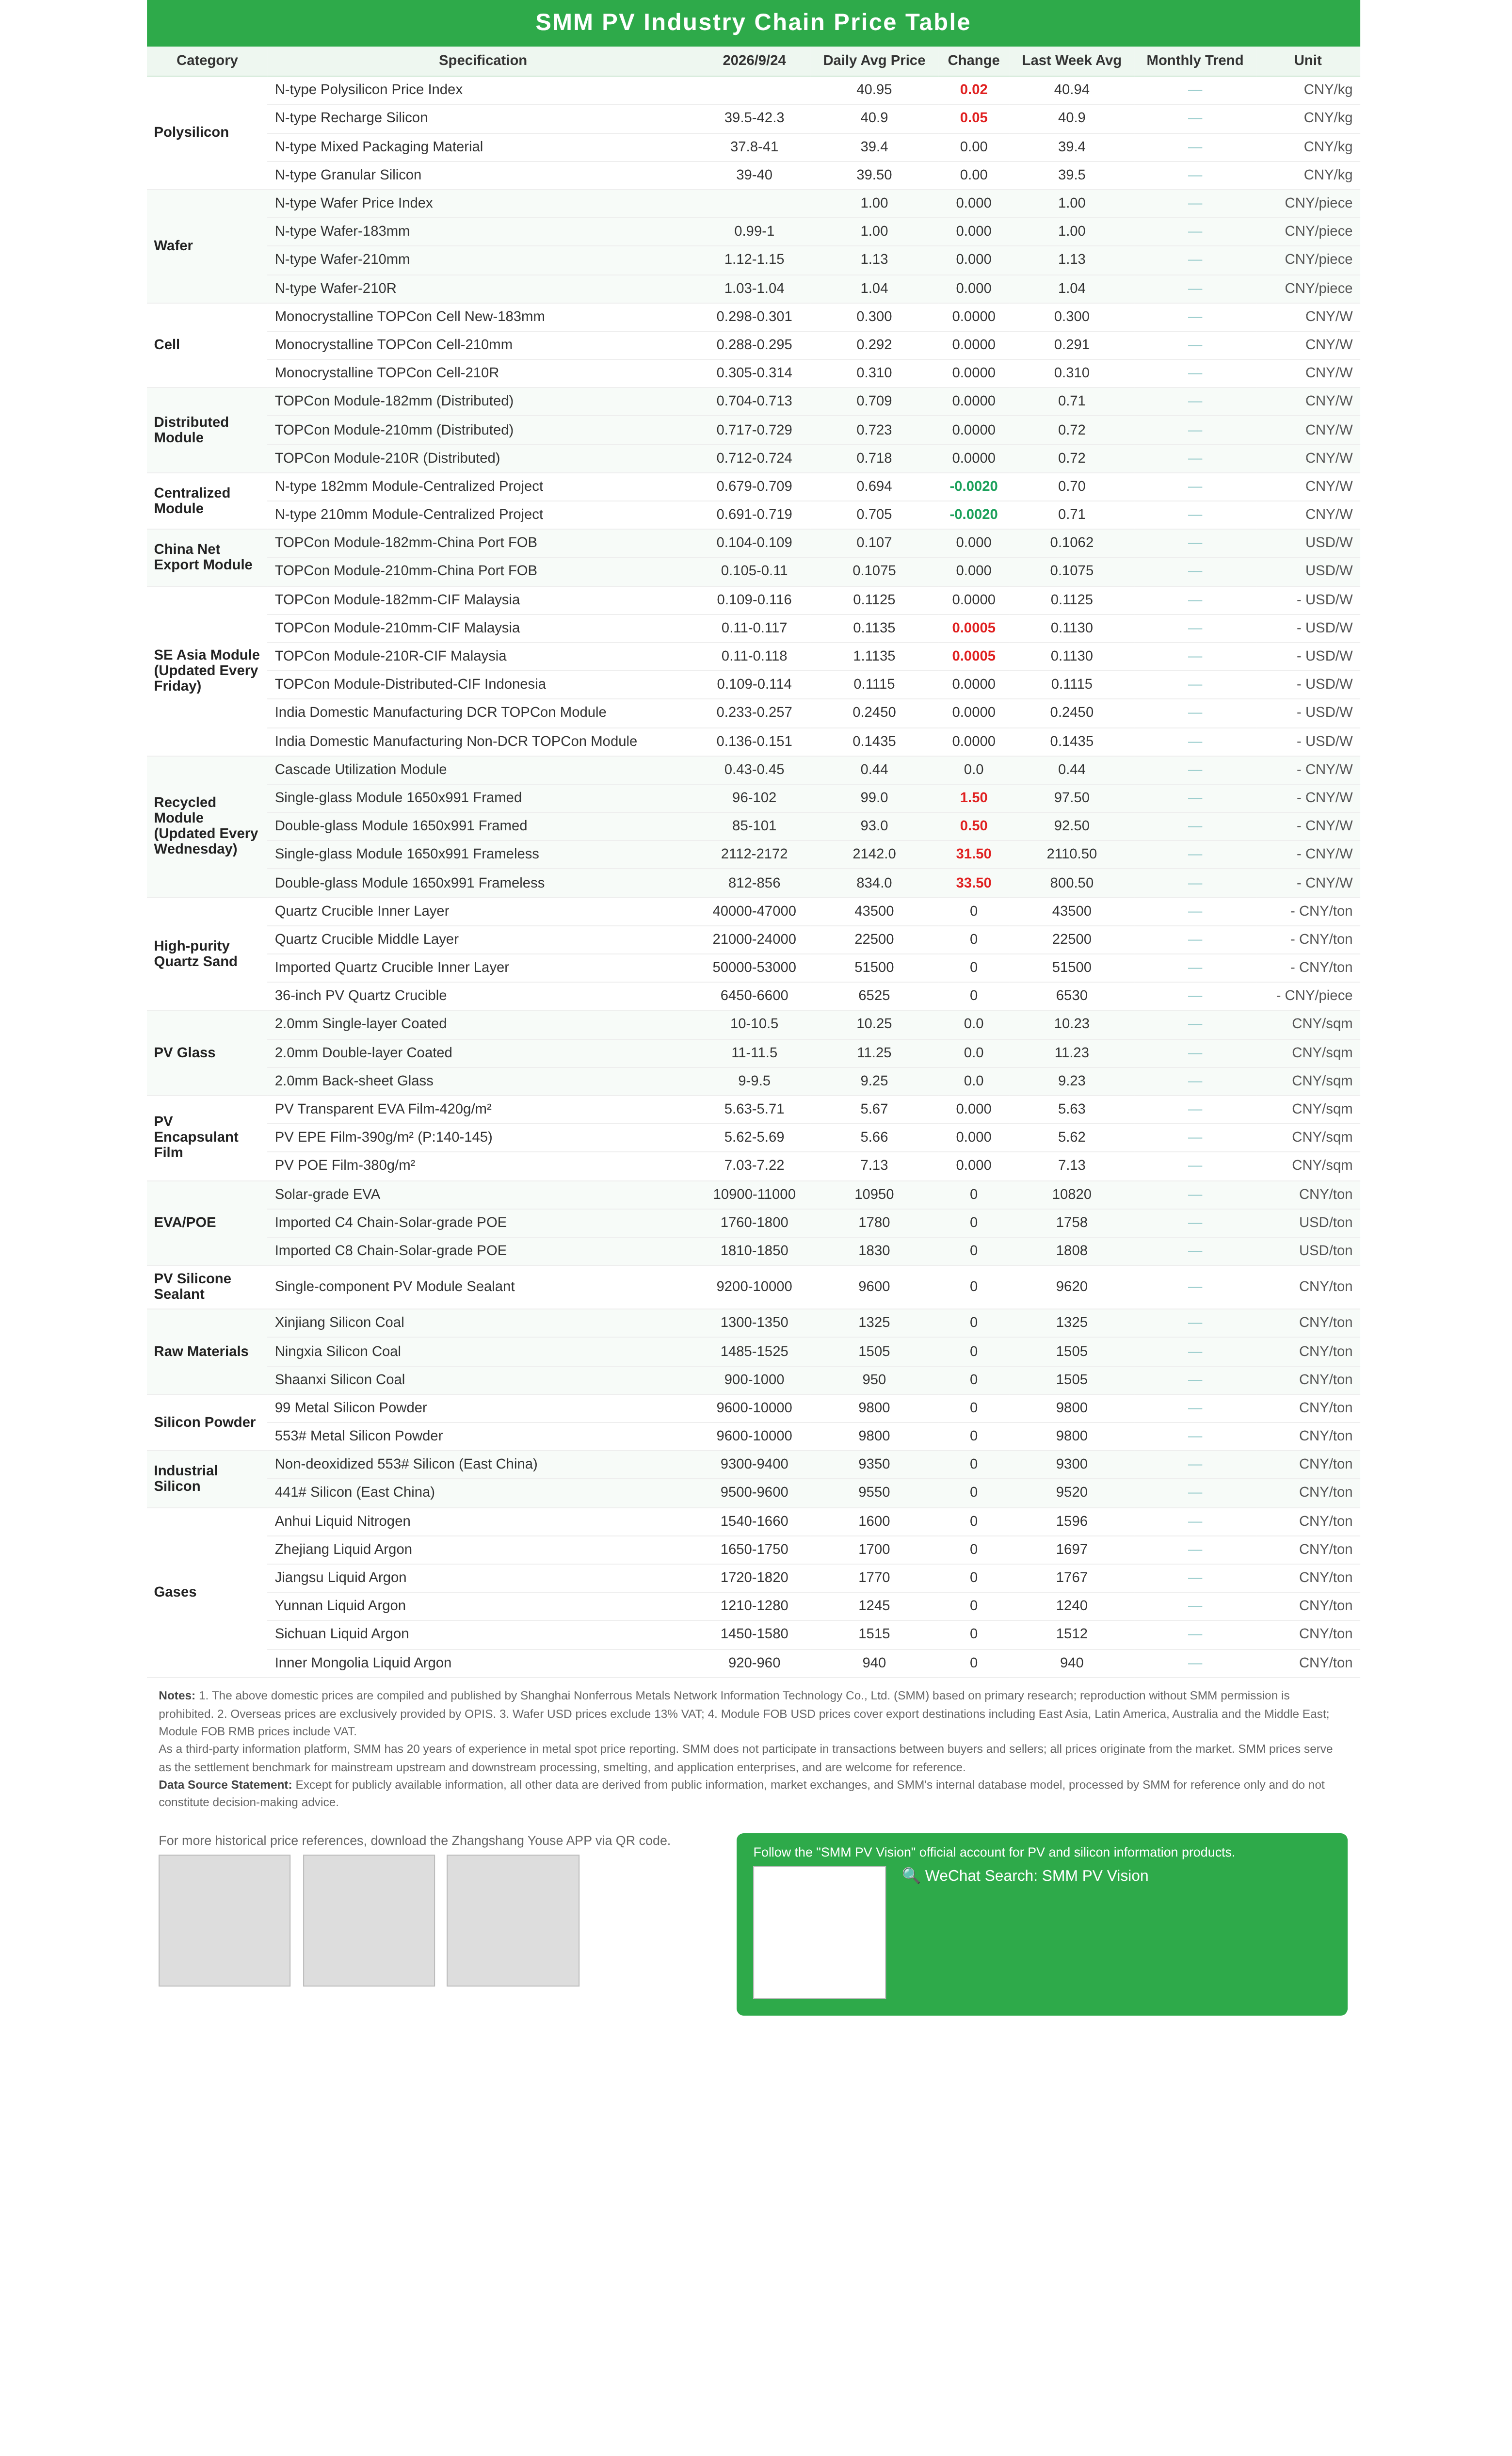
Polisilicio: Esta semana, el índice de precios del polisilicio se situó en 40,95 yuanes/kg, con el polisilicio recargable tipo N cotizado a 39,5-42,37 yuanes/kg y el polisilicio granular a 39-40 yuanes/kg. Las cotizaciones del mercado subieron ligeramente esta semana, influenciadas principalmente por reuniones anteriores de recortes de producción. Los volúmenes de transacción actuales siguen siendo limitados, con solo unos pocos acuerdos a precios altos concluidos, mientras que los compradores intermedios optaron mayoritariamente por cargamentos a precios más bajos de los comerciantes. Se espera que la producción de polisilicio de octubre disminuya intermensualmente.
Oblea: Los precios de las obleas se mantuvieron en gran medida estables esta semana. Las obleas tipo N de 183 se cotizaron a 0,994-1,002 yuanes/pieza, las obleas 210R a 1,026-1,044 yuanes/pieza y las obleas de 210 mm a 1,119-1,145 yuanes/pieza. Las cotizaciones del polisilicio aguas arriba mostraron fluctuaciones limitadas en general y, combinadas con las expectativas del mercado de nuevos recortes de producción, persistieron las expectativas de soporte de costos. Tras las caídas consecutivas de precios del período anterior, el efecto marginal de nuevas reducciones de precios de las obleas para estimular los envíos se ha debilitado gradualmente, y la postura de fijación de precios de los productores de obleas ha pasado de concesiones proactivas a mantener los precios firmes en medio de un enfoque de espera. Mientras tanto, la demanda de aprovisionamiento previa a las vacaciones por parte de los compradores intermedios proporcionó cierto soporte a los precios de las obleas, y se espera que el mercado de obleas permanezca en gran medida estable a corto plazo.
Célula solar: Los precios de las células solares de todos los tamaños se mantuvieron en general estables esta semana, con el mercado mostrando una divergencia estructural de la demanda y una moderada reducción de existencias previa a las vacaciones. El tira y afloja entre aguas arriba y aguas abajo continuó, con una liberación limitada de demanda rígida por parte del lado de los módulos. Las condiciones generales del mercado fueron estables, dejando poco margen para fluctuaciones de precios a corto plazo. Las cotizaciones de las células solares se mantuvieron estables en todos los ámbitos esta semana, con los productores sin realizar prácticamente ajustes de precios. El tamaño 183 se cotizó a 0,298-0,31 yuanes/W, el 210R a 0,305-0,314 yuanes/W y el 210N a 0,288-0,295 yuanes/W. El comportamiento del lado de la demanda varió notablemente: los precios del 210R se mantuvieron relativamente altos, con una aceptación débil por parte de los productores de módulos, y solo se concluyó un pequeño número de pedidos dispersos en China, dejando la demanda general moderada. El 210N se benefició del aprovisionamiento de módulos previo a las vacaciones, con una demanda en aumento y un ritmo de envíos mejorando intermensualmente. En general, el sentimiento de espera en la cadena descendente siguió siendo fuerte y la demanda rígida fue insuficiente, persistiendo el tira y afloja de precios entre la cadena ascendente y descendente. Es probable que los precios de las células solares se mantengan estables a corto plazo. La producción de toda la industria en septiembre retrocedió ligeramente respecto a agosto, y la caída se atribuyó principalmente a paradas de producción por transformación tecnológica y mantenimiento de líneas de producción en algunas plantas especializadas de células solares. De cara a octubre, los programas de producción de la industria podrían seguir con tendencia a la baja. Por un lado, algunos productores planean detener la producción por mantenimiento durante el feriado del Día Nacional; por otro, algunas empresas están iniciando gradualmente la transformación y mejora tecnológica de sus líneas de producción, lo que aumenta las expectativas de una contracción escalonada de la oferta. El inventario de células solares retrocedió en general esta semana, ya que el acopio previo al feriado impulsó una fase de desacumulación en toda la industria, con patrones de inventario que divergieron significativamente según el tamaño. El 210R siguió respaldado por pedidos de exportación sostenidos, manteniendo ajustado el inventario de los productores. El 210N se benefició de la demanda interna de reposición previa al feriado, mostrando una sólida reducción de inventario. La demanda de uso final del 183 fue mediocre, con un ritmo de envíos más lento y un impulso de desacumulación relativamente más débil. En general, la presión de inventario previa al feriado se ha aliviado en cierta medida, pero el riesgo de una nueva acumulación de inventario en la industria después del feriado, a medida que las compras de los usuarios finales vuelvan a niveles mediocres, aún debe vigilarse de cerca.
Módulos de China: Esta semana, la tendencia de precios de los módulos de China mostró una divergencia estructural: los módulos distribuidos detuvieron su caída y se estabilizaron, mientras que los módulos centralizados registraron una caída más amplia. En el segmento distribuido, los precios de referencia de las empresas se mantuvieron sin cambios y los precios promedio de transacción de la mayoría de las especificaciones estuvieron básicamente planos esta semana, con solo los módulos HJT bajando marginalmente 0,0005 yuanes/W. Con el respaldo de los costos y las restricciones de autodisciplina de la industria, los precios de los módulos no tienen mucho margen para una caída pronunciada, y se espera que el corto plazo siga dominado por la consolidación. Sin embargo, cabe señalar que los módulos de baja eficiencia han comenzado recientemente a venderse rápidamente, lo que en cierta medida afecta la capacidad de los módulos convencionales para mantener sus precios firmes. En el segmento centralizado, la demanda siguió mejorando marginalmente: los volúmenes de entrega recientes siguieron aumentando, algunas licitaciones de grandes proyectos avanzaron de manera constante y las instalaciones y pedidos mostraron un crecimiento bidireccional. Sin embargo, los precios aún no han ganado impulso alcista y la caída de las tres especificaciones se amplió a 0,004 yuanes/W esta semana. Hasta ahora, el precio medio de los módulos Topcon de China de 182 mm (distribuidos) es de 0,7085 yuanes/W; los módulos Topcon de 210 mm (distribuidos) promedian 0,723 yuanes/W; los módulos Topcon de 210R (distribuidos) promedian 0,718 yuanes/W; los módulos Topcon de 210R de alta potencia (distribuidos) promedian 0,757 yuanes/W; los módulos BC de 210R (distribuidos) promedian 0,7635 yuanes/W; los módulos HJT de 210 mm (distribuidos) promedian 0,732 yuanes/W. En el lado centralizado, los módulos de 182 mm se cotizan a 0,694 yuanes/W, los de 210 mm a 0,705 yuanes/W y los de 210R a 0,700 yuanes/W. En cuanto al inventario, el inventario de módulos de China siguió reduciéndose ligeramente. El nivel total de inventario en los productores de módulos de China supera actualmente los 25 GW, pero se espera que continúe disminuyendo a medida que lleguen pedidos de exportación y aumenten los volúmenes de entrega centralizada.
Exportaciones FOB de módulos:
Esta semana, los precios FOB de los módulos se mantuvieron en general estables, con cotizaciones de diferentes productos divergiendo ligeramente. La mayoría de los productores mantuvieron las cotizaciones de la semana pasada, mientras que algunos actores de primer nivel comenzaron a subir las cotizaciones para pedidos a futuro y módulos convencionales TOPCon y BC, y retiraron gradualmente los precios bajos anteriores. Sin embargo, la demanda en el extranjero aún no ha mejorado significativamente y los precios de transacción reales tienen un margen limitado para seguir los aumentos. Mientras tanto, algunos distribuidores siguen liquidando inventario a precios bajos y, combinado con la presión de digestión de inventario de módulos de baja eficiencia y la competencia por grandes pedidos centralizados, todavía aparecieron algunas cotizaciones extremadamente bajas en el mercado. No obstante, los productores principales de primer nivel no han seguido esa tendencia por ahora y los centros de transacción principales permanecen cerca de 0,107-0,108 dólares/W. En la actualidad, la disposición del mercado para aceptar pedidos y ajustar precios es baja, y se espera que los precios a corto plazo continúen moviéndose lateralmente.
Módulos CIF del Sudeste Asiático:
Esta semana, el mercado de módulos del Sudeste Asiático continuó en general la tendencia de la semana pasada, con precios de algunas especificaciones ligeramente aumentados o sus rangos ampliados. Algunos distribuidores han comenzado a liquidar inventario de módulos de 620 W o menos a precios bajos, con un fuerte ambiente de ventas a bajo precio para productos de baja potencia, aunque el volumen real de transacciones de módulos estándar y de alta potencia sigue siendo limitado.
A día de hoy, los precios CIF de los módulos TOPCon en los mercados del sudeste asiático son los siguientes:
En Malasia, los precios CIF son de 0,109–0,116 USD/W para módulos de 182 mm, 0,110–0,117 USD/W para módulos de 210 mm y 0,110–0,117 USD/W para módulos 210R;
en Indonesia, los precios CIF de los módulos TOPCon distribuidos son de 0,109–0,114 USD/W;
en Tailandia, los precios CIF son de 0,108–0,115 USD/W para módulos de 182 mm, 0,109–0,116 USD/W para módulos de 210 mm y 0,109–0,116 USD/W para módulos 210R;
en Vietnam, los precios CIF son de 0,106–0,113 USD/W para módulos de 182 mm, 0,107–0,114 USD/W para módulos de 210 mm y 0,107–0,114 USD/W para módulos 210R.
Por mercado, las transacciones a bajo precio siguieron siendo la característica dominante en la mayoría de los mercados, mientras que la demanda en Indonesia continuó a la espera de actividad de proyectos y de una recuperación general del mercado. En Tailandia, el borrador del PDP 2026 se publicó con anterioridad; si se implementa formalmente, sus planes de instalación específicos y la organización de los proyectos se convertirán en un foco clave para la demanda local de módulos.
Módulos de India: Esta semana, el mercado indio de módulos siguió mostrando una divergencia entre los segmentos DCR y no DCR, con precios estables para ambos tipos de productos. A día de hoy, los precios de los módulos TOPCon DCR fabricados en India se situaron en 0,233–0,257 USD/W, mientras que los precios de los módulos TOPCon no DCR fueron de 0,136–0,151 USD/W. Acercándose el final del año, la demanda de proyectos nacionales en India brindó cierto soporte a los módulos DCR y las condiciones del mercado mejoraron ligeramente; los módulos no DCR se vieron respaldados por la demanda externa, con precios relativamente firmes. En cuanto a los inventarios, el inventario de módulos DCR de India aumentó ligeramente en términos semanales hasta 13,52 GW, mientras que el inventario de células solares DCR cayó a 3,85 GW. En el frente normativo, la “política de la Sección 232” de EE. UU. introdujo nuevas reglas el 22 de septiembre, endureciendo aún más los controles sobre el acopio concentrado antes de la implementación de aranceles y precios mínimos de importación. Las nuevas reglas entraron en vigor el mismo día, expirarán automáticamente el 3 de diciembre e imponen límites de volumen semanales rígidos a los importadores que presentaron su primera declaración después del 6 de agosto, al tiempo que refuerzan el escrutinio de los aumentos anormales de volumen entre los importadores existentes. Si la aplicación continúa endureciéndose, la demanda concentrada de acopio con destino a EE. UU. de módulos no DCR de India podría enfriarse gradualmente, con riesgo de un ligero retroceso en la demanda externa y en los volúmenes de envío.
Módulos en Europa:
Esta semana, la recuperación de la demanda en el mercado europeo de módulos siguió siendo limitada, con transacciones reales concentradas principalmente en pedidos de reposición, mientras que el resto continuó dominado por consultas y negociaciones de precios. En el mercado de distribución, las expectativas de precios entre los eslabones upstream y downstream divergieron, y los productores mantuvieron en general una actitud de espera. Aunque algunos actores de primer nivel señalaron intenciones de subir los precios más adelante, su materialización aún depende de la aceptación del usuario final. La competencia de precios en pedidos de grandes proyectos fue más intensa, especialmente en proyectos centralizados de más de 100 MW, donde persistió la competencia a la baja entre productores individuales. En general, los precios de módulos distribuidos retrocedieron ligeramente esta semana, mientras que los de módulos centralizados se mantuvieron básicamente estables, y la actividad comercial siguió débil. Hasta hoy, los precios de módulos TOPCon con impuestos pagados en el almacén de Róterdam fueron los siguientes: módulos distribuidos 210R (48 células) a 0,1084–0,1170 euros/W; módulos distribuidos 210R (66/72 células) a 0,1015–0,1112 euros/W; módulos centralizados 210R (66/72 células) a 0,0991–0,1090 euros/W; y módulos centralizados de 210 mm (66/72 células) a 0,0995–0,1095 euros/W. Según los precios medios por tipo de módulo, los precios de almacén en Portugal y Grecia fueron aproximadamente un 2,2 %–2,4 % superiores a los de Róterdam.
Usuario final: Esta semana, los módulos fotovoltaicos registraron tanto precios como volúmenes más altos. Según estadísticas de SMM, del 14 al 20 de septiembre de 2026, las empresas chinas ganaron licitaciones de 53 proyectos de módulos fotovoltaicos, con un precio medio ponderado semanal de 0,73 yuanes/W, 0,01 yuanes/W más que en el período estadístico anterior. La capacidad total de adquisición adjudicada fue de 5.444,44 MW, un aumento de 2.226,65 MW respecto al período anterior.
Según el análisis de SMM, la principal capacidad adjudicada en el período estadístico actual se situó en el rango de 500 MW–5.000 MW, representando el 82,65 % de la capacidad total adjudicada divulgada. El desglose por rango de capacidad es el siguiente:
El tramo de 0 MW–1 MW tuvo 5 proyectos, con un 0,03 % de la capacidad y un precio medio de 0,773 yuanes/W;
el tramo de 1 MW–6 MW tuvo 5 proyectos, con un 0,32 % de la capacidad y un precio medio de 0,845 yuanes/W;
el tramo de 6 MW–50 MW tuvo 7 proyectos, con un 2,58 % de la capacidad y un precio medio de 0,696 yuanes/W;
el tramo de 50 MW–100 MW tuvo 2 proyectos, con un 2,13 % de la capacidad y un precio medio de 0,700 yuanes/W;
el tramo de 100 MW–200 MW tuvo 3 proyectos, con un 6,78 % de la capacidad y el precio medio no divulgado;
el tramo de 200 MW–500 MW tuvo 1 proyecto, con un 5,51 % de la capacidad y un precio medio de 0,782 yuanes/W;
el tramo de 500 MW–1.000 MW tuvo 2 proyectos, con un 27,55 % de la capacidad y un precio medio de 0,710 yuanes/W;
el tramo de 2.000 MW–5.000 MW tuvo 1 proyecto, con un 55,10 % de la capacidad y el precio medio no divulgado.
Según el análisis de SMM, el precio medio ponderado en el periodo estadístico actual fue de 0,73 yuanes/W, un aumento de 0,01 yuanes/W intermensual.
En cuanto a la capacidad total de adquisición adjudicada, la semana registró 5.444,44 MW, un aumento de 2.226,65 MW respecto al periodo estadístico anterior. En el periodo estadístico actual se abrieron dos proyectos de adquisición marco: el tramo de 3.000 MW del proyecto "Módulo fotovoltaico 2026-2027 de China Railway Construction Network Information Technology Co., Ltd." adjudicado a TrinaSolar Co., Ltd., así como el Tramo 1 del proyecto "Módulo fotovoltaico 2026-2027 de China South-to-North Water Diversion Group Co., Ltd.", 1.000 MW adjudicados a TrinaSolar Co., Ltd. a 0,71 yuanes/W, y el Tramo 2 del mismo proyecto, 300 MW adjudicados a LONGi Solar Technology Co., Ltd. a 0,782 yuanes/W.
En cuanto a la distribución regional, Pekín tuvo la mayor capacidad adjudicada esta semana, representando el 79,03% del total, seguido de la Región Autónoma Hui de Ningxia y Yunnan, que representaron el 9,18% y el 3,85% del total, respectivamente.
Información clave de adjudicación durante el periodo estadístico (del 14 al 20 de septiembre):
En el proyecto "Módulo fotovoltaico 2026-2027 de China Railway Construction Network Information Technology Co., Ltd.", TrinaSolar Co., Ltd. recibió la adjudicación de 3.000 MW de módulos fotovoltaicos.
En el Tramo 1 del proyecto "Módulo fotovoltaico 2026-2027 de China South-to-North Water Diversion Group Co., Ltd.", TrinaSolar Co., Ltd. recibió la adjudicación de 1.000 MW de módulos fotovoltaicos a un precio medio de 0,71 yuanes/W.
En el proyecto "Módulo fotovoltaico de doble vidrio de silicio monocristalino del proyecto fotovoltaico compuesto de 500.000 kW de CGN New Energy TCL Zhonghuan Lingwu del Instituto de Pekín de PowerChina China Power Construction Co., Ltd.", TCL Zhonghuan New Energy Technology Co., Ltd. recibió la adjudicación de 500 MW de módulos fotovoltaicos.
En el Tramo 2 del proyecto "Módulo fotovoltaico 2026-2027 de China South-to-North Water Diversion Group Co., Ltd.", LONGi Solar Technology Co., Ltd. recibió la adjudicación de 300 MW de módulos fotovoltaicos a un precio medio de 0,782 yuanes/W.
Vidrio fotovoltaico: Esta semana, los precios del vidrio fotovoltaico de gama baja subieron, con la especificación de 2,0 mm liderando el aumento. Hasta el 24 de septiembre, el precio medio del revestimiento de doble capa de 3,2 mm fue de 17,3 yuanes/m², sin cambios intermensuales, mientras que el precio medio del revestimiento de doble capa de 2,0 mm subió a 11,25 yuanes/m², un aumento del 1,35% intermensual. Los precios reales de transacción para los jugadores de primer nivel se mantuvieron en 11 yuanes/m² debido al volumen y a las políticas preferenciales. En cuanto a las perspectivas de precios posteriores, SMM cree que la base para una tendencia alcista permanece intacta. El soporte principal radica en el lado de la oferta, donde las expectativas siguen siendo débiles, y los recortes de producción de septiembre en los hornos debilitarán aún más las expectativas de oferta de octubre. El lado del inventario también está cooperando, ya que la tendencia de reducción de existencias en días de inventarios rastreados por SMM continúa. Al mismo tiempo, debemos protegernos contra dos riesgos principales: primero, si la aceptación de los altos precios del vidrio por parte de los productores de módulos se debilita y el ritmo de acumulación de existencias se desacelera, el margen para aumentos de precios se comprimirá significativamente; segundo, si los precios se recuperan rápidamente por encima del rango rentable, las líneas de producción previamente reparadas en frío podrían acelerar la reanudación de la producción, y la reposición de la oferta limitará el aumento continuo de los precios.
Película: Esta semana, el rango de precios de la película fue de 27.800–28.200 yuanes/tm, y la segunda ronda de negociaciones de precios de la película resultó en un ajuste al alza. La semana pasada, los productores de películas adelantaron la segunda ronda de negociaciones. Bajo la influencia combinada del aumento de los precios de mercado de la resina EVA aguas arriba, los altos precios de las materias primas y la demanda rígida de garantía de suministro aguas abajo a mediados y finales de mes, los productores de módulos tuvieron un margen de negociación relativamente limitado, y el aumento final se implementó con éxito. En el futuro, se debe prestar atención a los resultados de la nueva ronda de negociaciones mensuales de fin de mes, así como al impacto continuo de los cambios en los precios de la resina EVA en el lado de los costos de la película.
EVA: Esta semana, los precios al contado de la resina EVA de grado fotovoltaico fueron de 10.900-11.000 yuanes/tm, con un aumento de los precios de la resina. En el lado de los costos, los precios internacionales del petróleo retrocedieron desde máximos anteriores, pero materias primas como el etileno y el acetato de vinilo se mantuvieron en niveles relativamente altos a corto plazo, y el soporte de costos de la resina aún no se había aflojado significativamente; en el lado de la oferta, la carga al contado disponible en el mercado era relativamente escasa, los inventarios de las plantas petroquímicas eran bajos y el sentimiento de los comerciantes de mantener los precios firmes permanecía, proporcionando soporte de fondo para los precios. En general, con la escasez de oferta a corto plazo y el soporte de costos resonando, se espera que los precios de la resina se mantengan firmes, pero el margen para una mayor exploración al alza se ha reducido en comparación con antes.
POE: Esta semana, los precios de entrega de POE en China fueron de 13.000-13.100 yuanes/tm, con precios que aumentaron aún más. Impulsados por el aumento de los precios de las materias primas, las empresas enfrentaron una mayor presión de costos de producción y la demanda de recuperación de beneficios se fortaleció. Sin embargo, la rigidez actual de la demanda aguas abajo de POE fotovoltaico es relativamente limitada, y la aceptación por parte de los fabricantes de películas de los aumentos de precios de la resina aún está por observarse. A corto plazo, aunque los precios del POE están respaldados por los costos e impulsados por la demanda de recuperación de beneficios de las empresas, la sostenibilidad de los aumentos de precios aún depende de las transacciones reales aguas abajo y de su aceptación.
Arena de cuarzo de alta pureza: Esta semana, los precios de la arena de cuarzo de alta pureza se mantuvieron en general estables, con la arena de capa interna a 40.000-47.000 yuanes/t, la arena de capa media a 21.000-24.000 yuanes/t, la arena de capa externa a 12.500-18.000 yuanes/t y los pedidos al contado de arena importada a 50.000-53.000 yuanes/t, sin cambios en las cotizaciones de todas las especificaciones. En cuanto a los crisoles, los de 33 pulgadas se situaron en 5.400-5.700 yuanes/pieza y los de 36 pulgadas en 6.450-6.600 yuanes/pieza, con una relajación de los precios de los crisoles de 100 yuanes y 50 yuanes intermensuales respectivamente, y el centro de precios se desplazó ligeramente a la baja. Recientemente, los precios de la arena de cuarzo se han consolidado básicamente en niveles bajos tras una serie de descensos, pero desde el segundo semestre, la caída en la producción de crisoles ha provocado un aumento del inventario de arena de cuarzo en China. Recientemente, algunos productores aguas abajo han comenzado a liquidar arena nacional e importada, lo que podría tener cierto impacto en los precios de la arena en el futuro. Sin embargo, la competencia de precios bajos en el lado de los crisoles aún no ha remitido por completo. Con el respaldo de los costos, hay un margen relativamente pequeño para otro recorte brusco de precios en el futuro, pero aún es necesario prestar mucha atención a la competencia reciente en el sector de crisoles. En el cuarto trimestre, no se espera que la producción de obleas de silicio mejore significativamente, las expectativas de competencia empresarial siguen siendo intensas y el poder de negociación de precios es relativamente fuerte.
Reciclaje de módulos: La semana pasada, los precios del mercado nacional de reciclaje de módulos fotovoltaicos repuntaron en cierta medida.
Los primeros modelos con marco de formato pequeño subieron alrededor de 0,5-1,5 yuanes/bloque, con precios de primera mano de vidrio simple en el rango de 98-114 yuanes/bloque, mientras que los modelos sin marco subieron 31-34 yuanes/t, con precios de primera mano de vidrio simple en el rango de 2.112-2.172 yuanes/bloque. Además de los módulos pequeños de primera generación, los precios de los de gran tamaño también mostraron una tendencia de rebote, con los modelos con marco subiendo alrededor de 2-3 yuanes/bloque y los sin marco alrededor de 26-30 yuanes/t.
Esta ronda de retroceso de precios se vio afectada por el repunte de los precios al contado de los principales metales reciclados. La semana pasada, la plata al contado subió, mientras que los precios del aluminio continuaron consolidándose en máximos. Según SMM, el precio al contado de la plata n.º 1 fluctuó al alza desde 15.492 yuanes/kg el 16 de septiembre hasta 16.161 yuanes/kg el 23 de septiembre; los precios del aluminio A00 continuaron consolidándose en máximos, fluctuando desde 24.160 yuanes/tm el 16 de septiembre hasta 24.240 yuanes/tm el 23 de septiembre.