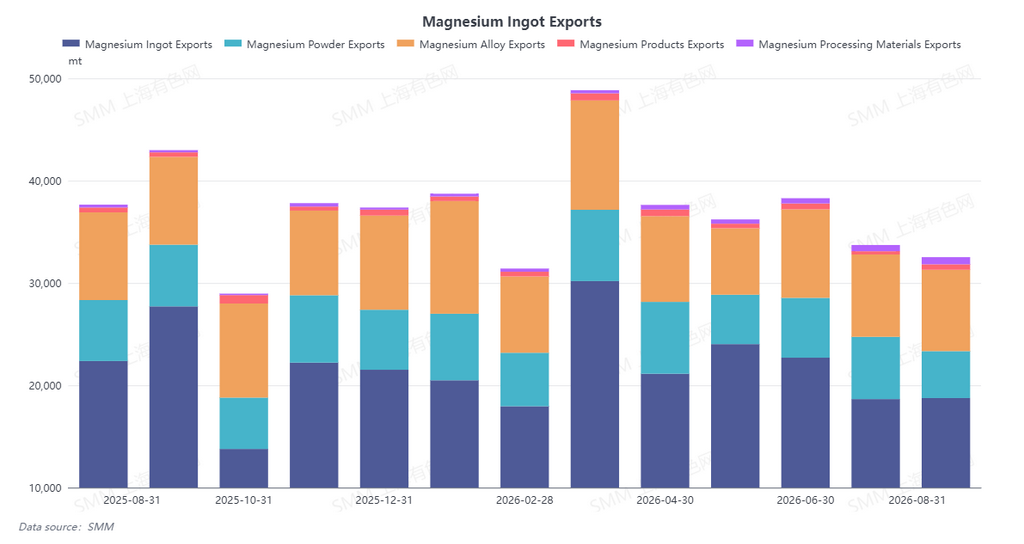
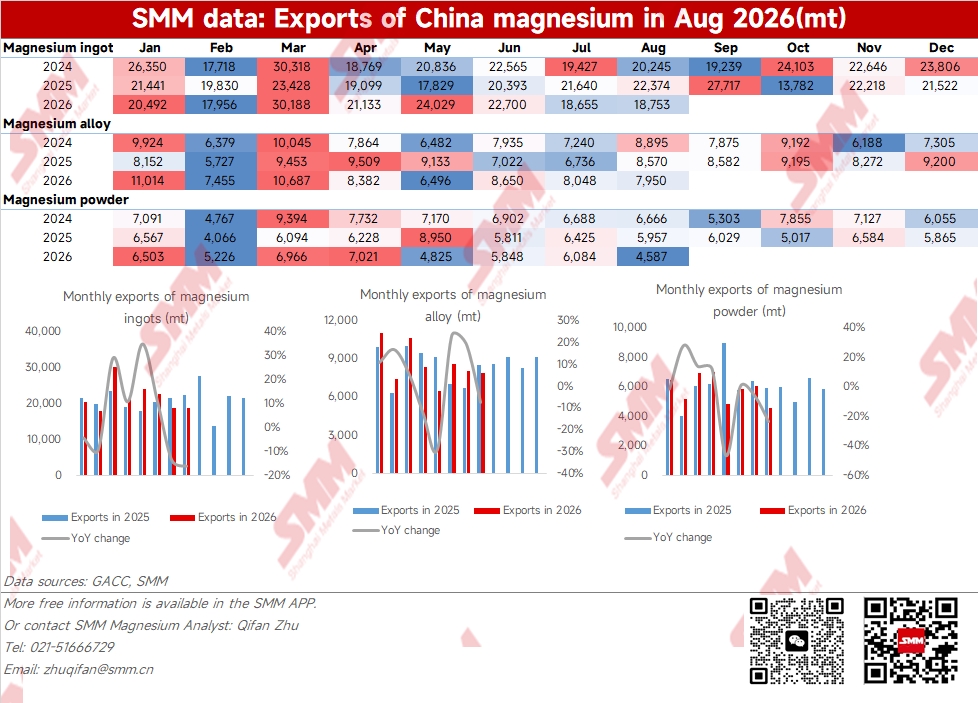
En agosto, las exportaciones totales de productos de magnesio de China fueron de 33.400 toneladas, un 3,5% menos intermensual y un 13,7% menos interanual. Por producto, las exportaciones de lingotes de magnesio fueron de 18.800 toneladas, un 0,5% más intermensual y un 16,2% menos interanual, poniendo fin a dos meses consecutivos de caídas de exportaciones desde mayo. La tendencia a la baja en las exportaciones de polvo de magnesio se intensificó aún más, con exportaciones en agosto de 4.587 toneladas, un 24,6% menos intermensual. Las exportaciones de aleaciones de magnesio fueron de 7.950 toneladas, un 1,2% menos intermensual y un 7,2% menos interanual. Aparte del polvo de magnesio, la fluctuación en las exportaciones de lingotes y aleaciones de magnesio en agosto fue relativamente limitada. De cara al futuro, con la llegada gradual de la temporada alta tradicional de septiembre-octubre y la entrega concentrada de algunos pedidos de comercio exterior, las exportaciones de productos de magnesio podrían experimentar una recuperación intermensual en septiembre-octubre, pero la magnitud real del repunte aún debe observarse y verificarse continuamente.
El volumen de exportación de productos de magnesio en agosto continuó retrocediendo intermensualmente, pero las exportaciones acumuladas en 2026 se mantuvieron en una tendencia alcista interanual
En agosto de 2026, las exportaciones de productos de magnesio de China fueron de 33.400 toneladas, un 3,5% menos intermensual respecto a julio y un 13,7% menos interanual respecto a agosto del año pasado. Las exportaciones acumuladas de diversos productos de magnesio de enero a agosto alcanzaron las 307.000 toneladas, un 3,5% más interanual.
Aunque las exportaciones mensuales de agosto aún mostraron una tendencia de retroceso, el valor acumulado de exportación de enero a agosto fue de aproximadamente 748 millones de dólares, un 5,97% más interanual. En enero-agosto de 2026, la tasa de crecimiento del valor de exportación de productos de magnesio de China fue significativamente mayor que la del volumen de exportación, lo que refleja la optimización continua de la estructura de exportación de productos de magnesio de China. A medida que el modelo comercial de la industria se transforma y mejora gradualmente, pasando de exportaciones de materia prima de lingotes de magnesio de gama baja y bajo valor añadido a exportaciones de aleaciones de magnesio de alto valor añadido y productos terminados de fundición a presión de gama alta, el valor unitario de las exportaciones ha aumentado de manera constante, impulsando que el crecimiento del valor total de exportación supere al crecimiento del volumen de ventas. Esto refleja la mejora continua de la capacidad de procesamiento profundo de la industria del magnesio de China y de su capacidad de prima global de productos.
Hay dos razones principales para el continuo descenso del volumen de exportación de productos de magnesio en agosto. En primer lugar, la tradicional temporada baja de vacaciones de verano en el extranjero siguió frenando la demanda, que comenzó a surgir en julio y se profundizó aún más en agosto. En julio, los principales mercados consumidores, como Europa, ya habían entrado en el período de vacaciones de verano, con tasas de operación de las fábricas descendentes en descenso y un ritmo de adquisición más lento. Este factor estacional continuó intensificándose en agosto. Los clientes europeos estaban generalmente de vacaciones, con consultas y pedidos reales significativamente reducidos, y la liberación de nuevos pedidos casi estancada. Según los datos de exportación, las exportaciones de lingotes de magnesio cayeron un 16,2% interanual en agosto, y el polvo de magnesio cayó un 23,00% interanual, con descensos significativamente mayores que el 7,2% de la aleación de magnesio. Esto indica que las vacaciones de verano tuvieron un impacto más directo en las materias primas primarias, mientras que las aleaciones se vieron relativamente menos afectadas debido a una integración más profunda en las líneas de producción descendentes y una demanda rígida más fuerte. Esta diferencia estructural confirma que la presión de la temporada baja sobre las exportaciones se concentró principalmente en los lingotes y el polvo de magnesio, que tienen una mayor sustituibilidad. En segundo lugar, el aumento de los costes respaldó a los fundidores de magnesio para mantener precios firmes, creando un estancamiento con las expectativas de los compradores extranjeros de presionar a la baja los precios. En agosto, los centros de precios del carbón y del semicoque se movieron al alza, impulsando los costes del ferrosilicio, y los precios al contado del ferrosilicio subieron gradualmente. Esta ronda de aumentos de materias primas provino principalmente del endurecimiento de la oferta y de la transmisión de los costes del combustible, mientras que la demanda descendente de magnesio no se fortaleció simultáneamente, creando presión de costes sobre la fundición de magnesio. En agosto, el precio medio mensual de salida de fábrica del lingote de magnesio nacional fue de 15.881 yuanes/tonelada, un ligero aumento de 35 yuanes/tonelada intermensual respecto a julio, un incremento de solo el 0,22%, pero el nivel de precio absoluto se mantuvo por encima de los niveles de precio psicológicos de los compradores extranjeros. La divergencia de precios entre compradores y vendedores fue difícil de salvar, lo que provocó un comercio de exportación lento. Mientras tanto, las tarifas de flete marítimo se mantuvieron altas en agosto, con tarifas en aumento debido a la escasez de capacidad de transporte en las rutas, y los costes de transporte adicionales comprimieron aún más los márgenes de beneficio de los comerciantes y la disposición de compra de los clientes descendentes.
Las exportaciones de productos de magnesio en agosto continuaron divergiendo, con las exportaciones de lingotes y aleaciones de magnesio básicamente estables intermensualmente respecto a julio, mientras que las exportaciones de polvo de magnesio retrocedieron notablemente.
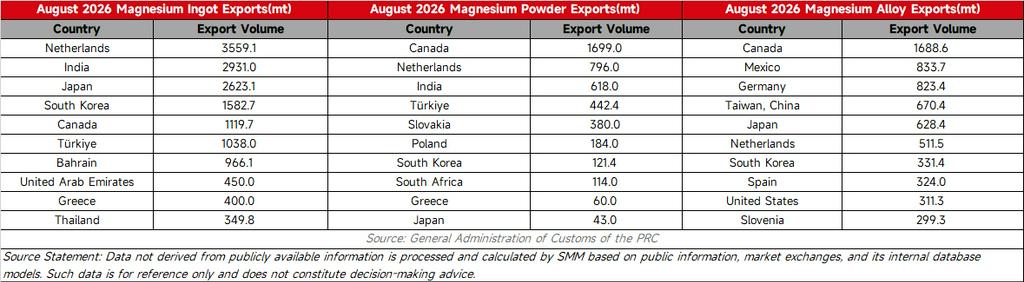
En concreto, las exportaciones de lingotes de magnesio registraron la mayor caída interanual. Las exportaciones de lingotes de magnesio en agosto fueron de 18.753 toneladas, un 16,2% menos interanual, la caída interanual más pronunciada entre los tres productos principales. La razón principal es que el lingote de magnesio, como materia prima primaria, es el más sustituible, y los clientes extranjeros recortaron primero las compras de lingotes de magnesio durante la temporada baja de vacaciones de verano. Además, los productores nacionales mantuvieron precios firmes en medio de pérdidas, lo que dificultó salvar la brecha de precios entre compradores y vendedores, dejando las transacciones en un estancamiento prolongado. La aleación de magnesio mostró la mayor resistencia y fue el único producto que logró un aumento interanual en el precio medio. Las exportaciones de aleación de magnesio en agosto fueron de 7.950 toneladas, un 7,2% menos interanual, menos de la mitad de la caída del lingote de magnesio. La razón principal es que los productos aleados tienen vínculos descendentes más profundos, con empresas de fundición a presión en mercados como Canadá, México y Alemania mostrando una fuerte demanda rígida y una resistencia significativamente mejor a los factores estacionales de las vacaciones de verano que el lingote de magnesio primario. Las exportaciones de polvo de magnesio registraron el retroceso más pronunciado, enfrentando múltiples presiones de demanda. Las exportaciones de polvo de magnesio en agosto fueron de 4.587 toneladas, un 23,0% menos interanual y un 24,6% menos intermensual, la mayor caída en el volumen de exportación entre todos los productos del mes. El polvo de magnesio se utiliza principalmente en la desulfuración del acero, y las pequeñas y medianas acerías extranjeras ralentizaron la producción, mientras que el inventario previamente importado aún se estaba digiriendo, con una disposición de compra que continuó debilitándose. Además, el endurecimiento de los controles de exportación de artículos de doble uso restringió aún más las exportaciones de polvo de magnesio, con múltiples factores combinados que impulsaron un notable descenso en las exportaciones de polvo de magnesio en agosto.
La demanda de exportación de productos de magnesio de gama alta fue fuerte, y la estructura del comercio exterior continuó optimizándose.
Observando los datos de exportación por destino, entre los tres principales destinos del lingote de magnesio, los Países Bajos cayeron un 8,6% intermensual y un 39,7% interanual, Alemania cayó un 41,4% intermensual y un 47,0% interanual, y España, Italia, Polonia y otros países también descendieron en general. Las vacaciones de los clientes europeos provocaron un ritmo de adquisición más lento, mientras que India subió un 60,3% intermensual y Japón un 8,7% intermensual, lo que indica que el calendario de vacaciones de Asia difiere del de Europa y la demanda es relativamente estable. Lo mismo ocurrió con el polvo de magnesio, con Turquía desplomándose un 70,4% intermensual y los Países Bajos un 31,9%, ya que la demanda europea de desulfuración de acero se contrajo notablemente durante las vacaciones de verano. Las exportaciones de productos de magnesio de gama alta tuvieron un desempeño sólido, convirtiéndose en el principal motor de crecimiento del comercio exterior. Entre ellos, las exportaciones de productos semielaborados de magnesio se dispararon un 148,5% interanual, con un crecimiento impulsado principalmente por el mercado norteamericano. Las exportaciones a Estados Unidos representaron hasta el 81,8%, un 187,9% más interanual, mientras que las exportaciones a Canadá se dispararon un 261,5% intermensual. Las exportaciones de aleaciones de magnesio también mostraron una fortaleza generalizada, con exportaciones a Alemania un 20,9% más intermensual y un 162,8% más interanual, y exportaciones a Taiwán, China, un 108,1% más intermensual y un 451,6% más interanual. Esto demuestra que la demanda rígida de aleaciones de magnesio de gama alta sigue siendo resistente y se ve relativamente poco afectada por la temporada baja de vacaciones de verano en el extranjero, lo que confirma plenamente que la estructura de demanda de exportación de los productos de magnesio de China está experimentando un cambio y que los patrones de comercio exterior continúan mejorando. Mientras tanto, las exportaciones de productos de magnesio a Tailandia aumentaron bruscamente intermensualmente, y el mercado del sudeste asiático se está consolidando como un nuevo polo de crecimiento para las exportaciones de productos de magnesio de China. En general, los datos de exportación de agosto reflejan cambios estructurales en el comercio mundial de magnesio. La temporada baja europea afectó principalmente a las exportaciones de materias primas primarias, mientras que la demanda de aleaciones y productos de procesamiento profundo en América del Norte y algunos mercados asiáticos continuó creciendo. La resiliencia de las exportaciones de magnesio de China se refleja cada vez más en categorías de gama alta como aleaciones y productos semielaborados.
Perspectivas del mercado de exportación de magnesio: se espera que las exportaciones se recuperen gradualmente a corto plazo a medida que se acerca la temporada alta tradicional, y aún se prevé que el volumen total de exportación para todo el año 2026 aumente ligeramente.
Tras el fin de las vacaciones de verano europeas, las empresas locales de fundición a presión descendentes reanudarán gradualmente sus programas de producción, y se espera que se libere una demanda de reposición por fases de lingotes y aleaciones de magnesio. Aunque la demanda general en el extranjero aún no ha mostrado un cambio de mercado integral ni una recuperación concentrada, y los compradores extranjeros tienen un fuerte deseo de negociar precios a la baja, junto con la firmeza de los precios nacionales del magnesio, la diferencia de precios entre los mercados chino y extranjero sigue siendo significativamente divergente, y las transacciones de comercio exterior a corto plazo podrían seguir enfrentando un estancamiento. Sin embargo, la resiliencia de la demanda en mercados asiáticos como India, Japón y Corea del Sur fue evidente en agosto. Si esta tendencia persiste, podría compensar eficazmente la presión de una recuperación más lenta en el mercado europeo. En general, con el inicio de la temporada alta tradicional de septiembre-octubre, es probable que las exportaciones de productos de magnesio mejoren intermensualmente, pero el mercado podría estar impulsado principalmente por una reposición restaurativa. La magnitud del repunte posterior dependerá de la sostenibilidad de la demanda extranjera y del resultado de la negociación de precios entre los mercados nacional y extranjero. En enero-agosto de 2026, las exportaciones totales de China de diversos productos de magnesio alcanzaron aproximadamente 307.200 toneladas, un 3,53% más interanual, logrando ya el 68,6% del volumen total de exportación de 447.600 toneladas de todo el año 2025. Aunque las exportaciones de productos de magnesio se han debilitado continuamente durante los últimos dos meses, el inventario acumulado anteriormente por clientes fuera de China ha retrocedido tras un consumo continuo, y se espera que el mercado vea una ventana de reposición después de octubre. Sin embargo, una mayor liberación de la demanda aún requiere que los niveles de precios se alineen con las expectativas de los compradores fuera de China. Además, la demanda de aligeramiento en las aplicaciones descendentes de magnesio fuera de China está creciendo de manera constante, y no se espera que entre en funcionamiento nueva capacidad de magnesio primario a gran escala fuera de China a corto plazo. La oferta mundial de magnesio primario sigue dependiendo en gran medida de fuentes chinas, por lo que el volumen total de exportación de productos de magnesio de China todavía tiene potencial alcista.