En años anteriores, la «temporada alta de septiembre-octubre» marcaba el inicio del nuevo año frigorífico, con una notable fortaleza tanto en los pedidos del mercado de tubos de cobre como en las tasas de operación. El pasado octubre llegó a considerarse la «temporada alta de octubre» más floja de los últimos años en cuanto a tasas de operación de tubos de cobre. Este año, en un contexto de reducción interanual de los programas de producción de aires acondicionados y de que los programas de producción de octubre se volvieran positivos interanualmente, los planes de vacaciones de las 13 empresas de tubos de cobre encuestadas por SMM fueron en general más ajustados que el año pasado:cuatro empresas del este de China mantuvieron la producción durante el feriado del Día Nacional sin días libres, y la duración media de las vacaciones de la muestra fue de unos 3,3 días, aproximadamente 0,6 días menos que el año pasado. Se espera que la tasa de operación de la industria de tubos de cobre en octubre se estabilice intermensualmente, con una reducción interanual significativamente menor, pero los pedidos aún no muestran una mejora sustancial, y la solidez de la «temporada alta de octubre» sigue por verificarse.
1. Duración de las vacaciones
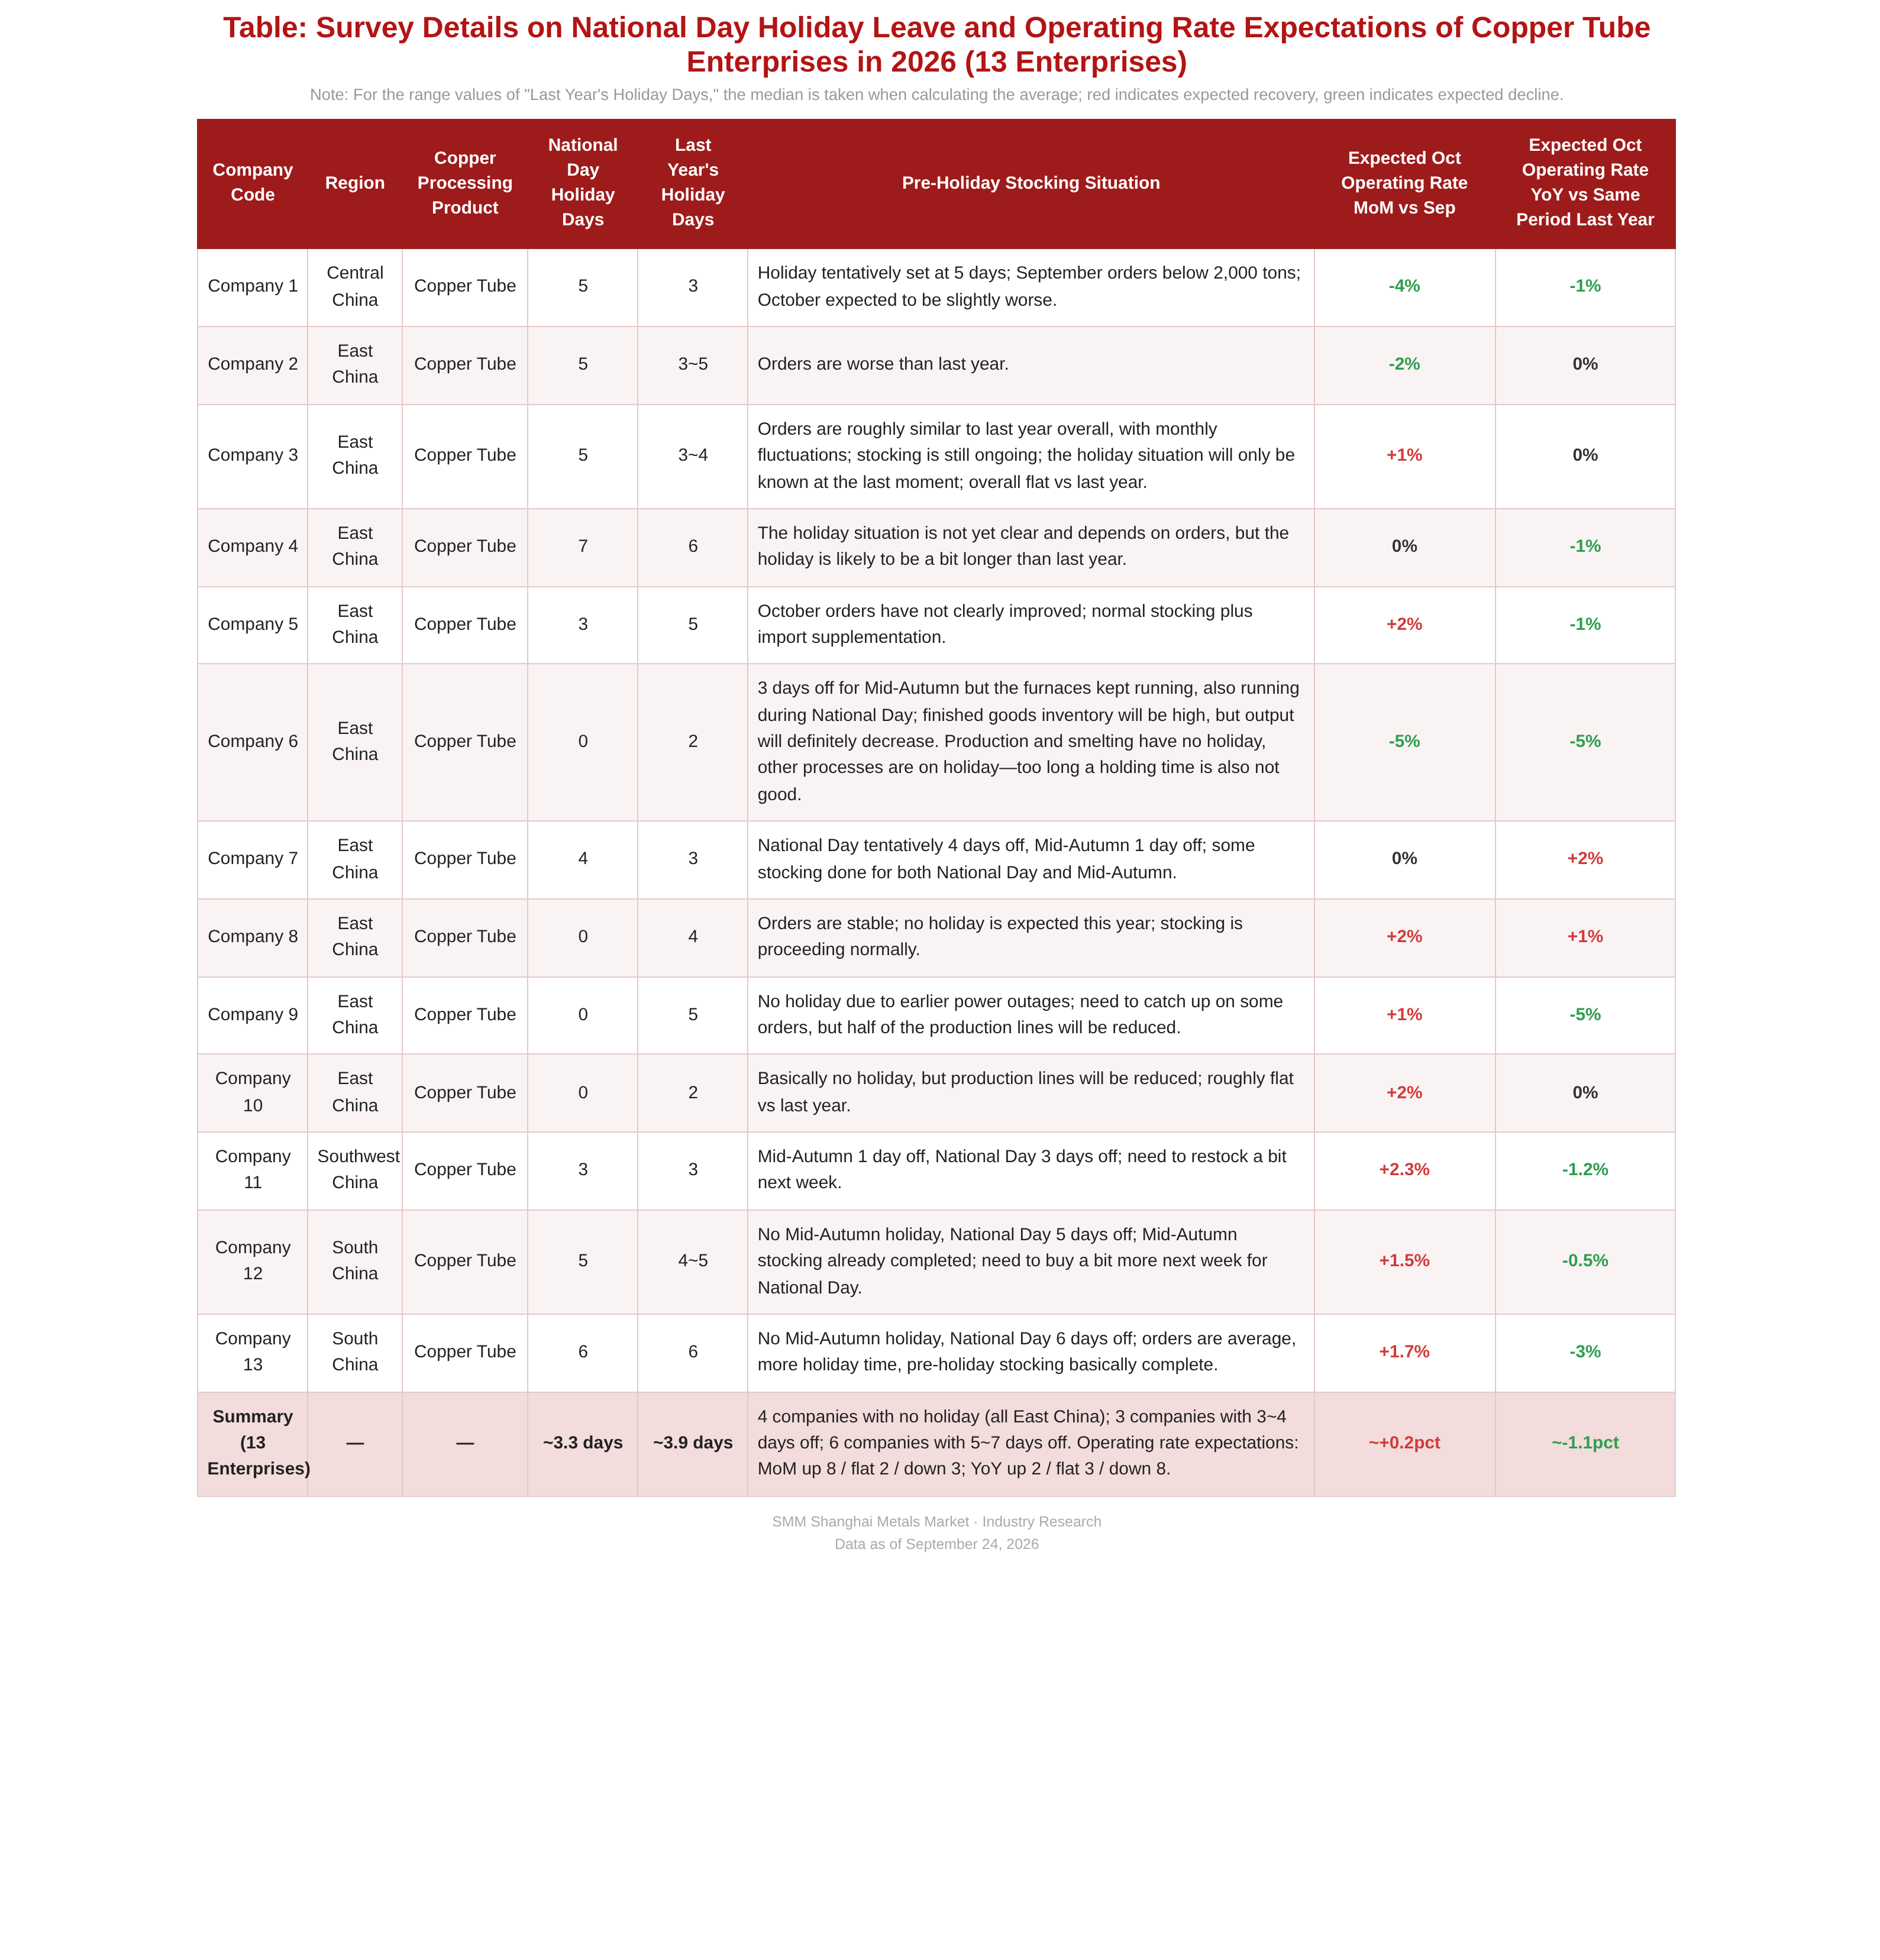
SMM encuestó a un total de 13 empresas de tubos de cobre (9 en el este de China, 2 en el sur de China, 1 en el centro de China y 1 en el suroeste de China). Los planes de vacaciones del Día Nacional de este año mostraron una clara divergencia: la media de vacaciones de la muestra fue de unos 3,3 días, 0,5-0,6 días menos que el año pasado (unos 3,9 días, estimados usando el punto medio del rango), en contraste con la situación del año pasado, cuando «la mayoría de las empresas aumentaron los días de vacaciones entre 1 y 3 días».
En concreto: cuatro empresas del este de China (Empresas 6, 8, 9 y 10) no tomaron vacaciones por el Día Nacional. Entre ellas, la Empresa 9 trabajó a contrarreloj para recuperar pedidos debido a cortes de energía anteriores que afectaron la producción (operando las líneas de producción a media capacidad), la Empresa 8 mantuvo la producción normal con pedidos estables, y las Empresas 6 y 10, aunque no tomaron vacaciones, redujeron líneas de producción y controlaron la producción, manteniendo generalmente las operaciones de fundición en caliente sin paradas. Tres empresas (Empresas 5, 7 y 11) tomaron 3-4 días libres, y la Empresa 5 acortó sus vacaciones en 2 días en comparación con el año pasado. Seis empresas (Empresas 1, 2, 3, 4, 12 y 13) tomaron 5-7 días libres; las dos empresas del sur de China tomaron 5 y 6 días respectivamente, y la Empresa 4 programó provisionalmente 7 días completos, 1 día más que el año pasado. La mayoría de las empresas indicaron que la duración final de las vacaciones aún debería ajustarse según la situación real de los pedidos en los últimos días hábiles antes del feriado. Durante el feriado del Festival del Medio Otoño (25-27 de septiembre), la mayoría de las empresas mantuvieron la producción normal o solo descansaron de 1 a 3 días, y algunas empresas del sur de China no tomaron el feriado del Medio Otoño, habiendo completado el acopio con anticipación.
2. Acopio previo al feriado
Los precios del cobre continuaron alcanzando máximos históricos antes del feriado: los precios del cobre en la LME se mantuvieron por encima de 14.000 USD/t (máximo intradía de 14.635 USD/t alcanzado el 8 de septiembre), y el contrato de cobre más negociado en la SHFE cotizó cerca de 108.000 yuanes/t. El inventario social de cátodos de cobre en China cayó a un mínimo de varios años de alrededor de 90.000 t, y el cátodo de cobre al contado mantuvo una estructura de prima. Los precios históricamente altos de las materias primas han elevado significativamente el costo de capital del acopio. Sumado a que la mayoría de las empresas informaron que los pedidos de septiembre fueron aproximadamente planos o ligeramente más débiles interanualmente, el acopio previo al feriado fue en general cauteloso e impulsado principalmente por pedidos en firme: las grandes empresas recurrieron a contratos a largo plazo y suministros importados para reponer el inventario de materias primas (por ejemplo, la Empresa 5 "acopio normal más reposición mediante importaciones"); las pequeñas y medianas empresas compraron según la necesidad, y la mayoría completó el acopio antes del Festival del Medio Otoño y planeaba reponer pequeños volúmenes antes del feriado del Día Nacional en función de los pedidos (por ejemplo, la Empresa 12 "el acopio para el Medio Otoño ya está completo y aún compraremos un poco más para el feriado del Día Nacional la próxima semana"). Además, las empresas de partes del este de China que anteriormente habían enfrentado restricciones de producción relacionadas con la electricidad se apresuraron a entregar pedidos antes del feriado, adelantando en consecuencia la adquisición de materias primas.
III. Condiciones del mercado
En cuanto a las tasas de operación, la tasa de operación promedio de la industria de tubos de cobre en agosto fue del 62,87%, una disminución de 1,22 puntos porcentuales intermensual y de 2,83 puntos porcentuales interanual, con una caída que continúa reduciéndose y signos de un fondo de temporada baja que emergen gradualmente. Se espera que la tasa de operación promedio de la industria de tubos de cobre en septiembre sea del 63,88%, un aumento de 1,01 puntos porcentuales intermensual pero una disminución de 3,80 puntos porcentuales interanual. Los fabricantes de equipos originales continuaron con su estrategia de control de producción y reducción de existencias, con una disposición a reponer materias primas aún en un nivel bajo. Sin embargo, a medida que se reduce la caída en los programas de producción de aires acondicionados, se espera que la demanda de compra de tubos de cobre aguas arriba se recupere gradualmente.
En el lado del uso final, según el último informe de programas de producción de ChinaIOL, los programas totales de producción de aires acondicionados domésticos en septiembre fueron de 9,75 millones de unidades, un 7,7% menos interanual: los programas de ventas internas fueron de 5,39 millones de unidades, un 9,4% menos interanual, con una caída que se redujo notablemente desde el 24,1% de agosto, respaldada por una base baja en el mismo período de 2025; los programas de exportación fueron de 4,36 millones de unidades, un 11,7% menos interanual, con las exportaciones en temporada baja estacional. Los programas totales de producción de aires acondicionados domésticos en octubre fueron de 11,45 millones de unidades, volviéndose positivos con un crecimiento interanual del 0,7%, con los programas de ventas internas subiendo un 16,4% interanual y los de exportación un 6,9% interanual, ambos volviéndose positivos: por un lado, los distribuidores extranjeros comenzaron antes el aprovisionamiento para el Black Friday, adelantando pedidos a octubre tras considerar el tiempo de envío; por otro lado, la base en el mismo período de 2025 fue relativamente baja. Sin embargo, cabe señalar que las expectativas actuales de programas de producción aún no han vuelto a los niveles máximos de 2024, los mercados fuera de China todavía enfrentan ciertas presiones de inventario y competencia, y la recuperación de las ventas internas está impulsada más por una base baja que por una reversión en la demanda de uso final.
IV. Perspectivas del sentimiento del mercado
Según las expectativas de 13 empresas: 8 esperan que las tasas de operación de octubre repunten ligeramente intermensualmente respecto a septiembre (+1 a +2,3 puntos porcentuales), 2 esperan que se mantengan estables y 3 esperan un retroceso (-2 a -5 puntos porcentuales), con un promedio simple de aproximadamente +0,2 puntos porcentuales intermensuales, lo que sugiere que la tasa de operación de la industria podría dejar de caer y estabilizarse. En términos interanuales, solo 2 esperan niveles superiores a los del mismo período del año pasado, 3 esperan estabilidad y 8 esperan caídas interanuales, con un promedio simple de aproximadamente -1,1 puntos porcentuales interanuales, una reducción notable respecto a la caída interanual de toda la industria de -3,80 puntos porcentuales en septiembre, aunque el nivel absoluto sigue por debajo del mismo período del año pasado.
En general, con los programas de producción de aires acondicionados volviéndose positivos en octubre y los pedidos de aprovisionamiento para el Black Friday adelantándose, la dirección de la mejora marginal en la demanda de tubos de cobre se está estableciendo gradualmente, y el endurecimiento de los arreglos de vacaciones también confirma indirectamente que los pedidos en mano de algunas empresas están mejorando intermensualmente; sin embargo, las empresas informan en general que los pedidos de octubre aún no han mejorado claramente (por ejemplo, la Empresa 5 dijo: "Los pedidos de octubre no han mejorado claramente", y la Empresa 1 dijo: "Los pedidos de septiembre fueron menos de 2.000 tm, y se espera que octubre sea ligeramente peor"), y con los precios históricamente altos del cobre suprimiendo el aprovisionamiento y los nuevos pedidos, se espera que la fuerza de la recuperación del "pico de temporada de octubre" sea moderada, con la industria más cerca de una "estabilización débil" que de un "fuerte repunte". "Además, el impacto del aumento arancelario de EE. UU. sobre los tubos de cobre importados aún se está desarrollando, con las exportaciones de tubos de cobre de China y Tailandia a EE. UU. manteniéndose en niveles bajos y la capacidad de las plantas locales estadounidenses de tubos de cobre continuando en aumento, lo que significa que la contribución del lado exportador a las tasas operativas del cuarto trimestre sigue limitada. Tras el feriado, se debe prestar especial atención al cumplimiento real de los programas de producción de acondicionadores de aire y al ritmo de reducción del inventario acumulado antes del feriado.
V. Detalles de la encuesta empresarial