Con la proximidad de las vacaciones del Día Nacional, SMM realizó una encuesta en profundidad sobre los planes de producción durante las vacaciones en 14 importantes empresas nacionales de alambres y cables, con una capacidad muestral combinada de 1,444 millones de toneladas. Los detalles son los siguientes:
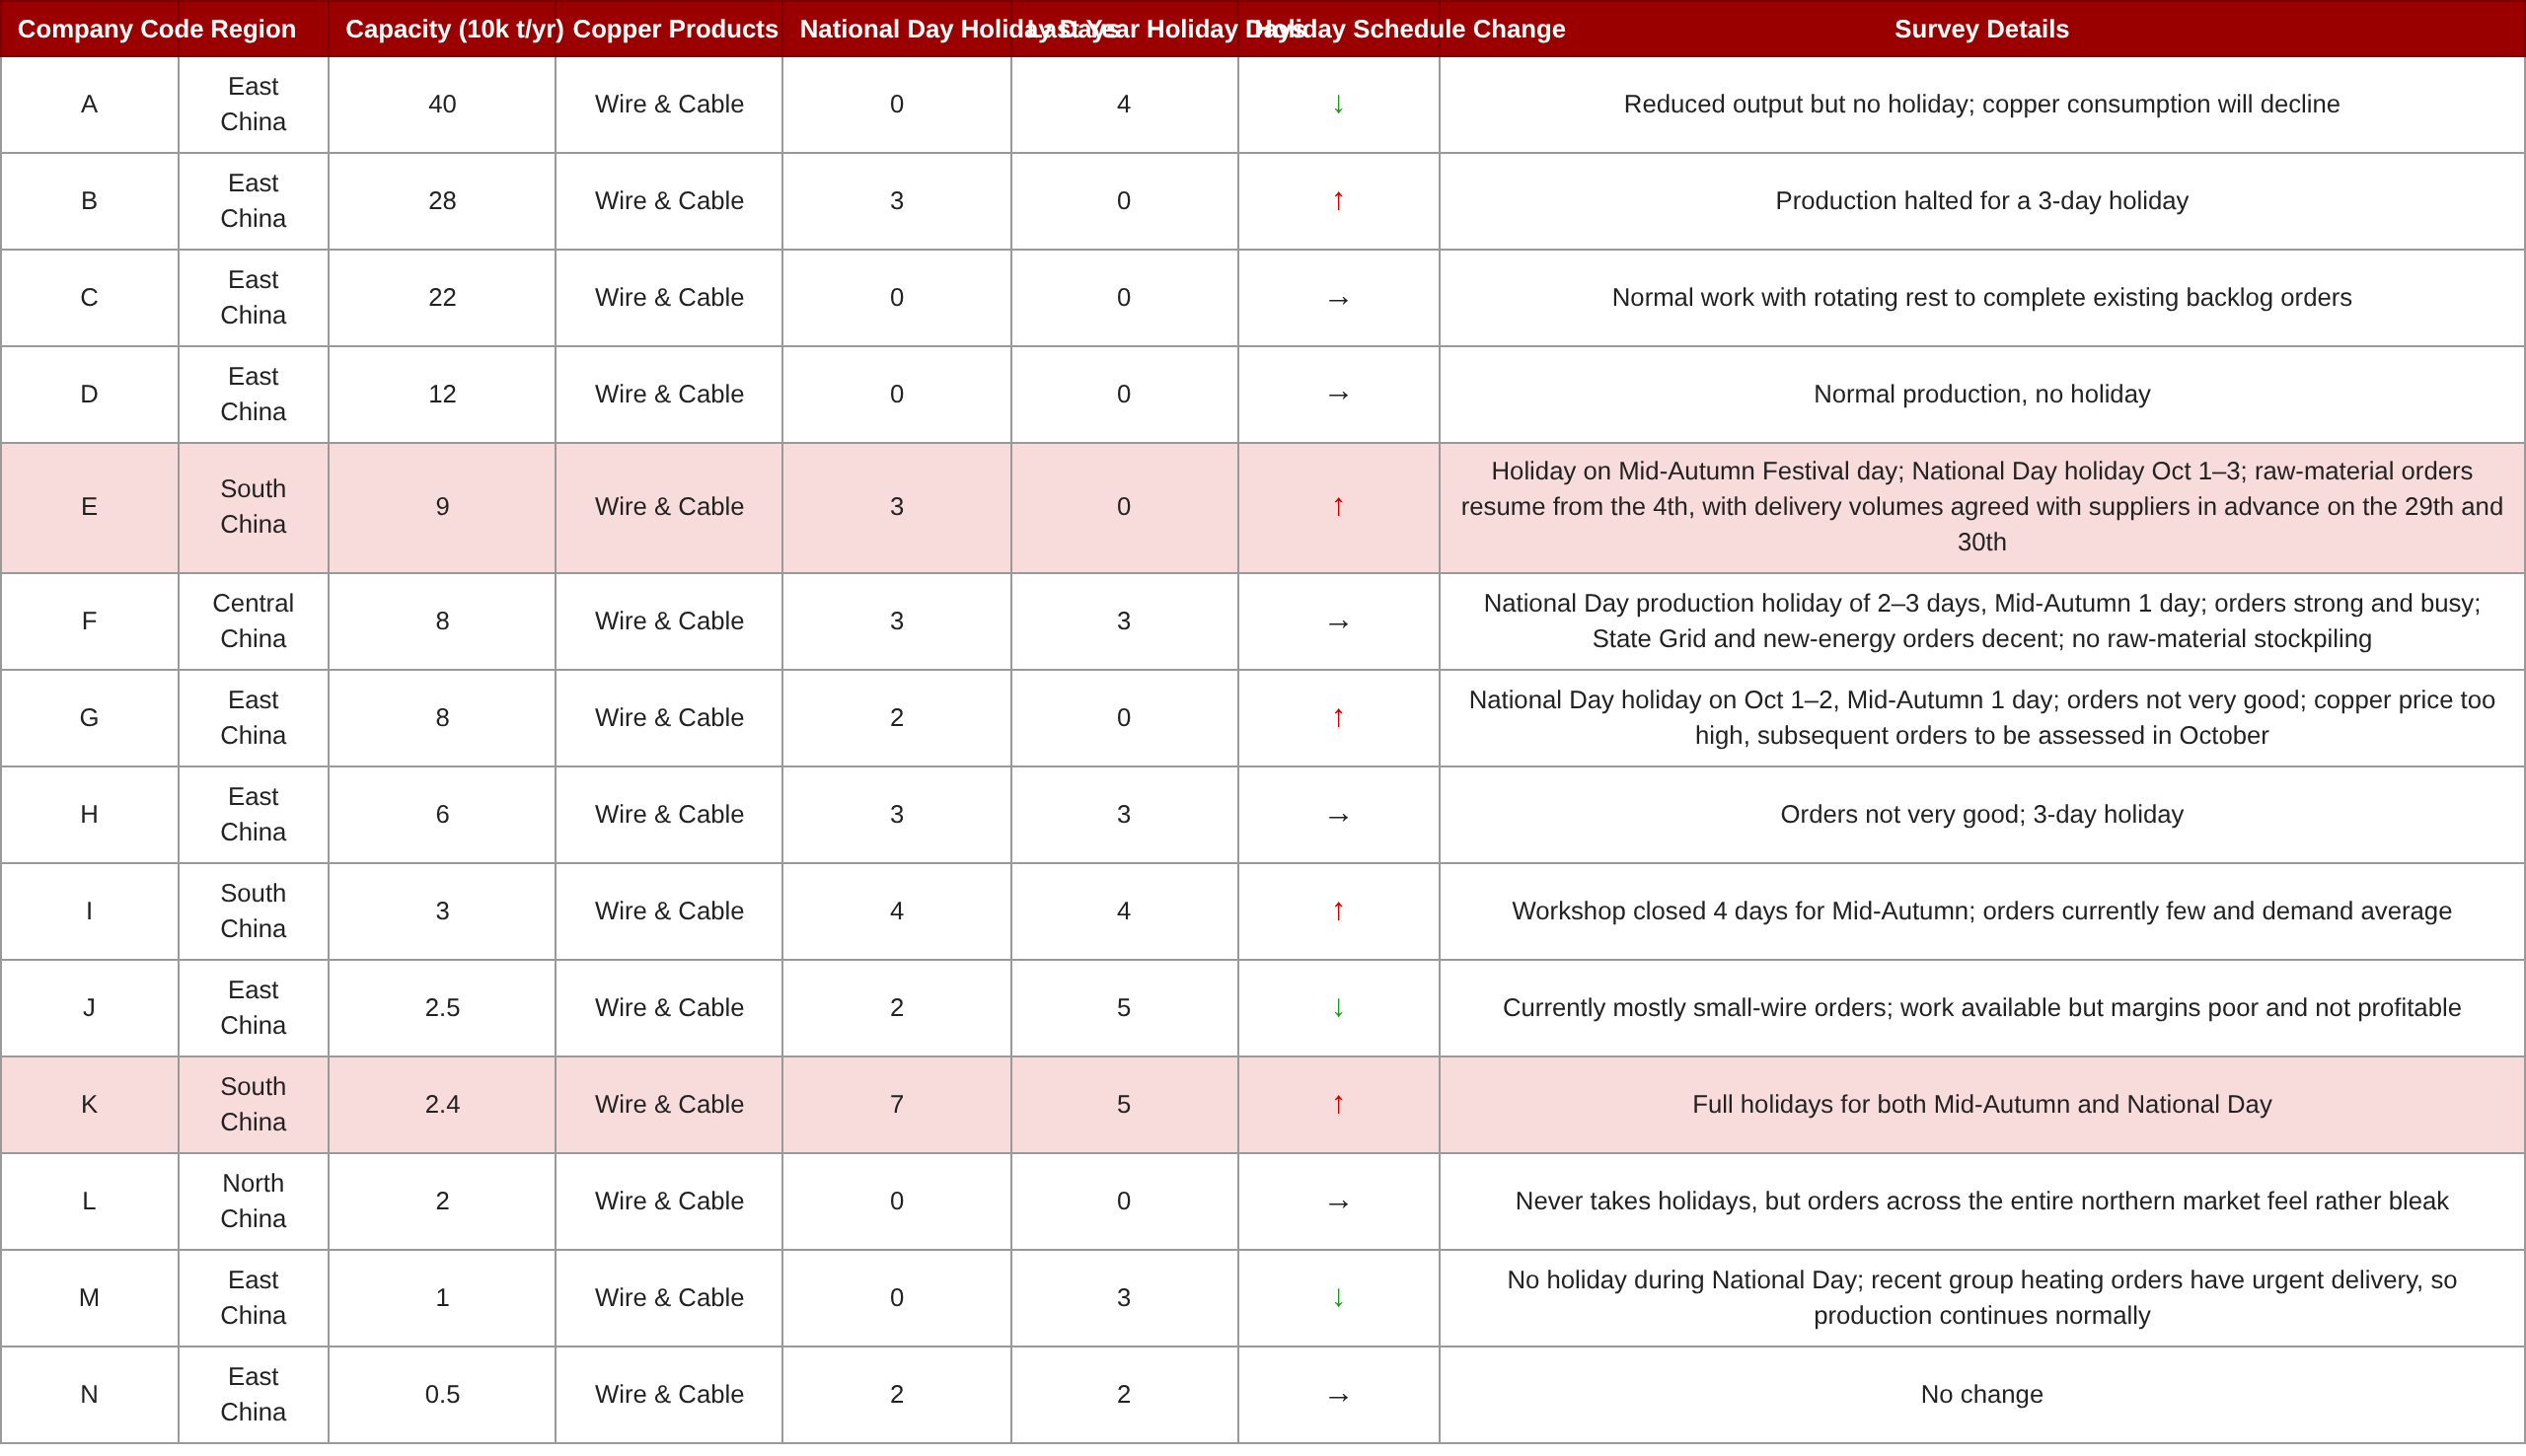
Según los datos de las vacaciones, la duración media de las vacaciones de las empresas muestreadas este año fue de 2,07 días, sin cambios interanuales.Sin embargo, el total de días festivos legales del Día Nacional se redujo de 8 días el año pasado a 7 días este año, lo que significa que la duración relativa de las paradas de producción reales y los arreglos de permisos aumentó. Las estrategias de vacaciones divergieron significativamente entre las empresas. Las grandes empresas líderes de alambres y cables optaron mayoritariamente por continuar la producción o implementar recortes menores de producción para garantizar la continuidad en la entrega de proyectos. En contraste, las fábricas pequeñas y medianas de alambres y cables mostraron una mayor flexibilidad productiva; aquellas con pedidos débiles extendieron proactivamente los períodos de cierre y organizaron permisos según fuera necesario para reducir los costos de producción y de mantenimiento de materias primas.
En cuanto al acopio de materias primas antes de las vacaciones, limitadas por los altos precios del cobre y las elevadas primas, las empresas de alambres y cables mostraron en general una escasa disposición a acumular materias primas. La mayoría de las fábricas redujeron el acopio anticipado y, en su lugar, realizaron compras prudentes según las necesidades y el avance de los pedidos, evitando los riesgos de deterioro del inventario por las fluctuaciones del precio del cobre.
Según SMM, en cuanto al desempeño de los pedidos, la débil demanda de uso final, combinada con los elevados precios del cobre, suprimió la disposición de compra de los clientes intermedios. Los nuevos pedidos en las empresas no se conectaron con fluidez, y los pedidos en mano de algunas fábricas no fueron suficientes para respaldar la producción a plena capacidad durante las vacaciones. Además, el aumento de los precios del cobre elevó los costos de las materias primas, lo que provocó pérdidas en algunos pedidos a bajo precio aceptados anteriormente, con márgenes de beneficio generales severamente reducidos. Mientras tanto, el alza de los precios del cobre incrementó los costos actuales de adquisición de materias primas, y muchas empresas vieron cómo los pedidos a bajo precio previamente aceptados caían en pérdidas, con márgenes de beneficio en toda la industria continuamente comprimidos. Por segmento de usuario final, el sector eléctrico se vio respaldado por pedidos rígidos de la red eléctrica, y la demanda de nuevas energías aún mostró resiliencia, pero en general los pedidos de uso final no experimentaron una recuperación sustancial en la temporada alta tradicional.
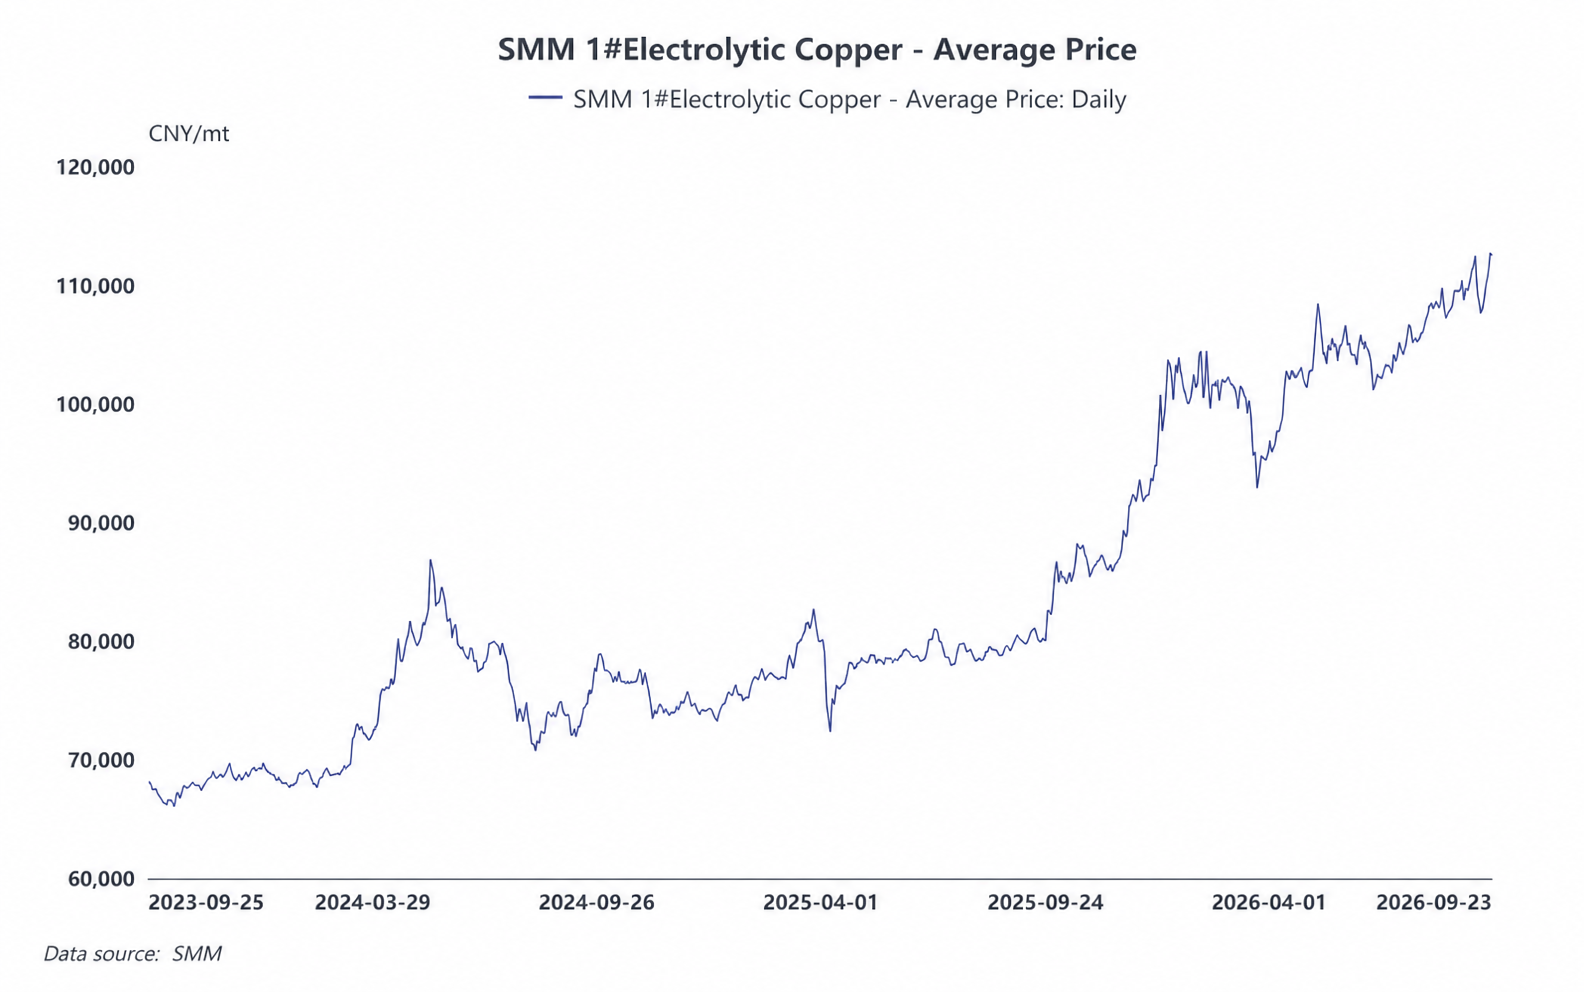
De cara a octubre, se espera que los precios del cobre se mantengan por encima de 110.000, lo que seguirá suprimiendo el entusiasmo de compra de los clientes intermedios, y muchas empresas de alambres y cables se muestran cautelosas respecto a la demanda futura. El mercado tiene dudas sobre el ritmo de las licitaciones de alambre y cable de cobre de State Grid y Southern Power Grid en octubre. Sumado a la persistente debilidad de la demanda inicial, el «rendimiento inferior en temporada alta» se convertirá en la opinión dominante sobre el mercado de consumo de octubre. No obstante, aún hay que vigilar la evolución del precio del cobre; si los precios muestran margen para un retroceso, se espera una recuperación marginal de los pedidos.