SMM, 23 de septiembre:
1. Resumen de la encuesta: se amplían las paradas de producción y las intenciones de acumulación de existencias son en general prudentes
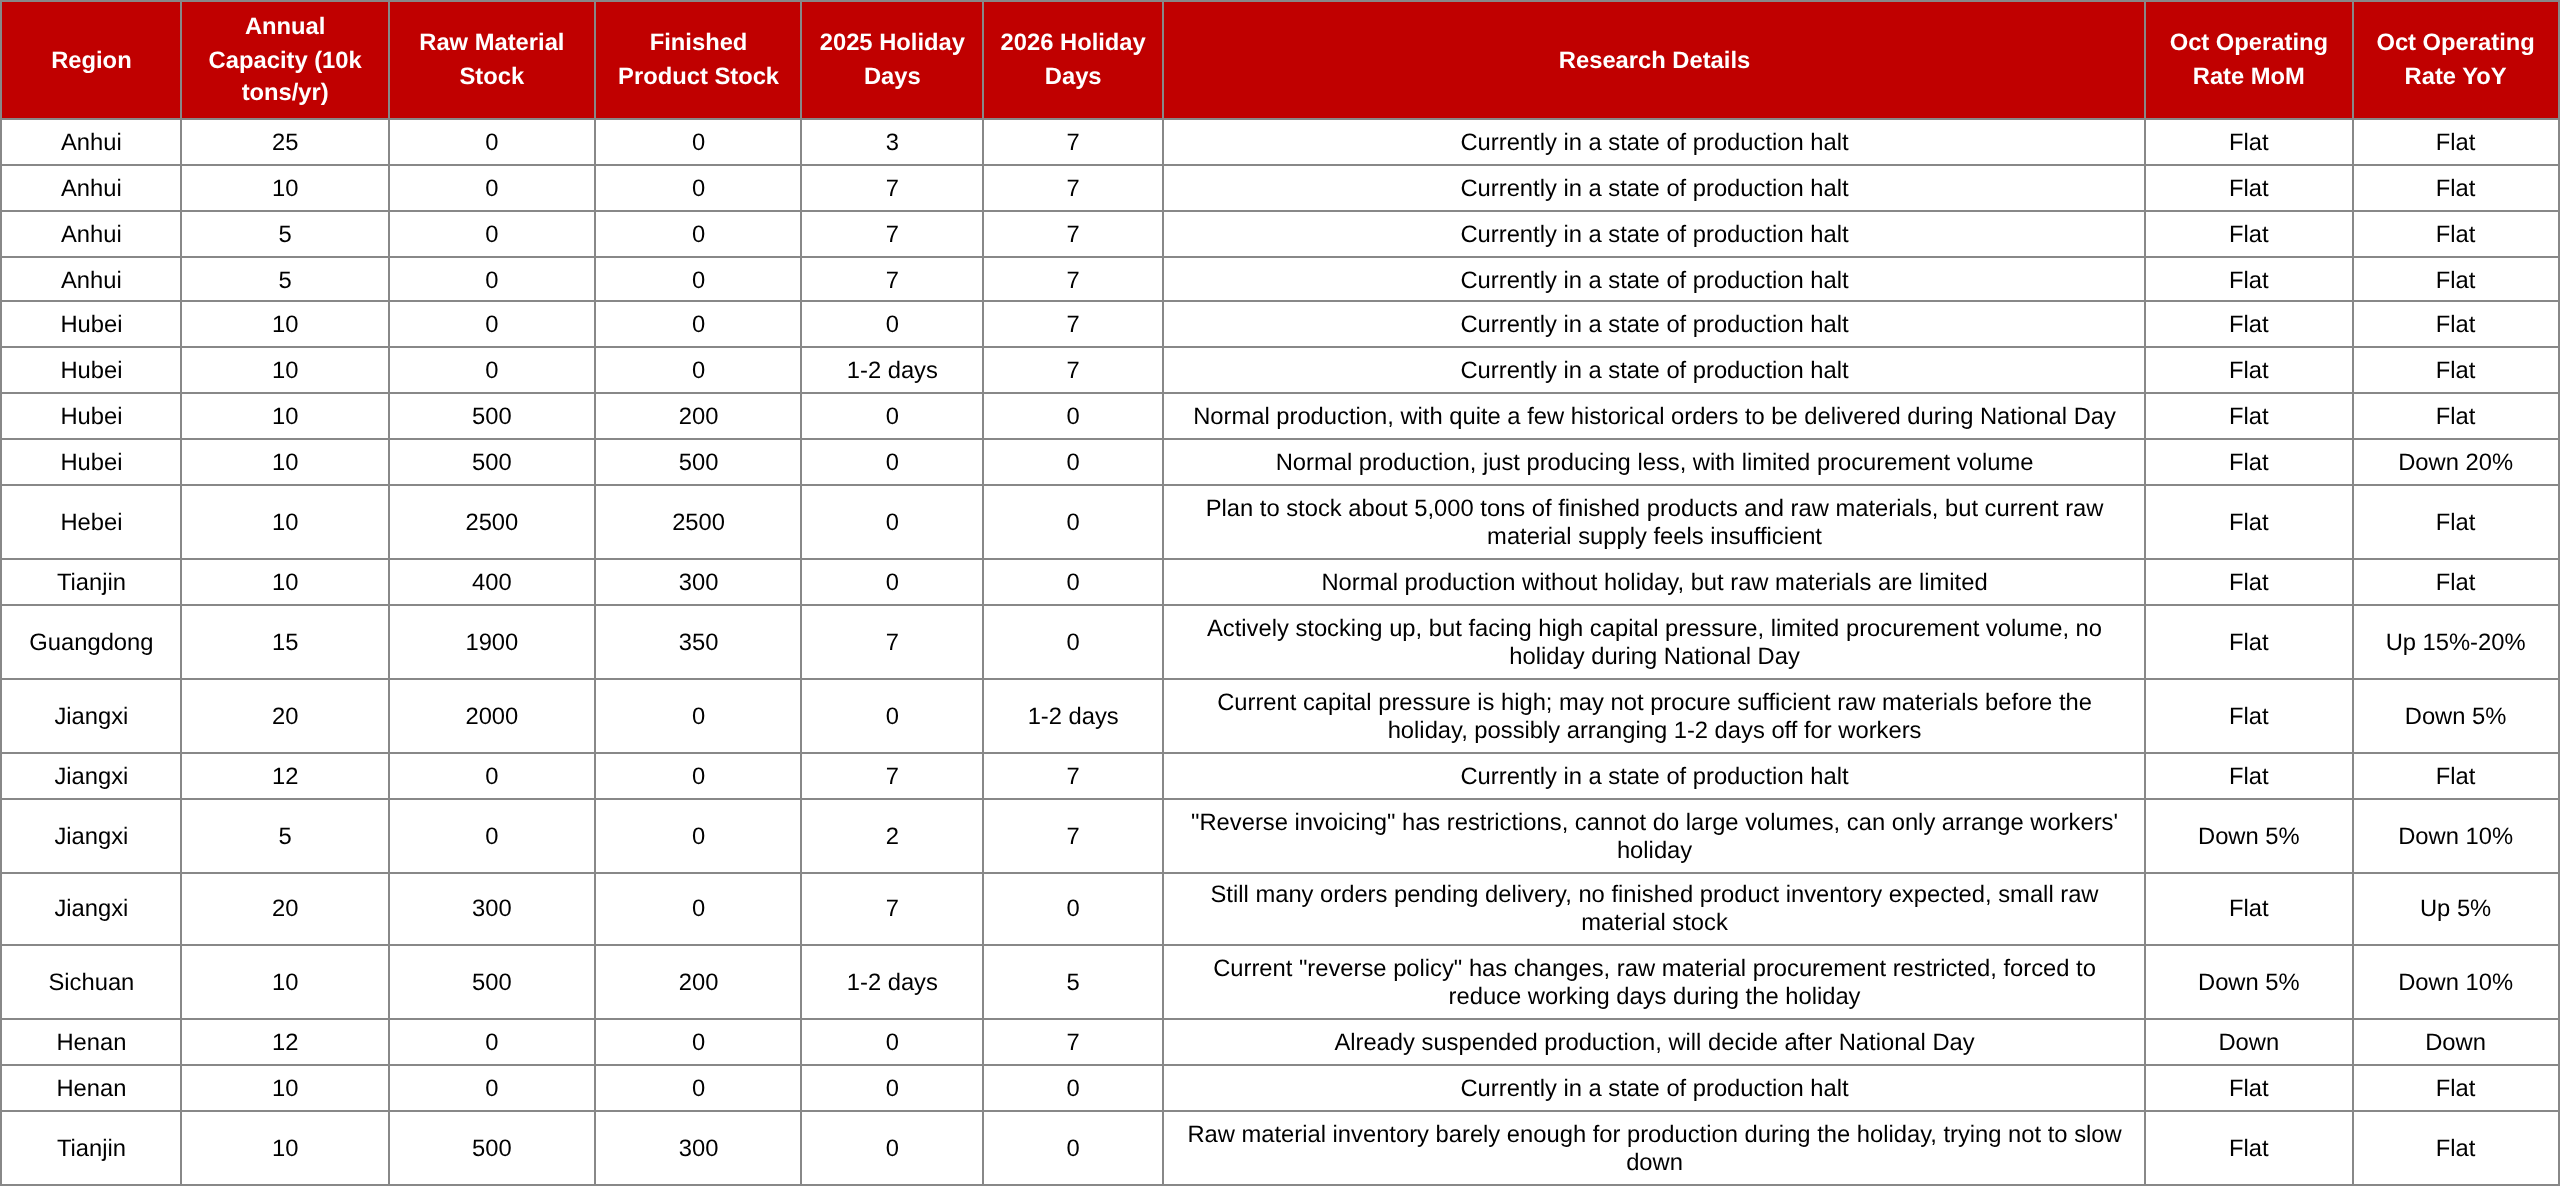
Con la proximidad del festivo del Día Nacional, SMM realizó una encuesta sobre la acumulación de existencias previa al festivo y los planes de producción entre 19 empresas de varilla de cobre secundario en ocho provincias y municipios, incluidos Anhui, Hubei, Hebei, Tianjin, Guangdong, Jiangxi, Sichuan y Henan, con una capacidad anual combinada de 2,19 millones de toneladas. Los resultados de la encuesta muestran que el sector presenta actualmente un marcado patrón de "dos extremos": nueve empresas se encuentran en estado de parada de producción, lo que supone una capacidad anual de 990.000 toneladas, aproximadamente el 45 % de la capacidad total de la muestra; entre las empresas que mantienen la producción, la acumulación de materias primas también es en general prudente: diez empresas declararon no tener existencias de materias primas y la esperada "oleada de acumulación" previa al festivo no se materializó.
2. Situación de las existencias: clara divergencia en el reaprovisionamiento de materias primas y existencias de productos terminados generalmente bajas
En cuanto a las materias primas, solo nueve de las 19 empresas encuestadas acumularon existencias realmente, con un volumen combinado de aproximadamente 9.600 toneladas, y la concentración fue relativamente alta: una empresa de Hebei tenía previsto acumular unas 5.000 toneladas tanto de materias primas como de productos terminados, lo que la convierte en el productor más activo de esta encuesta, aunque también admitió que "las materias primas no son del todo suficientes en este momento"; una empresa de Guangdong (1.900 toneladas) y otra de Jiangxi (2.000 toneladas) registraron volúmenes de acumulación en torno a las 2.000 toneladas; el resto de empresas con existencias se situaron en su mayoría en niveles bajos de 300 a 500 toneladas. En cuanto a los productos terminados, las existencias combinadas de las empresas encuestadas totalizaron solo unas 4.350 toneladas, y la mayoría optó por pasar el festivo con "existencias de productos terminados a cero". Dos empresas de Jiangxi declararon explícitamente que "aún hay muchos pedidos pendientes, por lo que no habrá existencias de productos terminados", y una empresa de Hubei también señaló que "aún quedan muchos pedidos históricos por entregar durante el festivo del Día Nacional". Esto refleja que, en un entorno de demanda débil, las empresas adoptan en general una estrategia defensiva de producir en función de las ventas y operar con existencias bajas.
3. Disposición de vacaciones: los feriados generalmente se extienden a siete días y el alcance de la suspensión de producción supera al del año pasado
En comparación con 2024, la disposición de las vacaciones del Día Nacional de 2025 se ha ampliado significativamente: el número de empresas de la muestra que toman un feriado completo de siete días aumentó de seis el año pasado a nueve; una empresa de Sichuan tomó un feriado de cinco días; otra empresa de Jiangxi dispuso que los trabajadores tomaran días de descanso rotativos de uno a dos días. Incluso las empresas que mantienen la producción informaron en su mayoría "producción normal, solo se produce un poco menos".
Cabe señalar que la suspensión de producción en algunas empresas no se debe únicamente a factores vacacionales: una empresa de Henan con una capacidad de 120.000 toneladas declaró que "la producción ya se ha detenido y decidiremos después del Día Nacional", y cuatro empresas de Anhui (con una capacidad combinada de 450.000 toneladas) se encuentran todas en estado de suspensión de producción, lo que refleja las dificultades operativas que enfrenta la industria bajo la doble presión de las materias primas y el capital.
4. Triple presión: política, capital y pedidos reprimen conjuntamente las tasas de operación
Los detalles de la encuesta revelan que el débil almacenamiento de esta ronda es el resultado de tres presiones superpuestas:
1. La política de "facturación inversa" restringe la adquisición de materias primas. Una empresa de 50.000 toneladas en Jiangxi declaró sin rodeos: "La 'facturación inversa' tiene restricciones, por lo que no podemos hacerlo a gran escala y solo podemos disponer que los trabajadores tomen vacaciones"; una empresa de Sichuan también informó: "La 'política inversa' ha cambiado, la adquisición de materias primas está restringida y hemos tenido que reducir los días de operación durante el feriado". El cuello de botella en el cumplimiento de facturas en el lado de la materia prima de chatarra de cobre se ha convertido en el factor principal que restringe la disposición de compra de las empresas.
2. La presión de capital limita la capacidad de adquisición. Una empresa de Guangdong dijo: "Estamos almacenando activamente, pero la presión de capital es alta y el volumen de adquisición es limitado"; una empresa de 200.000 toneladas en Jiangxi también señaló: "La presión de capital es alta y es posible que no adquiramos suficientes materias primas antes del feriado".
3. La estructura de pedidos está dominada por pedidos existentes. Varias empresas en operación dependen de pedidos pendientes históricos para mantener la producción, son cautelosas a la hora de aceptar nuevos pedidos y naturalmente carecen de motivación para el almacenamiento previo al feriado.
V. Perspectiva de la tasa de operación de octubre: prácticamente estable intermensual, principalmente más débil interanual
De cara a octubre, se espera que las tasas de operación de las empresas encuestadas sean principalmente “estables” intermensualmente (14 empresas), pero 4 empresas ya prevén una caída intermensual (de las cuales 3 esperan una caída de alrededor del 5%, y una empresa suspendida en Henan prevé claramente una caída).
La divergencia interanual es más pronunciada: una empresa en Hubei espera una caída del 20%, mientras que varias empresas en Jiangxi y Sichuan esperan caídas del 5% al 10%; solo Guangdong (aumento del 15% al 20%) y una empresa individual en Jiangxi (aumento del 5%) esperan un crecimiento interanual. En general, el patrón de “estabilidad débil intermensual, bajo presión interanual” para la tasa de operación de octubre de la industria está esencialmente establecido.
VI. Resumen: el enfoque defensivo ante los festivos se convierte en consenso de la industria
Según esta encuesta, la industria de varilla de cobre secundario no registró el tradicional aprovisionamiento concentrado previo al festivo del Día Nacional. En medio del endurecimiento de las políticas de “facturación inversa”, la alta ocupación de capital y los débiles pedidos de los usuarios finales, las decisiones de las empresas son muy consistentes: las que pueden evitar detener la producción mantienen operaciones con inventarios bajos y producen según las ventas; las que no pueden soportar la presión simplemente detienen la producción antes y extienden los festivos. El aprovisionamiento de materias primas previo al festivo se concentra en unos pocos actores de primer nivel con capital suficiente, y la tendencia de salida acelerada de las capacidades pequeñas y medianas continúa. Después del festivo, se debe prestar especial atención a los cambios en los estándares de implementación de las políticas y a la recuperación del suministro de materias primas de chatarra de cobre, lo que determinará si la tasa de operación del cuarto trimestre de la industria puede estabilizarse y repuntar.